
Açılış
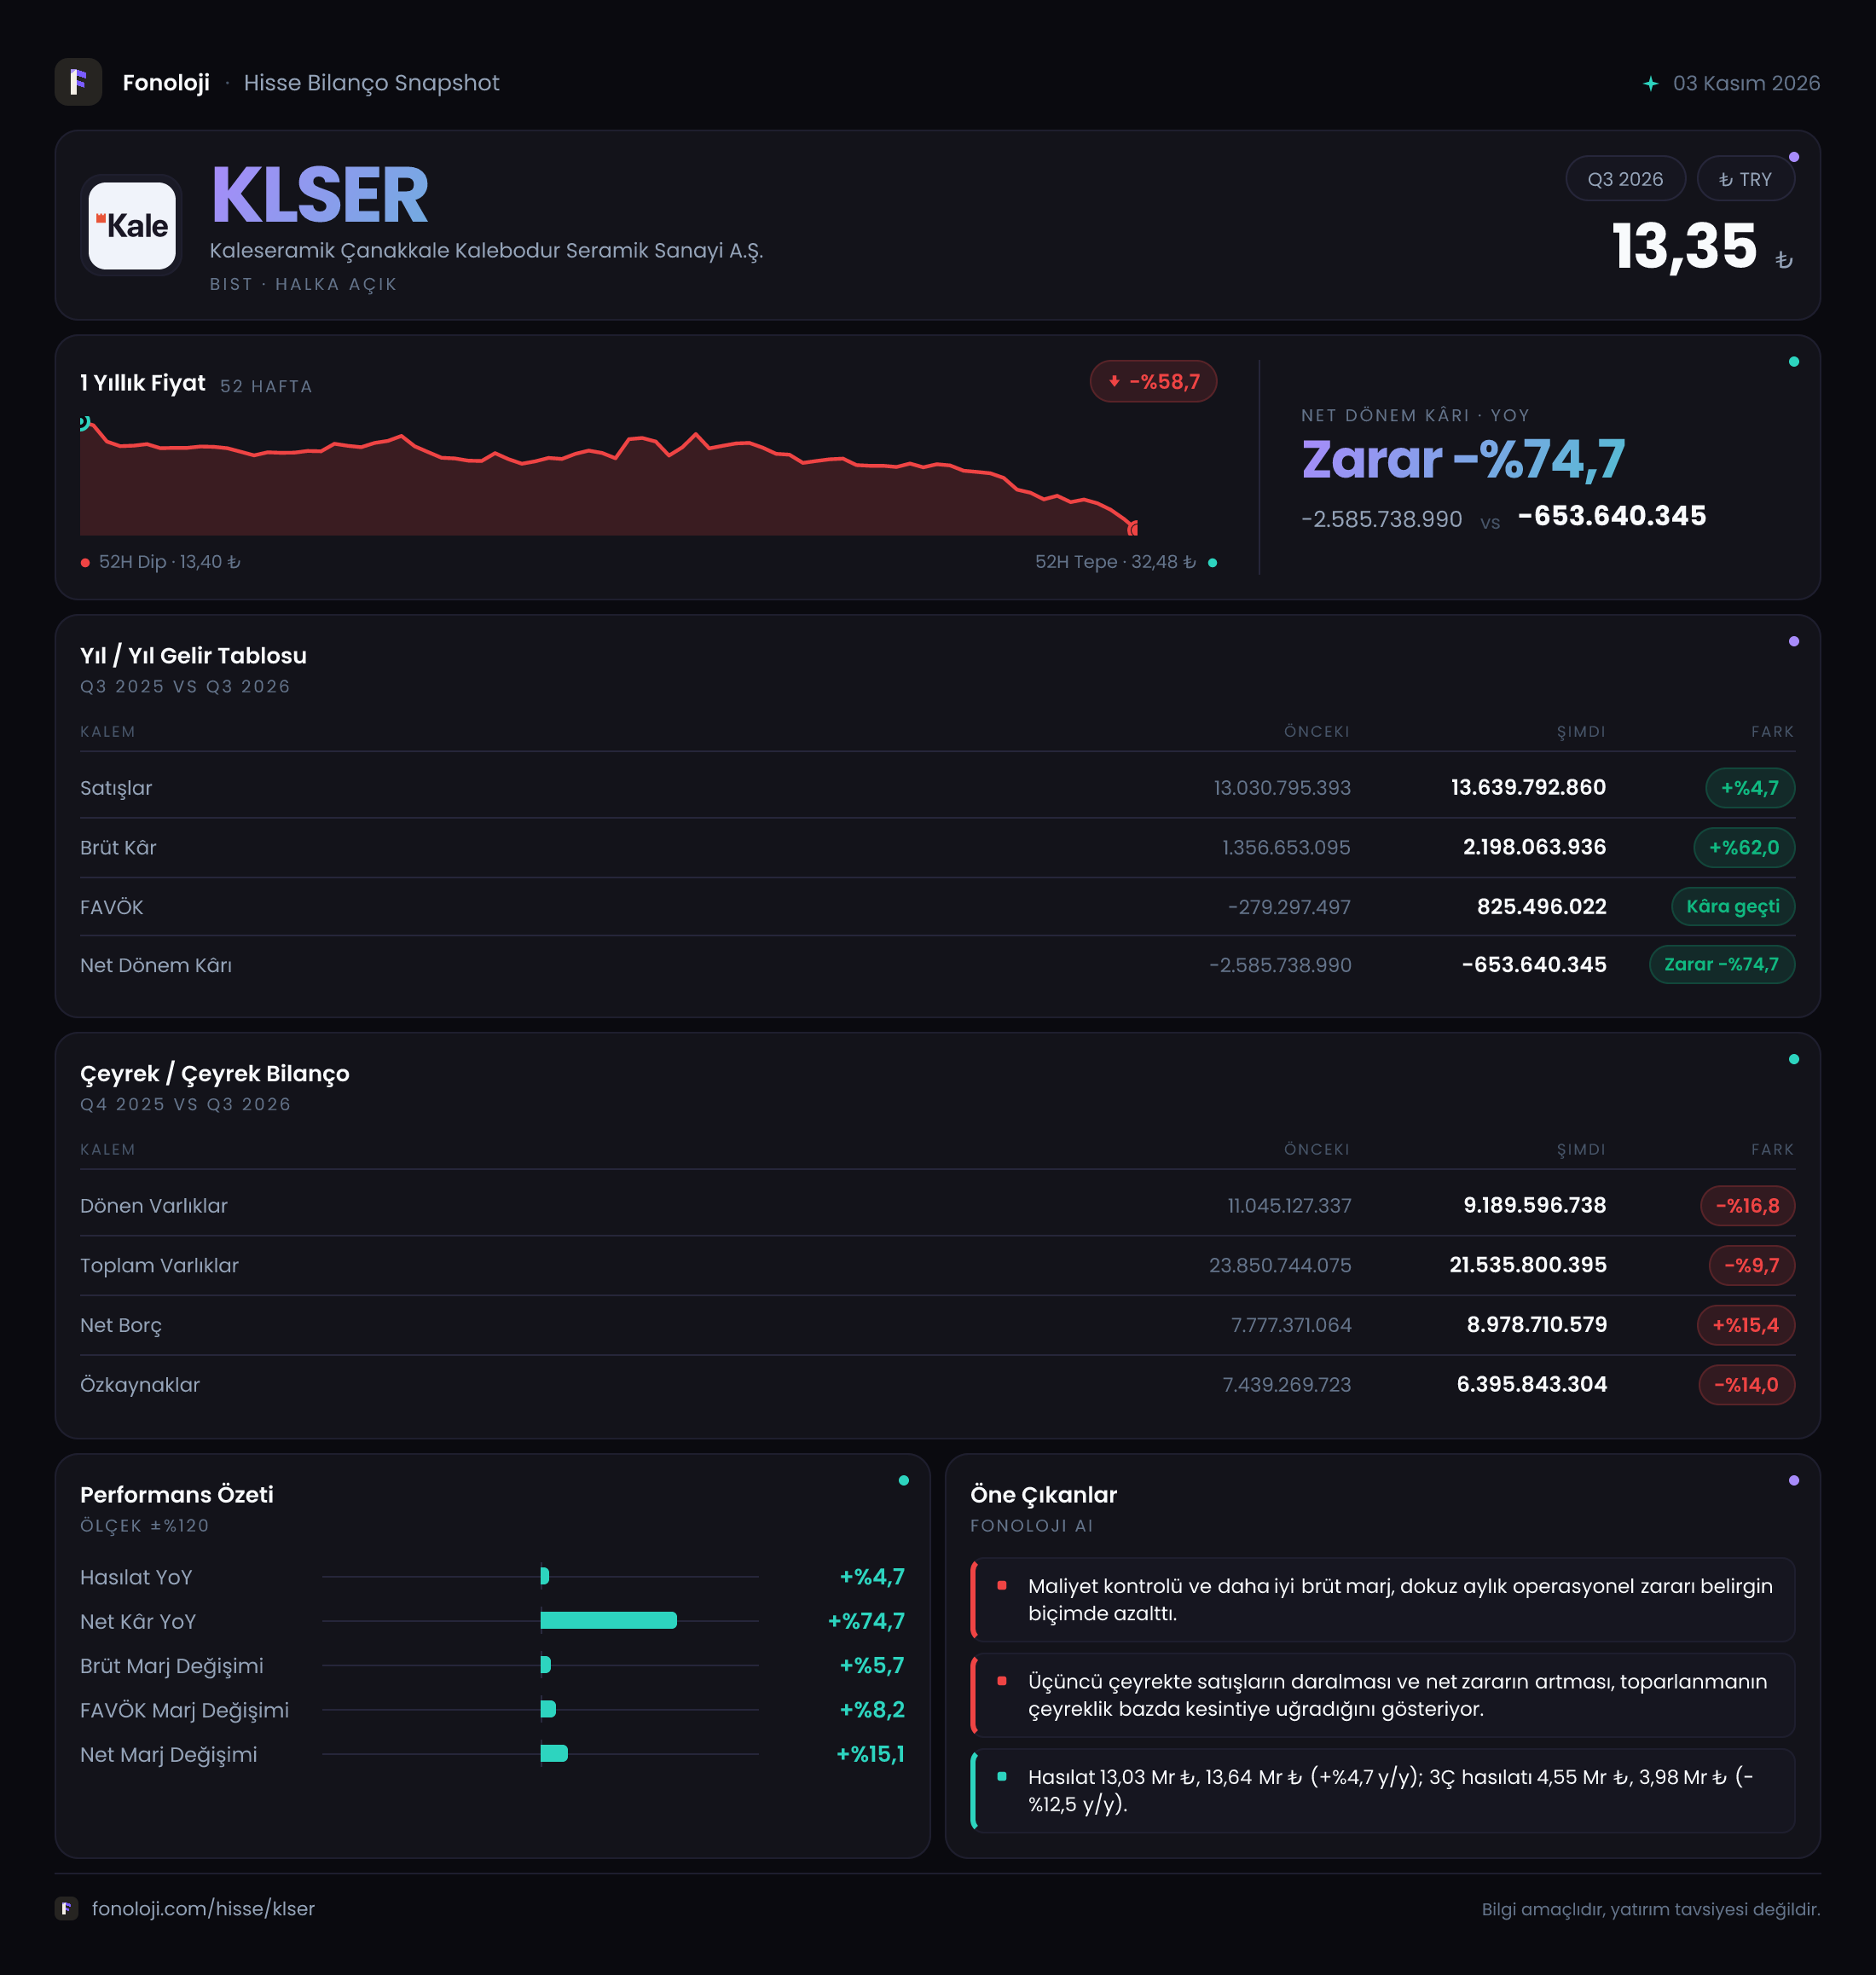
Kaleseramik, seramik karo ve yapı malzemeleri alanında faaliyet gösteren, iç pazarın yanı sıra ihracat dinamiklerine de duyarlı bir üretim şirketi. 2026/9 ara dönem verileri, şirketin operasyonel performansında geçen yılın aynı dönemine göre belirgin bir toparlanma olduğunu gösteriyor. Satışlar sınırlı büyürken brüt kâr ve FAVÖK çok daha hızlı artmış; ancak bilanço tarafında net borç yükselmiş, özkaynaklar gerilemiş ve şirket hâlâ 653,6 milyon TL net zarar açıklamış durumda. Dolayısıyla bu dönem için ana mesaj, “operasyonel iyileşme var, fakat finansal yapı ve net kâra geçiş henüz tamamlanmadı” şeklinde özetlenebilir.
| Temel gösterge | 2026/9 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 13,6 milyar TL | 13,0 milyar TL | %4,7 büyüme | | Brüt kâr | 2,2 milyar TL | 1,4 milyar TL | %62,0 artış | | FAVÖK | 825,5 milyon TL | -279,3 milyon TL | Operasyonel zarardan kâra dönüş | | Net dönem kârı | -653,6 milyon TL | -2,6 milyar TL | Zarar önemli ölçüde azaldı | | Net borç | 9,0 milyar TL | 7,8 milyar TL | %15,4 artış |
Satış Hikayesi
Kaleseramik’in 2026/9 döneminde satışları 13,6 milyar TL seviyesine ulaştı. Geçen yılın aynı dönemindeki 13,0 milyar TL satışa kıyasla artış %4,7 ile sınırlı kaldı. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu büyüme, nominal olarak artış gösterse de reel anlamda güçlü bir genişlemeye işaret etmiyor. Başka bir ifadeyle şirketin satışları enflasyonun gerisinde kalmış görünüyor; bu da satış hacmi, fiyatlama gücü veya ürün karması açısından baskının sürdüğünü düşündürüyor.
Burada olumlu taraf, şirketin sınırlı satış büyümesine rağmen kârlılığı belirgin biçimde iyileştirmiş olması. Satışların %4,7 artmasına karşın brüt kârın %62,0 yükselmesi, üretim maliyetleri, ürün karması, fiyatlama veya kapasite kullanımında geçen yıla göre daha elverişli bir tablo oluştuğunu gösteriyor. Ancak çeyreklik trend verisi paylaşılmadığı için bu iyileşmenin son çeyrekte hızlanarak mı gerçekleştiğini, yoksa dönem boyunca kademeli mi oluştuğunu söylemek mümkün değil.
Seramik sektöründe enerji, hammadde, işçilik ve lojistik maliyetleri kârlılığın temel belirleyicileri arasında yer alıyor. Bu nedenle satışlardaki sınırlı büyümeye rağmen marjların yükselmesi önemli; fakat sürdürülebilirlik açısından önümüzdeki dönemlerde satış hacminin ve reel büyümenin de toparlanması gerekiyor.
Kârlılık
Kaleseramik’in brüt kârı 1,4 milyar TL’den 2,2 milyar TL’ye yükseldi. Buna bağlı olarak brüt kâr marjı geçen yıl yaklaşık %10,8 seviyesindeyken bu dönemde yaklaşık %16,2’ye çıktı. Yaklaşık 5,4 puanlık bu iyileşme, şirketin satış başına elde ettiği üretim kârlılığının belirgin şekilde güçlendiğini gösteriyor.
FAVÖK tarafındaki dönüşüm daha çarpıcı. Şirket geçen yıl aynı dönemde 279,3 milyon TL FAVÖK zararı açıklarken bu dönemde 825,5 milyon TL FAVÖK üretti. FAVÖK marjı böylece yaklaşık -%2,1’den %6,1’e yükseldi. Bu yalnızca zarar seviyesinin azalması değil, operasyonların yeniden pozitif nakit yaratma kapasitesine yaklaşması anlamına geliyor.
Bununla birlikte %6,1 FAVÖK marjı hâlâ yüksek borçluluk taşıyan bir üretim şirketi için çok geniş bir güvenlik alanı sunmuyor. Özellikle net borcun 9,0 milyar TL’ye çıktığı bir ortamda, operasyonel kârlılığın daha yüksek seviyelere taşınması gerekiyor.
Net dönem zararı da 2,6 milyar TL’den 653,6 milyon TL’ye geriledi. Zararın yaklaşık %74,7 azalması olumlu olmakla birlikte şirket henüz net kâra geçmiş değil. FAVÖK’teki güçlü toparlanmaya rağmen net zararın devam etmesi; finansman giderleri, amortisman, kur etkileri, vergi kalemleri veya diğer faaliyet dışı giderlerin operasyonel iyileşmeyi aşağı çektiğini gösteriyor. Paylaşılan veri bu kalemlerin ayrıntısını içermediği için net zararın hangi unsur tarafından ne ölçüde oluştuğu konusunda kesin bir ayrıştırma yapılamaz.
Bilanço Sağlığı
Bilanço tarafında daha temkinli bir tablo var. Dönen varlıklar önceki yıl sonundaki 11,0 milyar TL’den 9,2 milyar TL’ye gerileyerek %16,8 azaldı. Duran varlıklar da 12,8 milyar TL’den 12,3 milyar TL’ye indi. Böylece toplam varlıklar 23,9 milyar TL’den 21,5 milyar TL’ye geriledi.
Toplam varlıklardaki %9,7 düşüş tek başına olumsuz yorumlanmamalı; enflasyon muhasebesi ve dönemsel işletme sermayesi hareketleri bilançonun nominal görünümünü etkileyebilir. Ancak aynı dönemde net borcun 7,8 milyar TL’den 9,0 milyar TL’ye yükselmesi ve özkaynakların 7,4 milyar TL’den 6,4 milyar TL’ye gerilemesi yatırımcı açısından dikkat edilmesi gereken noktalar.
Raporlanan dönem FAVÖK’ü üzerinden basit bir oranlama yapıldığında net borç/FAVÖK yaklaşık 10,9x seviyesine geliyor. Bu oran, FAVÖK’ün yıllıklandırılmadığı ve ara dönem verisi kullanıldığı için doğrudan yıllık borçluluk oranı gibi okunmamalı; yine de şirketin borç yükünün operasyonel kâra göre yüksek olduğunu ortaya koyuyor. Özkaynakların toplam varlıklara oranı da yaklaşık %29,8 düzeyinde. Bu yapı, operasyonel toparlanmanın borç azaltımıyla desteklenmesini önemli hale getiriyor.
Net Parasal Pozisyon (TAS 29)
Kaleseramik’in net parasal pozisyon kazancı 1,7 milyar TL’den 1,9 milyar TL’ye yükseldi; artış %15,0 oldu. Enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülükleri arasındaki yapı, yüksek enflasyon dönemlerinde gelir tablosuna net parasal pozisyon kazancı veya kaybı olarak yansıyabiliyor.
Bu kalemin 1,9 milyar TL seviyesinde olması, net dönem zararını önemli ölçüde sınırlamış görünüyor. Ancak net parasal pozisyon kazancı nakit yaratımı veya operasyonel kârlılık anlamına gelmez. Bu nedenle yatırımcı, söz konusu katkıyı şirketin esas faaliyetlerinden elde ettiği kalıcı performansla karıştırmamalı. Kalıcı değer yaratımı açısından brüt kâr, FAVÖK, faaliyet nakit akışı ve net borçtaki gelişim daha belirleyici olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Kaleseramik’te 2026/9 döneminin fırsatı, satışlar güçlü büyümese bile operasyonel marjların belirgin şekilde toparlanması. Brüt kâr marjının yaklaşık %10,8’den %16,2’ye, FAVÖK marjının ise yaklaşık -%2,1’den %6,1’e yükselmesi, şirketin maliyet ve ürün kârlılığı yönetiminde geçen yıla göre daha iyi bir noktaya geldiğini gösteriyor.
Buna karşılık üç temel risk öne çıkıyor:
- Satış büyümesi %4,7 ile enflasyonun gerisinde kalıyor; reel talep ve hacim toparlanması henüz görünür değil.
- Net borç 9,0 milyar TL’ye yükselirken özkaynaklar %14,0 geriliyor.
- FAVÖK pozitife dönmesine rağmen şirket 653,6 milyon TL net zarar açıklamaya devam ediyor.
Önümüzdeki dönemde izlenmesi gereken ana göstergeler; FAVÖK marjının %6,1 seviyesinin üzerine taşınıp taşınamayacağı, net borcun azalıp azalmayacağı ve şirketin net kâra geçip geçemeyeceği olacak. Ayrıca çeyreklik veri bulunmadığı için toparlanmanın ivmesini değerlendirmek adına bir sonraki rapor beklenmeli. Mevcut tablo, Kaleseramik’te operasyonel iyileşmenin başladığını; ancak borçluluk ve net kârlılık sorunlarının henüz çözülmediğini ortaya koyuyor.
Yatırım tavsiyesi değildir.