
Açılış
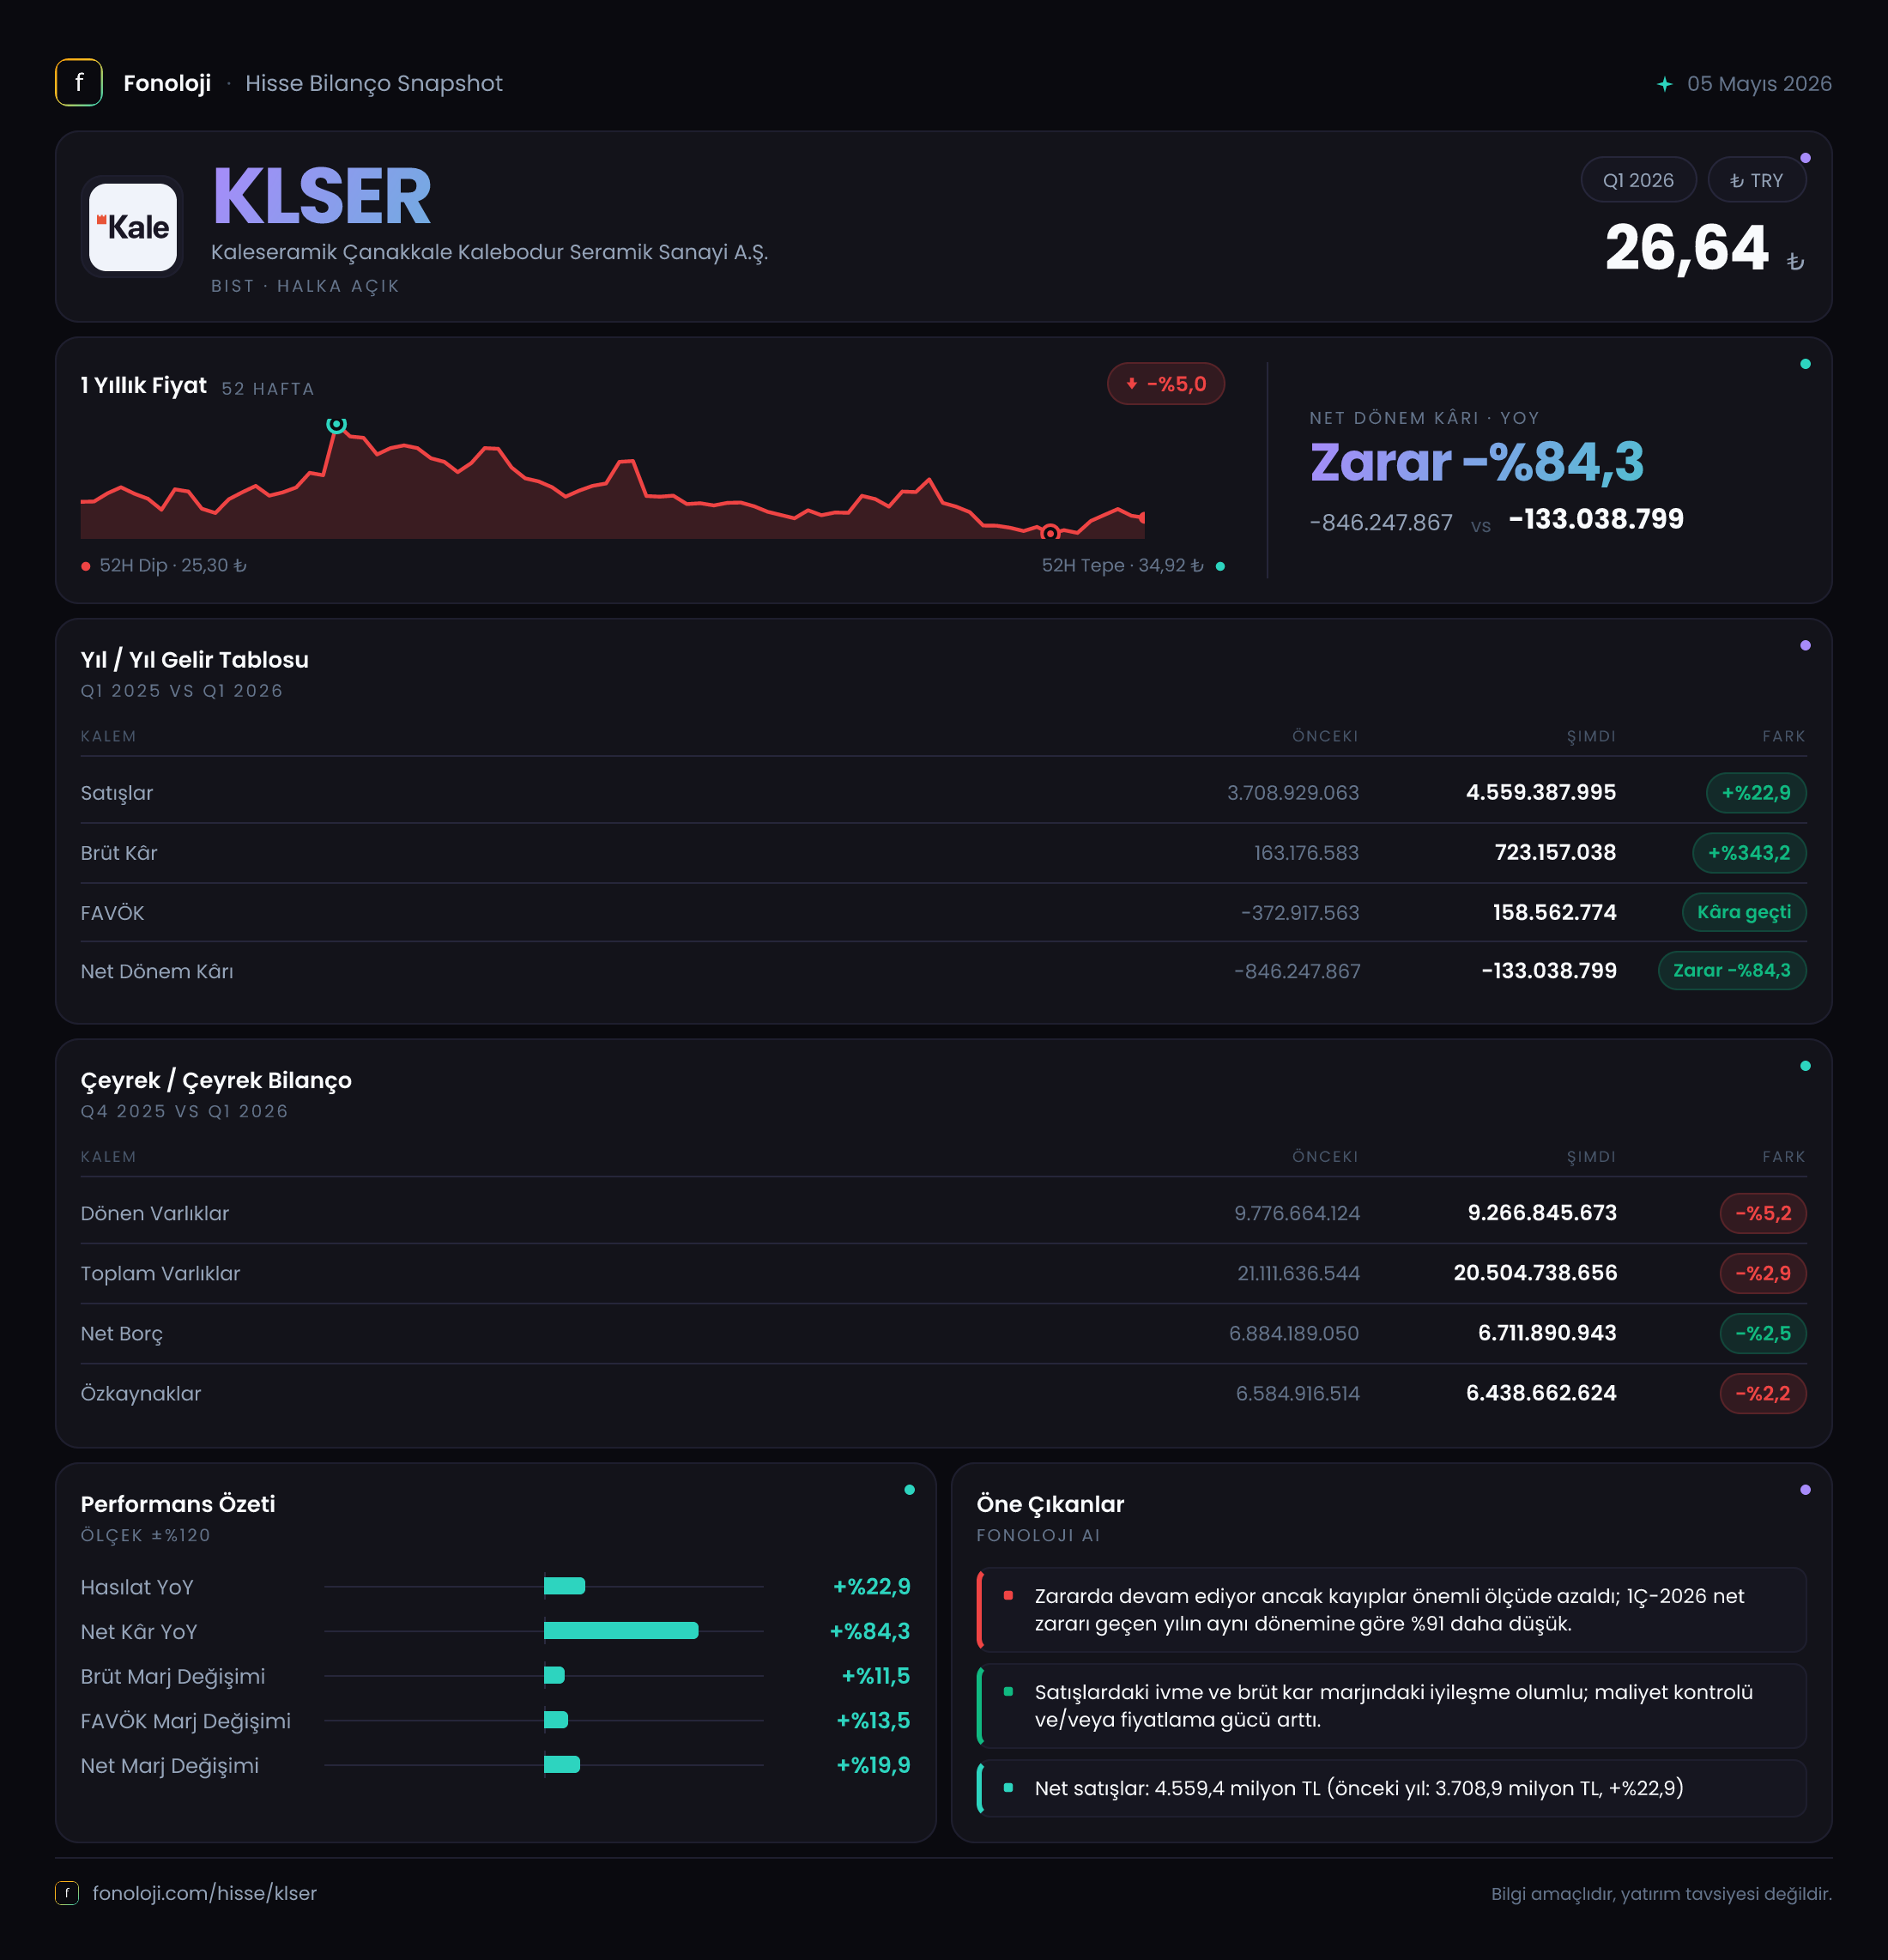
Kaleseramik, Türkiye’nin önde gelen seramik üreticilerinden biri olarak iç pazardaki yapı-inşaat döngüsüne ve ihracat talebine duyarlı bir iş modeline sahip. 2026/3AB döneminde şirketin ana hikâyesi, satışların sınırlı reel büyümeye rağmen brüt kârlılık ve operasyonel kârlılıkta belirgin toparlanma göstermesi oldu. Satışlar %22,9 artarak 4,6 milyar TL’ye yükselirken, brüt kâr %343,2 artışla 723,2 milyon TL’ye, FAVÖK ise geçen yılki negatif seviyeden 269,8 milyon TL’ye çıktı. Buna karşın şirket henüz net kâr üretemedi; 71,7 milyon TL net zarar açıklanması, finansman, parasal pozisyon ve diğer gider kalemlerinin operasyonel iyileşmeyi tamamen sonuca taşıyamadığını gösteriyor.
Satış Hikayesi
Kaleseramik’in satışları geçen yılın aynı çeyreğindeki 3,7 milyar TL’den 4,6 milyar TL’ye yükseldi. Nominal olarak %22,9’luk bu büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satışlarında reel anlamda güçlü bir genişleme gerçekleştiğini söylemek zor. Kabaca bakıldığında ciro, enflasyonun gerisinde kalmış ve reel olarak daralmış olabilir. Ancak bu değerlendirme, dönemsel fiyatlama, ürün karması ve ihracat payı bilgileri olmadan kesinleştirilemez.
Buradaki daha önemli nokta, şirketin satış büyümesinden ziyade bu satışları ne kadar verimli kâra dönüştürdüğüdür. Geçen yılın aynı dönemine göre ciro artışı sınırlı kalırken brüt kârın çok daha hızlı yükselmesi, ürün fiyatlaması, maliyet kontrolü veya düşük marjlı satışların azalması gibi unsurların etkili olabileceğini gösteriyor. Fakat şirketin ürün kırılımı, iç pazar-ihracat dağılımı ve satış hacmi paylaşılmadığı için bu iyileşmenin hangi kanaldan geldiğini veriden kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor. Dolayısıyla 2025 yılının son çeyreğine göre satışların hızlanıp hızlanmadığını veya mevsimselliğin etkisini değerlendirmek için sonraki ara dönem sonuçlarını beklemek gerekiyor. Seramik sektöründe inşaat faaliyetleri, konut satışları, yenileme talebi ve ihracat pazarlarındaki ekonomik görünüm satışların seyrinde belirleyici olmaya devam edecek.
Kârlılık
Şirketin bu çeyrekteki en güçlü tarafı marj toparlanması oldu:
- Brüt kâr marjı, geçen yılki yaklaşık %4,4 seviyesinden %15,7’ye yükseldi.
- FAVÖK marjı, geçen yılki yaklaşık -%8,8 seviyesinden %5,9’a çıktı.
- Net kâr marjı, -%22,2’den -%1,6’ya iyileşti; ancak hâlâ negatif bölgede kaldı.
Brüt kâr marjındaki yaklaşık 11,3 puanlık artış oldukça dikkat çekici. Geçen yıl şirket, 3,7 milyar TL satışa karşılık yalnızca 163,2 milyon TL brüt kâr üretmişti. Bu dönem ise satışlar 4,6 milyar TL’ye çıkarken brüt kâr 723,2 milyon TL’ye ulaştı. Başka bir ifadeyle şirket, cirodaki her 100 TL’lik satıştan geçen yıl yaklaşık 4,4 TL brüt kâr elde ederken bu çeyrekte yaklaşık 15,7 TL brüt kâr üretti.
FAVÖK tarafındaki dönüşüm de operasyonel açıdan olumlu. Geçen yıl 324,1 milyon TL FAVÖK zararı açıklayan şirket, bu dönem 269,8 milyon TL FAVÖK yarattı. Bu gelişme, üretim ve faaliyet giderleri üzerindeki baskının azaldığına işaret ediyor. Ancak %5,9’luk FAVÖK marjı, toparlanmaya rağmen hâlâ yüksek maliyetli ve rekabetçi bir sektör için sınırlı bir tampon sunuyor. Marjın önümüzdeki çeyreklerde korunup korunamayacağı, iyileşmenin kalıcı olup olmadığını belirleyecek.
Net zarar 821,6 milyon TL’den 71,7 milyon TL’ye geriledi. Bu, zarar tarafında güçlü bir iyileşme olsa da şirketin faaliyet kârlılığı henüz net kâra dönüşmedi. Dolayısıyla yatırımcı açısından asıl eşik, yalnızca pozitif FAVÖK değil, bunun finansman giderleri ve parasal etkiler sonrasında sürdürülebilir net kâra dönüşmesi olacak.
Bilanço Sağlığı
Bilanço, çeyrek içinde sınırlı bir küçülme gösteriyor. Toplam varlıklar önceki yıl sonundaki 21,1 milyar TL’den 20,5 milyar TL’ye geriledi. Bu düşüşün ana kaynağı, dönen varlıklardaki %5,2’lik azalma oldu; dönen varlıklar 9,8 milyar TL’den 9,3 milyar TL’ye indi. Duran varlıklar ise 11,3 milyar TL’den 11,2 milyar TL’ye gelerek büyük ölçüde yatay kaldı.
Net borç 6,9 milyar TL’den 6,7 milyar TL’ye geriledi. Bu, borçlulukta olumlu fakat sınırlı bir iyileşme. Mevcut dönem FAVÖK’ü yıllıklandırıldığında yaklaşık 1,1 milyar TL seviyesine denk geliyor. Bu basit yaklaşım, net borç/FAVÖK oranını yaklaşık 6,2x gösteriyor. Ancak bu oran yalnızca tek çeyreğin yıllıklandırılmasına dayandığı için ihtiyatla yorumlanmalı; özellikle mevsimsellik ve marjların henüz yeni toparlanıyor olması nedeniyle gerçek yıllık kapasiteyi tam yansıtmayabilir. Yine de borçluluğun faaliyet kârına göre hâlâ yüksek olduğu açık.
Özkaynaklar 6,6 milyar TL’den 6,4 milyar TL’ye geriledi. Dönem zararı ve enflasyon muhasebesi etkileri özkaynak üzerinde baskı yaratmış olabilir; ancak mevcut veri bu değişimin tüm bileşenlerini ayrıştırmaya izin vermiyor. Varlıkların yaklaşık üçte birinin özkaynaklarla finanse edildiği görülürken, borçluluk şirketin bilanço esnekliğini sınırlayan temel başlık olmaya devam ediyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 603,4 milyon TL’den 782,7 milyon TL’ye yükseldi. Bu kalem, şirketin yüksek enflasyon ortamındaki parasal varlık ve yükümlülük yapısının finansal tablolara yansımasını ifade ediyor. Enflasyon muhasebesinde parasal pozisyonun sonucu, şirketin net parasal varlık mı yoksa net parasal yükümlülük mü taşıdığına ve dönem içindeki finansman yapısına göre şekilleniyor.
Kaleseramik’te bu kalem satışların yaklaşık %17’sine denk geliyor; yani operasyonel performans kadar büyük bir finansal etki yaratıyor. Net parasal pozisyon gelirindeki %29,7’lik artış, enflasyon muhasebesinin şirket kâr/zarar tablosundaki ağırlığını koruduğunu gösteriyor. Bununla birlikte şirket bu gelire rağmen net zarar açıkladı. Bu durum, operasyonel toparlanmanın önemli olduğunu fakat finansman giderleri, kur etkileri, amortisman veya diğer finansal kalemlerin net sonucu baskılamaya devam ettiğini düşündürüyor. TAS 29 kaynaklı kazancı operasyonel nakit üretimiyle karıştırmamak gerekir; bu kalem şirketin faaliyetlerinden elde ettiği nakit anlamına gelmez.
Yatırımcı için Ne Anlama Geliyor?
Kaleseramik’in 2026/3AB sonuçları, “satış büyümesi güçlü” hikâyesinden çok marjların ve operasyonel verimliliğin toparlanması hikâyesi sunuyor. Özellikle brüt kâr ve FAVÖK’teki dönüşüm, geçen yılki zayıf bazın da etkisiyle dikkat çekici. Ancak satışların enflasyonun gerisinde kalması, net borç/FAVÖK oranının yüksekliği ve şirketin hâlâ net zarar açıklaması, toparlanmanın henüz tamamlanmadığını gösteriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- FAVÖK marjı %5,9 seviyesinin üzerinde korunabilecek mi?
- Net borç azalması hızlanacak mı, yoksa faiz ve işletme sermayesi ihtiyacı borçluluğu yeniden artıracak mı?
- Satışlardaki nominal artış enflasyonu aşarak reel büyümeye dönüşecek mi?
- Net parasal pozisyon geliri dışında, şirketin sürdürülebilir net kâr üretimi başlayacak mı?
- Brüt marj iyileşmesi fiyatlama kaynaklı mı, yoksa tek seferlik maliyet etkilerinden mi oluşuyor?
Özetle veri, Kaleseramik’te operasyonel dip seviyelerden çıkış sinyali veriyor; fakat bilanço kaldıraçlı, net kârlılık negatif ve reel satış büyümesi henüz belirgin değil. Bu nedenle hikâyenin devamı, ilk çeyrekteki marj toparlanmasının tekrarlanabilir olup olmayacağına bağlı. Yatırım tavsiyesi değildir.