
Açılış
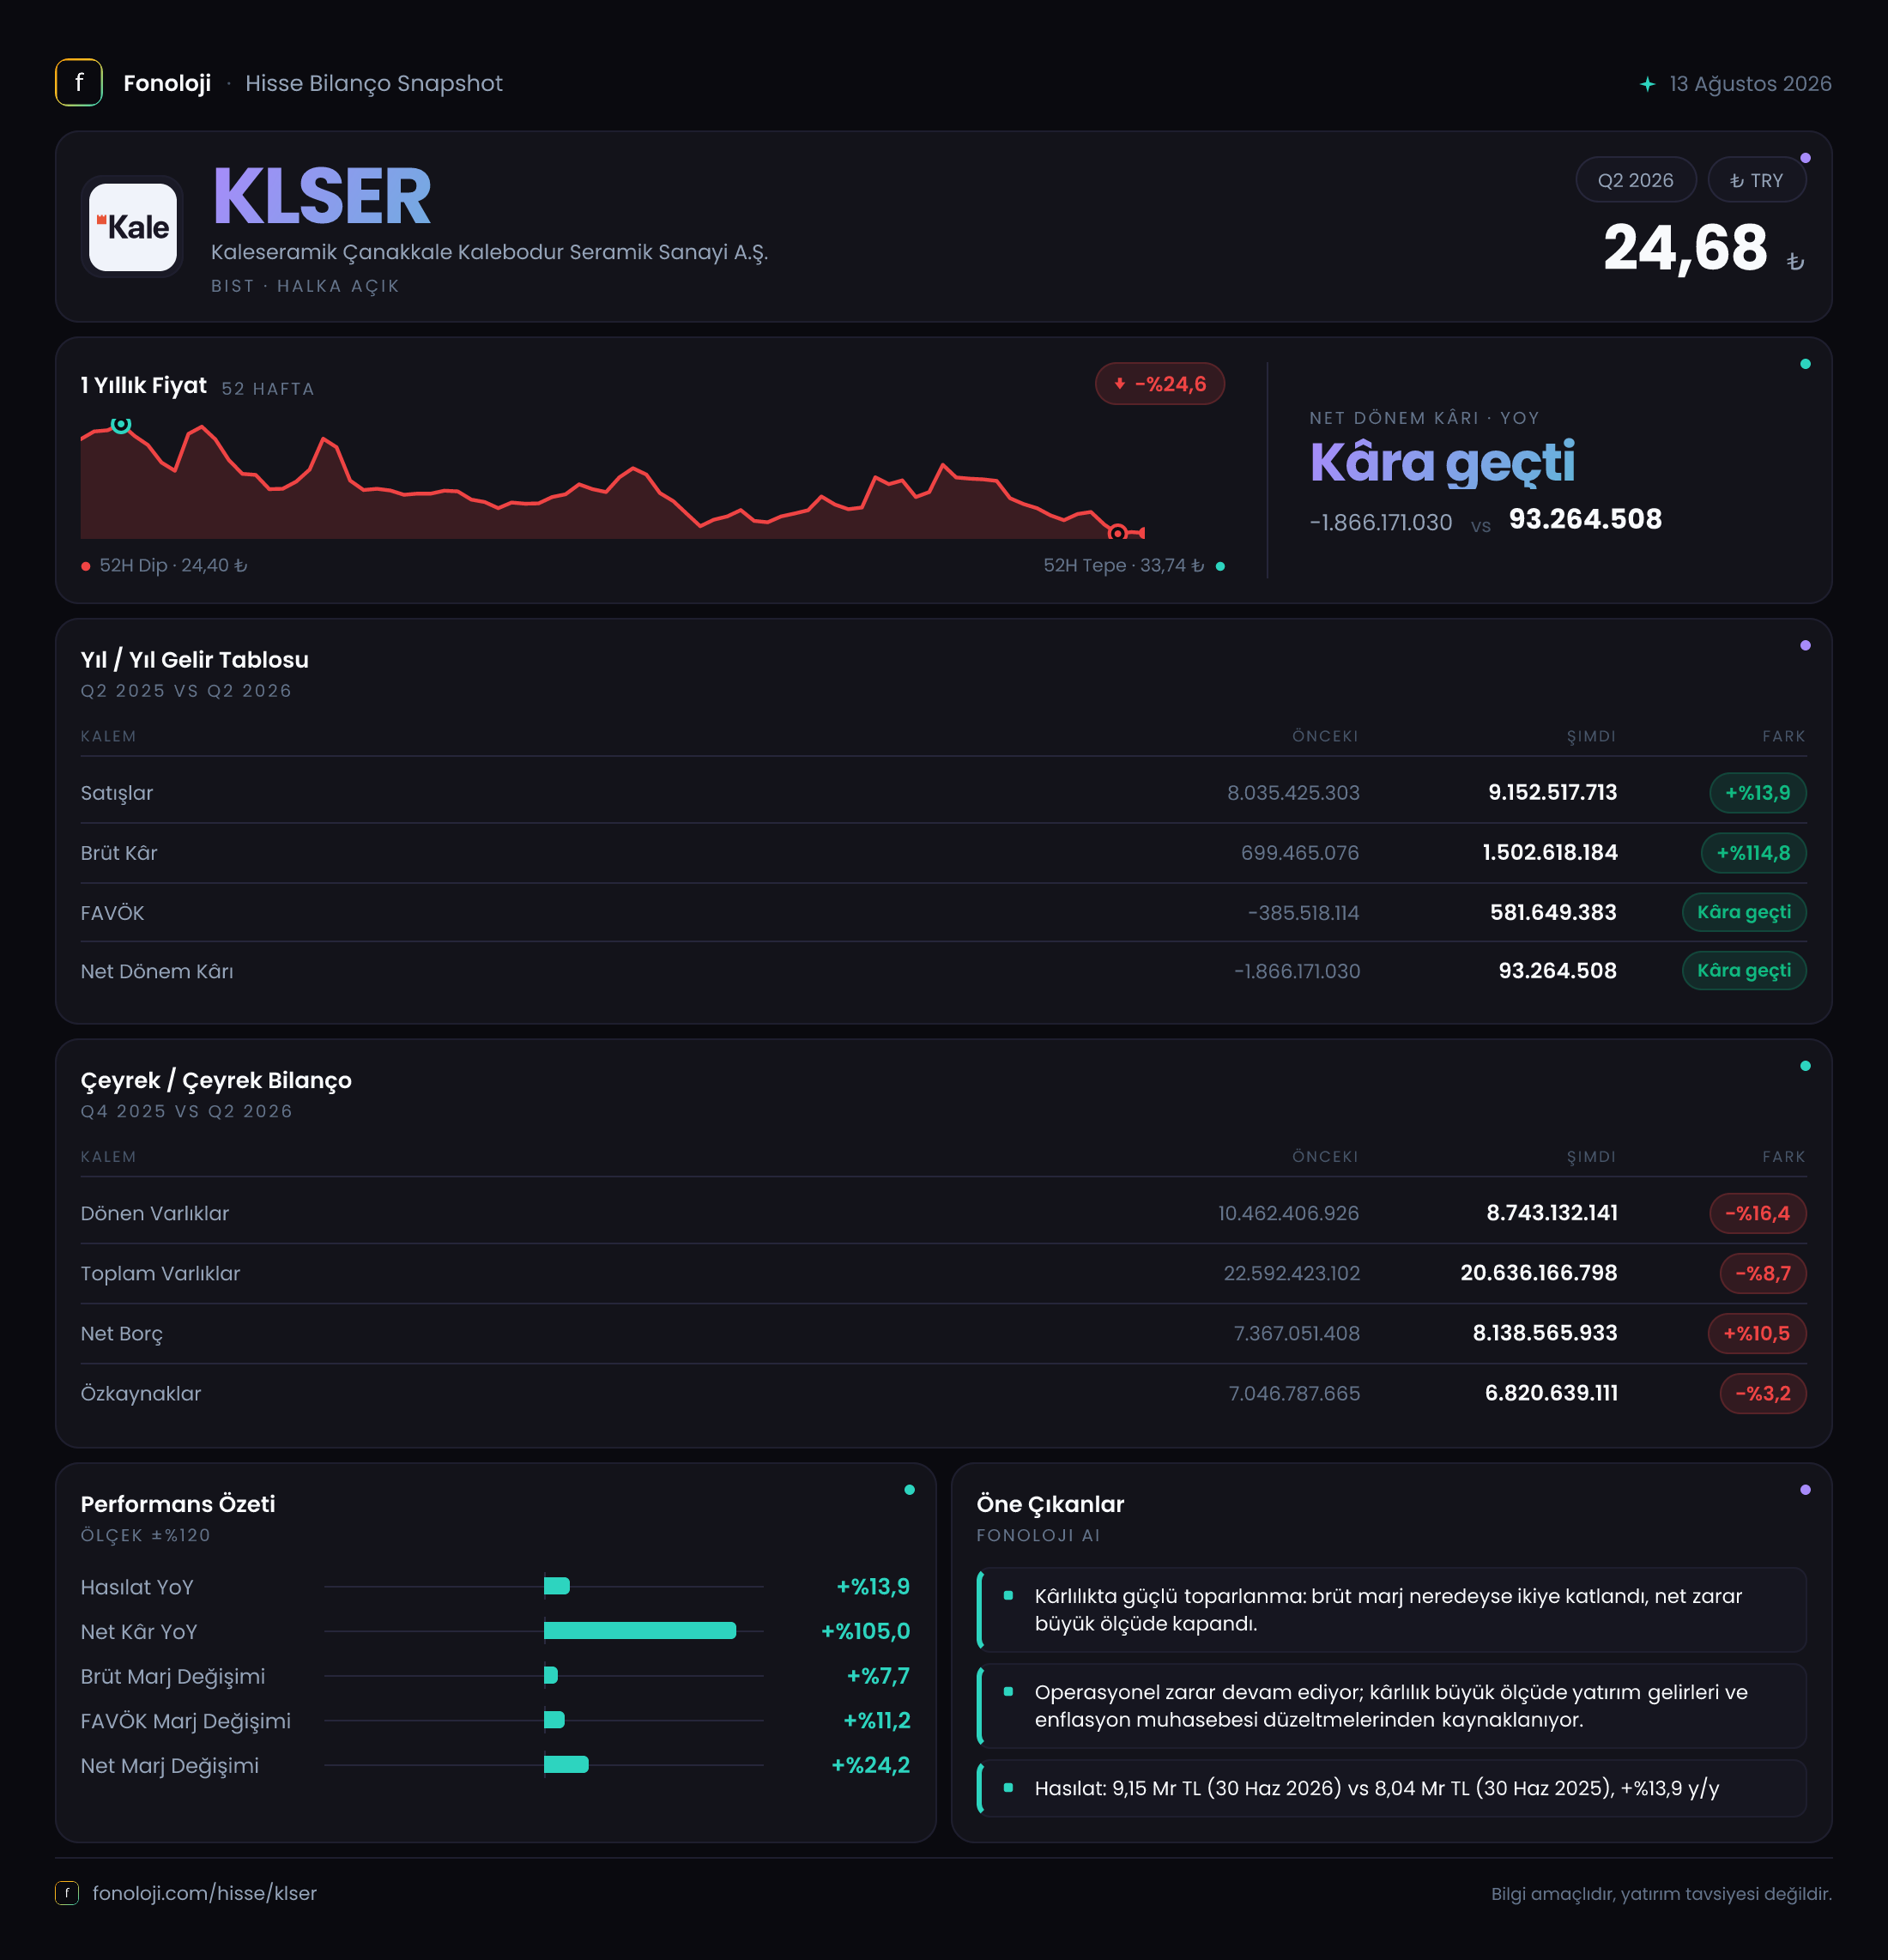
Kaleseramik, seramik kaplama ve yapı malzemeleri alanında faaliyet gösteren, iç pazardaki konut ve ticari yapı yatırımlarının yanı sıra ihracatla da büyümeye çalışan bir şirket. 2026/6AB sonuçları, operasyonel tarafta belirgin bir toparlanmaya işaret ediyor: satışlar nominal olarak artarken brüt kâr ve FAVÖK güçlü biçimde pozitife dönmüş durumda. Ancak bu iyileşme henüz bilançoya aynı güçte yansımıyor; net borç yükselirken özkaynaklar geriliyor. Ayrıca net kârın önemli bölümü operasyonel kârdan değil, TAS 29 enflasyon muhasebesi kapsamında oluşan 1,3 milyar TL’lik net parasal pozisyon kazancından destekleniyor.
Satış Hikayesi
Kaleseramik’in satışları, geçen yılın aynı dönemindeki 8,0 milyar TL’den 9,2 milyar TL’ye çıkarak %13,9 büyüdü. İlk bakışta bu artış olumlu görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satış büyümesinin enflasyonun gerisinde kaldığı görülüyor. Bu nedenle şirketin ciro artışı nominal olarak pozitif olsa da reel anlamda satış hacminde veya fiyatlama gücünde zayıflama yaşanmış olma ihtimali bulunuyor.
Başka bir ifadeyle Kaleseramik, geçen yılın aynı dönemine göre daha yüksek tutarda satış yapmış; ancak bu artış, ürün fiyatlarındaki enflasyon kaynaklı yükselişi tam olarak karşılamıyor olabilir. Burada kritik nokta, 9,2 milyar TL’lik satışın ne kadarının fiyat artışından, ne kadarının gerçek hacim büyümesinden geldiği. Açıklanan veriler ürün grubu, iç pazar-ihracat kırılımı veya satış hacmi detayını içermediği için bu konuda kesin bir sonuca varmak mümkün değil.
Buna karşın satışlardaki sınırlı büyümeye rağmen kârlılıkta yaşanan sıçrama, şirketin ürün fiyatlama, maliyet kontrolü veya ürün karması tarafında önemli bir iyileşme sağladığını gösteriyor. Çeyreklik karşılaştırma için yalnızca 2025/6AB verisi bulunduğundan, 2026 yılının ilk ve ikinci çeyreğindeki satış ivmesini ayrı ayrı değerlendirmek mümkün değil. Bu nedenle toparlanmanın sürdürülebilirliğini görmek için sonraki ara dönem sonuçlarını beklemek gerekecek.
Kârlılık
Kârlılık tarafı bu finansal dönemin en güçlü hikâyesini oluşturuyor. Brüt kâr, geçen yılki 699,5 milyon TL’den 1,5 milyar TL’ye yükselerek %114,8 arttı. Böylece brüt kâr marjı yaklaşık %8,7’den %16,3’e çıktı. Satışlar yalnızca %13,9 büyürken brüt kârın iki kattan fazla artması, maliyetlerin satışlara oranla daha kontrollü yönetildiğini ve şirketin daha kârlı bir ürün veya müşteri karmasına yönelmiş olabileceğini gösteriyor.
FAVÖK tarafında dönüş daha da dikkat çekici. Geçen yılın aynı döneminde 385,5 milyon TL negatif olan FAVÖK, bu dönemde 581,6 milyon TL pozitife döndü. FAVÖK marjı da yaklaşık -%4,8’den %6,3’e yükseldi. Bu, şirketin ana operasyonlarının zarar üretme noktasından faaliyet kârı yaratma noktasına geçtiğini gösteren önemli bir gelişme. Ancak %6,3’lük FAVÖK marjı, toparlanmaya rağmen hâlâ yüksek maliyetli ve rekabetçi seramik sektöründe güçlü bir tampon alanı anlamına gelmiyor. Enerji, hammadde, lojistik ve finansman maliyetlerindeki olası artışlar bu marjı yeniden baskılayabilir.
Net dönem kârı ise geçen yılki 1,9 milyar TL zarardan 93,3 milyon TL kâra yükseldi. Net kâr marjı yaklaşık -%23,8’den %1,0’a çıkmış durumda. Bu iyileşme önemli olsa da operasyonel kârlılıkla kıyaslandığında net kârın hâlâ düşük kaldığı görülüyor. Şirket 581,6 milyon TL FAVÖK üretmesine rağmen yalnızca 93,3 milyon TL net kâr açıklıyor. Aradaki farkta finansman giderleri, amortisman ve enflasyon muhasebesi etkileri belirleyici. Dolayısıyla operasyonel toparlanma net kâra tam olarak dönüşmüş değil.
Bilanço Sağlığı
Bilanço tarafı, gelir tablosundaki olumlu görünümün daha temkinli okunmasını gerektiriyor. Dönen varlıklar, önceki yıl sonundaki 10,5 milyar TL’den 8,7 milyar TL’ye gerileyerek %16,4 azaldı. Duran varlıklar da 12,1 milyar TL’den 11,9 milyar TL’ye sınırlı biçimde düştü. Sonuç olarak toplam varlıklar 22,6 milyar TL’den 20,6 milyar TL’ye gerileyerek %8,7 küçüldü.
Dönen varlıklardaki düşüş; nakit, ticari alacaklar veya stoklarda azalma anlamına gelebilir. Ancak kırılım paylaşılmadığı için bunun işletme sermayesi disiplininden mi, tahsilat ve stok azaltımından mı, yoksa likidite baskısından mı kaynaklandığı kesin biçimde söylenemez. Varlık tabanının küçülmesi tek başına olumsuz değildir; fakat aynı dönemde net borcun artması, bilançonun finansal açıdan rahatlamadığını gösteriyor.
Net borç 7,4 milyar TL’den 8,1 milyar TL’ye yükselerek %10,5 arttı. Mevcut dönem FAVÖK’ü altı aylık bazda dikkate alındığında net borç/FAVÖK yaklaşık 13,9 kat seviyesinde. Bu oran, şirketin borçluluğunun operasyonel kâra göre yüksek olduğunu gösteriyor. Yıllıklandırılmış FAVÖK kullanıldığında oran daha düşük görünebilir; ancak yine de finansman maliyetleri ve nakit akışı yakından izlenmeli.
Özkaynaklar da 7,0 milyar TL’den 6,8 milyar TL’ye gerileyerek %3,2 azaldı. Net kâr açıklanmasına rağmen özkaynakların düşmesi, enflasyon muhasebesi ve diğer kapsamlı gelir/zarar kalemlerinin etkili olabileceğini düşündürüyor. Sonuç olarak bilanço, operasyonel toparlanmaya rağmen henüz güçlenen bir sermaye yapısı sunmuyor.
Net Parasal Pozisyon (TAS 29)
Kaleseramik’in net parasal pozisyonu bu dönemde 1,3 milyar TL oldu; geçen yılın aynı dönemindeki 984,4 milyon TL’ye göre %34,6 arttı. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Pozitif net parasal pozisyon geliri, şirketin enflasyon muhasebesi uygulaması sonrasında net kârını destekleyen önemli bir unsur haline gelmiş.
Nitekim 1,3 milyar TL’lik net parasal pozisyon kazancı, açıklanan 93,3 milyon TL’lik net dönem kârının oldukça üzerinde. Bu durum, şirketin operasyonel olarak FAVÖK üretmeye başlamasının olumlu olduğunu; ancak net kârın henüz esas faaliyet performansını tek başına yansıtmadığını gösteriyor. Enflasyon muhasebesi kaynaklı bu katkı, gelecek dönemlerde aynı büyüklükte gerçekleşmeyebilir. Bu nedenle yatırımcıların net kâr kadar, hatta daha fazla, FAVÖK, faaliyetlerden yaratılan nakit ve finansman giderlerine odaklanması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Kaleseramik’te temel hikâye, satış büyümesinden çok marjların toparlanması. Brüt kâr marjının %8,7’den %16,3’e, FAVÖK marjının ise negatif bölgeden %6,3’e çıkması, operasyonel verimlilik açısından güçlü bir sinyal. Bu iyileşme sürdürülebilirse şirketin yüksek borçluluk baskısını azaltma ve nakit üretimini güçlendirme potansiyeli bulunuyor.
Bununla birlikte yatırımcı açısından üç ana risk öne çıkıyor:
- Satış büyümesinin %13,9 ile enflasyonun altında kalması, reel talebin ve hacim büyümesinin henüz güçlü olmadığını gösteriyor.
- Net borcun 8,1 milyar TL’ye yükselmesi ve net borç/FAVÖK oranının mevcut dönem kârı üzerinden yaklaşık 13,9 kat olması, finansman riskini yüksek tutuyor.
- Net kârın 1,3 milyar TL’lik net parasal pozisyon kazancına güçlü biçimde bağlı olması, kâr kalitesinin operasyonel sonuçlardan daha kırılgan olduğunu gösteriyor.
Önümüzdeki dönemde izlenmesi gereken başlıklar; FAVÖK marjının %6,3 seviyesinin üzerine çıkıp çıkamayacağı, net borcun azalıp azalmayacağı, satışların enflasyonun üzerinde reel büyümeye dönüp dönmeyeceği ve operasyonel kârın net kâra daha güçlü yansıyıp yansımayacağıdır. Mevcut veriler, şirketin zarardan kâra geçerek toparlandığını gösteriyor; ancak bu toparlanmanın kalıcı bir bilanço iyileşmesine dönüşmesi henüz kanıtlanmış değil.
Yatırım tavsiyesi değildir.