
Açılış
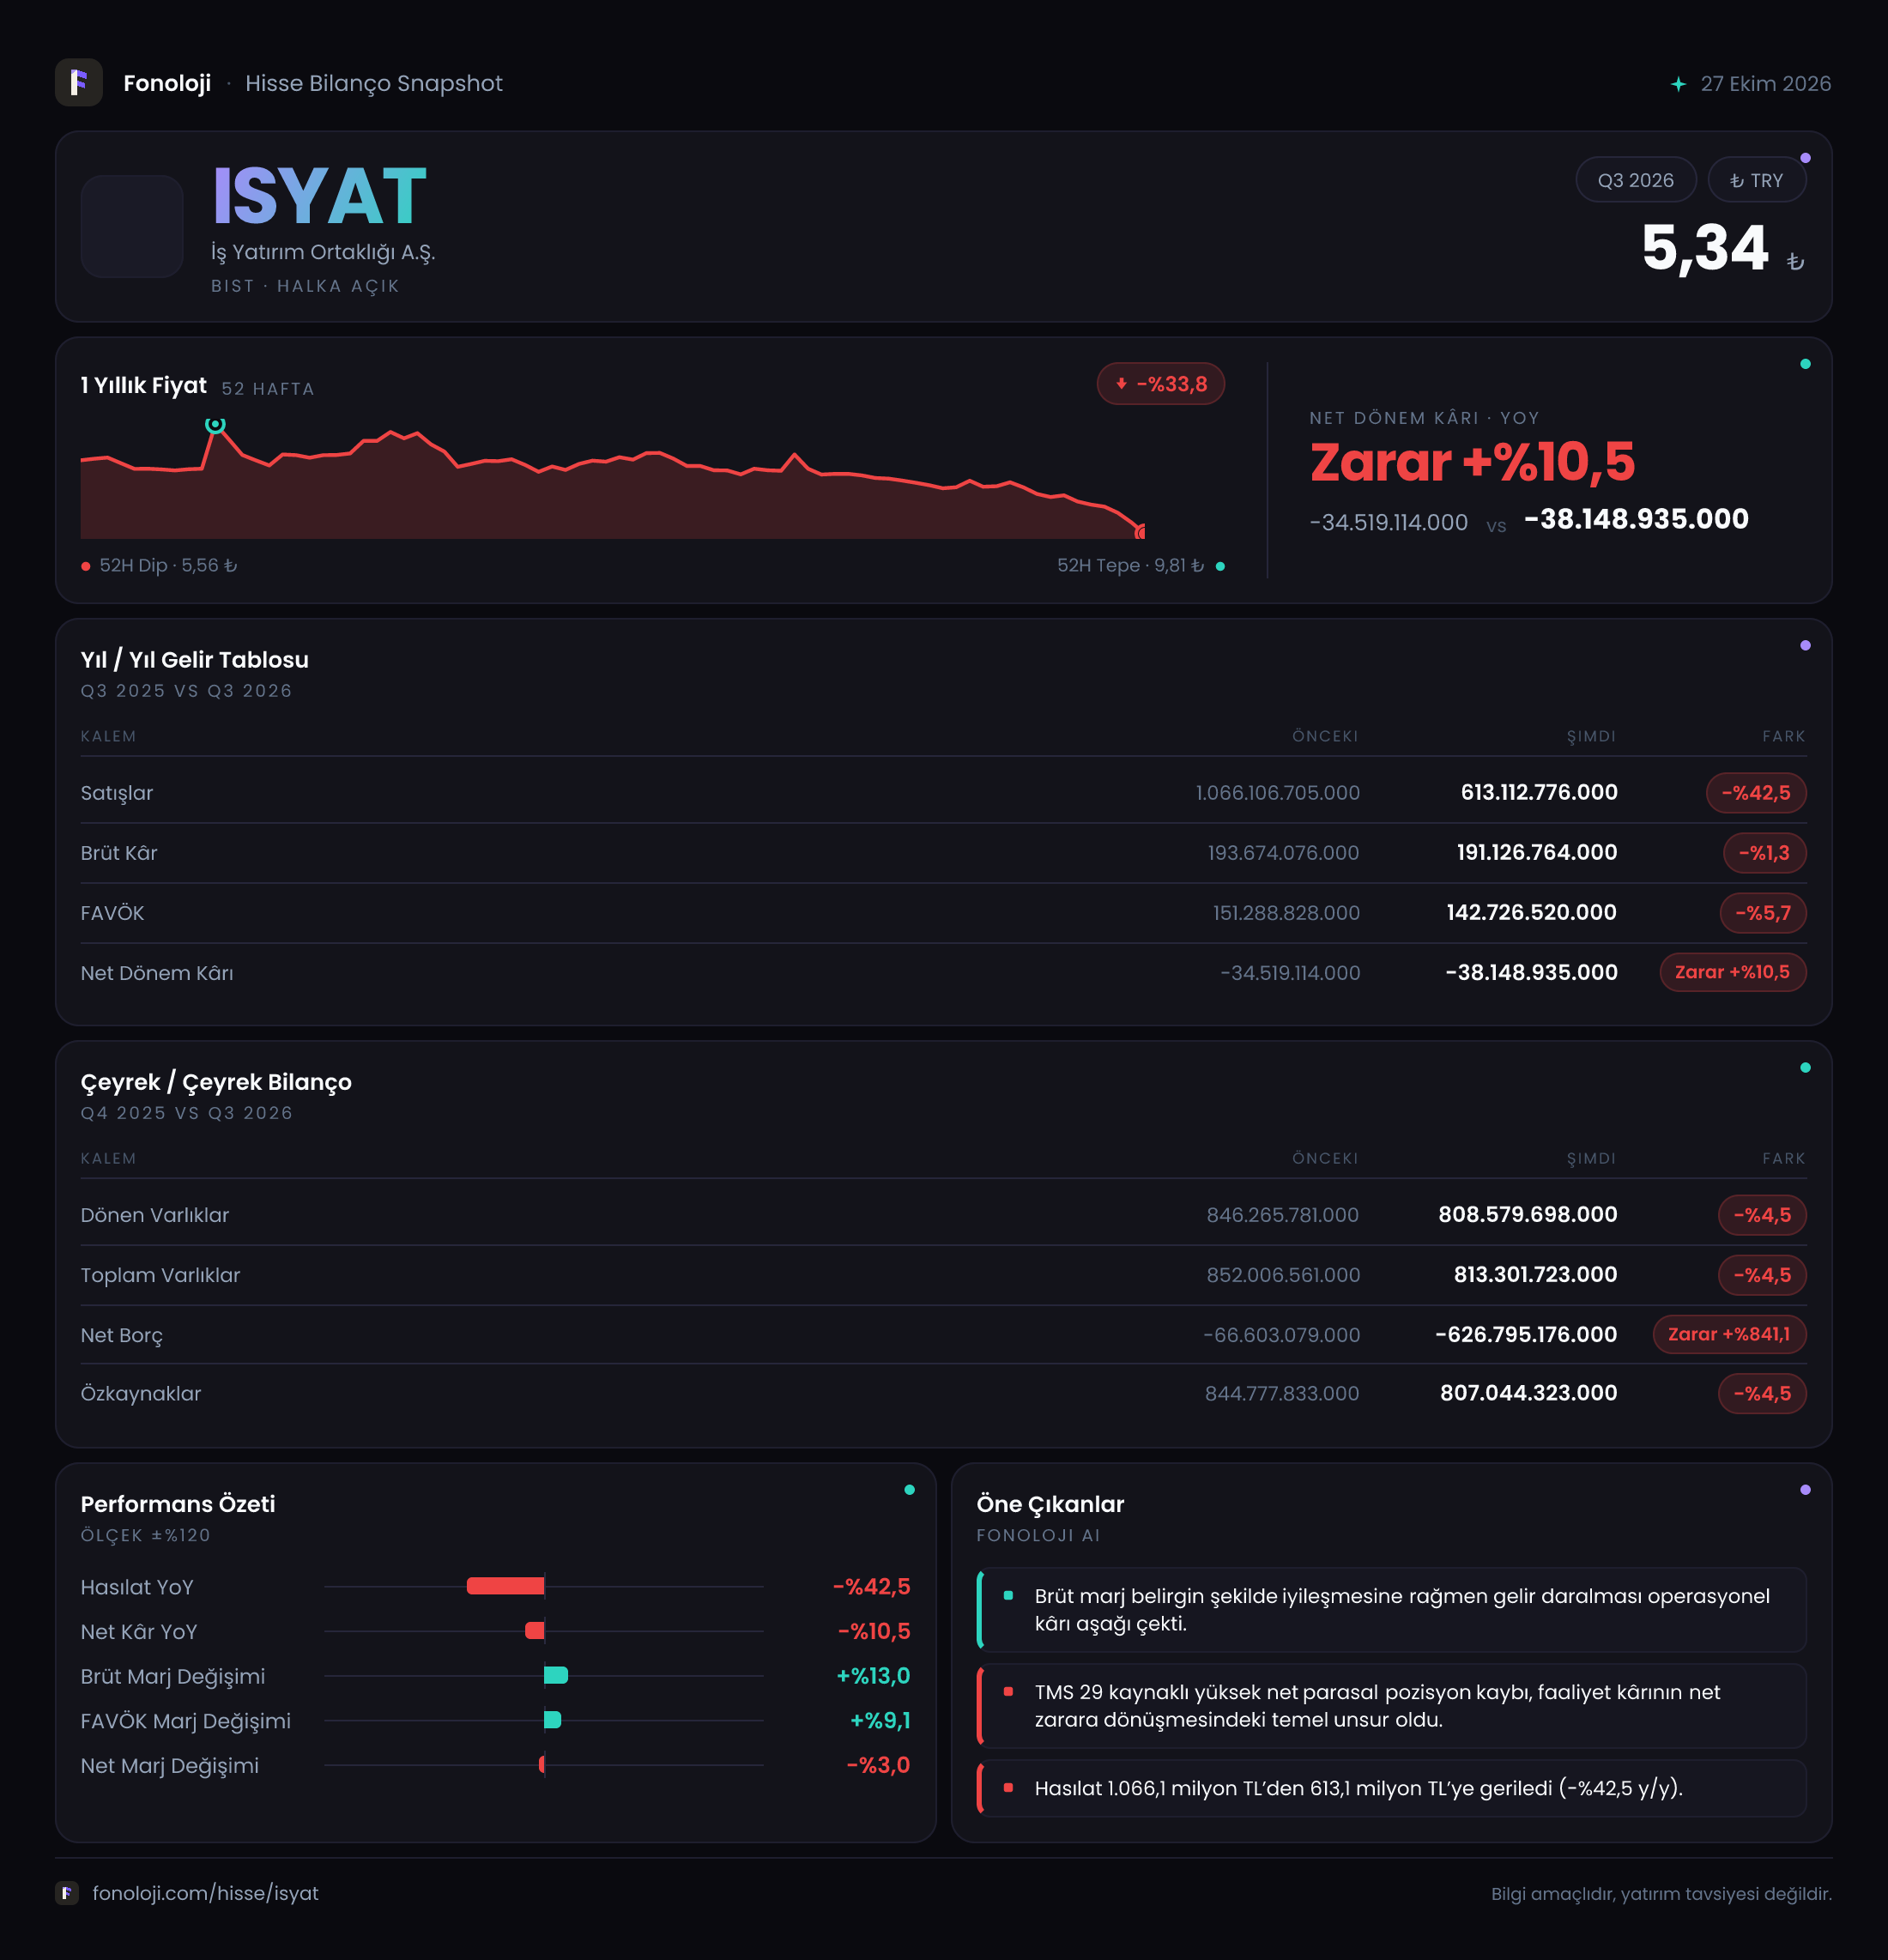
İş Yatırım Ortaklığı, temel olarak sermaye piyasası araçlarına yatırım yapan bir portföy şirketi olarak faaliyet gösteriyor. 2026/9A finansal sonuçlarının ana mesajı şu: satış gelirlerinde sert daralma yaşanırken, brüt kârlılık ve FAVÖK marjı belirgin biçimde iyileşmiş; ancak TAS 29 kaynaklı net parasal kayıp, şirketi yine net zararda bırakmış. Başka bir ifadeyle, faaliyet tarafındaki kârlılık tamamen kaybolmuş değil; fakat enflasyon muhasebesinin parasal pozisyon üzerindeki etkisi, bu kârlılığın net sonuca taşınmasını engelliyor. Bilanço ise borçluluk açısından oldukça güçlü ve şirketin varlıklarının neredeyse tamamı özkaynaklarla finanse ediliyor.
| Gösterge | 2026/9A | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 613,1 milyon TL | 1,1 milyar TL | -%42,5 | | Brüt kâr | 191,1 milyon TL | 193,7 milyon TL | -%1,3 | | FAVÖK | 142,7 milyon TL | 151,3 milyon TL | -%5,7 | | Net dönem kârı | -38,1 milyon TL | -34,5 milyon TL | -%10,5 | | Net nakit pozisyonu | 626,8 milyon TL | 66,6 milyon TL | Belirgin artış |
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki yaklaşık 1,1 milyar TL seviyesinden 613,1 milyon TL’ye geriledi. Bu, nominal olarak %42,5 gibi oldukça sert bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca reel olarak daraldığını değil, nominal bazda da ciddi biçimde küçüldüğünü vurgulamak gerekiyor.
Portföy şirketlerinde satış kalemi, klasik sanayi veya perakende şirketlerindeki kadar doğrudan operasyonel hacmi göstermeyebilir. Menkul kıymet alım-satım işlemleri, portföy değerlemeleri ve dönemsel piyasa koşulları satış gelirlerinde yüksek oynaklık yaratabilir. Bu nedenle %42,5’lik gerileme, tek başına portföy performansının tamamını açıklamaz; ancak şirketin gelir üretme kapasitesinin geçen yılın aynı dönemine göre zayıfladığını açık biçimde gösterir.
Buna karşın brüt kârın 193,7 milyon TL’den 191,1 milyon TL’ye yalnızca %1,3 gerilemesi dikkat çekiyor. Yani satışlardaki düşüş, brüt kâra aynı ölçüde yansımamış. Bu durum, şirketin daha düşük gelir hacmi üzerinde daha yüksek kârlılık üreten işlemlere veya portföy yapısına sahip olduğunu düşündürüyor. Ancak çeyreklik trend verisi bulunmadığı için bu iyileşmenin kalıcı mı yoksa belirli bir döneme özgü mü olduğunu henüz teyit etmek mümkün değil.
Brüt kâr marjı hesaplandığında tablo daha net hale geliyor: geçen yıl yaklaşık %17,6 olan marj, bu dönemde yaklaşık %31,2’ye yükselmiş. Bu, gelir kompozisyonunun kârlılık lehine değiştiğine işaret ediyor; ancak yatırımcıların marj artışını satış büyümesiyle karıştırmaması gerekiyor. Şirket daha az satıştan benzer brüt kâr üretmiş durumda.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 151,3 milyon TL’den 142,7 milyon TL’ye geriledi. Nominal düşüş %5,7 ile sınırlı kalırken, satışlardaki daralma %42,5 oldu. Bu nedenle FAVÖK marjı yaklaşık %13,8’den %23,3’e yükseldi. Faaliyet kârlılığı açısından bu, sonuçların en olumlu tarafı.
Brüt kâr ile FAVÖK arasındaki fark da sınırlı kalıyor. Bu fark, şirketin faaliyet giderlerinin brüt kâra oranla kontrol altında olduğunu gösteriyor. Nitekim brüt kâr marjı %31,2, FAVÖK marjı ise %23,3 seviyesinde. Aradaki yaklaşık 8 puanlık fark, faaliyet giderlerinin kârlılığı tamamen aşındırmadığını ortaya koyuyor.
Ancak faaliyet performansındaki bu olumlu görünüm net kâra taşınamamış. Şirket, geçen yıl 34,5 milyon TL net zarar açıklarken bu dönemde zarar 38,1 milyon TL’ye yükselmiş. Zararın %10,5 artması, FAVÖK’teki sınırlı gerilemeden daha olumsuz bir sonuç. Buradaki temel baskı, 176,1 milyon TL’lik net parasal pozisyon kaybı. Faaliyetlerden elde edilen FAVÖK, enflasyon muhasebesinin yarattığı parasal kaybı karşılamaya yetmemiş ve sonuçta net zarar oluşmuş.
Bilanço Sağlığı
Bilanço tarafı, gelir tablosundan daha güçlü bir görünüm sunuyor. Toplam varlıklar, önceki yıl sonundaki 852,0 milyon TL’den 813,3 milyon TL’ye gerilemiş; düşüş %4,5 seviyesinde. Bu daralma büyük ölçüde dönen varlıklardaki gerilemeden kaynaklanıyor. Dönen varlıklar 846,3 milyon TL’den 808,6 milyon TL’ye inerken, duran varlıklar 5,7 milyon TL’den 4,7 milyon TL’ye gerilemiş.
Özkaynaklar da aynı dönemde 844,8 milyon TL’den 807,0 milyon TL’ye düşmüş. Özkaynaklardaki %4,5’lik azalış, toplam varlıklardaki daralmayla paralel. Varlıkların yaklaşık %99’u özkaynaklarla finanse ediliyor. Bu oran, şirketin bilanço üzerinde düşük finansal kaldıraç kullandığını ve dış borca bağımlılığının sınırlı olduğunu gösteriyor.
Net borç kalemi ise özellikle dikkat çekici. Net borç -626,8 milyon TL seviyesinde; bu, şirketin borcundan çok daha yüksek nakit ve nakit benzeri finansal varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına geliyor. Önceki yıl sonundaki -66,6 milyon TL ile karşılaştırıldığında net nakit önemli ölçüde güçlenmiş. Bununla birlikte yatırım ortaklıklarında net nakit yorumlanırken portföydeki varlıkların likiditesi, piyasa değerleme riski ve nakdin hangi finansal araçlarda tutulduğu ayrıca izlenmeli.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında şirketin net parasal pozisyonu -176,1 milyon TL olarak gerçekleşmiş. Geçen yıl aynı dönemdeki -181,9 milyon TL’ye kıyasla kayıp %3,2 daha düşük; ancak mutlak tutar hâlâ oldukça yüksek. Bu kalem, şirketin enflasyon ortamında parasal varlık ve yükümlülüklerinin reel değerindeki değişimden kaynaklanan kaybı ifade ediyor.
Şirketin net nakit pozisyonu bulunmasına rağmen net parasal kayıp yazması ilk bakışta çelişkili görünebilir. Ancak net parasal pozisyon yalnızca “nakit var mı, borç var mı?” sorusuyla açıklanmaz; finansal varlıkların niteliği, enflasyona karşı korunma düzeyi ve parasal kalemlerin dönem içindeki hareketleri de önemlidir. Bu nedenle 626,8 milyon TL net nakit, otomatik olarak TAS 29 kaynaklı kaybın ortadan kalkacağı anlamına gelmiyor.
Buradaki yatırımcı mesajı net: şirketin bilançosu güçlü olsa da, yüksek enflasyon finansal sonuçlarda önemli bir muhasebe baskısı yaratmaya devam ediyor. Net parasal kayıp faaliyet kârını aşabildiği sürece, güçlü FAVÖK marjı tek başına pozitif net kâr için yeterli olmayabilir.
Yatırımcı için Ne Anlama Geliyor?
İş Yatırım Ortaklığı’nın 2026/9A sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışlar sert düşmesine rağmen brüt kâr marjının %17,6’dan %31,2’ye, FAVÖK marjının ise %13,8’den %23,3’e yükselmesi dikkat çekiyor. Bu, portföy gelirlerinin daha kârlı bir yapıya dönüştüğünü gösteriyor.
- Bilanço tarafında, 626,8 milyon TL net nakit ve 807,0 milyon TL özkaynak şirketi finansal borç baskısından uzak tutuyor.
- Risk tarafında, satışların enflasyonun çok gerisinde kalması ve net zararın 38,1 milyon TL’ye yükselmesi önemli uyarılar. Faaliyet kârlılığı, TAS 29 kaynaklı 176,1 milyon TL’lik parasal kaybı telafi edemiyor.
- Çeyreklik veri bulunmadığı için marj iyileşmesinin sürekliliği, portföy gelirlerinin hangi kaynaklardan geldiği ve net nakit pozisyonunun nasıl değerlendirildiği konusunda yeni dönem sonuçlarını beklemek gerekiyor.
Özetle şirketin bilançosu sağlam, borçluluğu düşük ve faaliyet marjları geçen yıla göre daha iyi. Buna karşılık gelir hacmindeki sert gerileme ve yüksek net parasal kayıp, net kârlılığı baskılamayı sürdürüyor. Bu nedenle ISYAT’ta takip edilmesi gereken ana başlık, yalnızca portföyün büyüklüğü değil; bu portföyün enflasyon karşısında sürdürülebilir reel getiri üretip üretemediği olacak.
Yatırım tavsiyesi değildir.