
Açılış
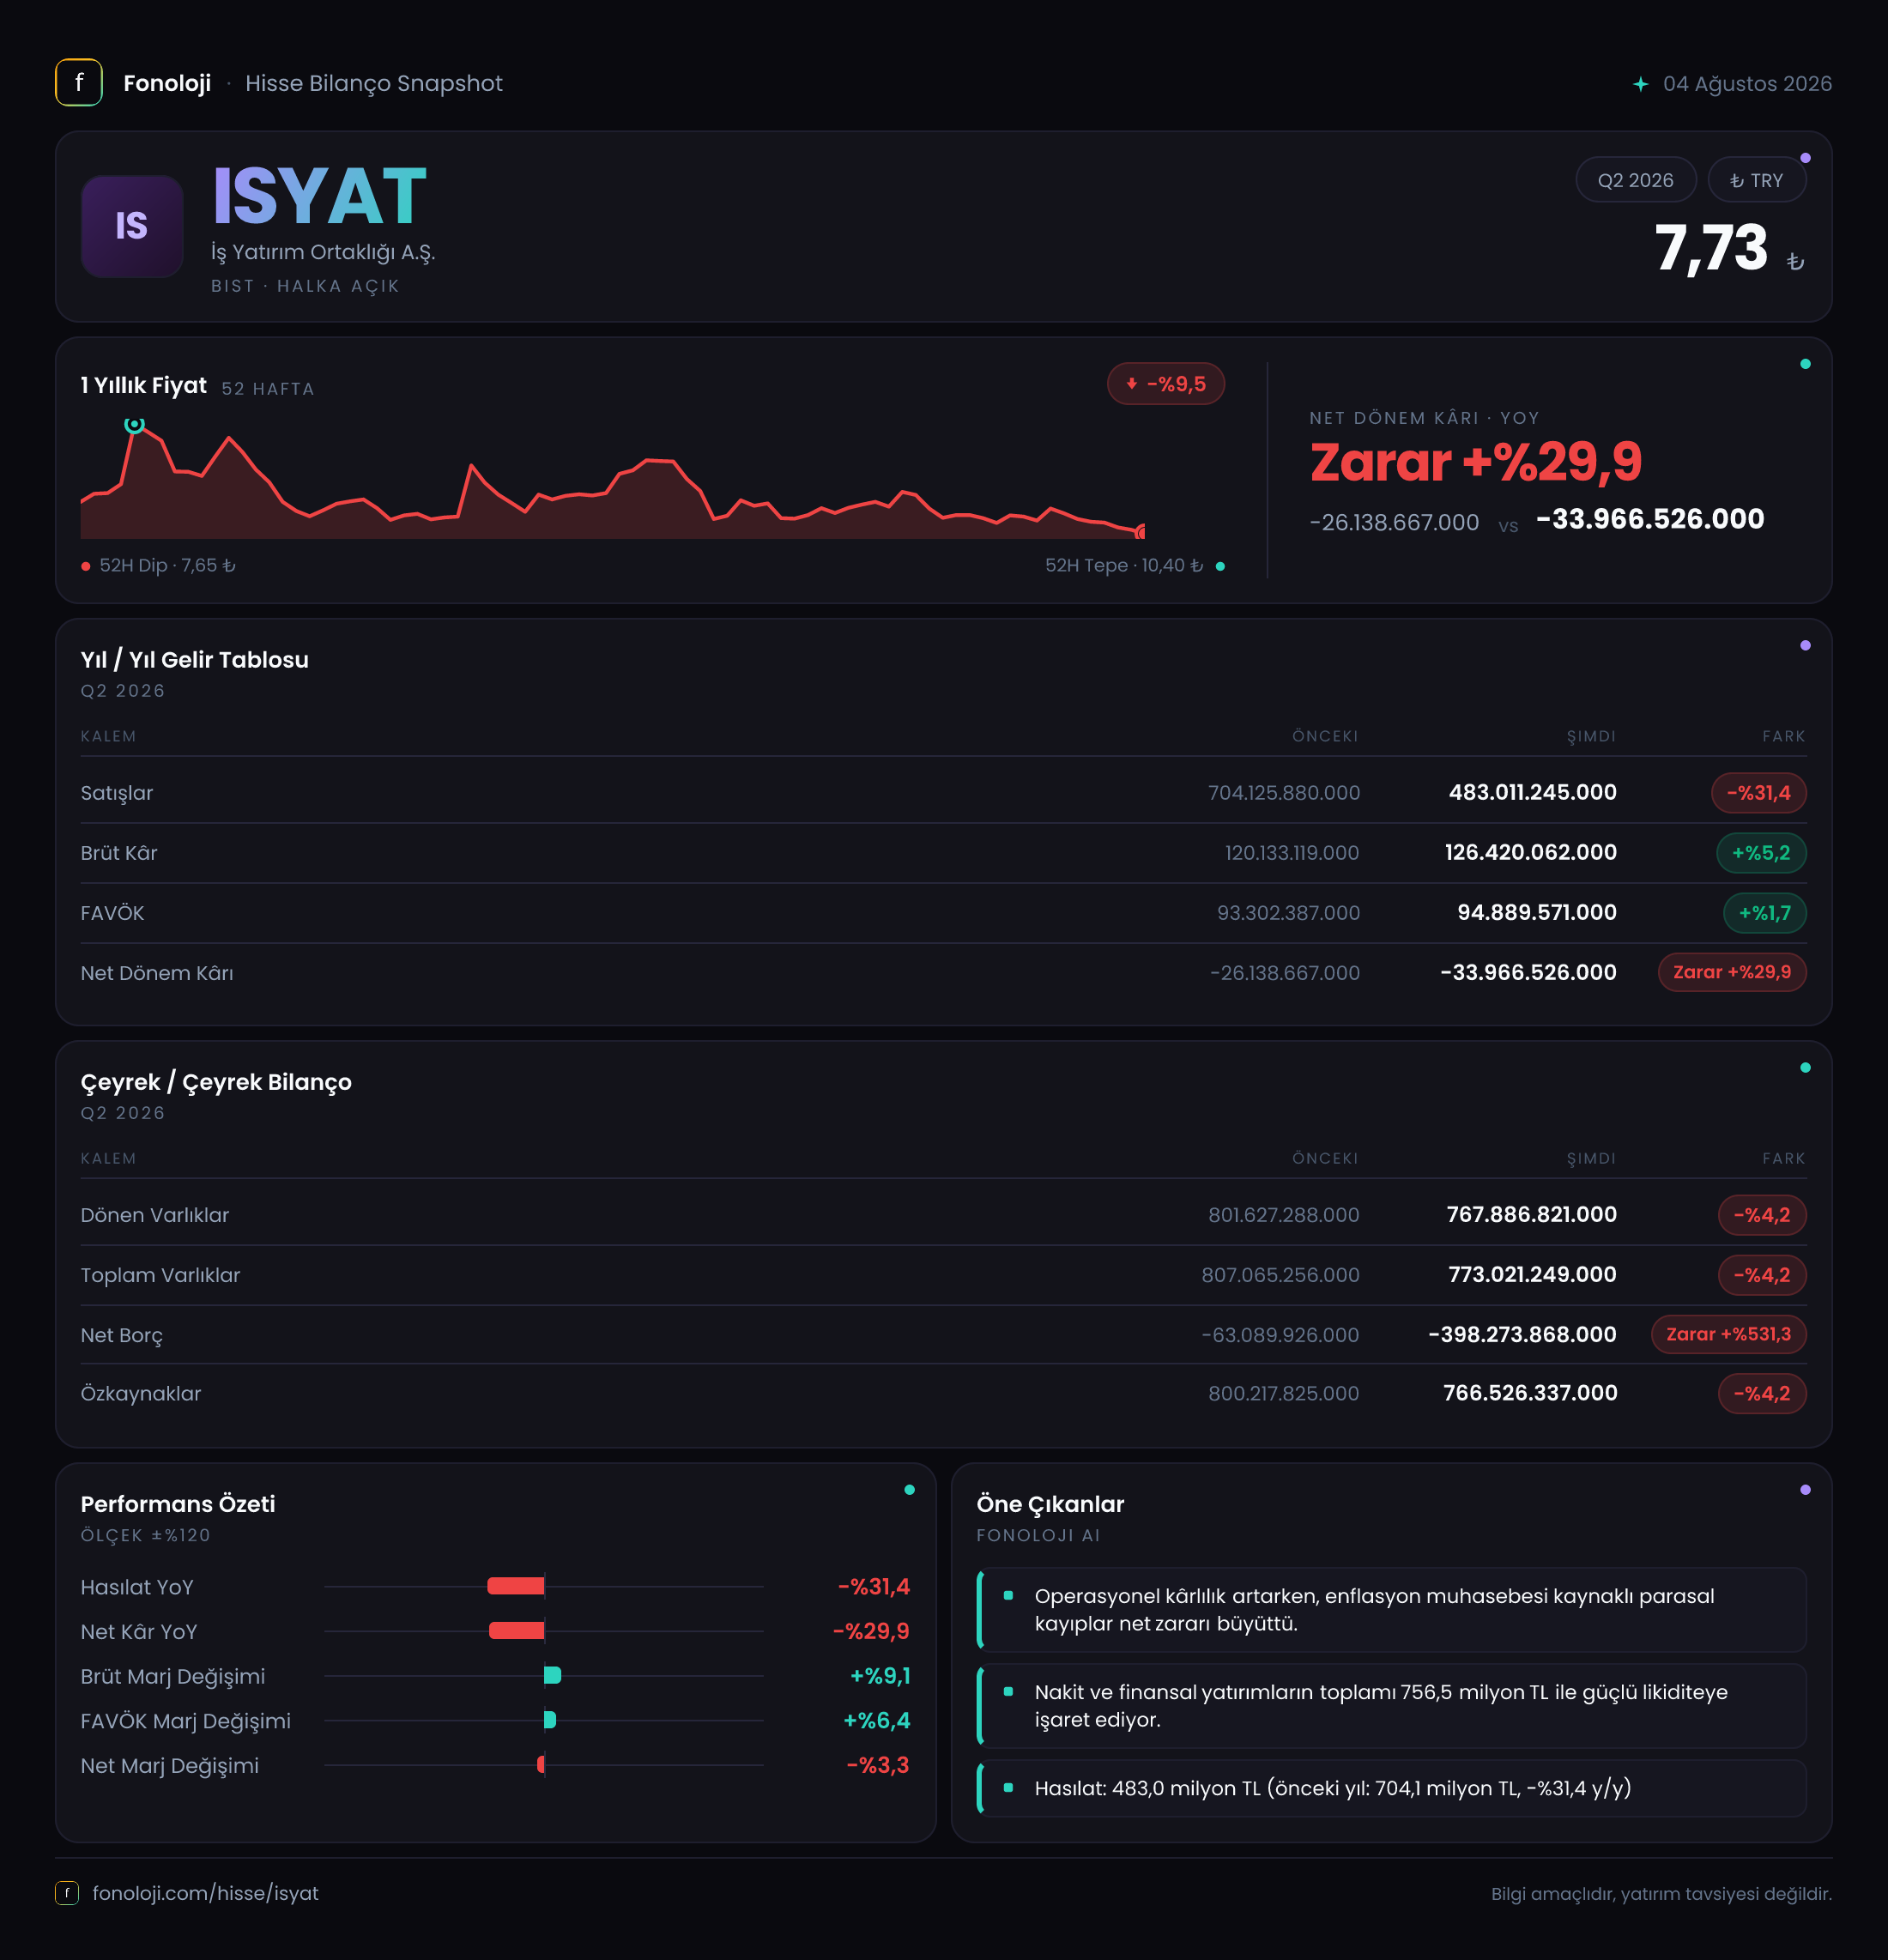
İş Yatırım Ortaklığı, bilançosunda ağırlıklı olarak dönen varlık taşıyan ve sonuçları portföy performansı ile finansal piyasa koşullarından etkilenen bir yatırım ortaklığıdır. 2026/6AB sonuçlarının ana mesajı, satış gelirlerindeki daralmaya karşın brüt kârlılığın belirgin şekilde iyileşmesi; ancak enflasyon muhasebesi kaynaklı net parasal kayıp ve diğer etkiler nedeniyle şirketin net zarardan çıkamamasıdır. Altı aylık dönemde satışlar geçen yılın aynı dönemine göre %31,4 azalırken, brüt kâr %5,2 arttı. Buna rağmen net zarar 34,0 milyon TL’ye yükseldi. Bilanço tarafında ise şirketin net nakit pozisyonu ciddi biçimde güçlendi ve finansal borçluluk açısından rahat bir görünüm oluştu.
Satış Hikayesi
Şirketin 2026/6AB satışları 483,0 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 704,1 milyon TL idi. Böylece satışlar nominal olarak %31,4 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların bu ölçekte azalması reel bazda daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılki satış seviyesini koruyamamış değil, enflasyon etkisi dikkate alındığında faaliyet hacminde daha belirgin bir küçülme yaşamış görünüyor.
Bununla birlikte, yatırım ortaklıklarında satış kaleminin geleneksel sanayi şirketlerindeki ciro gibi okunmaması gerekir. Portföyden yapılan satışların zamanlaması, menkul kıymet fiyatları ve yatırım stratejisi, dönemsel geliri önemli ölçüde değiştirebilir. Bu nedenle satışlardaki düşüş, tek başına portföy performansının tamamen bozulduğu anlamına gelmez; ancak gelir üretiminin geçen yıla göre zayıfladığını net biçimde gösterir.
Daha dikkat çekici nokta, satışlar gerilerken brüt kârın artmasıdır. Şirketin brüt kârı 120,1 milyon TL’den 126,4 milyon TL’ye yükseldi. Bu gelişme, satış kompozisyonunun veya portföy işlemlerinin geçen yıla göre daha kârlı hale gelmiş olabileceğini düşündürüyor; ancak eldeki veriler bunun hangi kalemlerden kaynaklandığını ayrıştırmaya izin vermiyor. Çeyreklik trend verisi bulunmadığı için bu iyileşmenin sürdürülebilir olup olmadığını şu aşamada söylemek mümkün değil.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %17,1 seviyesinden %26,2’ye yükseldi. Satışların yaklaşık üçte bir oranında azalmasına rağmen marjın genişlemesi, şirketin daha düşük gelir hacmi üzerinden daha yüksek kârlılık üretmeye başladığını gösteriyor. Bu, portföy işlemlerinin niteliği açısından olumlu bir sinyal; ancak yüksek marjın devamı, önümüzdeki dönemlerde satış hacmi kadar portföy dağılımına ve piyasa koşullarına bağlı olacak.
Şirket bu dönemde 94,9 milyon TL FAVÖK açıkladı. Buna göre FAVÖK marjı yaklaşık %19,6 seviyesinde bulunuyor. Geçen yıl için karşılaştırılabilir FAVÖK verisi paylaşılmadığından, faaliyet kârlılığındaki değişimi doğrudan yıllık bazda ölçemiyoruz. Ayrıca yatırım ortaklığı yapısında FAVÖK, sanayi veya hizmet şirketlerindeki kadar güçlü bir performans göstergesi olmayabilir. Portföy değerlemeleri, menkul kıymet alım-satım sonuçları ve finansal gelir-giderler şirketin nihai sonucunda daha belirleyici olabilir.
Net kâr tarafında tablo daha zayıf. Şirket 34,0 milyon TL net zarar açıkladı; geçen yılın aynı dönemindeki zarar 26,1 milyon TL idi. Zararın %29,9 büyümesi, brüt kâr ve FAVÖK üretimindeki iyileşmenin net sonuca taşınamadığını gösteriyor. Satışlara oranla net zarar marjı yaklaşık -%7,0 seviyesinde; geçen yıl bu oran yaklaşık -%3,7 idi. Dolayısıyla şirketin operasyonel veya portföy bazlı brüt kârlılığı iyileşmiş olsa da, finansal sonuçlar ve enflasyon muhasebesi net kârlılığı aşağı çekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna göre daha güçlü bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 807,1 milyon TL’den 773,0 milyon TL’ye geriledi. Bu, %4,2’lik sınırlı bir küçülme anlamına geliyor. Varlıkların 767,9 milyon TL’si dönen varlıklardan oluşuyor; bu da toplam varlıkların yaklaşık %99,3’ünün kısa vadeli ve likit nitelikte olduğunu gösteriyor. Duran varlıkların yalnızca 5,1 milyon TL olması, bilançonun sabit kıymet yatırımlarından ziyade finansal varlıklar ve işletme sermayesi etrafında şekillendiğine işaret ediyor.
Özkaynaklar 800,2 milyon TL’den 766,5 milyon TL’ye indi. %4,2’lik bu düşüş, büyük ölçüde dönem zararının özkaynaklara yansımasıyla uyumlu. Buna rağmen özkaynaklar hâlâ toplam varlıkların yaklaşık %99,2’sini finanse ediyor. Bu oran, şirketin dış borca bağımlılığının çok düşük olduğunu gösteren güçlü bir bilanço özelliği.
Net borç kalemi ise özellikle olumlu. Net borç, önceki yıl sonundaki -63,1 milyon TL’den -398,3 milyon TL’ye geriledi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Net nakit pozisyonunun 335,2 milyon TL iyileşmesi, şirketin finansal esnekliğini artırıyor. FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık -4,2x seviyesinde; bu da borçluluk değil, güçlü net nakit taşıyan bir yapıyı ifade ediyor. Ancak bu nakdin ne kadarının kısa vadeli piyasa dalgalanmalarına açık olduğu, bilançonun kalitesi açısından ayrıca izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi şirketin net sonucunu belirgin biçimde aşağı çekiyor. Net parasal pozisyon geçen yıl -117,0 milyon TL iken bu dönemde -125,9 milyon TL oldu. Böylece parasal kayıp %7,6 arttı. Negatif net parasal pozisyon, şirketin enflasyon ortamında parasal yükümlülükleri veya parasal varlık yapısı nedeniyle satın alma gücü kaybı yazdığını gösteriyor.
Bu kalem, şirketin operasyonel kârlılığı ile muhasebe kaynaklı net sonucu arasında önemli fark yaratıyor. Nitekim brüt kâr artarken net zarar büyüdü. 125,9 milyon TL’lik net parasal kayıp, açıklanan 34,0 milyon TL’lik net zararın temel baskı unsurlarından biri. Bununla birlikte TAS 29 etkisi doğrudan nakit çıkışı anlamına gelmez; daha çok enflasyonun parasal bilanço üzerindeki muhasebesel etkisini yansıtır. Yatırımcı açısından doğru yaklaşım, bu kalemi görmezden gelmek değil, nakit yaratımı ile muhasebe kârlılığını birbirinden ayırarak değerlendirmektir.
Yatırımcı için Ne Anlama Geliyor?
İş Yatırım Ortaklığı’nın 2026/6AB sonuçları iki farklı hikâye anlatıyor:
- Fırsat tarafında, brüt kâr marjının %17,1’den %26,2’ye yükselmesi ve güçlü net nakit pozisyonu dikkat çekiyor.
- Risk tarafında, satışlardaki %31,4’lük düşüş, reel gelir üretiminin zayıfladığını gösteriyor.
- Net zararın 34,0 milyon TL’ye çıkması, operasyonel marj iyileşmesinin henüz hissedar kârlılığına dönüşmediğini ortaya koyuyor.
- Çeyreklik veri bulunmadığından, brüt marj artışının kalıcı mı yoksa dönemsel mi olduğu konusunda yeni raporları beklemek gerekiyor.
- TAS 29 kaynaklı 125,9 milyon TL’lik net parasal kayıp, yüksek enflasyon devam ettiği sürece net kârlılık üzerinde önemli baskı yaratabilir.
Özetle şirketin bilançosu oldukça düşük borçluluk ve yüksek özkaynak gücüyle sağlam; ancak gelir daralması ve net zarar, kârlılık hikâyesinin henüz tamamlanmadığını gösteriyor. Yatırımcıların özellikle gelecek dönemlerde satışların toparlanıp toparlanmadığını, brüt marjın korunup korunmadığını ve net parasal kaybın net kâr üzerindeki etkisini birlikte izlemesi gerekiyor. Yatırım tavsiyesi değildir.