
Açılış
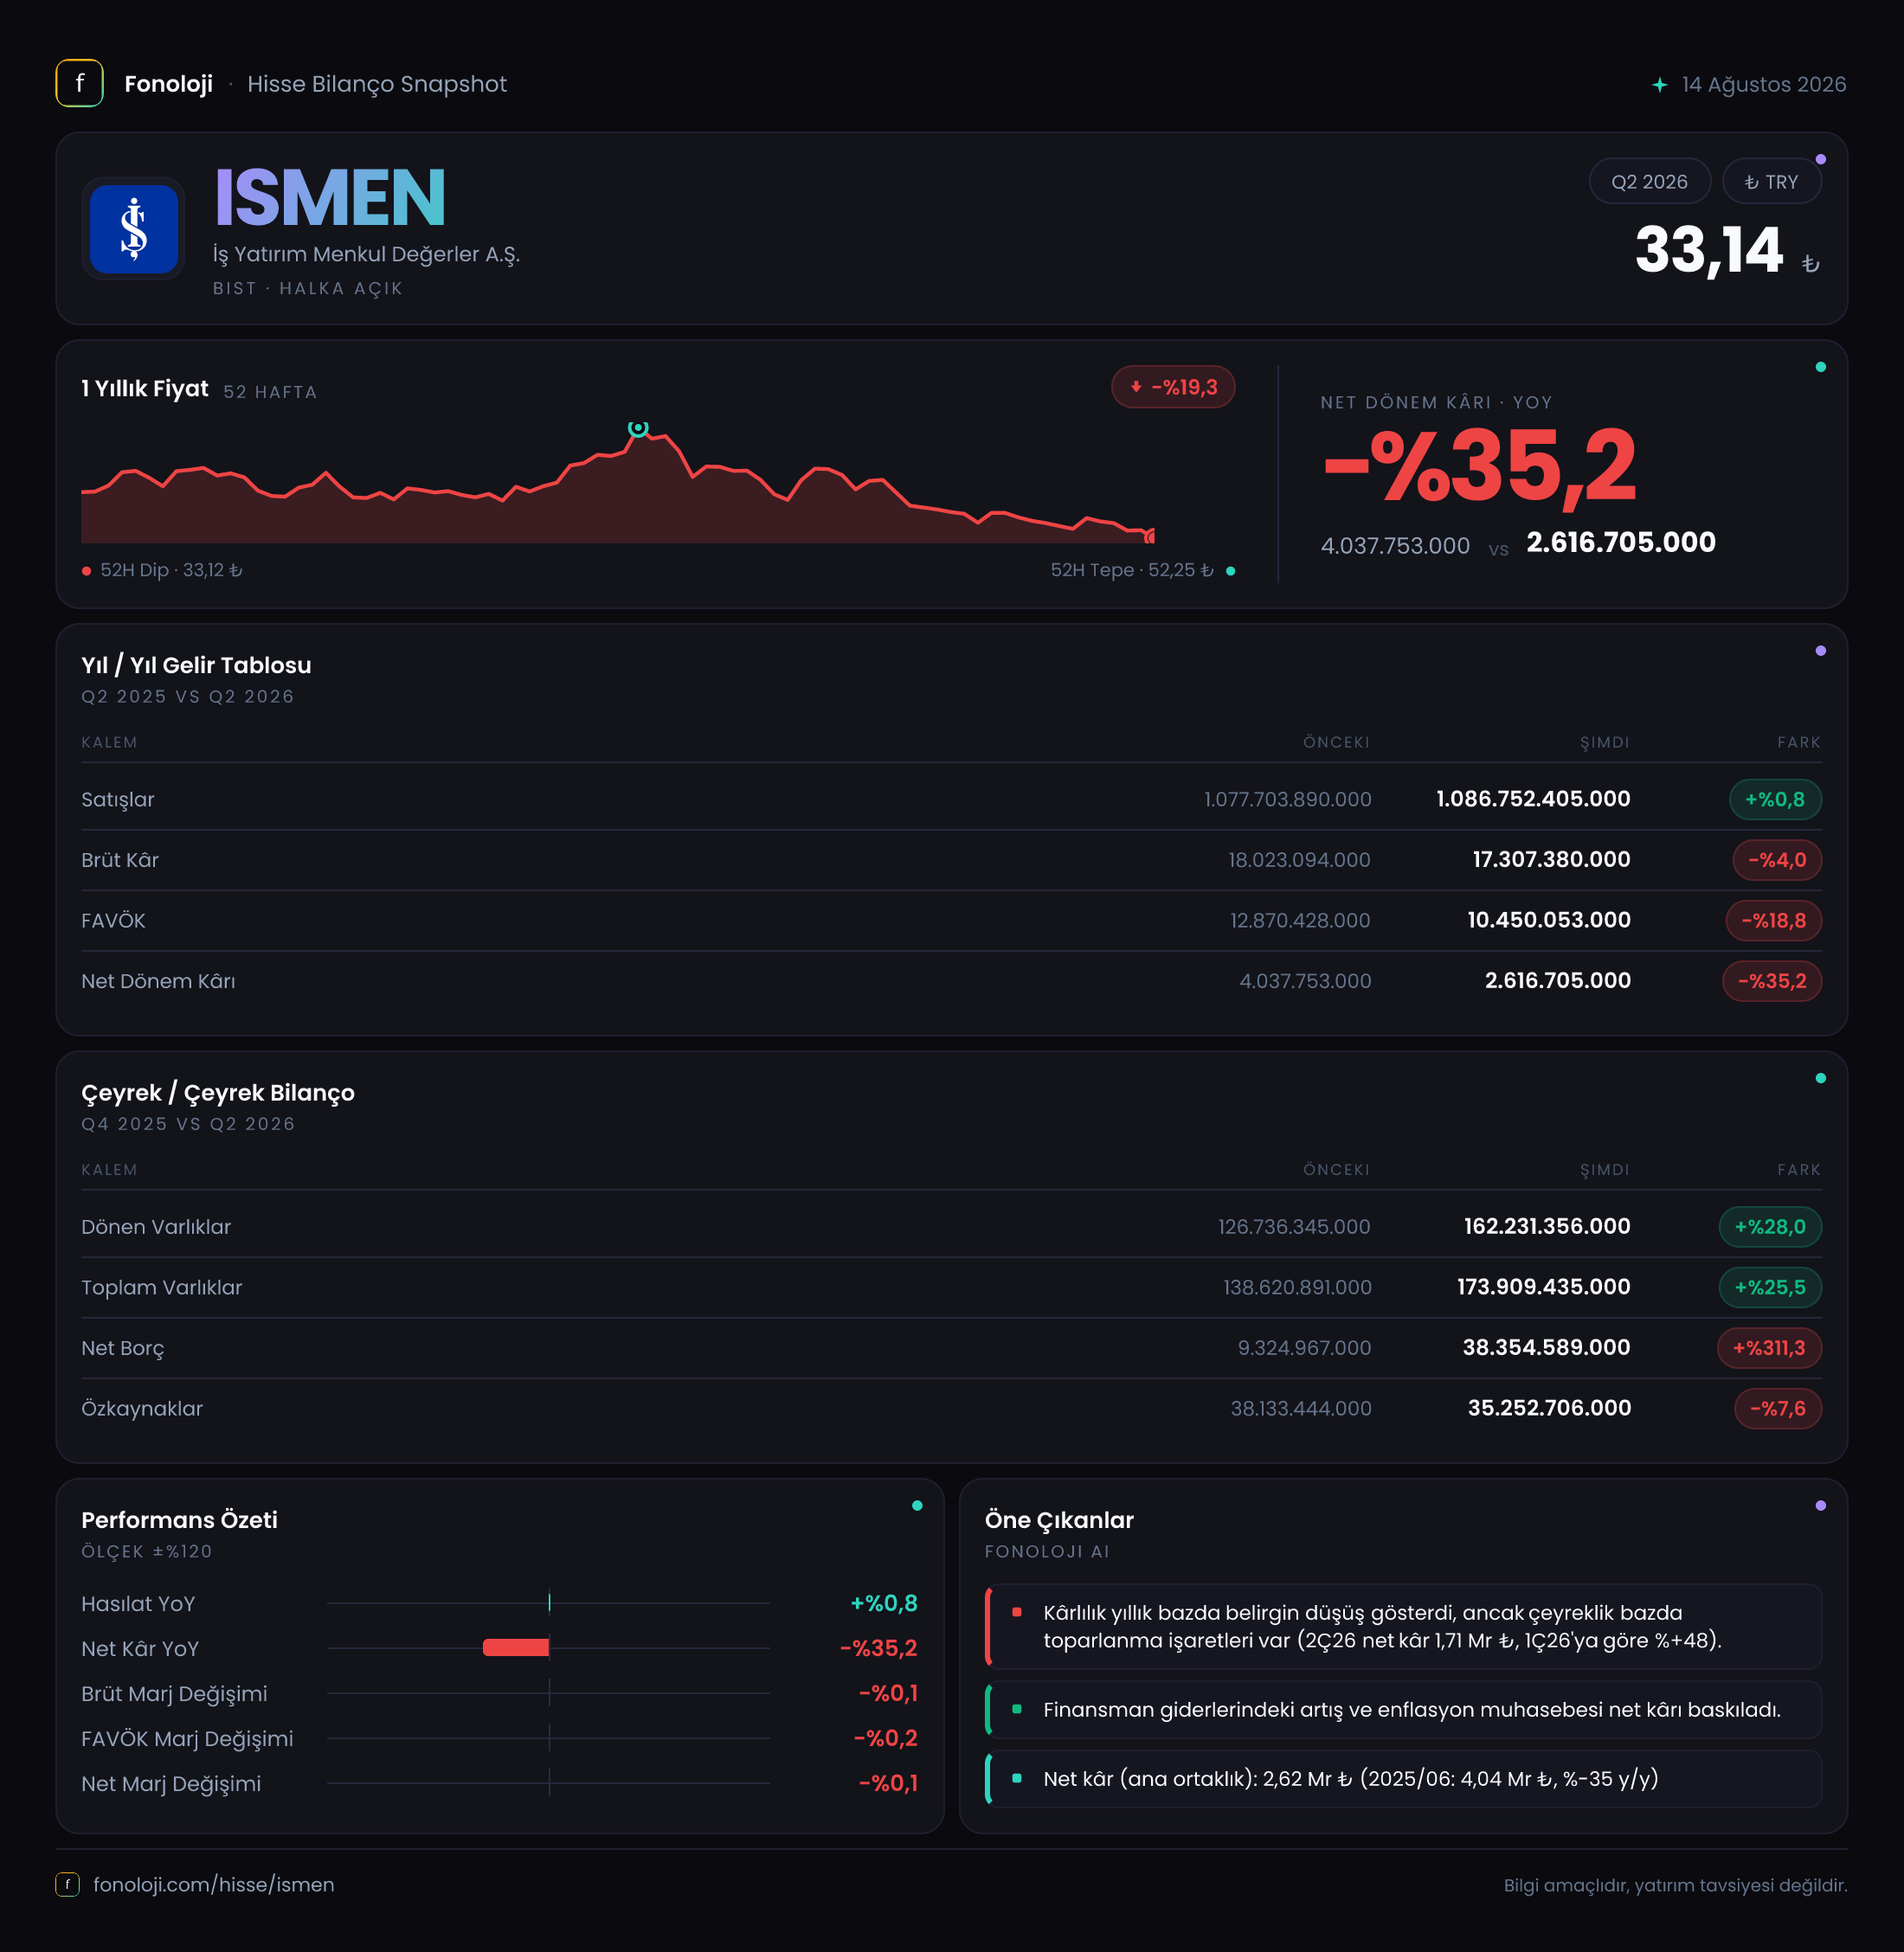
İş Yatırım Menkul Değerler, sermaye piyasası aracılık faaliyetleri, yatırım bankacılığı, portföy yönetimi ve finansal piyasa işlemleri üzerinden gelir üreten bir finansal hizmet şirketidir. 2026/6AB sonuçlarının ana mesajı, işlem hacmini temsil eden satışların nominal olarak korunmasına karşın kârlılığın belirgin biçimde zayıfladığı yönünde. Satışlar yalnızca %0,8 artarken brüt kâr %4,0, FAVÖK %18,8 ve net dönem kârı %35,2 geriledi. Bilançoda varlıklar büyürken net borcun hızlı yükselmesi ve özkaynakların daralması, gelir tablosundaki marj baskısına ek olarak finansman ve bilanço kalitesinin de yakından izlenmesini gerektiriyor.
| Gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 1.086,8 milyar TL | 1.077,7 milyar TL | %0,8 | | Brüt kâr | 17,3 milyar TL | 18,0 milyar TL | -%4,0 | | FAVÖK | 10,5 milyar TL | 12,9 milyar TL | -%18,8 | | Net dönem kârı | 2,6 milyar TL | 4,0 milyar TL | -%35,2 |
Satış Hikayesi
İş Yatırım’ın ilk altı aylık satışları 1.086,8 milyar TL’ye yükseldi. Mutlak olarak bakıldığında satış tabanı korunmuş görünüyor; ancak artış oranı yalnızca %0,8 seviyesinde kaldı. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir dönemde bu büyüme, satışların reel olarak zayıfladığına işaret ediyor. Başka bir ifadeyle şirket, nominal gelirini geçen yılın aynı dönemine yakın tutmuş olsa da fiyat artışlarının gerisinde kalmış durumda.
Burada finansal aracı kurumların gelir yapısı nedeniyle “satışlar” kalemini sanayi şirketlerindeki gibi değerlendirmemek gerekir. Sermaye piyasası işlem hacimleri, halka arz ve kurumsal finansman faaliyetleri, faiz ve menkul kıymet getirileri gibi unsurlar gelirleri dönemden döneme önemli ölçüde etkileyebilir. Bu nedenle satışların korunması tek başına olumlu bir hikâye oluşturmuyor; önemli olan bu gelirin ne kadarının kâra dönüştürülebildiği.
Mevcut veri yalnızca geçen yılın aynı dönemini gösteriyor. Bu nedenle 2026’nın ilk ve ikinci çeyreği arasındaki satış ivmesi veya son çeyrekte toparlanma olup olmadığı konusunda sağlıklı bir değerlendirme yapmak mümkün değil. Çeyreklik trend için şirketin sonraki ara dönem raporlarını beklemek gerekiyor. Özellikle satışlar yatay kalırken kârın gerilemesi, gelir kompozisyonu ve faaliyet giderleri tarafının daha kritik hale geldiğini gösteriyor.
Kârlılık
Kârlılık tablosunda aşağı yönlü hareket, satışlardaki zayıflıktan daha belirgin. Brüt kâr 18,0 milyar TL’den 17,3 milyar TL’ye inerken brüt kâr marjı yaklaşık %1,7’den %1,6’ya geriledi. Marj seviyesindeki düşüş ilk bakışta sınırlı görünse de finansal hizmet şirketlerinde düşük marj tabanı nedeniyle küçük değişimler dahi kâr üzerinde anlamlı etki yaratabilir.
FAVÖK 12,9 milyar TL’den 10,5 milyar TL’ye düşerek %18,8 azaldı. Buna göre FAVÖK marjı yaklaşık %1,2’den %1,0’a geriledi. Satışların nominal olarak korunmasına rağmen operasyonel kârlılığın daha hızlı daralması, faaliyet giderlerinin gelirlerden daha hızlı arttığını veya gelirlerin daha düşük marjlı alanlara kaydığını düşündürüyor. Veriler, bu değişimin hangi kalemden kaynaklandığını ayrıştırmıyor; ancak sonuç itibarıyla şirketin ana faaliyetlerinden yarattığı kâr gücü zayıflamış durumda.
Net dönem kârı ise 4,0 milyar TL’den 2,6 milyar TL’ye gerileyerek %35,2 düştü. Net kâr marjı yaklaşık %0,4’ten %0,2’ye indi. Böylece brüt kârdan FAVÖK’e, FAVÖK’ten net kâra kadar tüm seviyelerde marj sıkışması görülüyor. Net kârdaki düşüşün FAVÖK’ten daha sert olması, faaliyet kârlılığındaki gerilemeye ek olarak finansman, parasal pozisyon veya diğer faaliyet dışı kalemlerin de net sonucu aşağı çektiğini gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %25,5 artarak 173,9 milyar TL’ye ulaştı. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 126,7 milyar TL’den 162,2 milyar TL’ye çıkarak %28,0 yükseldi. Duran varlıklar ise %1,7 geriledi ve 11,7 milyar TL seviyesine indi. Dolayısıyla büyüme, uzun vadeli yatırım kapasitesinden çok kısa vadeli varlık ve finansal pozisyonlarda gerçekleşmiş görünüyor.
Buna karşılık net borç 9,3 milyar TL’den 38,4 milyar TL’ye yükseldi. Tutar bazında 29,1 milyar TL’lik artış ve oransal olarak %311,3’lük sıçrama, bilançonun finansman tarafında önemli bir değişime işaret ediyor. Net borcun altı aylık FAVÖK’e oranı yaklaşık 3,7x seviyesinde. Bu hesap yıllıklaştırılmamış altı aylık FAVÖK üzerinden yapıldığı için doğrudan yıllık borçluluk oranı olarak okunmamalı; yine de geçen yıl sonundaki düşük borç seviyesine kıyasla belirgin bir kaldıraç artışı olduğunu ortaya koyuyor.
Finansal aracı kurumlarda borçlanma, müşteri işlemleri ve menkul kıymet pozisyonlarının finansmanı nedeniyle sanayi şirketlerinden farklı yorumlanmalıdır. Buna rağmen borcun bu hızda artması, faiz maliyeti, likidite yönetimi ve piyasa oynaklığına karşı hassasiyeti artırabilir. Özkaynaklar da 38,1 milyar TL’den 35,3 milyar TL’ye gerileyerek %7,6 düştü. Net kâr üretilmesine rağmen özkaynakların azalması, sermaye hareketleri, temettü veya değerleme etkileri gibi veri setinde ayrıntısı bulunmayan unsurların incelenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
İş Yatırım’ın net parasal pozisyonu -4,4 milyar TL’den -3,8 milyar TL’ye yükseldi. Buradaki negatif işaret, şirketin enflasyon muhasebesi kapsamında net parasal kayıp taşıdığını gösteriyor. Kayıp tutarının mutlak olarak 0,6 milyar TL azalması ve negatif etkinin %13,3 hafiflemesi olumlu bir gelişme; ancak şirket hâlâ net parasal pozisyon kaleminde kârını aşağı çeken bir etkiyle karşı karşıya.
TAS 29 kapsamında nakit ve benzeri parasal varlıklar enflasyon karşısında değer kaybederken, parasal yükümlülük taşıyan şirketler bazı dönemlerde net parasal kazanç elde edebilir. İş Yatırım’da bu dönemde sonuç negatif kaldığı için parasal varlık ve yükümlülük kompozisyonu şirket aleyhine çalışmış. Negatif etkinin azalması net kâr üzerindeki baskıyı hafifletmiş olsa da, net kârdaki %35,2’lik gerilemeyi önlemeye yetmemiş. Bu nedenle yatırımcı, operasyonel kârlılığın yanı sıra net parasal pozisyonun yönünü de takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
2026/6AB sonuçları, İş Yatırım’da faaliyet hacminin korunduğunu fakat bu hacmin kâra dönüşme kapasitesinin zayıfladığını gösteriyor. Fırsat tarafında, sermaye piyasası faaliyetlerinde işlem hacimlerinin ve kurumsal finansman işlerinin canlanması halinde mevcut gelir tabanı yeniden hızlanabilir. Net parasal kaybın azalması da kâr üzerindeki enflasyon muhasebesi baskısının hafifleyebileceğine işaret ediyor.
Bununla birlikte yatırımcı açısından üç temel risk öne çıkıyor:
- Satış büyümesinin enflasyonun gerisinde kalması, reel gelir kaybına işaret ediyor.
- FAVÖK ve net kâr marjlarının aynı anda gerilemesi, maliyet ve gelir kompozisyonu baskısının sürdüğünü gösteriyor.
- Net borcun 38,4 milyar TL’ye yükselmesi ve özkaynakların azalması, finansman maliyeti ile likidite riskini artırıyor.
Bir sonraki raporda özellikle net borçtaki artışın kalıcı bir finansman ihtiyacından mı, yoksa dönemsel piyasa pozisyonlarından mı kaynaklandığı; ayrıca satışların kârlı faaliyetlerle desteklenip desteklenmediği izlenmeli. Mevcut tablo, büyümeden çok bilanço disiplininin ve marj toparlanmasının belirleyici olacağı bir döneme işaret ediyor. Yatırım tavsiyesi değildir.