
Açılış
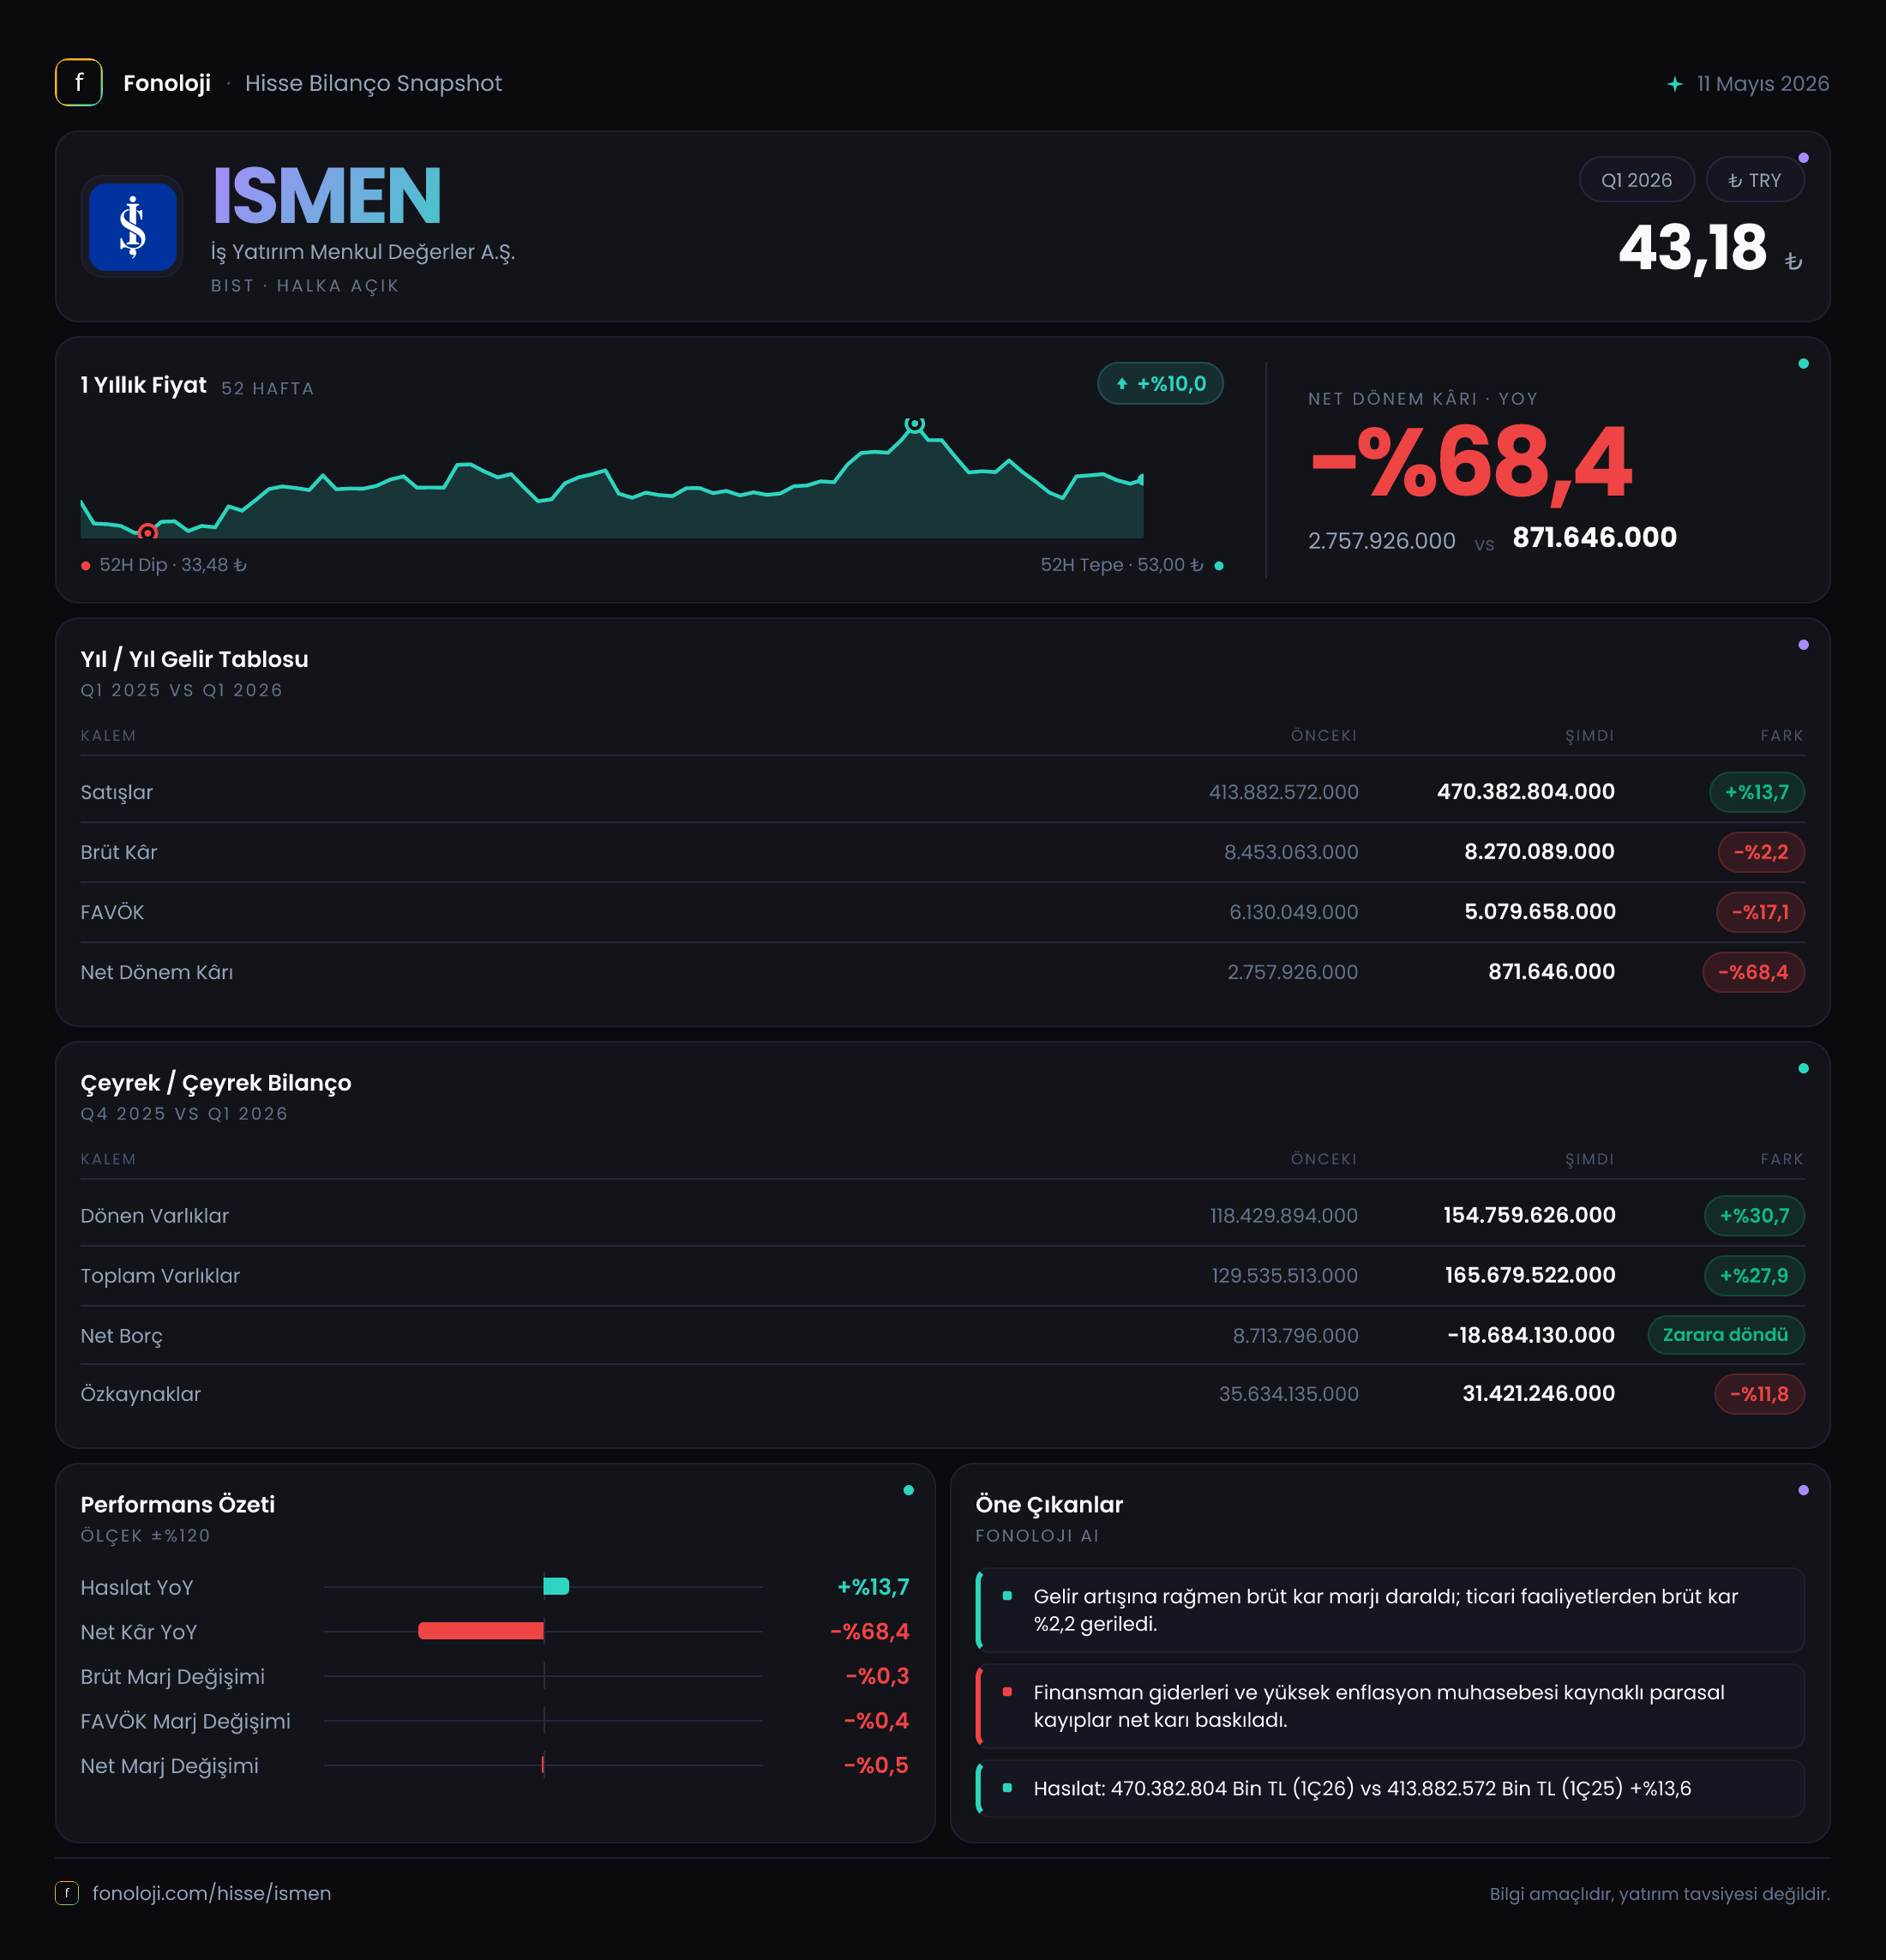
İş Yatırım Menkul Değerler’in 2026/3AB sonuçları, faaliyet hacminin büyüdüğü ancak bu büyümenin kârlılığa aynı ölçüde yansımadığı bir döneme işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %13,7 artarak 470,4 milyar TL’ye ulaşırken, brüt kâr ve FAVÖK geriledi. Bu tablo, özellikle yüksek enflasyon ortamında nominal büyümenin tek başına yeterli olmadığını; marjların ve gider kontrolünün yatırımcı açısından daha kritik hale geldiğini gösteriyor. Net kârın %43,2 düşüşle 846 milyon TL’ye inmesi, çeyreğin ana zayıflık noktası olurken net parasal pozisyon zararındaki iyileşme kısmi bir dengeleyici olarak öne çıkıyor.
Satış Hikayesi
İş Yatırım’ın satışları 413,9 milyar TL’den 470,4 milyar TL’ye yükseldi. Yıllık bazda %13,7’lik bu artış, ilk bakışta faaliyet hacminde büyümeye işaret ediyor. Ancak Türkiye’de aynı dönemde yıllık enflasyonun %30’un üzerinde seyretmesi nedeniyle bu artışın reel olarak güçlü olduğu söylenemez. Başka bir ifadeyle şirketin nominal satışları artmış olsa da enflasyondan arındırıldığında faaliyet hacminde daralma veya en azından reel ivme kaybı ihtimali bulunuyor.
Burada önemli nokta, menkul kıymetler sektöründe satış kaleminin yalnızca klasik mal satışları gibi okunmaması gerektiğidir. İşlem hacimleri, aracılık faaliyetleri, finansal piyasa koşulları ve müşteri aktivitesi bu kalemin gelişimini etkileyebilir. Buna rağmen satış büyümesinin enflasyonun belirgin şekilde altında kalması, şirketin gelir üretme kapasitesinin fiyat artışları kadar hızlı genişlemediğini gösteriyor.
Çeyreklik trend açısından mevcut veride yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin 2025/12 veya 2025/4’e göre nasıl bir seyir izlediği konusunda sağlıklı bir ardışık çeyrek karşılaştırması yapmak mümkün değil. Bir sonraki ara dönem raporunda satışların çeyreklik bazda hızlanıp hızlanmadığı, yatırımcıların özellikle takip etmesi gereken göstergelerden biri olacak.
Kârlılık
Kârlılık tarafında tablo, satış büyümesinden daha zayıf. Brüt kâr 8,5 milyar TL’den 8,3 milyar TL’ye gerileyerek %2,2 düştü. Satışlar artarken brüt kârın azalması, brüt marjın belirgin şekilde sıkıştığını gösteriyor. Şirketin brüt marjı yaklaşık %2,1’den %1,8’e geriledi. Bu, her 100 TL’lik satıştan elde edilen brüt katkının yaklaşık 2,1 TL’den 1,8 TL’ye düştüğü anlamına geliyor.
FAVÖK daha sert bir bozulma sergiledi. FAVÖK 6,1 milyar TL’den 5,0 milyar TL’ye inerek %18,1 geriledi. FAVÖK marjı da yaklaşık %1,5’ten %1,1’e düştü. Dolayısıyla operasyonel kârlılık, brüt kârdaki sınırlı gerilemenin ötesinde baskı altında. Satışlar büyürken FAVÖK’ün daralması; faaliyet giderleri, personel maliyetleri, teknoloji yatırımları veya diğer operasyonel kalemlerin gelir artışından daha hızlı yükselmiş olabileceğini düşündürüyor. Ancak verilen veride gider kırılımı bulunmadığı için bu baskının kaynağını kesin olarak ayırmak mümkün değil.
Net kâr ise 1,5 milyar TL’den 846 milyon TL’ye düşerek %43,2 azaldı. Net kâr marjı yaklaşık %0,36’dan %0,18’e indi; yani şirketin satışlarından net kâra dönüşen pay yarıya yakın daraldı. FAVÖK’teki %18,1’lik düşüşün net kârda %43,2’lik bir gerilemeye dönüşmesi, operasyonel zayıflığa ek olarak finansal sonuçlar, vergiler, amortisman veya diğer faaliyet dışı kalemlerin de net kârı baskılamış olabileceğine işaret ediyor. Bu kalemlerin ayrıntısı paylaşılmadığı için net kâr düşüşünün tamamını tek bir nedene bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço, ilk bakışta güçlü bir likidite görünümü sunuyor. Dönen varlıklar 118,4 milyar TL’den 154,8 milyar TL’ye çıkarak %30,7 arttı. Toplam varlıklar da 129,5 milyar TL’den 165,7 milyar TL’ye yükseldi. Varlık büyümesinin büyük kısmının dönen varlıklardan gelmesi, şirket bilançosunun kısa vadeli finansal varlıklara ve likit kalemlere duyarlı yapısını koruduğunu gösteriyor.
Net borcun -18,7 milyar TL seviyesinde olması, şirketin borcundan daha yüksek nakit ve benzeri varlıklara sahip olduğunu, başka bir ifadeyle net nakit pozisyonu taşıdığını gösteriyor. Bu, faiz ve refinansman riskini azaltan önemli bir avantajdır. Aynı zamanda net borç/FAVÖK rasyosu negatif seviyededir; bu da borçluluğun operasyonel kârı aşındırdığı bir yapı yerine, likidite fazlasının bulunduğunu ortaya koyuyor. Bununla birlikte net nakdin ne kadarının serbestçe kullanılabilir olduğu ve finansal faaliyetlerin gerektirdiği teminat veya işletme sermayesi ihtiyacı için tutulduğu ayrıca incelenmeli.
Özkaynaklar ise 35,6 milyar TL’den 31,4 milyar TL’ye gerileyerek %11,8 azaldı. Bu düşüş, şirketin net nakit pozisyonuna rağmen sermaye tabanının küçüldüğünü gösteriyor. Verilen bilgiler, gerilemenin temettü, değerleme farkları veya diğer özkaynak hareketlerinden hangisinden kaynaklandığını açıklamıyor. Bu nedenle bir sonraki raporda özkaynak değişim tablosu özellikle önemli olacak. Varlıklar büyürken özkaynakların azalması, bilanço büyümesinin tamamen kârlılıkla finanse edilmediğini gösteren dikkat noktasıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 3,2 milyar TL’den 2,1 milyar TL’ye geriledi. Mutlak zarar devam etse de kayıp %35,2 azaldı. Bu, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük bileşiminin geçen yılın aynı dönemine kıyasla daha az negatif sonuç ürettiğini gösteriyor.
Ancak bu iyileşme, net kârdaki sert düşüşü telafi etmeye yetmemiş. Dolayısıyla TAS 29 etkisi önceki yıla göre daha olumlu olsa da şirketin toplam kârlılık görünümünü tersine çevirecek ölçekte değil. Net parasal pozisyonun gelecek dönemlerde nasıl şekilleneceği; nakit ve finansal varlıkların vade yapısına, enflasyon oranına ve bilançodaki parasal kalemlerin dağılımına bağlı olacak. Bu nedenle yatırımcı yalnızca net parasal zarar rakamına değil, bu zararın faaliyet kârıyla birlikte nasıl hareket ettiğine bakmalı.
Yatırımcı için Ne Anlama Geliyor?
İş Yatırım’ın bu çeyrek performansı, güçlü bilanço likiditesi ile zayıflayan kârlılık arasında iki farklı hikâye anlatıyor:
- Fırsat tarafında, 18,7 milyar TL net nakit pozisyonu şirketi borç ve refinansman baskısından koruyor. Sermaye piyasalarında işlem hacimlerinin toparlanması ve müşteri aktivitesinin artması halinde bu likidite, şirketin dayanıklılığını destekleyebilir.
- Risk tarafında, satışlar enflasyonun altında büyürken brüt marj %2,1’den %1,8’e, FAVÖK marjı %1,5’ten %1,1’e ve net kâr marjı %0,36’dan %0,18’e geriledi. Bu, büyümenin şu aşamada kaliteli ve yüksek marjlı bir büyüme olmadığını gösteriyor.
- Özkaynakların %11,8 azalması, bilanço büyümesinin sermaye gücüyle aynı yönde ilerlemediğini ortaya koyuyor. Bunun nedenini anlamak için dağıtılan temettü, değerleme farkları ve diğer özkaynak hareketleri takip edilmeli.
- Bir sonraki raporda özellikle çeyreklik satış ve FAVÖK trendi, net kârın toparlanıp toparlanmadığı ve net nakit pozisyonunun korunup korunmadığı izlenmeli.
Özetle, İş Yatırım’ın bilançosu güçlü likidite desteği sunuyor; ancak 2026/3AB döneminde asıl sorun kârlılık kalitesinde. Satışların enflasyondan hızlı büyümesi, marjların yeniden genişlemesi ve özkaynakların toparlanması gerçekleşmeden, mevcut sonuçlar temkinli okunmalı. Yatırım tavsiyesi değildir.