
Açılış
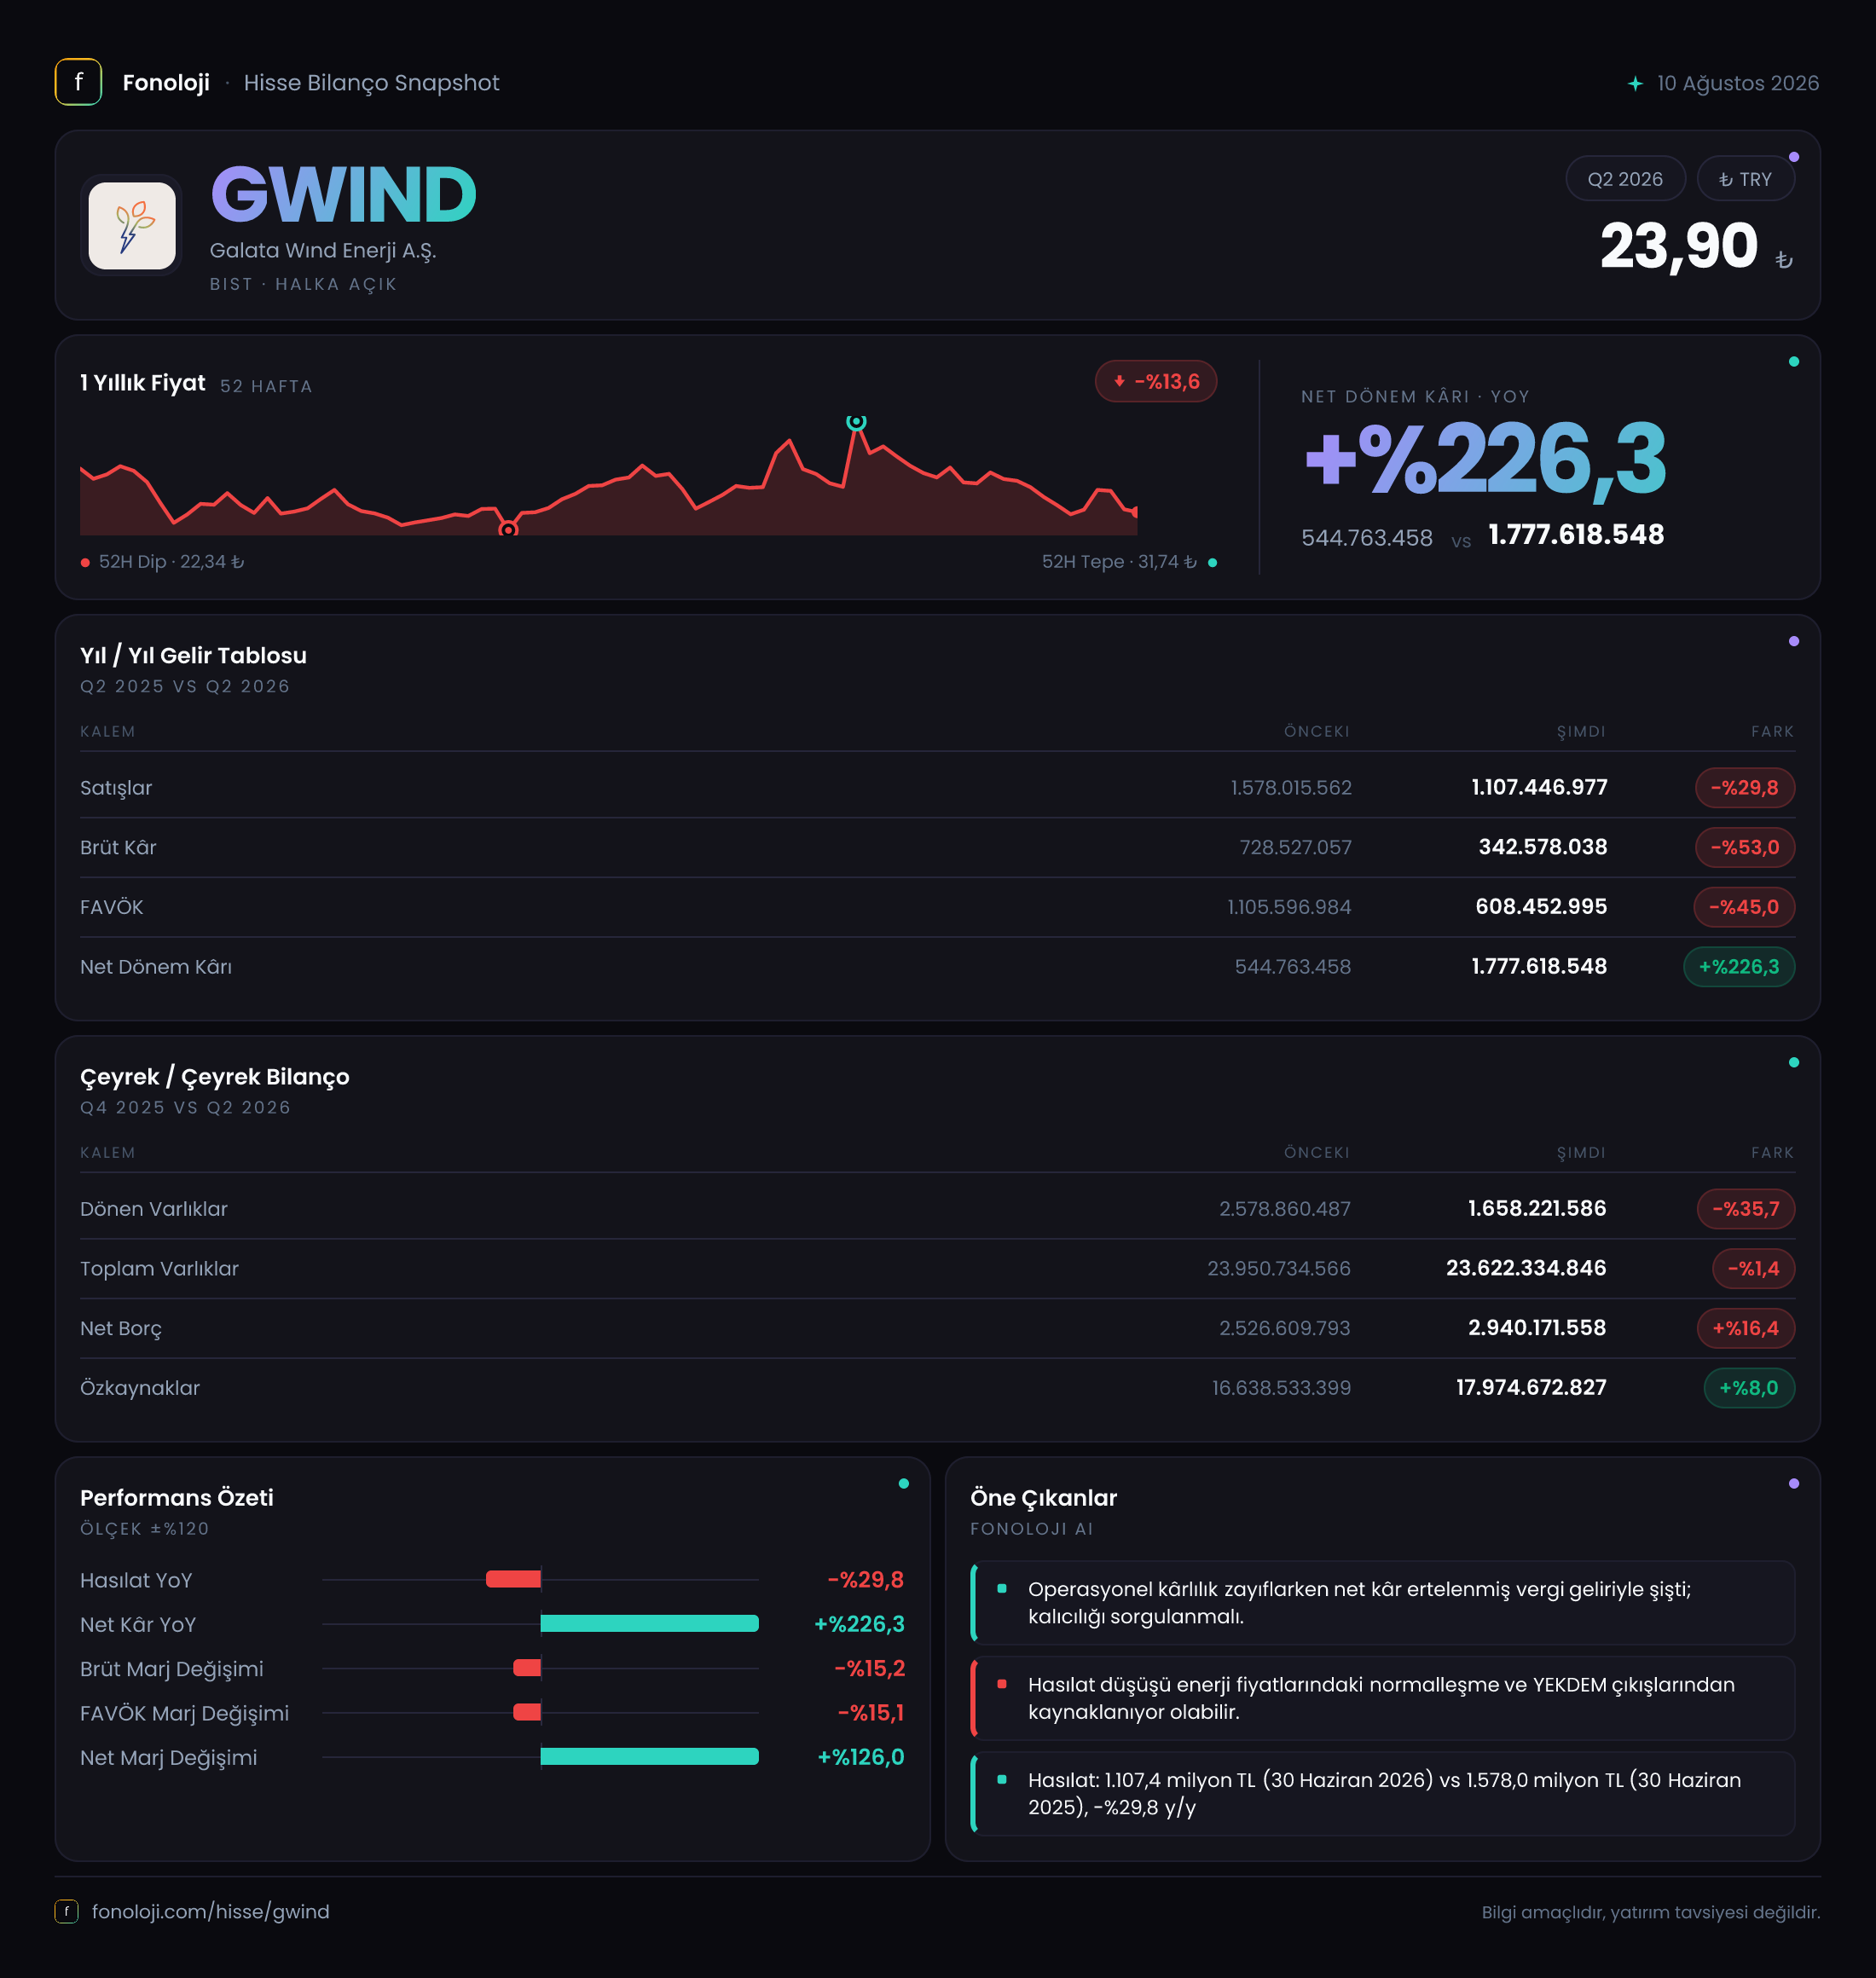
Galata Wind Enerji, rüzgâr ve güneş santralleri üzerinden elektrik üretimi yapan, varlık tabanı yüksek ve sermaye yoğun bir yenilenebilir enerji şirketi. 2026/6AB sonuçlarının ana mesajı iki farklı hikâyeyi aynı anda taşıyor: operasyonel tarafta satışlar, brüt kâr ve FAVÖK belirgin biçimde gerilerken net dönem kârı güçlü şekilde artmış. Bu ayrışma, şirketin faaliyet performansının zayıfladığı; buna karşılık enflasyon muhasebesi ve finansal tablolardaki faaliyet dışı kalemlerin net kârı desteklediği bir döneme işaret ediyor.
Satışların geçen yılın aynı dönemine göre %29,8 düşerek 1,1 milyar TL’ye gerilemesi, özellikle Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında nominalin ötesinde ciddi bir reel daralma anlamına geliyor. Buna karşılık net kârın %226,3 artışla 1,8 milyar TL’ye çıkması, ilk bakışta güçlü görünse de kârın kalitesi ve sürdürülebilirliği açısından daha yakından incelenmeli.
Satış Hikayesi
Şirketin satışları 1,6 milyar TL’den 1,1 milyar TL’ye inerken, nominal bazda %29,8’lik bir kayıp oluştu. Bu oran, yalnızca satış hacmi veya elektrik fiyatlarındaki değişimi değil, aynı zamanda enflasyon muhasebesi sonrası raporlanan rakamların reel karşılığını da düşündürmeli. Enflasyonun %30+ olduğu bir ortamda satışların nominal olarak dahi azalması, şirketin üretim miktarı, elektrik satış fiyatları, piyasa fiyatları veya destek mekanizmaları tarafında geçen yıla göre daha zayıf bir tabloyla karşılaşmış olabileceğini gösteriyor.
Burada dikkat edilmesi gereken nokta, GWIND’in satışlarının yalnızca üretilen elektrik miktarına bağlı olmaması. Elektrik fiyatları, santrallerin kapasite faktörleri, ikili anlaşmaların koşulları ve piyasa takas fiyatları gelir üzerinde etkili olabilir. Ancak mevcut veride üretim miktarı, kapasite faktörü veya birim satış fiyatı bulunmadığı için düşüşün hangi operasyonel unsurdan kaynaklandığını kesinleştirmek mümkün değil.
Çeyreklik trend için elimizde yalnızca 2025/6 dönemi bulunduğundan, 2026 içindeki dönemsel ivmeyi değerlendirmek mümkün değil. Bu nedenle mevcut veri, yılın ilk altı ayının geçen yılın aynı ara dönemine göre zayıfladığını gösteriyor; ancak düşüşün yılın ikinci yarısında telafi edilip edilmediğini görmek için sonraki raporları beklemek gerekiyor.
Kârlılık
Satışlardaki daralma kârlılık göstergelerine daha sert yansımış durumda. Brüt kâr 728,5 milyon TL’den 342,6 milyon TL’ye gerileyerek %53 düşmüş. Buna göre brüt kâr marjı yaklaşık %45,5’ten %31,1’e inmiş. Satışlar yaklaşık üçte bir azalırken brüt kârın yarıdan fazla gerilemesi, maliyetlerin satışlardan daha hızlı baskılandığını ve operasyonel kaldıraç etkisinin olumsuz çalıştığını gösteriyor.
FAVÖK ise 1,1 milyar TL’den 608,5 milyon TL’ye düşerek %45 gerilemiş. FAVÖK marjı yaklaşık %68,8’den %55,3’e inmiş. Marj hâlâ yüksek görünse de geçen yılın seviyesine kıyasla 13,5 puanlık düşüş, şirketin ana faaliyetlerinden yarattığı nakit benzeri kârlılığın belirgin biçimde zayıfladığını ortaya koyuyor.
Dikkat çekici bir nokta, raporlanan FAVÖK’ün her iki dönemde de brüt kârın üzerinde olması. Normal gelir tablosu akışında FAVÖK’ün brüt kârdan düşük olması beklenir; bu nedenle burada kullanılan FAVÖK tanımının düzeltilmiş kalemler, diğer faaliyet gelirleri veya farklı bir hesaplama metodolojisi içerip içermediği kontrol edilmeli. Bu veri setiyle marjlar hesaplanabilir, ancak FAVÖK ile brüt kâr arasındaki ilişki nedeniyle karşılaştırmada şirketin kullandığı tanım esas alınmalı.
Net kâr ise tamamen farklı bir tablo sunuyor:
- Satışlar: 1,1 milyar TL
- FAVÖK: 608,5 milyon TL
- Net kâr: 1,8 milyar TL
Net kâr marjı yaklaşık %163,6’ya yükselirken, geçen yıl aynı dönemde bu oran yaklaşık %34,1 seviyesindeydi. Operasyonel kârlılık düşerken net kârın satışların üzerinde oluşması, net kârın esas faaliyet performansını tek başına temsil etmediğini gösteriyor. Verilen kalemler içinde net parasal pozisyon kârı 278,5 milyon TL ile önemli bir katkı sağlıyor; ancak net kârdaki 1,25 milyar TL’lik artışın tamamını açıklamıyor. Dolayısıyla finansal gelirler, vergi etkisi, yeniden değerleme veya diğer faaliyet dışı kalemler gibi ayrıntılar görülmeden net kâr artışını kalıcı bir operasyonel iyileşme olarak okumamak gerekir.
Bilanço Sağlığı
GWIND’in toplam varlıkları 24,0 milyar TL’den 23,6 milyar TL’ye gerileyerek sınırlı biçimde, %1,4 azalmış. Ancak varlıkların bileşimi değişmiş: dönen varlıklar %35,7 düşüşle 1,7 milyar TL’ye inerken duran varlıklar %2,8 artışla 22,0 milyar TL’ye çıkmış. Bu yapı, şirketin bilançosunun daha da fazla uzun vadeli enerji üretim varlıklarına dayandığını gösteriyor.
Dönen varlıklardaki 900 milyon TL’lik düşüş, likidite tamponunun daraldığına işaret ediyor. Bunun nakit, ticari alacak veya diğer dönen varlık kalemlerinden hangisinden kaynaklandığı verilmediği için likidite riskinin boyutu kesin olarak ölçülemiyor. Yine de sermaye yoğun bir enerji şirketinde kısa vadeli varlıkların azalması, borç servis kapasitesi ve yatırım harcamaları açısından izlenmesi gereken bir konu.
Özkaynaklar 16,6 milyar TL’den 18,0 milyar TL’ye çıkarak %8 arttı. Bu artış, bilanço açısından olumlu olmakla birlikte net kârın yüksek enflasyon muhasebesi etkileriyle şişmiş olabileceği unutulmamalı. Net borç ise 2,5 milyar TL’den 2,9 milyar TL’ye yükselerek %16,4 arttı. Yani özkaynak güçlenmesine rağmen borçluluk da artmış.
Net borcun 2026/6AB FAVÖK’üne oranı basit dönem hesabıyla yaklaşık 4,8x. Altı aylık FAVÖK yıllıklandırıldığında bu oran yaklaşık 2,4x seviyesine gelir. Yıllıklandırma varsayıma dayandığı için kesin bir kaldıraç ölçüsü değildir; ancak şirketin borçluluğunun yönetilemez seviyede olmadığını, buna karşın FAVÖK’teki zayıflamanın sürmesi hâlinde oranın hızlı biçimde yükselebileceğini gösterir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 147,4 milyon TL’den 278,5 milyon TL’ye çıkarak %88,9 artmış. Bu kalem, enflasyon muhasebesi altında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşıyor. Raporlanan pozitif tutar net kârı destekler; ancak doğrudan operasyonel nakit üretimi veya elektrik satış performansı anlamına gelmez.
Kazancın artması, bilanço içindeki parasal kalemlerin enflasyon ortamındaki kompozisyonunun şirket lehine sonuçlandığını gösteriyor. Fakat bu etkinin yönü ve sürdürülebilirliği dönemden döneme değişebilir. Ayrıca 278,5 milyon TL, net kârın önemli bir parçası olsa da 1,8 milyar TL’lik toplam kâr artışını tek başına açıklamıyor. Bu nedenle yatırımcıların net kâr yerine FAVÖK, işletme nakit akışı ve borçluluk göstergelerini birlikte takip etmesi daha sağlıklı olur.
Yatırımcı için Ne Anlama Geliyor?
GWIND’in bilançosunda güçlü duran varlık tabanı ve artan özkaynaklar önemli avantajlar. Yenilenebilir enerji kapasitesi, uzun vadede istikrarlı üretim ve enerji dönüşümü teması açısından fırsat sunuyor. Net borç/FAVÖK oranı yıllıklandırılmış bakışla yaklaşık 2,4x düzeyinde ve bu, borçluluğun şu aşamada kontrol edilebilir olduğunu düşündürüyor.
Buna karşılık kısa vadeli tablo savunmacı olmayı gerektiriyor:
- Satışlar enflasyon ortamında nominal olarak %29,8 gerilemiş.
- Brüt kâr marjı %45,5’ten %31,1’e, FAVÖK marjı %68,8’den %55,3’e düşmüş.
- Dönen varlıklar azalırken net borç artmış.
- Net kâr artışı, operasyonel performansla uyumlu değil ve faaliyet dışı/TAS 29 etkilerine bağımlı görünüyor.
Bu nedenle GWIND için temel takip noktaları, sonraki dönemlerde satışların toparlanıp toparlanmadığı, FAVÖK marjının yeniden güçlenip güçlenmediği ve net borcun artış trendinin durup durmadığı olacak. 1,8 milyar TL’lik net kâr etkileyici görünse de yatırımcı açısından asıl soru, şirketin bu kârı tekrarlayabilmesi değil; elektrik üretimi ve satışlarından daha güçlü, nakit destekli bir operasyonel kârlılık yaratıp yaratamayacağıdır. Yatırım tavsiyesi değildir.