
Açılış
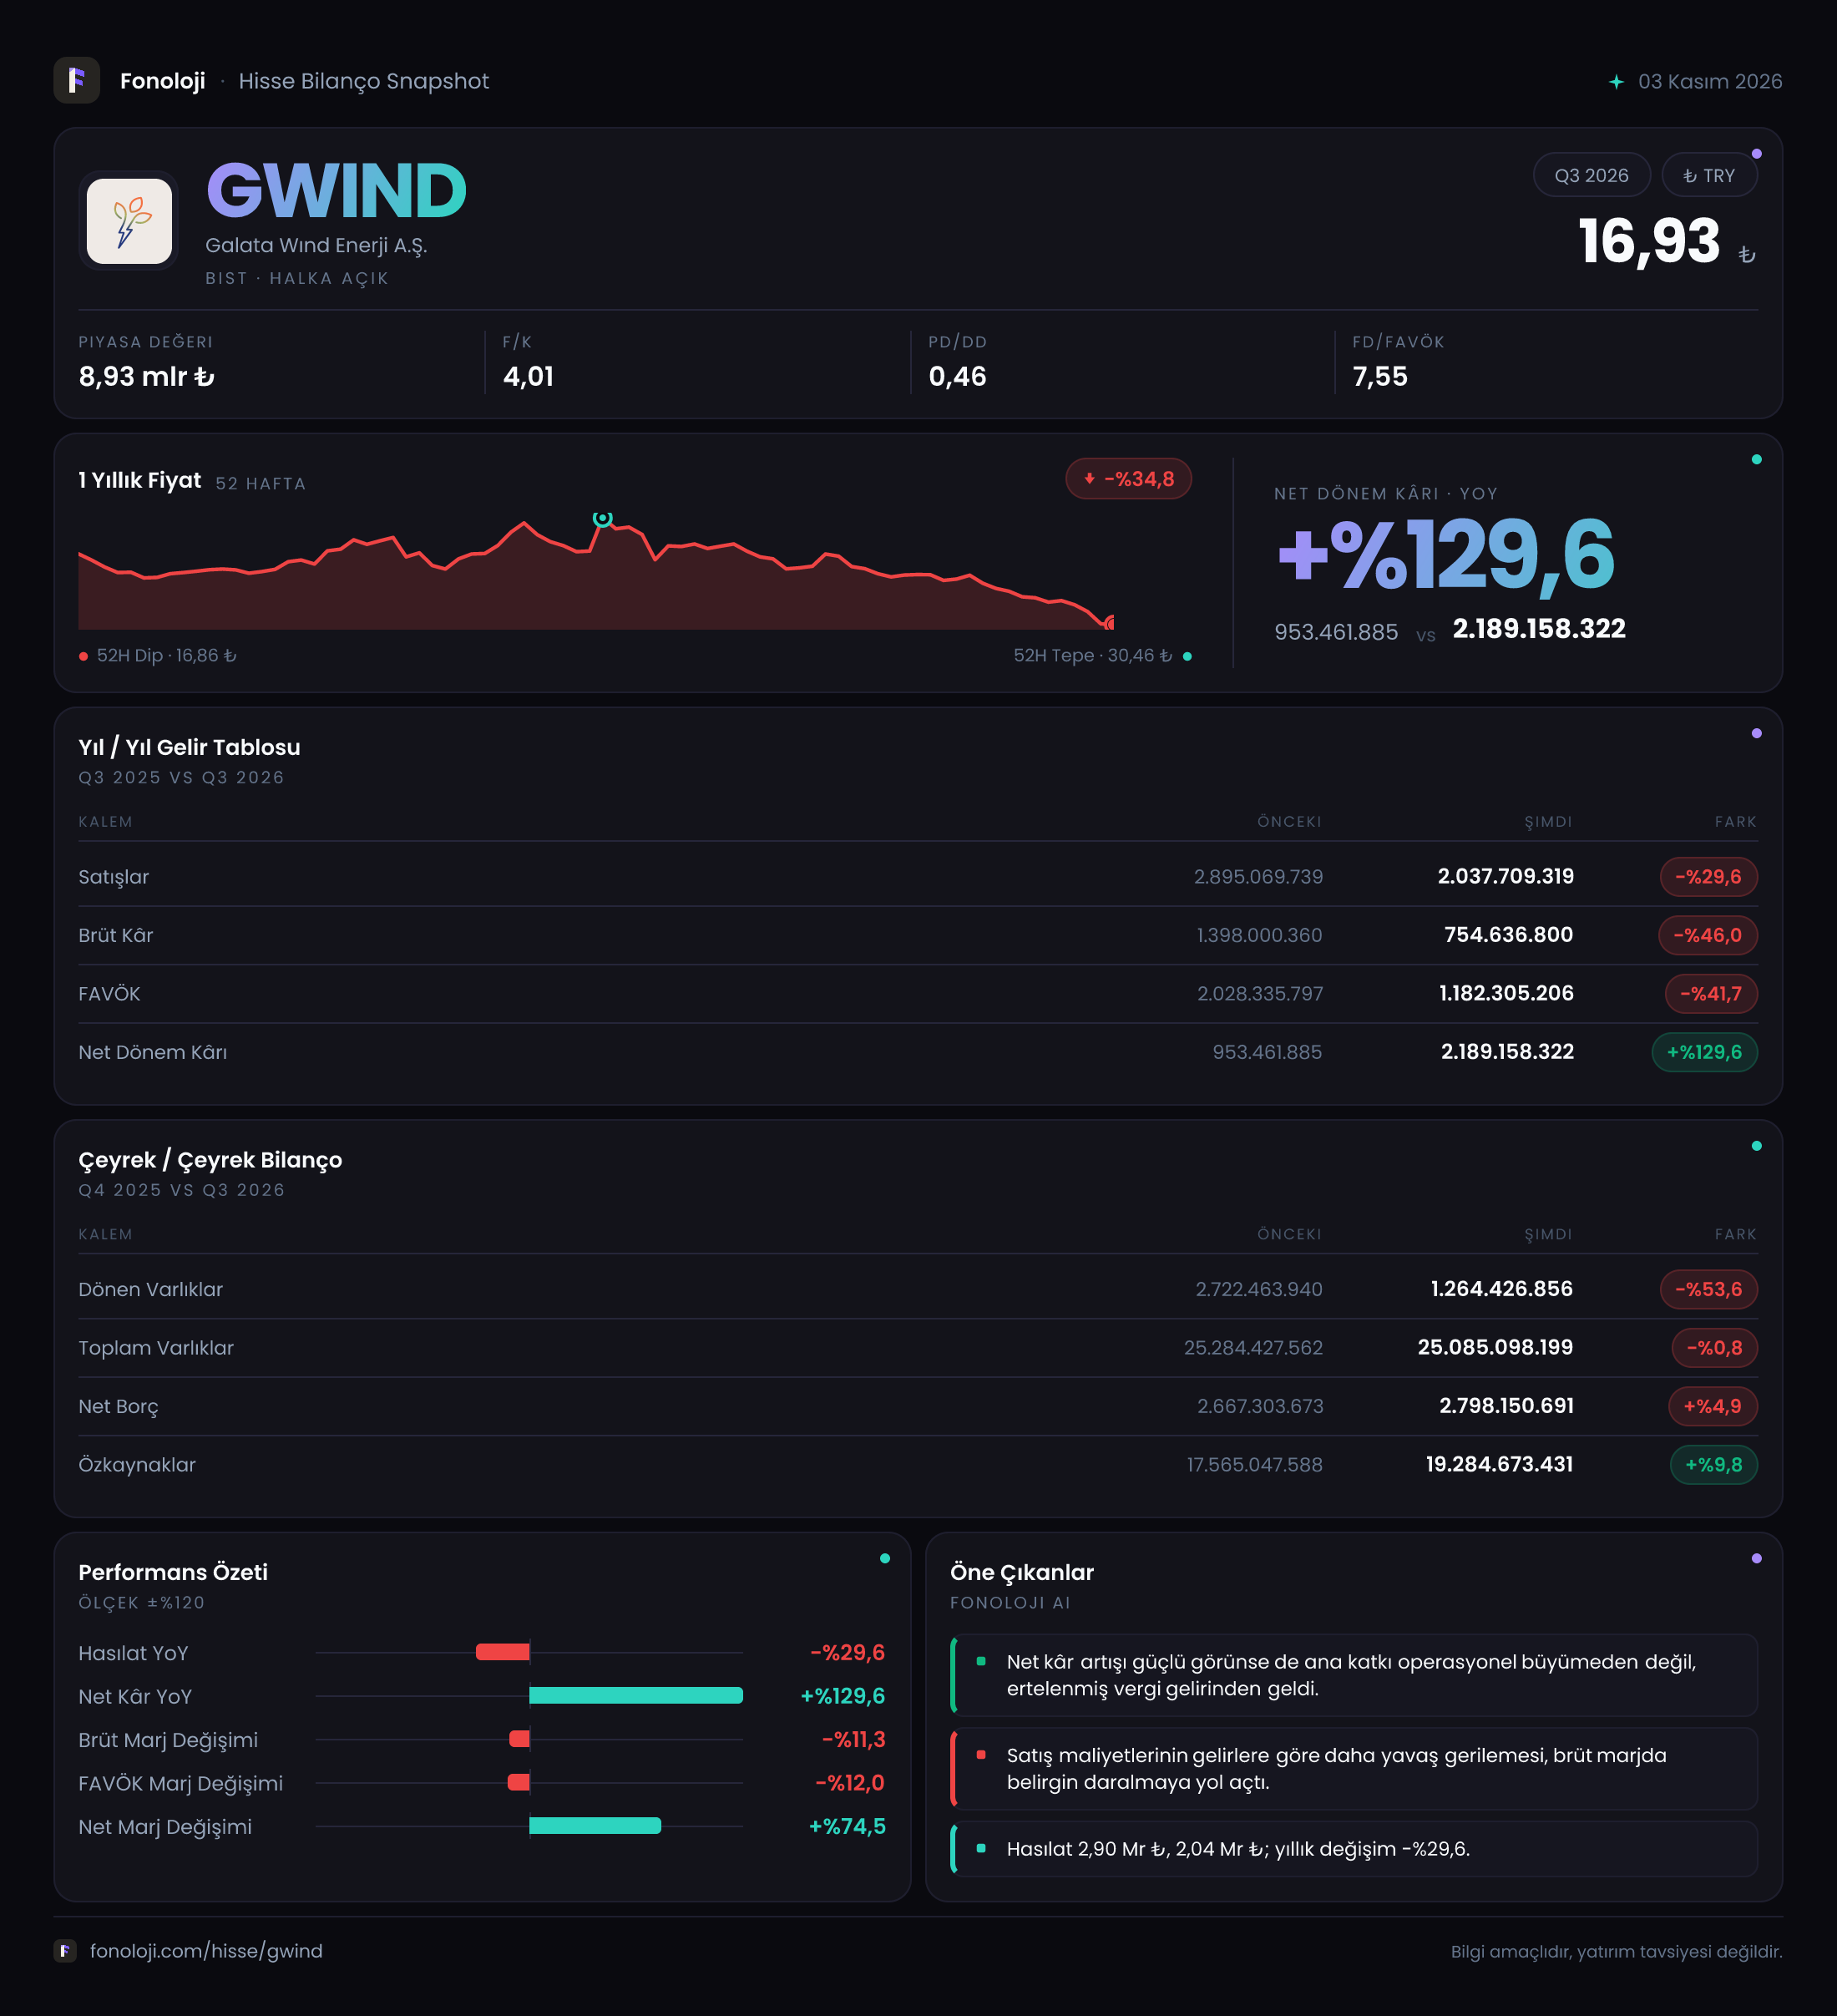
Galata Wind Enerji, rüzgâr ve güneş enerjisi santralleriyle elektrik üretimi yapan, gelirleri büyük ölçüde enerji fiyatları ve üretim hacmine bağlı bir yenilenebilir enerji şirketidir. 2026/9AB sonuçlarının ana mesajı oldukça net: operasyonel tarafta satışlar ve FAVÖK belirgin biçimde gerilerken, net kâr yüksek parasal kazanç ve diğer finansal etkilerle güçlü artış göstermiştir. Bu nedenle ilk bakışta kâr büyümesi olumlu görünse de, şirketin asıl faaliyet performansı net kârdan daha zayıf bir tablo ortaya koyuyor. Bilanço tarafında özkaynaklar güçlenirken net borçta sınırlı bir yükseliş görülüyor.
Satış Hikayesi
Galata Wind’in satışları, geçen yılın aynı dönemindeki 2,9 milyar TL’den 2,0 milyar TL’ye gerileyerek nominal olarak %29,6 düştü. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu yalnızca nominal bir daralma değil; reel anlamda daha belirgin bir gelir kaybına işaret ediyor. Başka bir ifadeyle şirket, geçen yılki satış seviyesini koruyamamış ve fiyat artışlarının da gerisinde kalmış görünüyor.
Bu gerilemenin arkasında elektrik üretim hacmi, piyasa elektrik fiyatları, santrallerin kapasite kullanım oranı ve olası kur etkileri bulunabilir; ancak paylaşılan veride bu kalemlerin kırılımı yer almadığı için tek bir neden üzerinden kesin hüküm vermek doğru olmaz. Yenilenebilir enerji şirketlerinde üretim miktarı hava koşullarına, özellikle rüzgâr hızına ve güneşlenme seviyesine bağlıdır. Bununla birlikte, satışlardaki düşüşün enflasyon ortamında gerçekleşmesi, şirketin nominal gelir üretme kapasitesinde de baskı oluştuğunu gösteriyor.
Çeyreklik trend açısından mevcut veri sınırlı. Sağlanan bilgilerde 2025/9 için 1,2 milyar TL satış ve 378,4 milyon TL net kâr bulunuyor; ancak 2026/9’un tek çeyreklik satış ve kâr rakamları paylaşılmadığı için çeyrekten çeyreğe ivmeyi sağlıklı biçimde ölçmek mümkün değil. Dolayısıyla burada yapılan temel karşılaştırma, ara dönem kümülatif sonuçların geçen yılın aynı dönemiyle kıyaslanmasına dayanıyor.
Kârlılık
Satışlardaki daralma, kâr marjlarında daha sert bir bozulmayla birlikte gerçekleşmiş. Brüt kâr 1,4 milyar TL’den 754,6 milyon TL’ye düşerek %46 gerilemiş. Böylece brüt kâr marjı yaklaşık %48,3’ten %37,7’ye inmiş. Satışlar %29,6 azalırken brüt kârın %46 düşmesi, üretim ve enerji maliyetlerinin satışlardan daha hızlı baskılandığını veya satış fiyatlarının maliyet artışlarını yeterince karşılayamadığını gösteriyor.
FAVÖK de geçen yılki 2,0 milyar TL’den 1,2 milyar TL’ye gerileyerek %41,7 azalmış. FAVÖK marjı yaklaşık %69’dan %60’a düşmüş durumda. Marj hâlâ yüksek; bu durum yenilenebilir enerji üretim şirketlerinin, yakıt maliyeti düşük ve operasyonel gider yapısı görece hafif iş modelini yansıtıyor. Ancak şirketin kendi tarihsel performansına kıyasla 9 puanlık FAVÖK marjı kaybı, gelir düşüşünün yalnızca ciroyla sınırlı kalmadığını ve operasyonel verimliliğin de zayıfladığını gösteriyor.
Net kâr ise tamamen farklı bir hikâye anlatıyor. 953,5 milyon TL’den 2,2 milyar TL’ye yükselen net dönem kârı, geçen yılın aynı dönemine göre %129,6 arttı. Net kâr marjı da yaklaşık %32,9’dan %110’a çıktı. Satışların üzerinde net kâr marjı oluşması, bu kârın ana faaliyetlerden kaynaklanmadığını açıkça ortaya koyuyor. Şirketin 419,6 milyon TL net parasal pozisyon geliri ve gelir tablosunda paylaşılmayan diğer finansal/tek seferlik etkiler, operasyonel kârlılık ile net kâr arasındaki farkın değerlendirilmesinde kritik önem taşıyor. Bu nedenle yatırımcı açısından izlenmesi gereken temel gösterge net kâr değil, öncelikle satış ve FAVÖK trendidir.
Bilanço Sağlığı
Bilanço, faaliyet kârındaki zayıflığa rağmen genel olarak kontrollü bir sermaye yapısına işaret ediyor. Toplam varlıklar 25,3 milyar TL’den 25,1 milyar TL’ye gerileyerek yalnızca %0,8 azalmış. Bu sınırlı değişim, şirketin varlık tabanının korunduğunu gösteriyor.
Duran varlıklar 22,6 milyar TL’den 23,8 milyar TL’ye çıkarak %5,6 artmış. Bu yapı, enerji üretim şirketlerinde beklenen şekilde bilançonun büyük bölümünün santral ve altyapı yatırımlarında tutulduğunu gösteriyor. Buna karşılık dönen varlıklar 2,7 milyar TL’den 1,3 milyar TL’ye inerek %53,6 azalmış. Dönen varlıklardaki bu sert düşüşün nakit, ticari alacaklar veya diğer kısa vadeli kalemlerden hangisinden kaynaklandığı paylaşılmadığı için likidite açısından kesin bir değerlendirme yapılamaz. Yine de kısa vadeli varlık tamponunun daraldığı dikkate alınmalı.
Özkaynaklar 17,6 milyar TL’den 19,3 milyar TL’ye yükselerek %9,8 güçlenmiş. Bu artış, şirketin sermaye tabanının borç artışından daha hızlı büyüdüğünü ve bilanço dayanıklılığının korunduğunu gösteriyor. Net borç ise 2,7 milyar TL’den 2,8 milyar TL’ye çıkarak %4,9 artmış. FAVÖK bazında net borç/FAVÖK oranı yaklaşık 2,3x seviyesinde; geçen yılki FAVÖK ile kıyaslandığında bu oran yaklaşık 1,4x civarındaydı. Dolayısıyla borçluluk seviyesi mutlak olarak yönetilebilir görünse de, FAVÖK düşüşü nedeniyle borcun operasyonel kâra oranı kötüleşmiş durumda.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu 315,9 milyon TL’den 419,6 milyon TL’ye yükselmiş ve %32,8 artmış. Bu kalem, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki pozisyonun enflasyon karşısındaki etkisini gösterir; doğrudan faaliyetlerden yaratılan nakit veya satış geliri anlamına gelmez.
Pozitif net parasal pozisyon geliri, yüksek enflasyon ortamında şirketin net parasal yükümlülüklerinden ziyade parasal varlık ağırlıklı bir yapının etkisini veya muhasebesel düzeltmelerin kâr lehine sonuçlandığını gösterebilir. Ancak bu gelir, işletmenin elektrik üretim performansından bağımsızdır ve nakit yaratımıyla bire bir aynı değildir. 419,6 milyon TL’lik katkı, net kârın yükselmesinde önemli bir destek sağlasa da faaliyet tarafındaki satış ve FAVÖK gerilemesini ortadan kaldırmıyor. Bu nedenle yatırımcı, TAS 29 kaynaklı kâr katkısını sürdürülebilir operasyonel büyüme olarak değerlendirmemeli.
Yatırımcı için Ne Anlama Geliyor?
GWIND’in 2026/9AB sonuçları, güçlü bilanço ve yüksek net kâr ile zayıflayan operasyonların aynı anda görüldüğü karma bir tablo sunuyor. Fırsat tarafında şirketin duran varlık tabanı korunuyor, özkaynaklar artıyor ve net borç seviyesi henüz aşırı görünmüyor. Yenilenebilir enerji yatırımlarının uzun vadeli büyüme potansiyeli de şirket için önemli bir avantaj olmaya devam ediyor.
Buna karşılık kısa vadede dikkat edilmesi gereken başlıklar şunlar:
- Satışların %29,6, FAVÖK’ün %41,7 gerilemesi, ana faaliyette belirgin baskı olduğunu gösteriyor.
- FAVÖK marjındaki düşüş, yalnızca düşük gelir değil, kârlılık kalitesinde de bozulma bulunduğuna işaret ediyor.
- Net kâr artışının önemli bölümü operasyonel olmayan ve TAS 29 etkileriyle destekleniyor olabilir.
- Dönen varlıklardaki %53,6’lık düşüş, nakit ve kısa vadeli likidite kalemlerinin yakından izlenmesini gerektiriyor.
- Net borç/FAVÖK oranının yaklaşık 2,3x seviyesine yükselmesi, kâr normalleştiğinde borçluluk baskısının daha görünür olabileceğini gösteriyor.
Önümüzdeki dönemlerde yatırımcı için en kritik veri, satışların yeniden büyüyüp büyümediği, FAVÖK marjının %60 seviyesini koruyup koruyamadığı ve net parasal pozisyon katkısı dışarıda bırakıldığında şirketin kâr üretme gücünün nasıl geliştiği olacak. Yatırım tavsiyesi değildir.