
Açılış
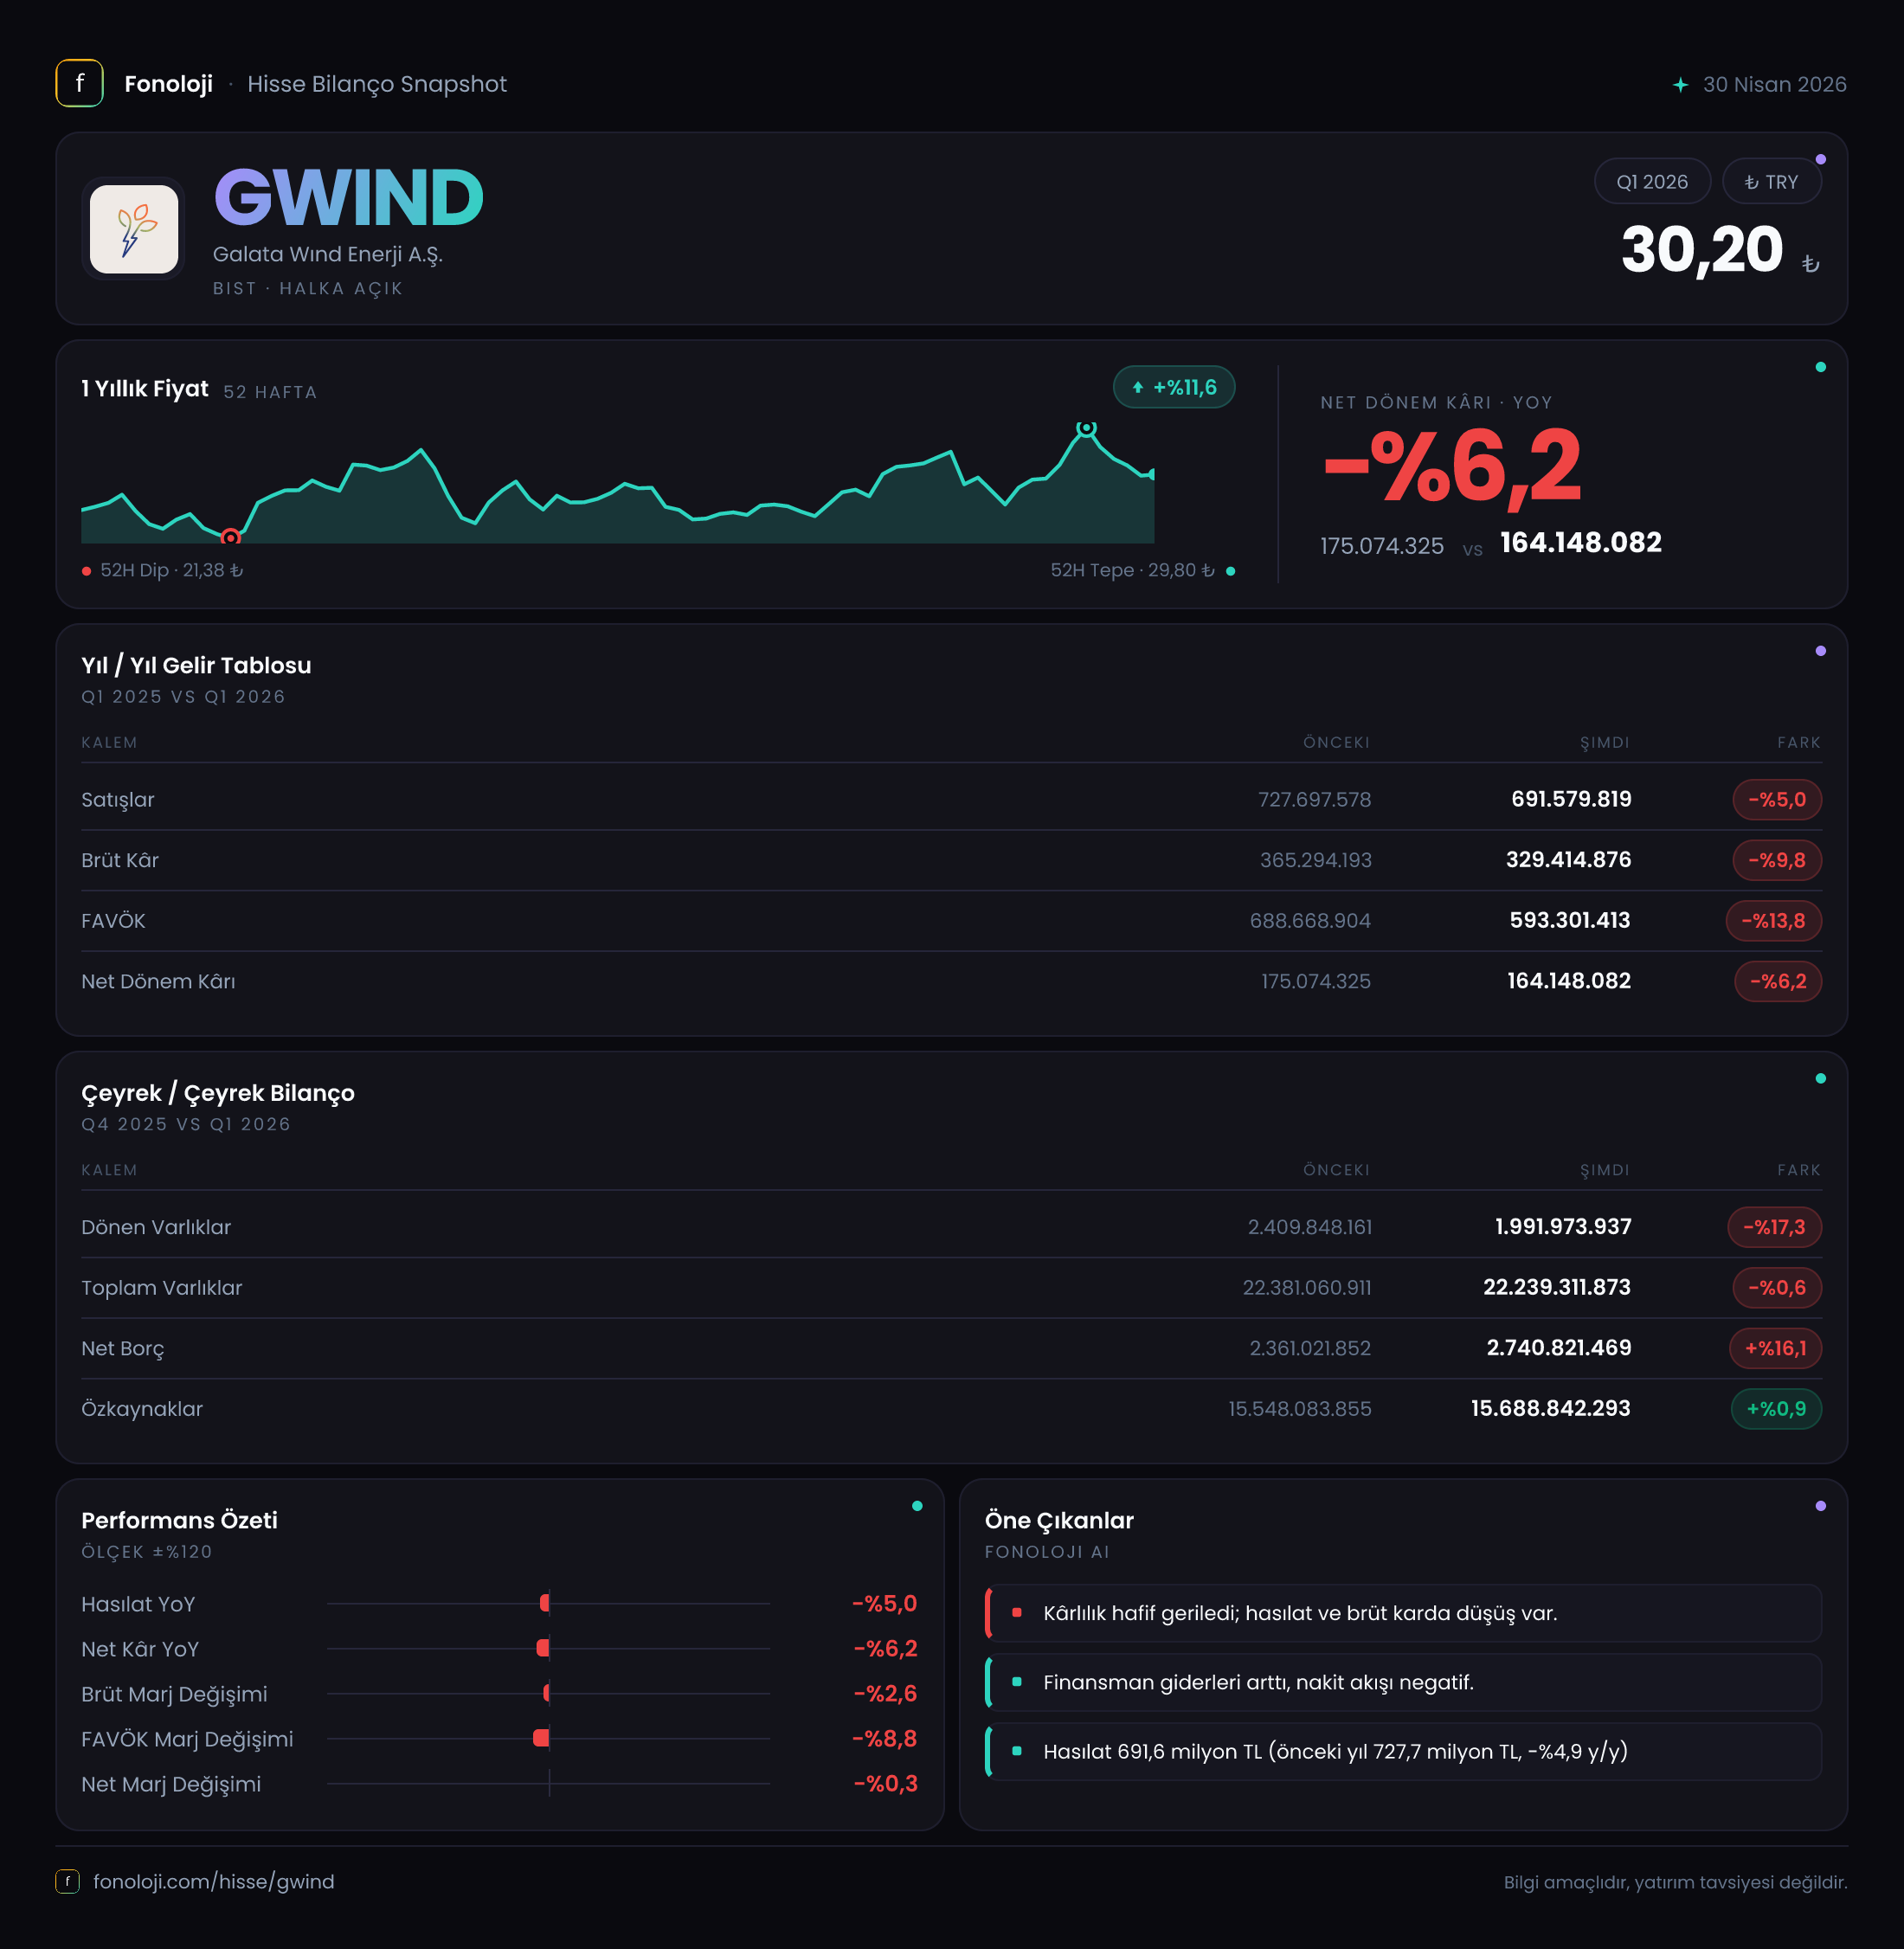
Galata Wind Enerji, elektrik üretim portföyü üzerinden gelir yaratan bir yenilenebilir enerji şirketi. 2026 yılının ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %5,0 düşerek 691,6 milyon TL’ye, net dönem kârı ise %6,2 gerileyerek 164,1 milyon TL’ye indi. İlk bakışta düşüş sınırlı görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal satışların azalması reel anlamda daha belirgin bir daralmaya işaret ediyor. Çeyreğin ana mesajı; operasyonel kârlılıkta baskı, özkaynaklarda sınırlı güçlenme ve net borçta artışın aynı anda görülmesi.
| KPI | 2026/3 | 2025/3 veya önceki dönem | Değişim | |---|---:|---:|---:| | Satışlar | 691,6 mn TL | 727,7 mn TL | -%5,0 | | Brüt kâr | 329,4 mn TL | 365,3 mn TL | -%9,8 | | FAVÖK | 456,7 mn TL | 517,2 mn TL | -%11,7 | | Net dönem kârı | 164,1 mn TL | 175,1 mn TL | -%6,2 | | Net borç | 2,7 mlr TL | 2,4 mlr TL | +%16,1 |
Satış Hikayesi
Galata Wind’in satışları 727,7 milyon TL’den 691,6 milyon TL’ye geriledi. Bu, nominal olarak 36,1 milyon TL’lik bir düşüş anlamına geliyor. Ancak enerji şirketlerinde satış performansını yalnızca nominal değişimle okumak yanıltıcı olabilir. Türkiye’de yüksek enflasyonun sürdüğü bir ortamda, satışların yerinde kalması bile reel olarak gerileme anlamına gelirken, burada satışlar doğrudan nominal bazda da düşmüş durumda.
Bu nedenle ilk çeyrek satış performansı, geçen yılın aynı dönemine kıyasla zayıf. Veriler, düşüşün elektrik üretim miktarından mı, elektrik fiyatlarından mı, yoksa her ikisinin birleşiminden mi kaynaklandığını ayrıştırmıyor. Dolayısıyla üretim hacmi, kapasite kullanım oranı, spot piyasa fiyatları ve ikili anlaşmaların payı görülmeden satış düşüşünün operasyonel mi yoksa fiyatlama kaynaklı mı olduğunu kesinleştirmek mümkün değil.
Çeyreklik trend açısından mevcut veri setinde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunuyor. Bu nedenle bir önceki çeyreğe göre ivmenin hızlanıp hızlanmadığını veya toparlanmanın başlayıp başlamadığını söylemek için henüz yeterli veri yok. Yatırımcı açısından takip edilmesi gereken nokta, sonraki çeyreklerde satışların enflasyona ve şirketin maliyet artışlarına karşı ne ölçüde korunabileceği olacak.
Kârlılık
Brüt kâr 365,3 milyon TL’den 329,4 milyon TL’ye gerileyerek %9,8 azaldı. Satışlardaki %5,0’lik düşüşten daha hızlı gerileyen brüt kâr, brüt marjın bozulduğunu gösteriyor. Brüt marj, geçen yılın aynı çeyreğindeki yaklaşık %50,2’den %47,6’ya indi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 50,2 TL brüt kâr üretirken bu çeyrekte 47,6 TL üretti. Bu yaklaşık 2,6 puanlık düşüş, enerji fiyatları, üretim kompozisyonu veya maliyet yapısındaki değişimlerin kârlılığı etkilediğine işaret ediyor.
FAVÖK ise 517,2 milyon TL’den 456,7 milyon TL’ye düşerek %11,7 geriledi. FAVÖK marjı da yaklaşık %71,1’den %66,0’a indi. Böylece FAVÖK marjındaki daralma yaklaşık 5,1 puan oldu ve operasyonel kârlılıktaki baskı brüt kâra göre daha belirgin hale geldi.
Burada dikkat çekici bir veri noktası, FAVÖK’ün brüt kârdan yüksek görünmesi. Verilen finansal sunumda bu rakamlar bu şekilde yer alıyor; ancak bu durum, şirketin gelir tablosu kalemlerinin klasik üretim şirketi formatından farklı sınıflandırılmış olabileceğini düşündürüyor. Bu nedenle FAVÖK marjını değerlendirirken hesaplama metodolojisinin ve faaliyet giderlerinin hangi kalemlerde sunulduğunun ayrıca kontrol edilmesi gerekir.
Net dönem kârı 175,1 milyon TL’den 164,1 milyon TL’ye geriledi. Net kâr marjı geçen yıl yaklaşık %24,1 iken bu çeyrekte %23,7 seviyesinde gerçekleşti. Net kârdaki düşüşün satış ve FAVÖK düşüşünden daha sınırlı kalmasında 102,0 milyon TL’lik net parasal pozisyon kazancı etkili olmuş görünüyor. Bu kalem, operasyonel zayıflığı kısmen telafi etmiş; ancak nakit yaratımı anlamına gelmediği için kalıcı operasyonel iyileşme olarak okunmamalı.
Bilanço Sağlığı
Şirketin toplam varlıkları 22,4 milyar TL’den 22,2 milyar TL’ye sınırlı biçimde geriledi. Duran varlıklar 20,0 milyar TL’den 20,2 milyar TL’ye çıkarak %1,4 arttı. Bu görünüm, varlık tabanının büyük ölçüde korunduğunu ve enerji üretim yatırımlarının bilançoda ana ağırlığını sürdürdüğünü gösteriyor.
Buna karşılık dönen varlıklar 2,4 milyar TL’den 2,0 milyar TL’ye düşerek %17,3 azaldı. Dönen varlıklardaki bu gerileme, kısa vadeli likidite tamponunun daraldığını gösteriyor. Veride nakit ve nakit benzeri varlıkların ayrıntısı bulunmadığı için, bu azalmanın ne kadarının nakit düşüşünden veya ticari alacak hareketinden kaynaklandığı söylenemez. Yine de kısa vadeli yükümlülükler verilmediğinden cari oran ve işletme sermayesi yeterliliği konusunda kesin hüküm vermek mümkün değil.
Net borç 2,4 milyar TL’den 2,7 milyar TL’ye yükseldi. Bu %16,1’lik artış, dönem içinde borçluluk baskısının güçlendiğini gösteriyor. İlk çeyrek FAVÖK’ü dört çeyrek boyunca tekrar ederse yıllıklandırılmış FAVÖK yaklaşık 1,83 milyar TL olur ve net borç/FAVÖK yaklaşık 1,5 kat seviyesine gelir. Ancak tek çeyreğin yıllıklandırılması mevsimsellik ve elektrik fiyatlarındaki dalgalanmalar nedeniyle yalnızca yaklaşık bir gösterge olarak görülmeli.
Özkaynaklar 15,5 milyar TL’den 15,7 milyar TL’ye çıkarak %0,9 arttı. Bu artış, net kârın özkaynakları desteklediğini; ancak borç artışının bilanço üzerinde daha hızlı büyüdüğünü gösteriyor. Net borcun özkaynaklara oranı yaklaşık %17 seviyesinde ve mutlak olarak yönetilebilir görünse de faiz maliyetleri ile nakit akışının birlikte izlenmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 74,2 milyon TL’den 102,0 milyon TL’ye yükseldi; artış %37,6 oldu. TAS 29 kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından fazla olan şirketler, satın alma gücü kaybı üzerinden muhasebesel net parasal kazanç yazabilir.
GWIND’in bu kalemi net kârı desteklemiş ve operasyonel kârlılıktaki düşüşün etkisini azaltmış durumda. Ancak 102,0 milyon TL, şirketin kasasına aynı tutarda nakit girdiği anlamına gelmez. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK, faaliyetlerden yaratılan nakit ve serbest nakit akışını ayrıca incelemeli. Net parasal pozisyon kazancının artması, tek başına şirketin temel faaliyetlerinde güçlenme olduğunu göstermez.
Yatırımcı için Ne Anlama Geliyor?
İlk çeyrek, Galata Wind açısından güçlü bir büyüme dönemi değil; daha çok mevcut kârlılık tabanının korunduğu ancak marjların baskı altında kaldığı bir dönem. Fırsat tarafında şirketin özkaynakları artmaya devam ediyor ve net borç seviyesi, yıllıklandırılmış ilk çeyrek FAVÖK’üne göre henüz yüksek bir kaldıraç görüntüsü vermiyor. Yenilenebilir enerji üretim kapasitesi, uzun vadede şirketin gelir yaratma kabiliyetini destekleyebilecek temel unsur olmaya devam ediyor.
Bununla birlikte üç risk öne çıkıyor:
- Satışların yüksek enflasyona rağmen nominal olarak gerilemesi, reel büyümenin belirgin biçimde zayıfladığını gösteriyor.
- Brüt ve FAVÖK marjlarındaki düşüş, enerji fiyatları ile maliyetler arasındaki dengenin şirket aleyhine değiştiğine işaret ediyor.
- Net borcun %16,1 artması, özellikle faiz giderleri ve yatırım harcamaları yükselirse bilanço üzerindeki baskıyı artırabilir.
Önümüzdeki dönemlerde satışların üretim hacmiyle birlikte toparlanıp toparlanmadığı, FAVÖK marjının %66,0 seviyesinden yeniden yükselip yükselmediği ve net borcun faaliyetlerden yaratılan nakitle kontrol altına alınıp alınmadığı temel izleme başlıkları olacak. Yatırım tavsiyesi değildir.