
Açılış
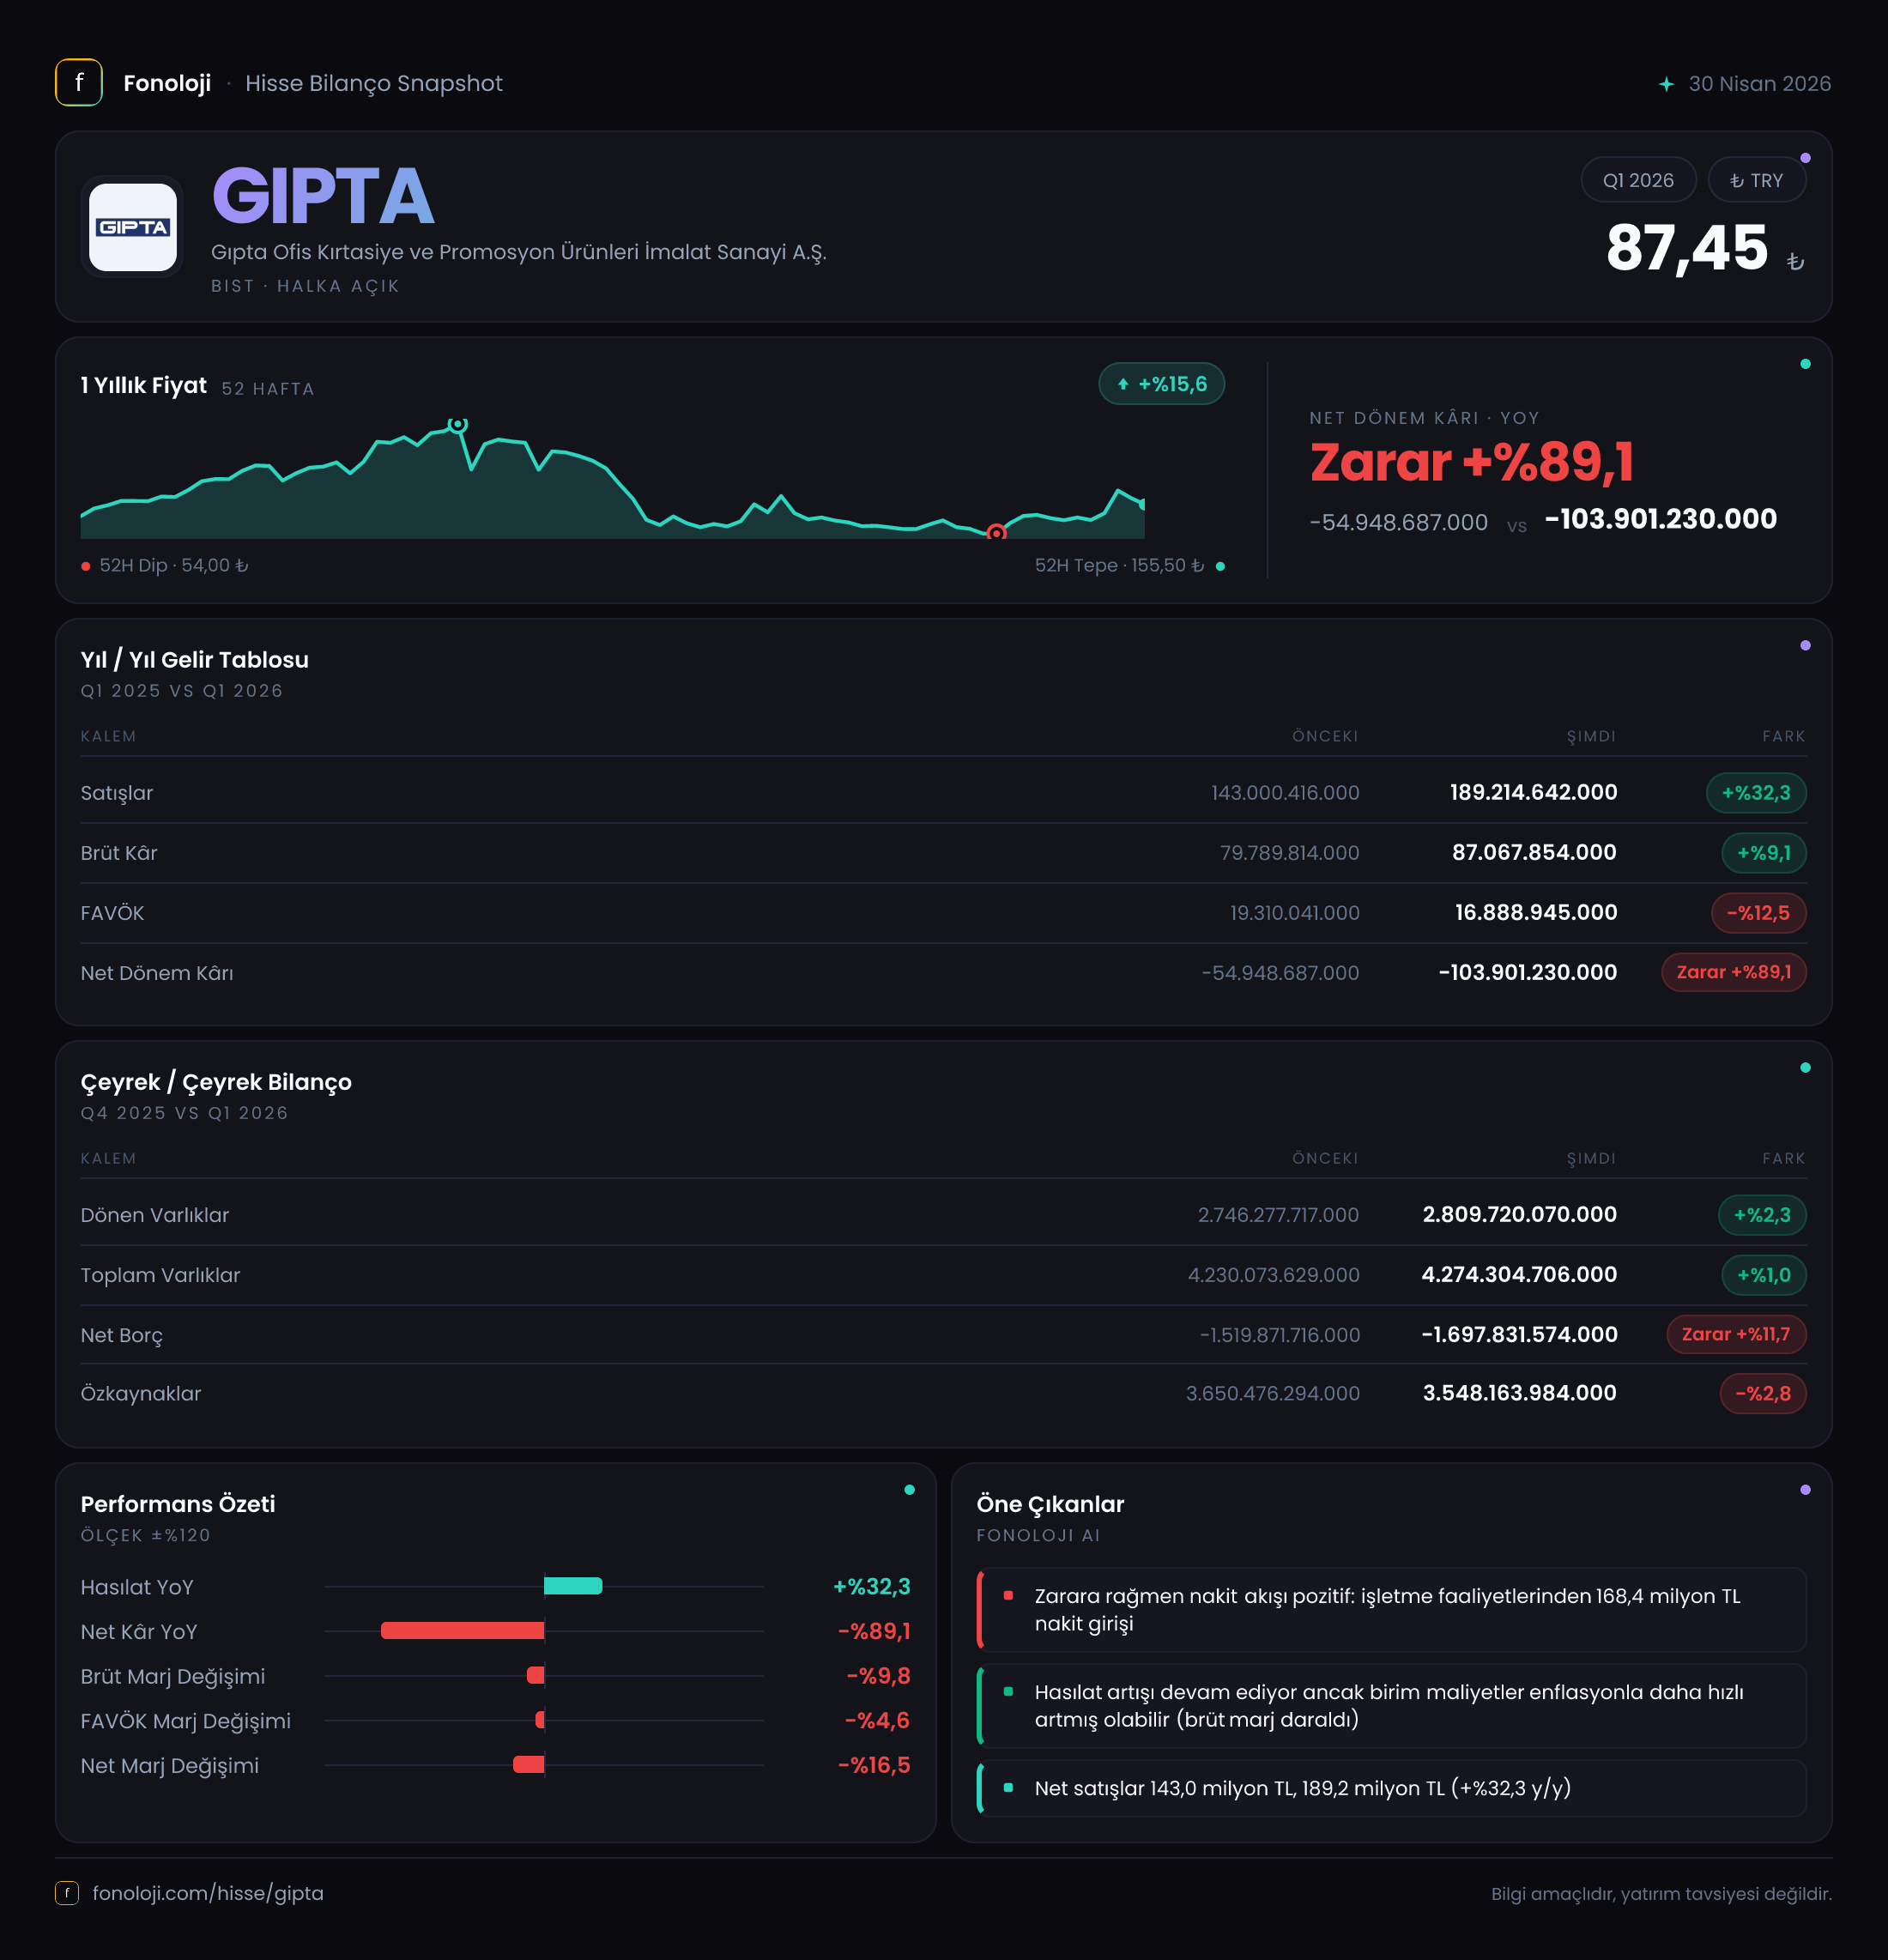
GIPTA Ofis Kırtasiye ve Promosyon Ürünleri, 2026’nın ilk çeyreğinde satışlarını geçen yılın aynı dönemine göre artırmayı başardı; ancak bu büyüme kârlılığa aynı ölçüde yansımadı. Şirketin satışları %32,3 artışla 189,2 milyon TL’ye yükselirken, brüt kâr yalnızca %9,1 artarak 87,1 milyon TL’ye çıktı. Daha aşağıda ise tablo belirgin biçimde zayıflıyor: FAVÖK %11,8 gerileyerek 36,7 milyon TL’ye, net dönem zararı ise 54,9 milyon TL’den 103,9 milyon TL’ye ulaştı. Bu çeyreğin ana mesajı, GIPTA’nın ciro üretebildiği; fakat maliyetler ve enflasyon muhasebesi etkisi nedeniyle bu büyümeyi henüz sağlıklı bir kâra dönüştüremediğidir.
Satış Hikayesi
GIPTA’nın satışları yıllık bazda 143,0 milyon TL’den 189,2 milyon TL’ye yükseldi. Yüzde 32,3’lük artış, Türkiye’deki %30’un üzerindeki enflasyon ortamı dikkate alındığında nominal olarak güçlü görünse de, reel büyüme açısından oldukça sınırlı bir tabloya işaret ediyor. Başka bir ifadeyle şirket satışlarını enflasyonun bir miktar üzerinde artırmış olabilir; ancak bu artış, tek başına güçlü bir hacim büyümesi veya pazar payı kazanımı anlamına gelmiyor.
Burada önemli olan, ciro büyümesinin niteliği. Satışlar 46,2 milyon TL artarken brüt kârdaki artış yalnızca 7,3 milyon TL ile sınırlı kaldı. Bu fark, ürün maliyetlerinin ve satışların maliyetinin cirodan daha hızlı yükseldiğini gösteriyor. Kırtasiye ve promosyon ürünleri gibi ürün gruplarında hammadde, ambalaj, işçilik ve tedarik maliyetleri marj üzerinde doğrudan baskı yaratabilir. Şirket satış fiyatlarını artırmış olsa bile, bu fiyat artışları maliyet enflasyonunu tam olarak karşılayamamış görünüyor.
Çeyreklik trend açısından elde bulunan veri yalnızca 2025/3 ile 2026/3 karşılaştırmasına dayanıyor. Bu nedenle satışların 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya sezon etkisinin nasıl çalıştığını bu veri setiyle değerlendiremiyoruz. GIPTA açısından sonraki çeyreklerde takip edilmesi gereken temel konu, satış artışının yeniden hızlanmasından çok, bu büyümenin daha yüksek brüt kâr ve FAVÖK marjıyla desteklenip desteklenmeyeceği olacak.
Kârlılık
Kârlılık tarafında çeyreğin en dikkat çekici gelişmesi marj daralması. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %55,8 seviyesinden bu çeyrekte %46,0’a geriledi. Yaklaşık 9,8 puanlık bu düşüş, satışlardaki nominal büyümenin maliyet baskısını karşılamaya yetmediğini ortaya koyuyor. Brüt kârın satışlardan daha yavaş artması, operasyonun ilk aşamasında belirgin bir verimlilik kaybı yaşandığını gösteriyor.
FAVÖK marjındaki gerileme daha da belirgin. FAVÖK marjı %29,1’den %19,4’e indi. Böylece şirket, satışlarını artırmasına rağmen operasyonel kârlılığından yaklaşık 9,7 puan kaybetti. FAVÖK’ün 41,6 milyon TL’den 36,7 milyon TL’ye düşmesi, yalnızca ürün maliyetlerinin değil, faaliyet giderlerinin de kârlılığı sınırlamış olabileceğini düşündürüyor. Ancak faaliyet giderlerinin ayrıntısı paylaşılmadığı için baskının ne kadarının satış maliyetlerinden, ne kadarının genel yönetim veya pazarlama giderlerinden kaynaklandığını kesin olarak ayırmak mümkün değil.
Net kâr tarafında ise zarar ağırlaşıyor. Net dönem zararı 54,9 milyon TL’den 103,9 milyon TL’ye yükseldi. Net kâr marjı geçen yıl yaklaşık -%38,4 iken bu dönem -%54,9 seviyesine geriledi. FAVÖK pozitif olmasına rağmen net zararın bu kadar yüksek gerçekleşmesinde özellikle 215,7 milyon TL’lik negatif net parasal pozisyonun önemli etkisi bulunuyor. Bu nedenle şirketin operasyonel olarak para kazanabilmesi ile muhasebe bazında net kâr üretebilmesi arasında şu aşamada ciddi bir fark oluşmuş durumda.
| KPI | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 143,0 mn TL | 189,2 mn TL | Nominal büyüme %32,3, reel büyüme sınırlı | | Brüt kâr marjı | %55,8 | %46,0 | Maliyet baskısı belirgin | | FAVÖK marjı | %29,1 | %19,4 | Operasyonel kaldıraç zayıflamış | | Net dönem kârı | -54,9 mn TL | -103,9 mn TL | Zarar yaklaşık iki katına çıkmış |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dayanıklı bir görüntü veriyor. Toplam varlıklar önceki yıl sonuna göre %1,0 artışla 4,3 milyar TL’ye yükselmiş. Dönen varlıklar 2,8 milyar TL ile toplam varlıkların yaklaşık üçte ikisini oluşturuyor. Bu yapı, şirketin işletme sermayesi ve likidite tarafının bilanço açısından önemli olduğunu gösteriyor.
En güçlü kalem ise net borç pozisyonu. Net borç verisinin -1,7 milyar TL olması, teknik olarak şirketin net borçlu değil, 1,7 milyar TL net nakit pozisyonunda olduğunu ifade ediyor. Bu tutar önceki dönemki -1,5 milyar TL’ye göre daha da iyileşmiş; yani net nakit pozisyonu 200 milyon TL artmış. Bu, yüksek faiz ve finansman maliyetlerinin bulunduğu ortamda GIPTA’ya önemli bir bilanço esnekliği sağlıyor.
Bu nedenle net borç/FAVÖK rasyosu klasik anlamda bir borçluluk riski göstermiyor; net borç negatif olduğu için şirketin finansal kaldıraç baskısı bulunmuyor. Ancak FAVÖK’ün yalnızca bir çeyreklik veri olması nedeniyle bu rakamı yıllık borçluluk kapasitesi gibi yorumlamak doğru olmaz. Net nakdin nasıl değerlendirildiği, nakdin faaliyetlerde mi tutulduğu yoksa finansal yatırımlarda mı değerlendirildiği de ayrıca izlenmeli.
Özkaynaklar ise 3,7 milyar TL’den 3,5 milyar TL’ye gerilemiş. Yaklaşık 200 milyon TL’lik bu düşüş, dönem zararının bilanço üzerindeki etkisini yansıtıyor. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %81 seviyesinde kalıyor; bu da şirketin bilanço temeli açısından güçlü bir sermaye yapısına sahip olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
GIPTA’nın bu çeyrekteki en önemli risk başlıklarından biri -215,7 milyon TL’lik net parasal pozisyon. Geçen yıl aynı dönemde bu kalem -173,0 milyon TL idi. Negatif parasal pozisyon zararının %24,7 artması, enflasyon muhasebesinin şirketin net sonucunu daha fazla aşağı çektiğini gösteriyor.
TAS 29 kapsamında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisi hesaplanıyor. Net parasal pozisyonun negatif olması, şirketin parasal yükümlülüklerinin veya enflasyona karşı korunmasız parasal kalemlerinin parasal varlıklarına göre daha yüksek olduğunu ve yüksek enflasyon ortamında net parasal zarar yazdığını gösterir. Bu zarar, doğrudan nakit çıkışı anlamına gelmez; ancak raporlanan net kârı ve özkaynakları ciddi biçimde etkiler.
GIPTA’da FAVÖK 36,7 milyon TL pozitifken net parasal pozisyon zararı bunun yaklaşık 5,9 katı seviyesinde. Bu karşılaştırma, operasyonel kârlılığın henüz enflasyon muhasebesi etkisini telafi edecek ölçekte olmadığını açıkça ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
GIPTA’nın bilançosu güçlü net nakit pozisyonu ve yüksek özkaynak oranı sayesinde finansal risk bakımından rahat bir noktada. Şirketin borç çevirmeye bağımlı olmaması, faiz oranlarının yüksek kaldığı dönemde önemli bir avantaj. Satışlardaki %32,3’lük artış da şirketin ürünlerine yönelik talebin tamamen kaybolmadığını gösteriyor.
Buna karşın yatırım tezinin önündeki temel engel, büyümenin kârlılığa dönüşmemesi. Brüt marjın %55,8’den %46,0’a, FAVÖK marjının %29,1’den %19,4’e gerilemesi, fiyatlama gücü ve maliyet yönetimi açısından yakından izlenmesi gereken bir tablo yaratıyor. Net parasal zarar da bu baskıyı daha görünür hale getiriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle şu göstergelere odaklanması gerekiyor:
- Satış büyümesinin enflasyonun belirgin biçimde üzerine çıkıp çıkmadığı,
- Brüt ve FAVÖK marjlarının toparlanıp toparlanmadığı,
- Negatif net parasal pozisyon zararının azalıp azalmadığı,
- Net nakit pozisyonunun korunup korunmadığı,
- Dönem zararının özkaynakları ne hızla aşındırdığı.
Özetle GIPTA, borçluluk açısından güçlü, ancak kârlılık ve marj kalitesi açısından baskı altında bir çeyrek geçirdi. Bilanço şirketi koruyor; fakat sürdürülebilir yatırım hikâyesinin oluşması için satış büyümesinin daha yüksek operasyonel marjlarla desteklenmesi gerekiyor. Yatırım tavsiyesi değildir.