
Açılış
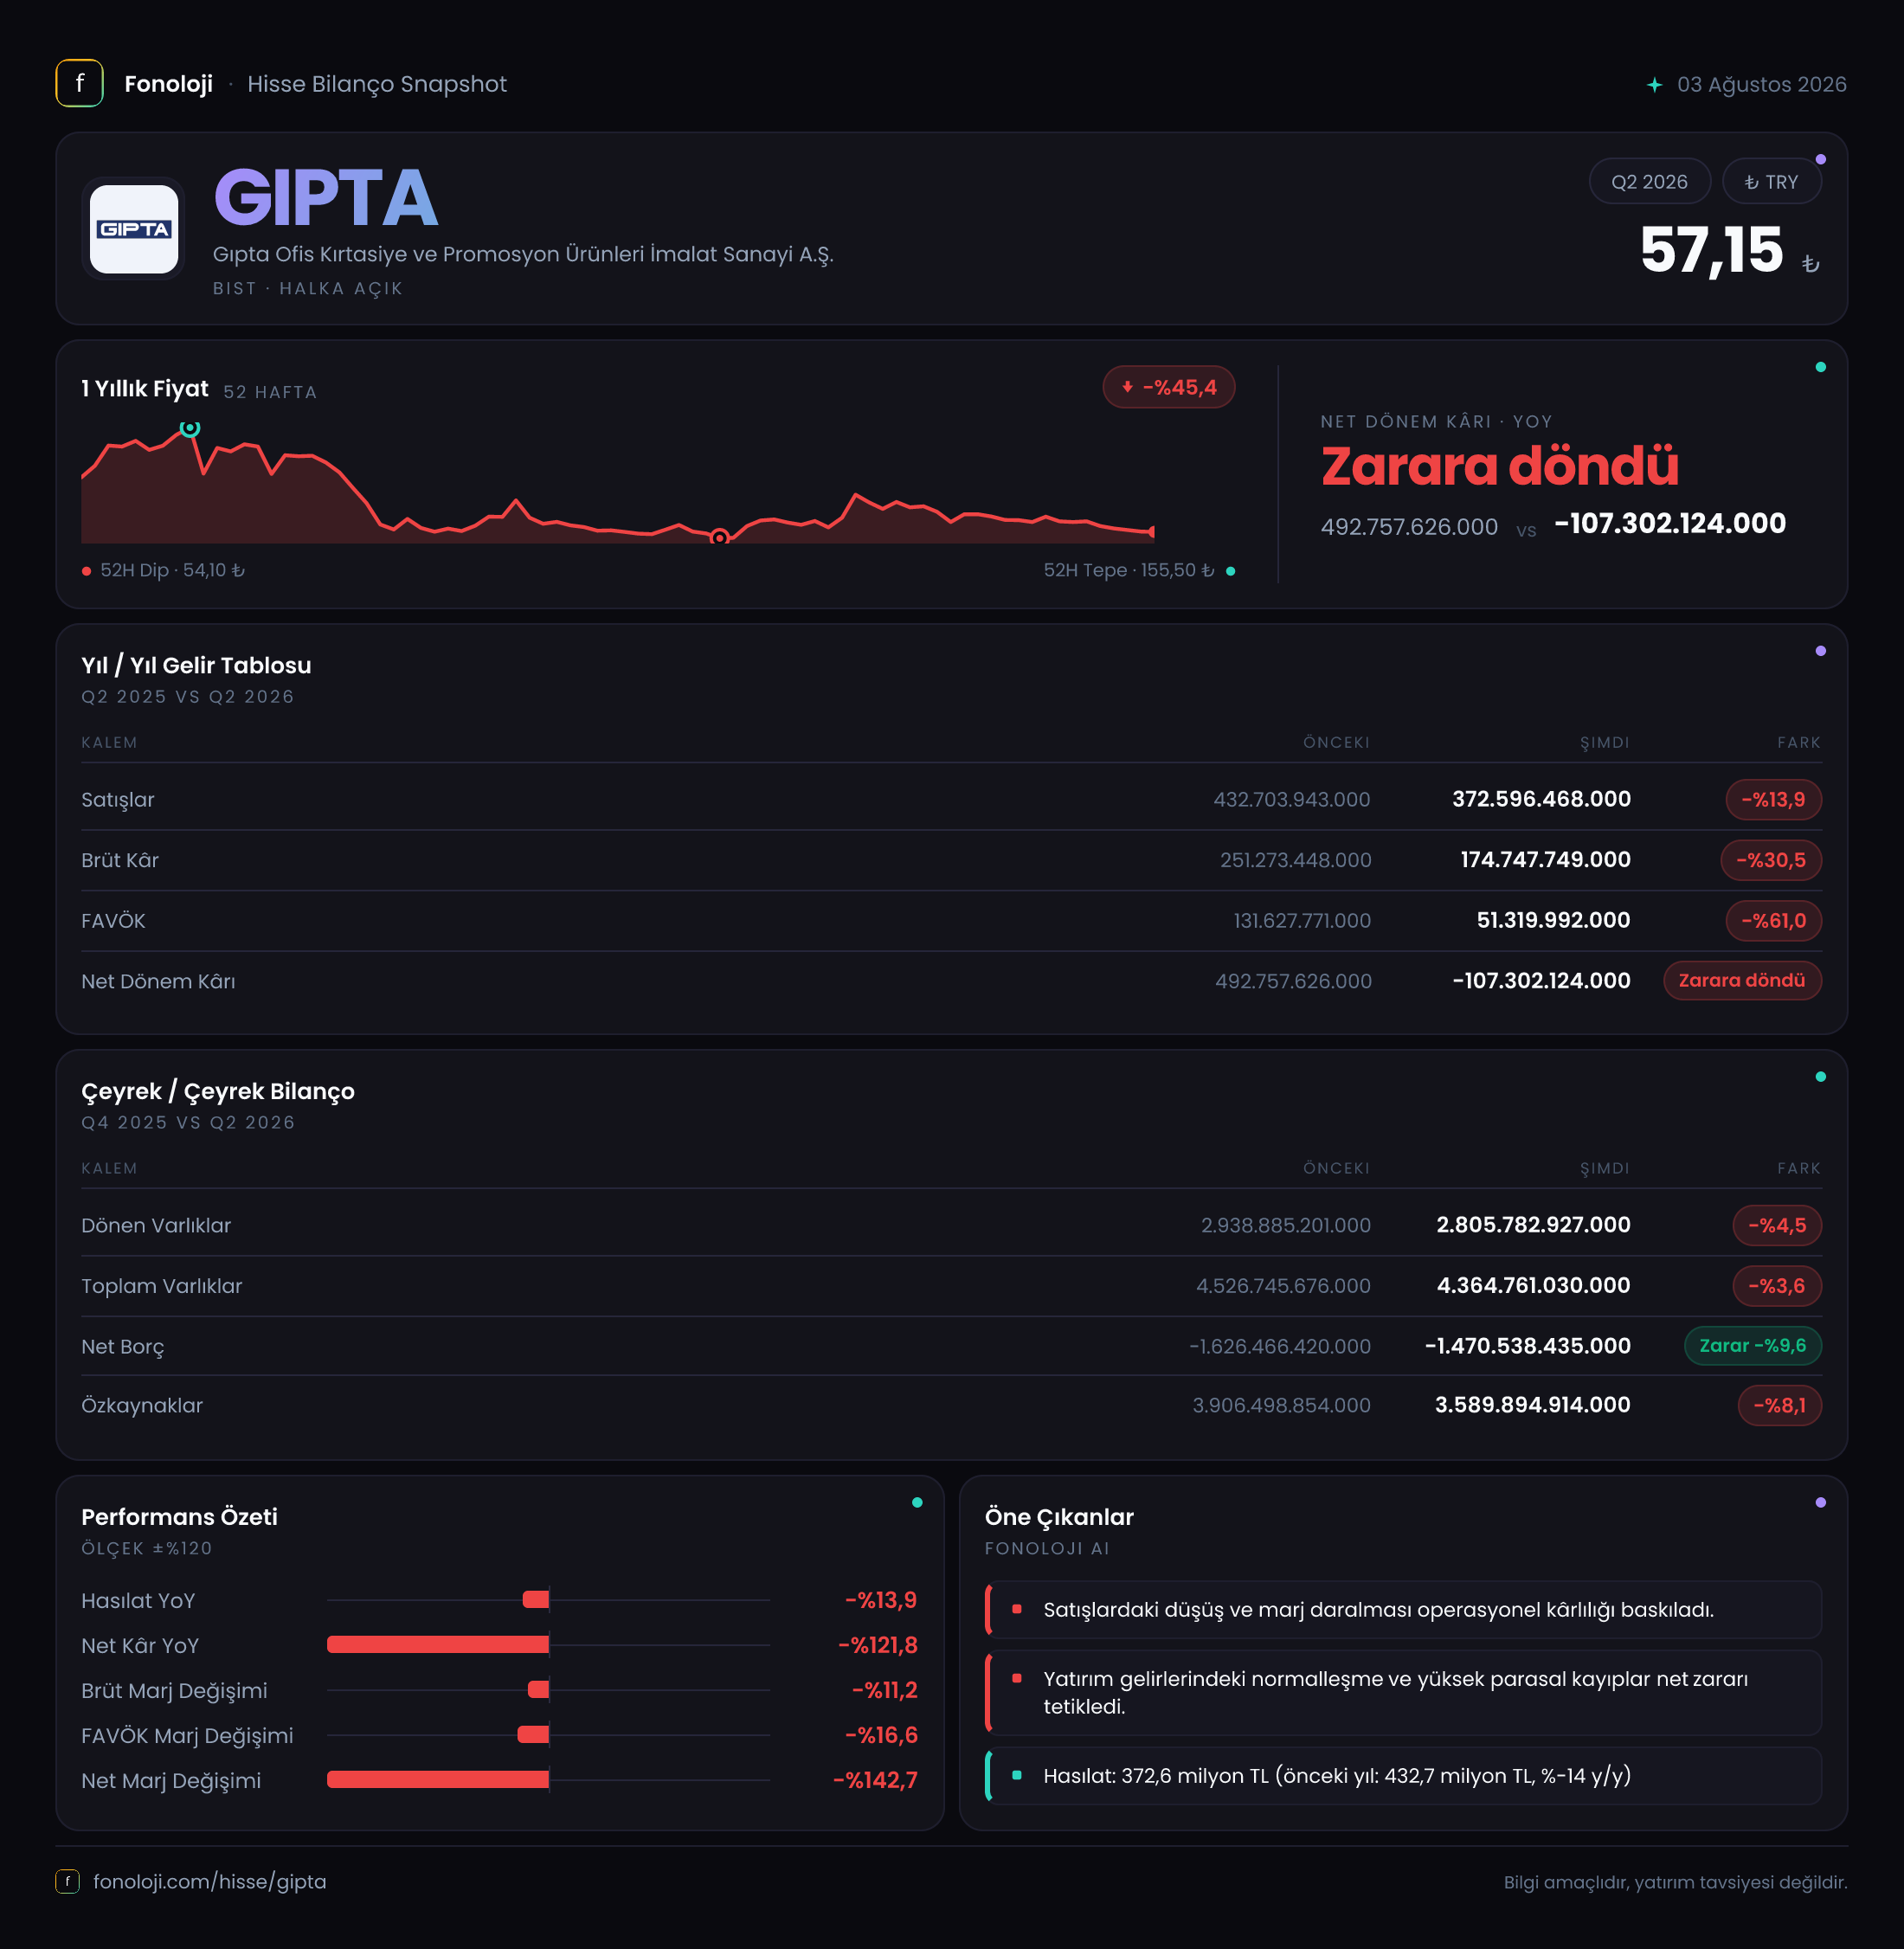
Gıpta Ofis Kırtasiye ve Promosyon Ürünleri, kırtasiye ve promosyon ürünleri üreten bir imalat şirketi olarak 2026/6AB döneminde hem satış hem de kârlılık tarafında belirgin bir yavaşlama yaşadı. Satışlar geçen yılın aynı dönemine göre %13,9 düşerek 372,6 milyon TL’ye inerken, brüt kâr %30,5, FAVÖK ise %49,9 geriledi. Böylece operasyonel daralma, satışlardaki düşüşün oldukça üzerine çıktı. Şirketin bilançosunda ise hâlâ güçlü bir net nakit pozisyonu bulunuyor; ancak net parasal kaybın artması ve özkaynakların küçülmesi yatırımcı açısından yakından izlenmesi gereken başlıklar.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 372,6 mn TL | 432,7 mn TL | -%13,9 | | Brüt kâr marjı | %46,9 | %58,1 | -11,2 puan | | FAVÖK marjı | %23,1 | %39,7 | -16,6 puan | | Net dönem kârı | -107,3 mn TL | 492,8 mn TL | -%121,8 | | Net nakit | 1,5 mlr TL | 1,6 mlr TL | -%9,6 |
Satış Hikayesi
Gıpta’nın satışları 432,7 milyon TL’den 372,6 milyon TL’ye geriledi. Yüzde 13,9’luk bu düşüş, ilk bakışta sınırlı görünebilir; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda değerlendirdiğimizde tablo daha zayıf hale geliyor. Şirket nominal olarak bile küçülürken, reel bazda satış kaybı çok daha belirgin. Başka bir ifadeyle Gıpta, fiyat artışlarının yüksek olduğu bir dönemde enflasyonu telafi edecek ölçüde ciro büyümesi sağlayamamış görünüyor.
Kırtasiye ve promosyon ürünleri talebi, kurumsal harcamalar, okul sezonu, perakende kanalı ve şirketlerin tanıtım bütçeleri gibi farklı dinamiklere bağlı. Bu nedenle satışlardaki gerilemenin geçici mi yoksa daha kalıcı bir talep zayıflığı mı olduğunu anlamak için ürün ve kanal bazlı kırılım önemli olacaktır. Mevcut veride çeyreklik trend bulunmadığından, satışların yılın ilk çeyreğinden ikinci çeyreğine toparlanıp toparlanmadığını söylemek mümkün değil. Bu nedenle çeyreklik ivme için sonraki rapor dönemini beklemek gerekiyor.
Buradaki kritik nokta, satış düşüşünün kârlılıkta daha sert bir bozulmaya yol açması. Bu durum yalnızca talep kaybını değil, aynı zamanda ürün karması, fiyatlama gücü, kapasite kullanımı veya maliyet baskılarının da şirket aleyhine geliştiğini düşündürüyor.
Kârlılık
Gıpta’nın brüt kârı 251,3 milyon TL’den 174,7 milyon TL’ye geriledi. Brüt kâr marjı da geçen yılki %58,1 seviyesinden %46,9’a indi. Marjdaki 11,2 puanlık düşüş, satışlardaki %13,9’luk gerilemeden daha sert. Bu, şirketin sattığı her 100 TL’lik ürün karşılığında geçen yıl yaklaşık 58 TL brüt kâr yaratırken, bu dönemde bu tutarın yaklaşık 47 TL’ye düştüğünü gösteriyor.
FAVÖK tarafındaki bozulma daha dikkat çekici. FAVÖK 171,7 milyon TL’den 86,0 milyon TL’ye inerken, FAVÖK marjı %39,7’den %23,1’e düştü. Yani operasyonel kârlılık marjı 16,6 puan zayıfladı. Satışların azalması elbette FAVÖK’ü aşağı çeker; ancak FAVÖK’teki yaklaşık yarı yarıya düşüş, sabit giderlerin daha düşük satış hacmine bölünmesi ve maliyetlerin aynı hızda esnememesi nedeniyle faaliyet kaldıracının olumsuz çalıştığını gösteriyor.
Net dönem sonucu ise 492,8 milyon TL kârdan 107,3 milyon TL zarara döndü. Bu değişim, yalnızca operasyonel kârlılıktaki zayıflamayla açıklanmıyor; enflasyon muhasebesi kaynaklı net parasal pozisyon zararı da sonucu ağırlaştırıyor. Yine de temel mesaj açık: Şirketin operasyonel motoru geçen yılın aynı dönemine kıyasla belirgin biçimde yavaşlamış durumda. Brüt marjın ve FAVÖK marjının yeniden toparlanması, net kâra dönüş için satış büyümesi kadar önemli olacak.
Bilanço Sağlığı
Gıpta’nın bilançosunda en olumlu unsur, yüksek net nakit pozisyonu. Net borç kaleminin -1,5 milyar TL olması, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı anlamına geliyor. Önceki dönem sonunda net nakit 1,6 milyar TL seviyesindeydi; dolayısıyla net nakit yaklaşık 100 milyon TL azalmış durumda. Verilen tabloda bu değişim %9,6 olarak raporlanıyor.
Bu pozisyon şirketi yüksek finansman maliyetlerine karşı borçlu şirketlere kıyasla daha dayanıklı kılıyor. Net nakit, faiz yükünü sınırlıyor ve işletme sermayesi ihtiyacının finansmanında esneklik sağlıyor. Bununla birlikte, nakit gücü tek başına operasyonel zayıflığı ortadan kaldırmıyor. Şirket satış üretemez ve marjlarını koruyamazsa, güçlü bilanço kısa vadede koruma sağlasa da uzun vadeli büyüme hikâyesi zayıflar.
Toplam varlıklar 4,5 milyar TL’den 4,4 milyar TL’ye gerilerken, dönen varlıklar 2,9 milyar TL’den 2,8 milyar TL’ye indi. Duran varlıklarda ise 1,6 milyar TL seviyesinde sınırlı bir değişim var. Özkaynakların 3,9 milyar TL’den 3,6 milyar TL’ye düşmesi, dönem zararının bilanço üzerindeki etkisini yansıtıyor. Toplam varlıklar ile özkaynaklar arasındaki farktan hareketle, toplam yükümlülüklerin yaklaşık 0,8 milyar TL seviyesinde olduğu anlaşılıyor; bu da bilanço kaldıraç oranının yüksek olmadığını gösteriyor. Ancak özkaynak erimesinin devam etmesi, net nakit avantajını zaman içinde gölgeleyebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında Gıpta’nın net parasal pozisyon zararı 326,1 milyon TL’den 381,4 milyon TL’ye yükseldi. Zararın %17 artması, şirketin yüksek enflasyon ortamında parasal kalemler nedeniyle daha fazla kayıp yazdığını gösteriyor.
Bu kalem, operasyonel faaliyetlerden kaynaklanan doğrudan bir zarar değildir. Şirketin nakit, alacak, borç ve diğer parasal varlık-yükümlülük yapısının enflasyon karşısındaki etkisini yansıtır. Özellikle net parasal varlık taşıyan şirketlerde, yüksek enflasyon nakdin satın alma gücünü aşındırdığı için muhasebe üzerinde net parasal kayıp oluşabilir. Gıpta’nın güçlü net nakit pozisyonu bilanço açısından avantaj sağlarken, TAS 29 açısından aynı pozisyonun dönem kârı üzerinde baskı yaratabildiği görülüyor.
Bu nedenle yatırımcı yalnızca faaliyet kârına veya net nakde bakmamalı. 86,0 milyon TL FAVÖK üreten bir şirketin 381,4 milyon TL net parasal pozisyon zararı yazması, enflasyon muhasebesinin dönem net sonucunu ne ölçüde değiştirebildiğini açıkça ortaya koyuyor. Gelecek dönemlerde net parasal kaybın azalması, net kârın operasyonel performansa daha fazla yaklaşmasını sağlayabilir; ancak bunun için enflasyon, nakit yapısı ve işletme sermayesi birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Gıpta’nın 2026/6AB sonuçları, güçlü bilanço fakat zayıflayan operasyonel performans şeklinde özetlenebilir. Fırsat tarafında şirketin 1,5 milyar TL net nakit taşıması, düşük bilanço riskine ve olası toparlanma döneminde finansal esnekliğe işaret ediyor. Borçluluk baskısının sınırlı olması, şirketin yüksek faiz ortamında önemli bir avantajı.
Risk tarafında ise satışların enflasyona rağmen daralması, brüt kâr marjının %58,1’den %46,9’a, FAVÖK marjının %39,7’den %23,1’e düşmesi ve net parasal kaybın 381,4 milyon TL’ye çıkması öne çıkıyor. Özellikle marjların toparlanamaması halinde net nakit pozisyonu, zayıf faaliyet performansını sonsuza kadar telafi edemez.
Yatırımcıların takip etmesi gereken başlıklar şunlar:
- Satışların yeniden nominal ve reel büyümeye dönüp dönmediği,
- Brüt marjın %47 civarından eski seviyelerine yaklaşıp yaklaşmadığı,
- FAVÖK marjındaki sert düşüşün kalıcı olup olmadığı,
- Net nakdin 1,5 milyar TL seviyesinden daha fazla gerileyip gerilemediği,
- Net parasal pozisyon zararının gelecek dönemlerde azalması.
Bu veriler ışığında Gıpta, bilanço güvenliği bakımından dirençli; ancak kârlılık ve büyüme bakımından yeniden kanıt sunması gereken bir şirket görünümünde. Yatırım tavsiyesi değildir.