
Açılış
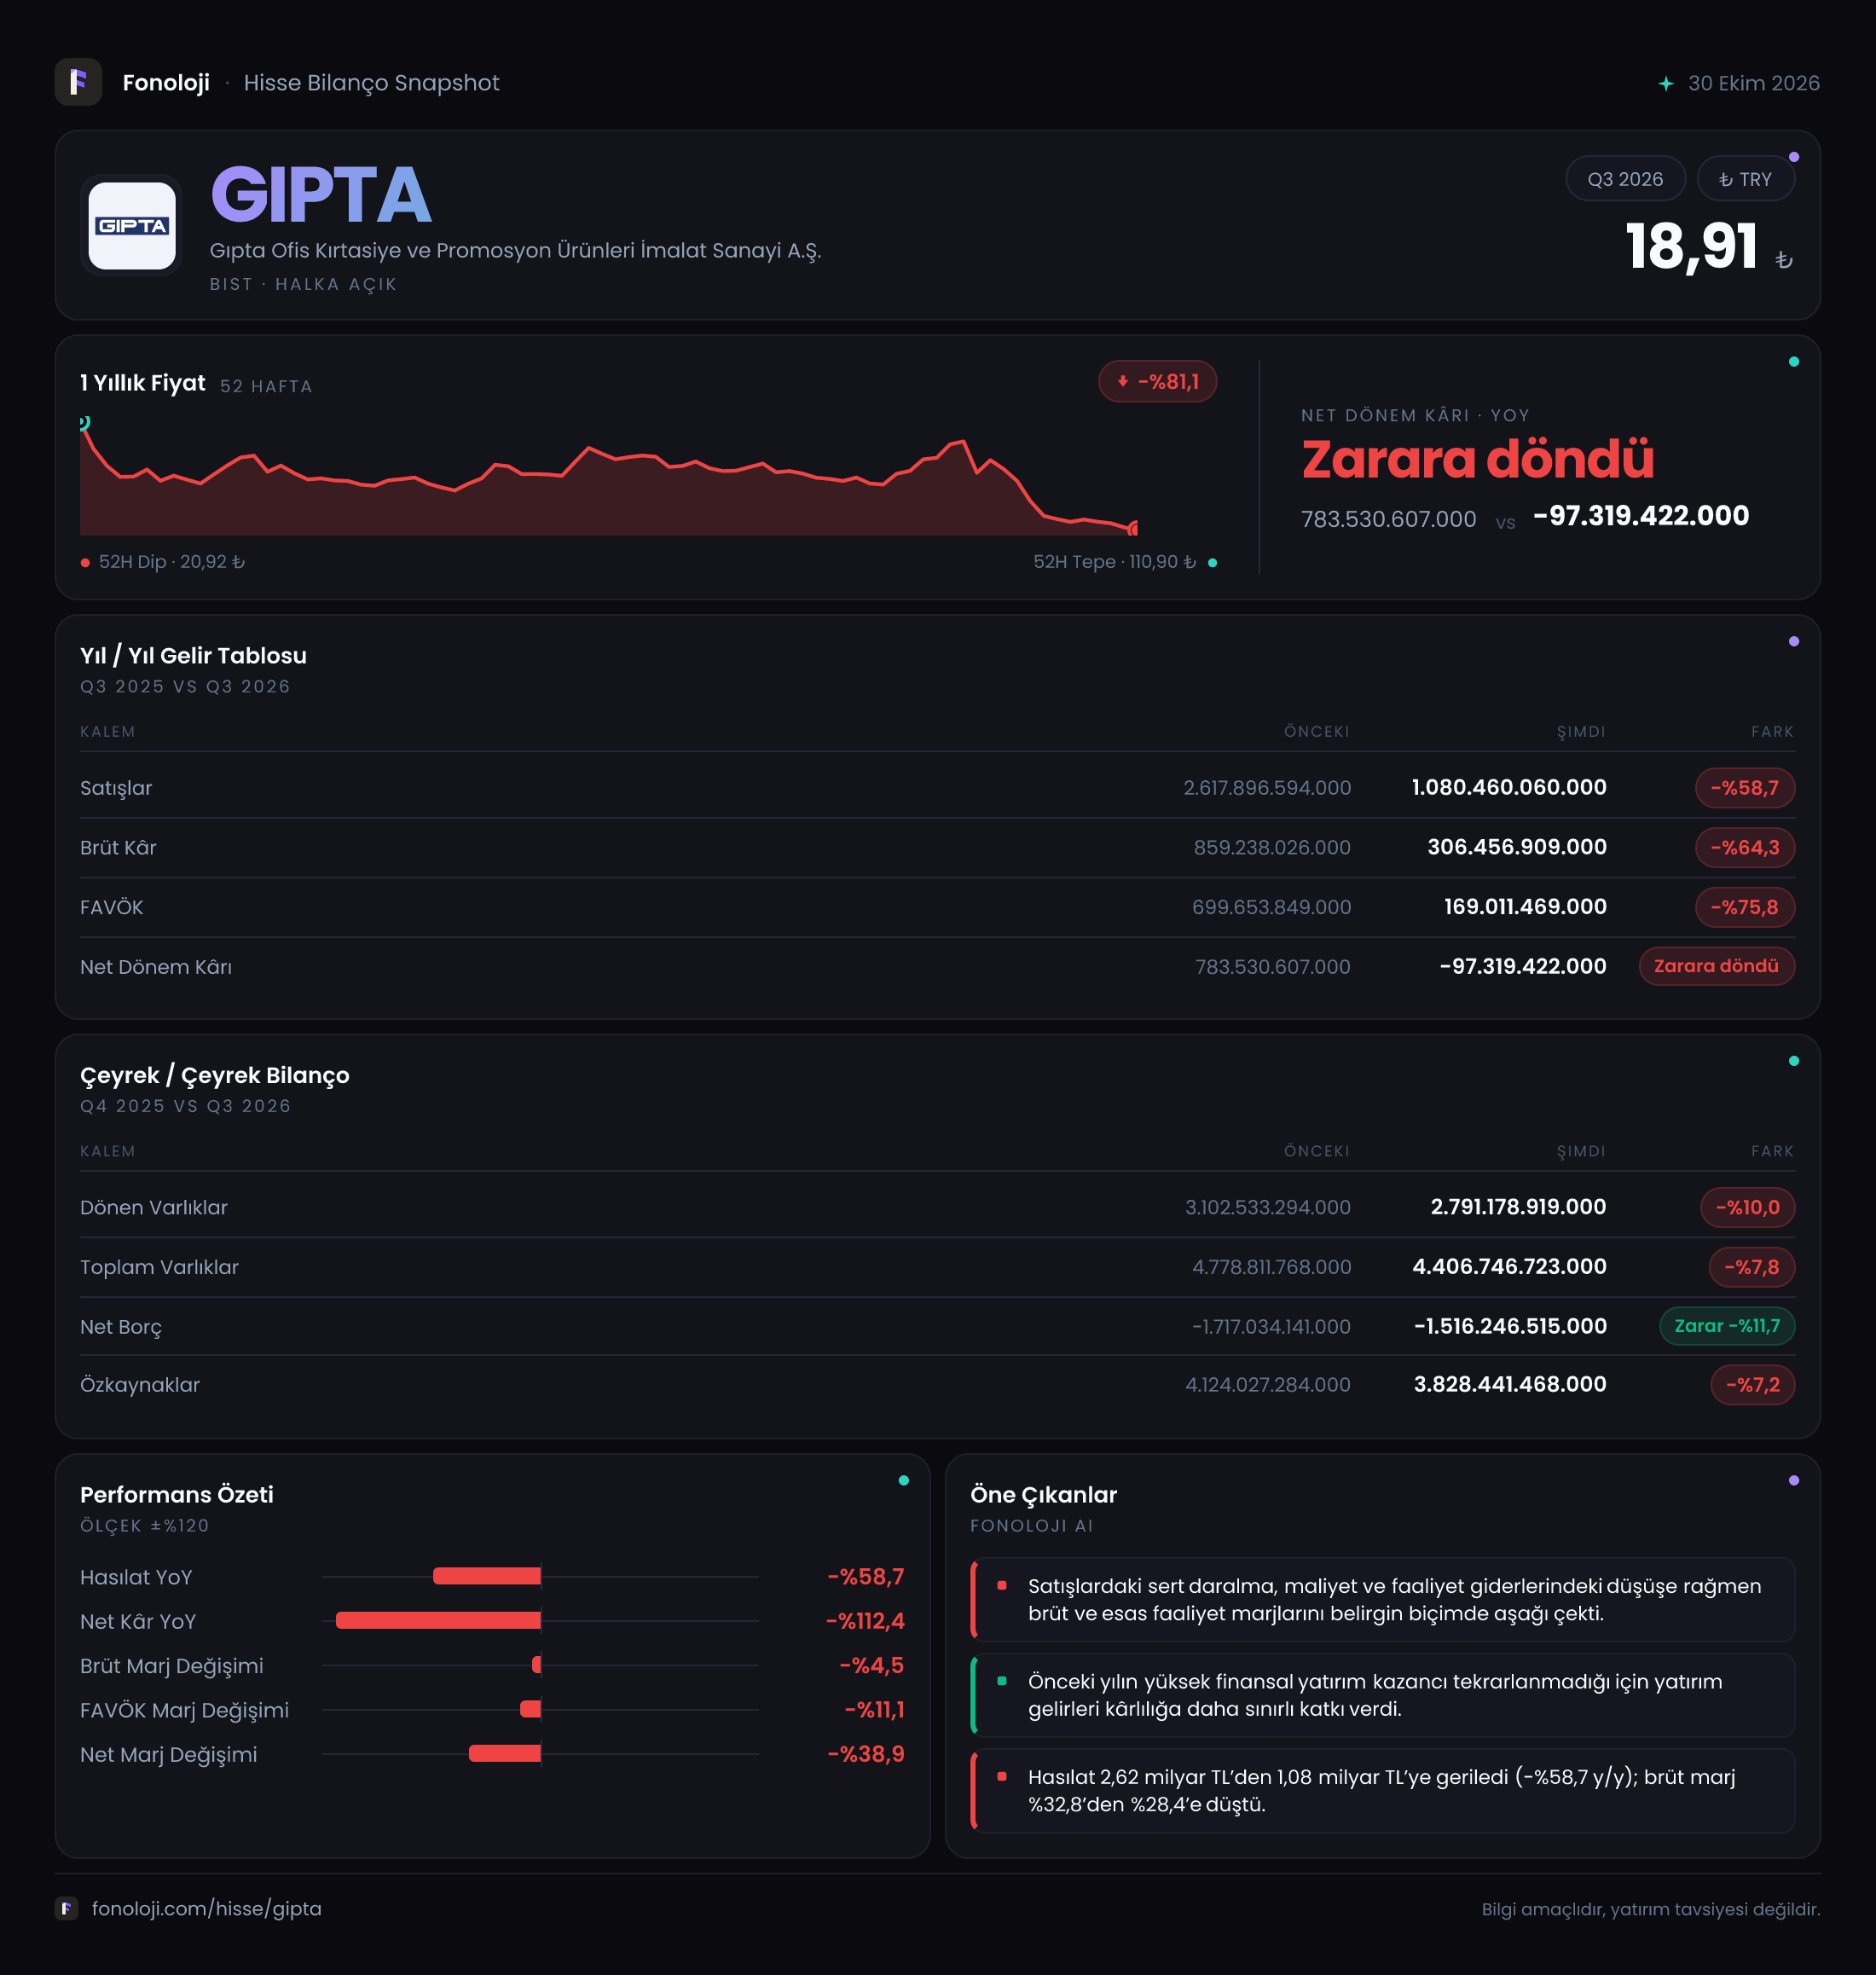
Gıpta Ofis Kırtasiye ve Promosyon Ürünleri, kırtasiye, ofis malzemeleri ve promosyon ürünleri üreten bir sanayi şirketi olarak faaliyet gösteriyor. 2026/9AB sonuçlarının ana mesajı, şirketin satış hacminde ve operasyonel kârlılığında belirgin bir daralma yaşadığı yönünde. Satışlar geçen yılın aynı dönemine göre %58,7 azalarak 1,1 milyar TL’ye, FAVÖK ise %75,8 gerileyerek 169 milyon TL’ye indi. Buna karşılık bilanço hâlâ güçlü bir net nakit pozisyonu taşıyor; ancak bu finansal güç, operasyonel kârlılıktaki bozulmayı şu aşamada telafi etmeye yetmemiş görünüyor.
Şirketin net dönem sonucu da geçen yılki 783,5 milyon TL kârdan 97,3 milyon TL zarara dönmüş durumda. Dolayısıyla Gıpta’da bu dönemin hikâyesi, borçluluk veya likidite krizinden çok, gelir üretme kapasitesi ve marjların aynı anda zayıflaması etrafında şekilleniyor.
Satış Hikayesi
Gıpta’nın satışları 1,1 milyar TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 2,6 milyar TL’ye kıyasla %58,7 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçüde düşmesi, reel olarak çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyona yenilmemiş; fiyat artışlarının da gerisinde kalan ciddi bir ciro kaybı yaşamış.
Verilen ek çeyreklik göstergede 2025/9 satışlarının 2,2 milyar TL olduğu görülüyor. Bu veri, mevcut dönemdeki 1,1 milyar TL ile karşılaştırıldığında yaklaşık %50’lik bir gerilemeye işaret ediyor. Ancak raporda tam çeyreklik gelir serisi bulunmadığı için satışlardaki düşüşün hangi çeyrekte hızlandığını, yılın son çeyreğinde toparlanma olup olmadığını veya daralmanın dönem boyunca dengeli mi gerçekleştiğini kesin olarak söylemek mümkün değil. Çeyreklik trend için daha ayrıntılı ara dönem verilerini beklemek gerekiyor.
Bu ölçekteki daralma, birkaç farklı noktaya işaret edebilir:
- Promosyon ve kırtasiye ürünlerinde talep zayıflamış olabilir.
- Şirket, düşük marjlı veya daha az kârlı siparişleri bilinçli şekilde azaltmış olabilir.
- Müşteri ve ürün karmasında değişim yaşanmış olabilir.
- Fiyat artışları, maliyet ve talep koşulları nedeniyle satış hacmini korumaya yetmemiş olabilir.
İlk senaryo, yani gerçek talep kaybı, yatırımcı açısından en olumsuz ihtimal olur. İkinci senaryo ise satış düşüşünün bir bölümünün kârlılık odaklı sipariş seçimiyle açıklanmasına imkân tanır. Fakat FAVÖK’ün satışlardan daha hızlı gerilemesi, mevcut veride yalnızca “düşük kârlı satışlardan çıkış” hikâyesinin yeterli olmadığını gösteriyor.
Kârlılık
Gıpta’nın brüt kârı 306,5 milyon TL ile geçen yılki 859,2 milyon TL’nin oldukça altında kaldı. Böylece brüt kâr marjı yaklaşık %33,0’dan %27,9’a geriledi. Marjda yaklaşık 5,1 puanlık düşüş var. Bu, satışlardaki daralmanın yanı sıra ürün maliyetleri, üretim kapasitesi kullanımı veya ürün karması üzerinde de baskı oluştuğunu düşündürüyor.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK 699,7 milyon TL’den 169,0 milyon TL’ye düşerken, FAVÖK marjı %26,9’dan %15,4’e indi. Yaklaşık 11,5 puanlık marj kaybı, şirketin operasyonel giderlerini daha düşük satış tabanına yeterince hızlı uyarlayamadığını veya üretim ve satış yapısında verimlilik kaybı yaşandığını gösteriyor.
| Temel gösterge | 2026/9AB | 2025/9AB | Yorum | |---|---:|---:|---| | Satışlar | 1,1 mlr TL | 2,6 mlr TL | %58,7 düşüş | | Brüt kâr marjı | %27,9 | %33,0 | 5,1 puan gerileme | | FAVÖK marjı | %15,4 | %26,9 | 11,5 puan gerileme | | Net kâr marjı | -%8,8 | %30,1 | Kârdan zarara dönüş |
Net sonuçta ise şirket 97,3 milyon TL zarar açıkladı. Geçen yıl aynı dönemdeki 783,5 milyon TL kâr dikkate alındığında dönüş oldukça sert. Net zarar marjı yaklaşık -%8,8 seviyesinde. Bu sonuç, brüt kâr ve FAVÖK’teki gerilemeye ek olarak enflasyon muhasebesi etkilerinin ve diğer finansal kalemlerin de net kâr üzerinde baskı yarattığını gösteriyor.
Bilanço Sağlığı
Gıpta’nın bilançosunda en güçlü taraf net nakit pozisyonu. Şirketin toplam varlıkları önceki dönem sonundaki 4,8 milyar TL’den 4,4 milyar TL’ye gerilemiş; düşüş %7,8 seviyesinde. Dönen varlıklar 3,1 milyar TL’den 2,8 milyar TL’ye, duran varlıklar ise 1,7 milyar TL’den 1,6 milyar TL’ye indi. Bu tablo, bilanço ölçeğinin daraldığını ancak varlık yapısının genel olarak korunmaya devam ettiğini gösteriyor.
Özkaynaklar 4,1 milyar TL’den 3,8 milyar TL’ye gerileyerek %7,2 düştü. Bu gerilemenin temel nedeni, dönem zararının özkaynaklar üzerindeki etkisi olarak okunabilir. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %86 seviyesinde. Bu oldukça güçlü bir sermaye yapısına işaret ediyor; şirketin varlıklarının büyük kısmı borçla değil özkaynakla finanse ediliyor.
Net borç kalemi -1,7 milyar TL’den -1,5 milyar TL’ye geldi. Eksi net borç, şirketin borcundan daha fazla nakit ve benzeri finansal varlığa sahip olduğunu, yani net nakit pozisyonu taşıdığını ifade ediyor. Ancak net nakit miktarının yaklaşık 200 milyon TL azalması, bilançonun önceki dönem kadar güçlü likidite tamponu sunmadığını gösteriyor. Net borç/FAVÖK rasyosu teknik olarak negatif olsa da, FAVÖK’ün 169 milyon TL’ye gerilemesi nedeniyle net nakdin operasyonel kâra oranı artık daha dikkatle izlenmeli.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin satın alma gücündeki değişimini finansal tablolara yansıtıyor. Gıpta’nın net parasal pozisyonu -552,3 milyon TL seviyesinde gerçekleşmiş; geçen yıl bu kalem -486,8 milyon TL idi. Şirketin gelir tablosunda negatif görünen bu kalem, net kâr üzerinde 552,3 milyon TL’lik önemli bir baskı oluşturmuş durumda.
Negatif etkinin geçen yıla göre daha da büyümesi, operasyonel kârlılığın düşmesiyle birlikte net sonucu ağırlaştırmış. Gıpta brüt kâr ve FAVÖK üretse de bu faaliyet kârının önemli bölümü enflasyon muhasebesi kaynaklı parasal pozisyon etkisiyle silinmiş. Bu nedenle yatırımcı açısından yalnızca FAVÖK’e değil, FAVÖK’ten net kâra geçişteki finansal ve parasal düzeltmelere de bakmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Gıpta’nın yatırım tezinde bugün iki farklı tablo aynı anda bulunuyor. Bir tarafta 1,5 milyar TL net nakit, yüksek özkaynak oranı ve sınırlı finansal kaldıraç, şirketin bilanço riskini azaltıyor. Bu yapı, talep toparlandığında şirketin yüksek faizli borç yükü altında olmadan faaliyetlerini yeniden büyütmesine avantaj sağlayabilir.
Diğer tarafta ise satışlarda %58,7, FAVÖK’te %75,8 düşüş ve net kârda zarara dönüş, operasyonel görünümün ciddi biçimde bozulduğunu ortaya koyuyor. Özellikle FAVÖK marjının %26,9’dan %15,4’e gerilemesi, yalnızca ciro artışının değil, kârlı büyümenin de yeniden tesis edilmesi gerektiğini gösteriyor.
Önümüzdeki dönemlerde yatırımcının özellikle şu göstergeleri takip etmesi gerekiyor:
- Satışlarda yıllık düşüşün yavaşlayıp yavaşlamadığı,
- FAVÖK marjının yeniden %20 seviyesine yaklaşıp yaklaşmadığı,
- Net parasal pozisyon zararının azalması,
- Net nakit pozisyonunun korunup korunmadığı,
- Çeyreklik bazda satış ve kârlılıkta toparlanma başlayıp başlamadığı.
Özetle Gıpta, bilançosu güçlü fakat operasyonel performansı zayıflamış bir şirket görünümünde. Net nakit pozisyonu önemli bir güvenlik alanı sağlasa da, bu avantajın yatırımcı açısından anlam kazanması için satışların ve marjların yeniden toparlanması gerekiyor. Mevcut veriler, kısa vadede “bilanço riski düşük, kârlılık riski yüksek” bir profile işaret ediyor. Yatırım tavsiyesi değildir.