
Açılış
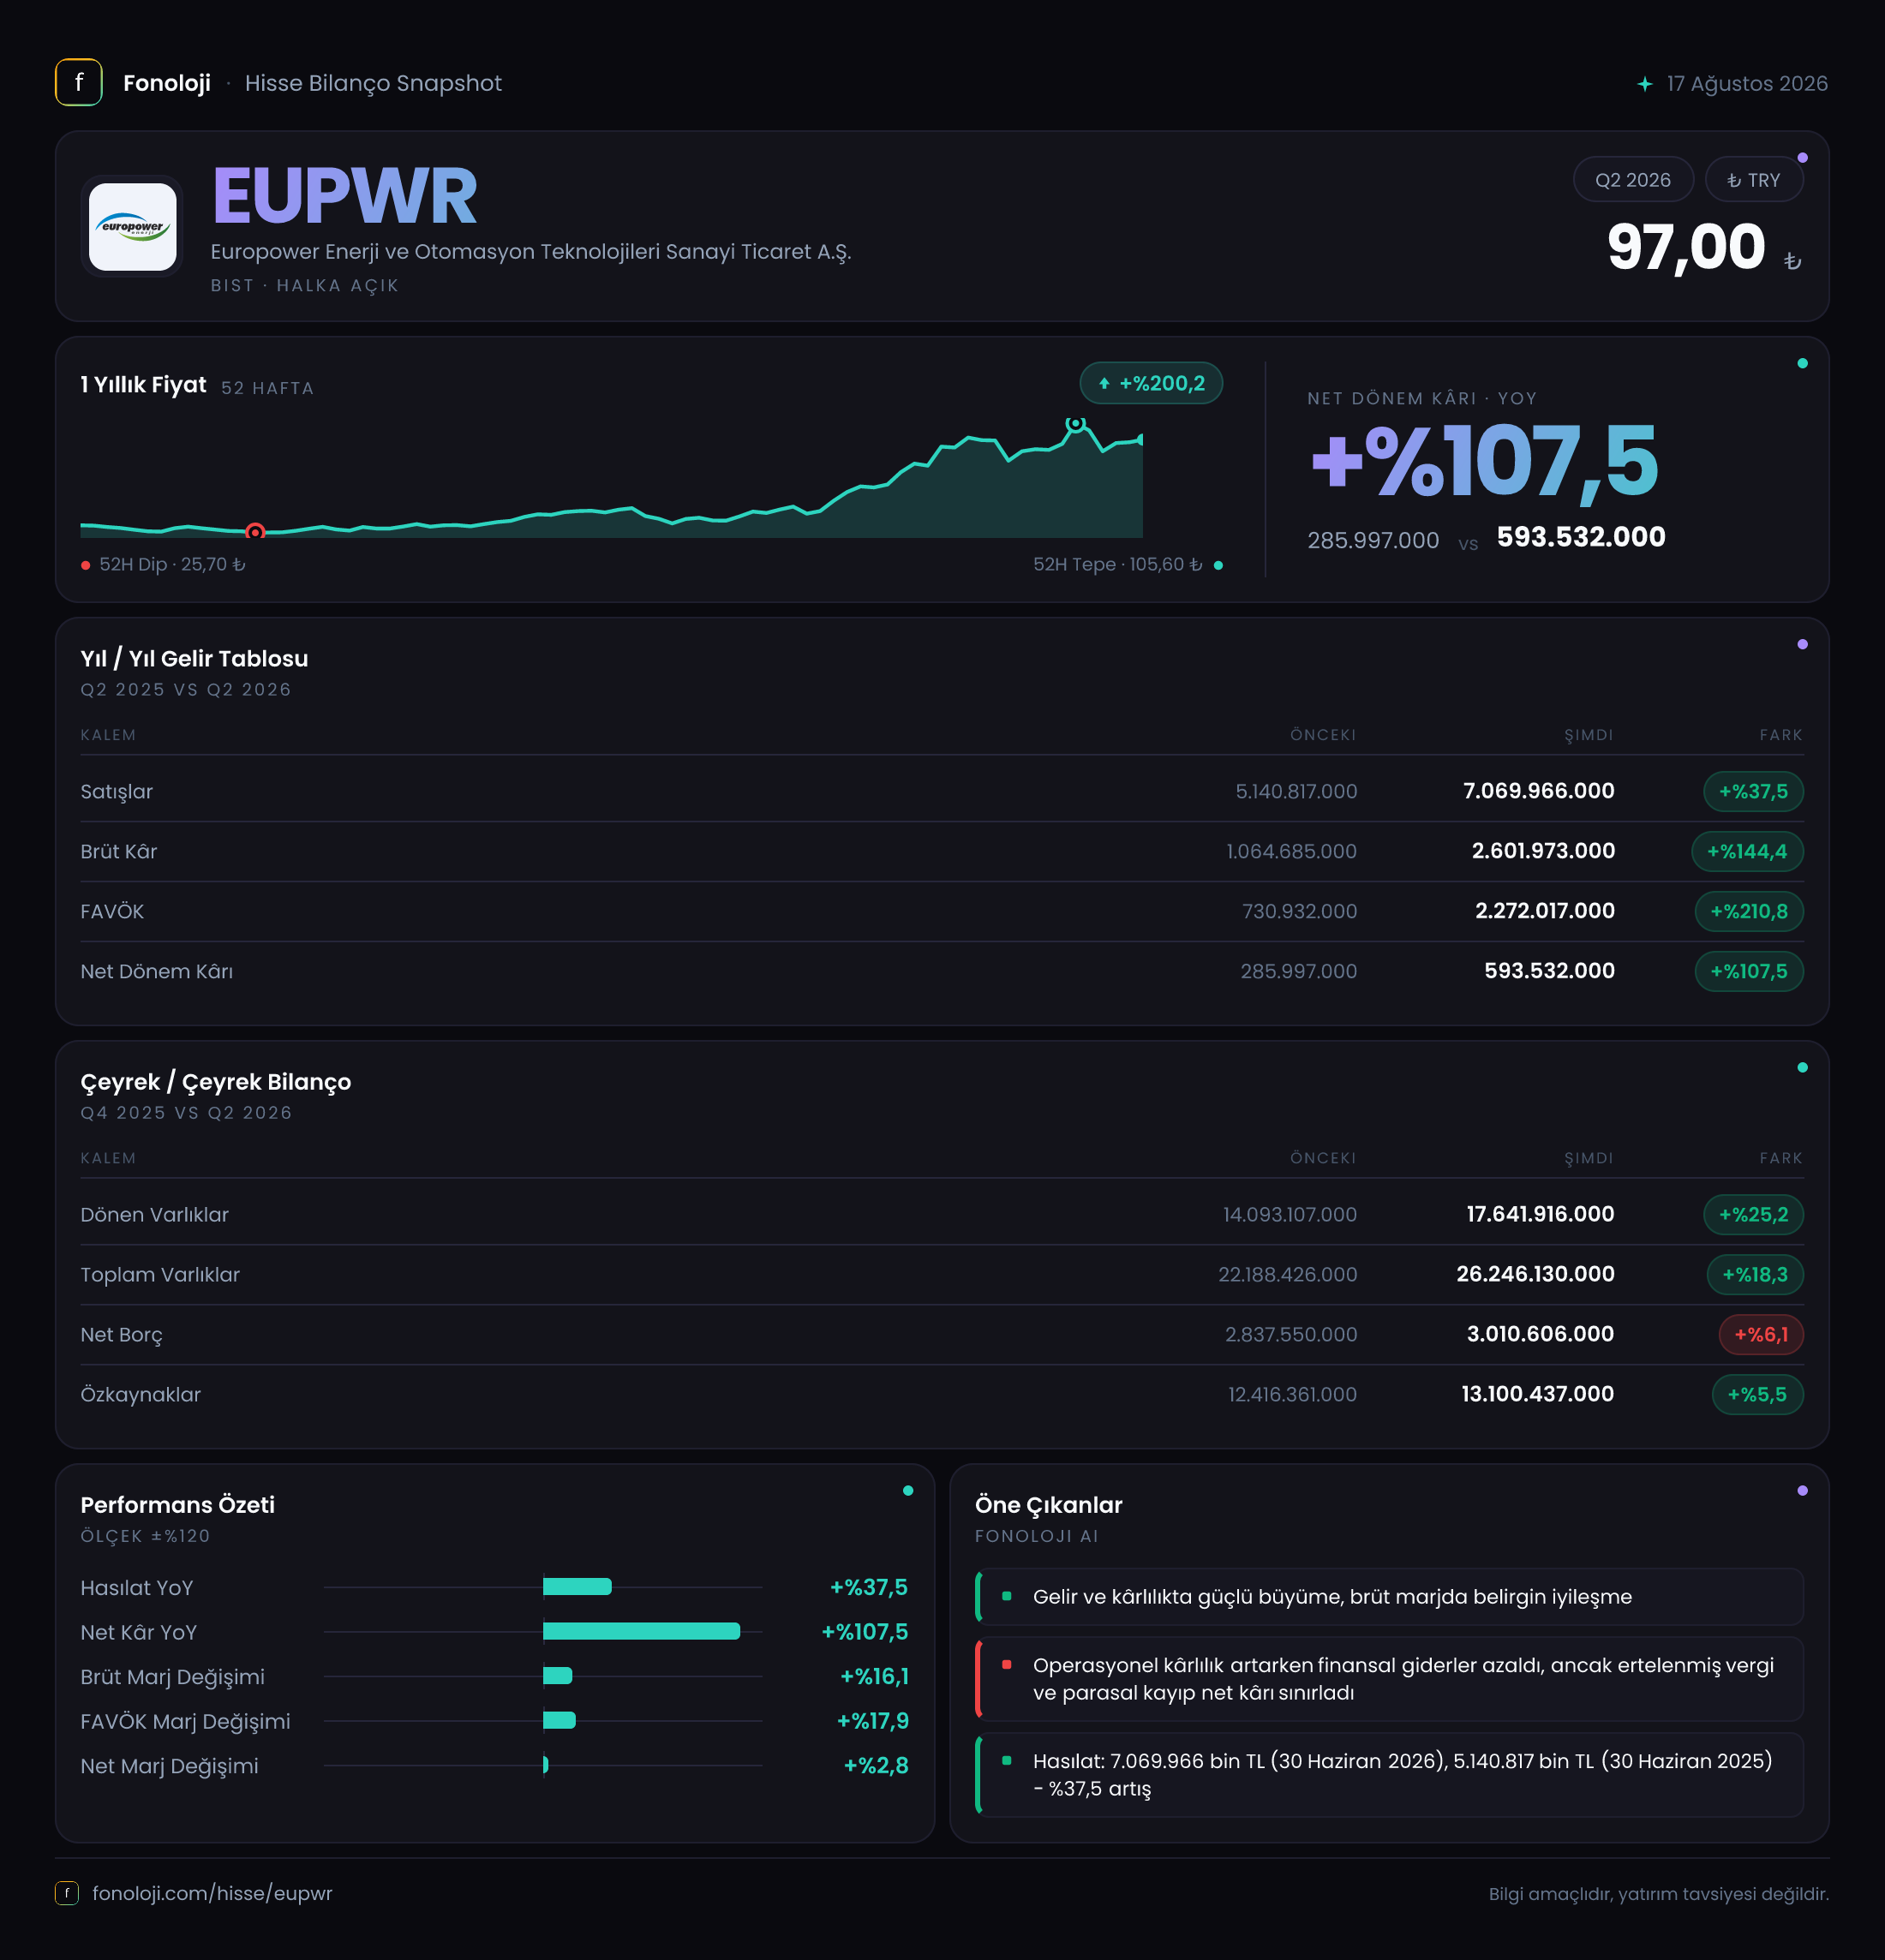
EUPWR, enerji ve otomasyon teknolojileri alanında faaliyet gösteren; elektrik ekipmanları, enerji altyapısı ve otomasyon çözümleriyle büyüme potansiyeli taşıyan bir sanayi şirketi. 2026’nın ilk altı ayında şirketin satışları geçen yılın aynı dönemine göre %37,5 artarak 7,1 milyar TL’ye ulaşırken, kârlılık göstergeleri satış büyümesinin belirgin biçimde üzerinde gelişti. Özellikle brüt kârın %144,4, FAVÖK’ün ise %210,8 yükselmesi, yalnızca hacim artışından değil, marj yapısındaki güçlü iyileşmeden de söz edilebileceğini gösteriyor. Ancak bu veriler altı aylık ara dönem sonuçları olduğu için çeyrekten çeyreğe ivmeyi henüz ölçemiyoruz; 2026/9 ve 2026 yıl sonu sonuçları bu hikâyenin sürdürülebilirliğini anlamak açısından kritik olacak.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 7,1 mlr TL | 5,1 mlr TL | %37,5 | | Brüt kâr marjı | %36,6 | %21,6 | +15,0 puan | | FAVÖK marjı | %32,4 | %14,3 | +18,1 puan | | Net kâr marjı | %8,4 | %5,6 | +2,8 puan | | Net borç/FAVÖK | 1,3x | — | — |
Satış Hikayesi
EUPWR’nin satışları 7,1 milyar TL ile geçen yılın aynı dönemindeki 5,1 milyar TL’nin üzerine çıktı. Yıllık %37,5’lik büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında nominal büyümenin önemli bölümünün fiyat etkisinden kaynaklanmış olabileceğini gösteriyor. Bununla birlikte, satış artışı enflasyonun üzerinde kaldığı için şirketin reel olarak da sınırlı bir büyüme ürettiği söylenebilir. Ancak bu değerlendirme, ürün bazında fiyat-hacim ayrımı ve sipariş miktarları paylaşılmadığı için temkinli yapılmalı.
Satışlardaki artıştan daha dikkat çekici olan, brüt kârın 1,1 milyar TL’den 2,6 milyar TL’ye yükselmesi. Bu, %144,4’lük artış anlamına geliyor ve satış büyümesinin yaklaşık dört katına ulaşıyor. Sonuç olarak brüt kâr marjı %21,6’dan %36,6’ya yükselmiş durumda. Marjda 15 puanlık bu sıçrama; ürün karması, maliyet yönetimi, fiyatlama gücü veya daha yüksek katma değerli işlerin payındaki artış gibi unsurlara işaret edebilir. Veride bu iyileşmenin hangi kalemden kaynaklandığı ayrıştırılmadığı için tek bir neden atfetmek doğru olmaz.
Çeyreklik trend verisi bulunmadığından, satışların ilk çeyrekten ikinci çeyreğe hızlanıp hızlanmadığını ya da yılın ikinci yarısında ivmenin korunup korunmadığını henüz göremiyoruz. Bu nedenle yatırımcı açısından bir sonraki odak noktası yalnızca toplam satış değil, satış büyümesinin marj kaybı yaşanmadan sürüp sürmediği olacak.
Kârlılık
Kârlılık tarafında şirketin performansı satış büyümesinden daha güçlü. FAVÖK, geçen yılın aynı dönemindeki 730,9 milyon TL’den 2,3 milyar TL’ye çıkarak %210,8 yükselmiş. FAVÖK marjı da %14,3’ten %32,4’e genişlemiş. Başka bir ifadeyle EUPWR, her 100 TL’lik satıştan geçen yıl yaklaşık 14 TL FAVÖK üretirken, bu dönemde yaklaşık 32 TL FAVÖK üretmiş.
Brüt kâr ile FAVÖK arasındaki farkın bu dönemde yaklaşık 300 milyon TL seviyesinde kalması, faaliyet giderlerinin brüt kâra kıyasla sınırlı kaldığını gösteriyor. Geçen yıl bu fark yaklaşık 370 milyon TL idi. Tutar olarak faaliyet giderleri değişse de, satışlara oranla bakıldığında operasyonel kaldıraç belirgin biçimde güçlenmiş görünüyor. Bu, mevcut marj seviyesinin korunması hâlinde şirketin satış büyümesini daha yüksek oranda FAVÖK’e dönüştürebileceği anlamına geliyor.
Net dönem kârı ise 286 milyon TL’den 593,5 milyon TL’ye yükselerek %107,5 arttı. Net kâr marjı %5,6’dan %8,4’e çıkmış olsa da, FAVÖK marjındaki 18,1 puanlık iyileşme net kâr marjına aynı ölçüde yansımamış. Bunun nedeni; amortisman, finansman giderleri, vergi ve enflasyon muhasebesi gibi FAVÖK sonrasındaki kalemlerin etkisidir. Veride bu kalemlerin ayrıntısı bulunmadığından, net kâr ile operasyonel kâr arasındaki farkın hangi unsur tarafından belirlendiğini kesinleştiremiyoruz. Yine de operasyonel performansın net kâra güçlü şekilde yansıdığı açık.
Bilanço Sağlığı
Bilanço, şirketin büyüyen faaliyet hacmini finanse etmek için işletme sermayesi taşıdığını gösteriyor. Dönen varlıklar yıl sonuna göre %25,2 artarak 17,6 milyar TL’ye, toplam varlıklar ise %18,3 yükselerek 26,2 milyar TL’ye ulaşmış. Toplam varlıkların yaklaşık %67’sinin dönen varlıklardan oluşması, bilanço yapısında işletme sermayesi kalemlerinin önemli yer tuttuğunu ortaya koyuyor.
Duran varlıklar %6,3 artışla 8,6 milyar TL’ye yükselmiş. Bu artış, dönen varlıklardaki genişlemenin gerisinde kalıyor. Dolayısıyla büyümenin bu aşamada daha çok ticari alacaklar, stoklar veya diğer kısa vadeli varlıklar üzerinden ilerleyip ilerlemediği izlenmeli. Bu kalemlerin dağılımı paylaşılmadığı için bilanço büyümesinin ne kadarının nakit yaratımı, ne kadarının işletme sermayesi ihtiyacı olduğunu net biçimde söylemek mümkün değil.
Net borç 2,8 milyar TL’den 3,0 milyar TL’ye yükselerek %6,1 arttı. Buna karşılık özkaynaklar %5,5 artışla 13,1 milyar TL’ye ulaştı. Özkaynakların toplam varlıklara oranı yaklaşık %50 seviyesinde; bu, bilançonun yarısının özkaynaklarla finanse edildiğini gösteren dengeli bir görünüm. Net borcun özkaynaklara oranı da yaklaşık %23 düzeyinde.
Net borç/FAVÖK oranı, dönem sonu net borcun altı aylık FAVÖK’e bölünmesiyle yaklaşık 1,3x çıkıyor. Bu oran tek başına yüksek bir borçluluk sinyali vermiyor. Ancak FAVÖK’ün yılın ikinci yarısında aynı seviyeyi koruyup korumadığı ve net borcun işletme sermayesi ihtiyacı nedeniyle artıp artmayacağı takip edilmeli.
Net Parasal Pozisyon (TAS 29)
EUPWR’nin net parasal pozisyonu bu dönemde -225,3 milyon TL oldu. Geçen yıl aynı dönemdeki -218,2 milyon TL’ye kıyasla zarar etkisi %3,2 arttı. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir; doğrudan nakit çıkışı anlamına gelmez.
Negatif net parasal pozisyonun net kârı aşağı çekmesi, TAS 29 kapsamında şirketin parasal bilanço yapısının bu dönemde enflasyon etkisinden zarar gördüğünü gösteriyor. Başka bir ifadeyle şirketin nakit, alacak ve borç kompozisyonu, yüksek enflasyon ortamında muhasebesel olarak kâr yaratacak yönde çalışmamış. Bu zarar 225,3 milyon TL ile FAVÖK’ün yaklaşık onda biri büyüklüğünde; dolayısıyla operasyonel başarının önemli bir bölümü korunmakla birlikte, net kâr üzerinde dikkate değer bir baskı oluşturuyor.
Yatırımcı için Ne Anlama Geliyor?
EUPWR’nin 2026 ilk yarı sonuçlarının ana mesajı, satış büyümesinden çok marj genişlemesi. Satışlar enflasyonun üzerinde büyürken brüt kâr ve FAVÖK’ün çok daha hızlı artması, şirketin operasyonel verimlilik ve fiyatlama tarafında güçlü bir dönem geçirdiğini gösteriyor. FAVÖK marjının %32,4’e çıkması önemli bir avantaj; fakat bu seviyenin sürdürülebilirliği, özellikle yılın ikinci yarısındaki maliyetler ve ürün karması tarafından test edilecek.
Öne çıkan fırsatlar:
- %37,5’lik satış büyümesinin enflasyonun üzerinde kalması,
- Brüt ve FAVÖK marjlarındaki güçlü genişleme,
- Net borç/FAVÖK oranının yaklaşık 1,3x seviyesinde kalması,
- Özkaynakların bilanço içinde yaklaşık %50 paya sahip olması.
Başlıca riskler ise şunlar:
- İlk altı aydaki yüksek marjların çeyreklik bazda korunamaması,
- Dönen varlıklardaki %25,2’lik artışın nakit dönüşümünü zorlaması,
- Negatif net parasal pozisyonun net kârı baskılamaya devam etmesi,
- FAVÖK’teki güçlü büyümenin net kâra aynı ölçüde yansımaması.
Sonuç olarak EUPWR’nin ilk yarı performansı operasyonel açıdan güçlü, bilanço açısından ise kontrollü fakat işletme sermayesi takibi gerektiren bir tablo sunuyor. Bir sonraki dönemde yatırımcıların özellikle satışların reel büyümesini, brüt ve FAVÖK marjlarının korunup korunmadığını, net borcun seyrini ve TAS 29 kaynaklı parasal pozisyon zararını birlikte izlemesi gerekiyor. Yatırım tavsiyesi değildir.