
Açılış
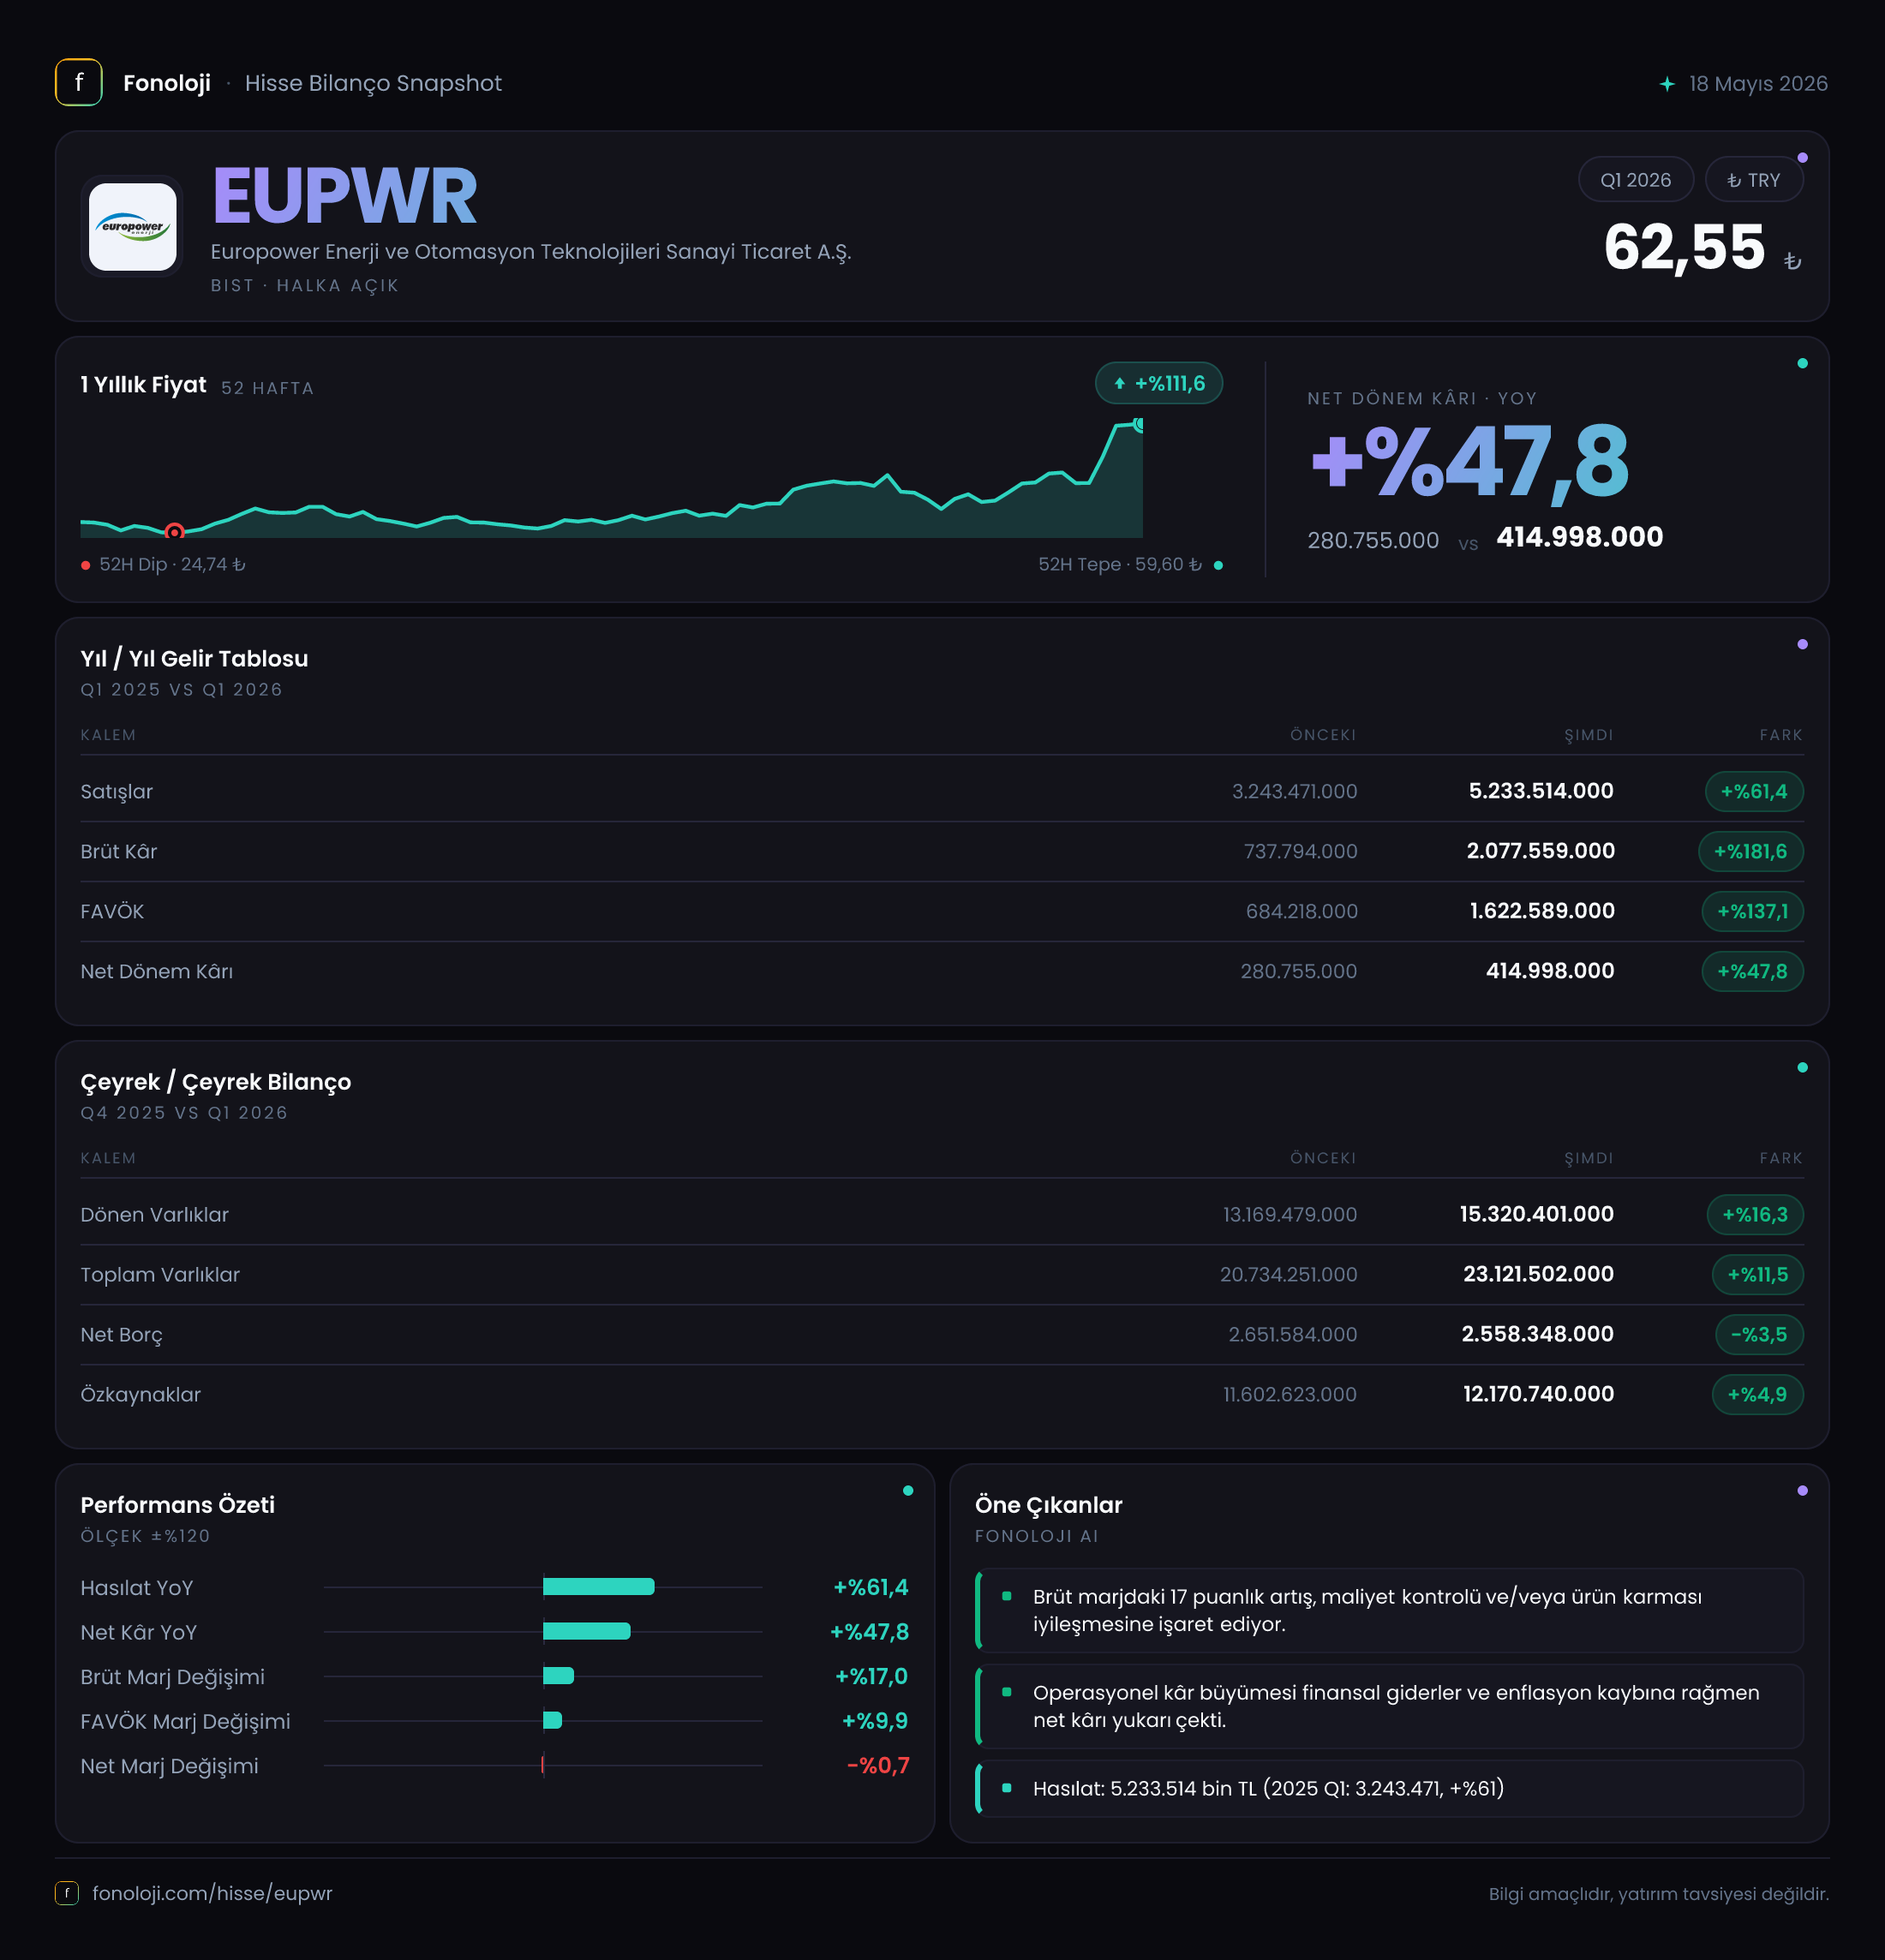
EUPWR, enerji altyapısı, elektrik dağıtım ekipmanları ve otomasyon teknolojileri alanında faaliyet gösteren bir sanayi şirketi olarak 2026’nın ilk çeyreğinde büyümeyi yalnızca ciroda değil, operasyonel kârlılıkta da belirgin biçimde hızlandırmış görünüyor. Satışlar yıllık bazda %61,4 artarak 5,2 milyar TL’ye ulaşırken, FAVÖK’ün %230,9 yükselmesi dikkat çekiyor. Bu tablo, şirketin ürün karması, maliyet yönetimi veya sözleşme/proje kârlılığı tarafında geçen yılın aynı dönemine göre önemli bir iyileşme yaşadığını gösteriyor. Ancak enflasyon muhasebesinin net parasal pozisyon üzerindeki baskısı ve ilk çeyrek verisinin tek başına yıllık performansı temsil etmemesi, analizin temkinli okunmasını gerektiriyor.
Satış Hikayesi
EUPWR’nin satışları, 2025/3 dönemindeki 3,2 milyar TL’den 2026/3’te 5,2 milyar TL’ye yükseldi. Yaklaşık 2 milyar TL’lik bu artış, nominal olarak güçlü bir büyümeye işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların %61,4 artması, büyümenin yalnızca fiyat artışlarından kaynaklanmadığını düşündürüyor. Enflasyonu kabaca %30 kabul eden basit bir yaklaşımla bakıldığında, şirketin satışlarında yaklaşık %20’nin üzerinde reel büyüme potansiyeli bulunuyor. Bununla birlikte gerçek reel büyümeyi ölçmek için ürün bazında fiyat, hacim ve kur etkilerinin ayrıştırılması gerekir; mevcut veri bu ayrımı sunmuyor.
Satış büyümesinin niteliği burada kritik. Enerji ve elektrik ekipmanı sektöründe proje teslim takvimi, hammadde fiyatları, döviz hareketleri ve kamu/özel sektör yatırımları dönemsel olarak ciroyu etkileyebilir. Bu nedenle ilk çeyrekteki güçlü performansın yıl geneline aynı hızla taşınıp taşınmayacağını söylemek için sonraki çeyrekleri görmek gerekiyor. Eldeki çeyreklik veri yalnızca 2025/3 dönemini içerdiğinden, 2025/12 veya 2026’nın önceki çeyreğine göre bir ivme analizi yapmak mümkün değil.
Buna rağmen satış artışının üzerinde gerçekleşen brüt kâr ve FAVÖK büyümesi, büyümenin kalitesine dair olumlu bir sinyal veriyor. Şirket, daha fazla satış yaparken her bir satıştan elde ettiği operasyonel katkıyı da belirgin şekilde artırmış.
Kârlılık
EUPWR’nin brüt kârı, geçen yılın aynı çeyreğindeki 737,8 milyon TL’den bu dönemde 2,1 milyar TL’ye çıkarak %181,6 büyüdü. Bu artış, satışlardaki %61,4’lük büyümenin oldukça üzerinde. Buna bağlı olarak brüt kâr marjı yaklaşık %23,1’den %40,4’e yükseldi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 23 TL brüt kâr elde ederken, bu çeyrekte yaklaşık 40 TL brüt kâr üretmiş durumda.
Bu ölçekteki marj genişlemesi, yatırımcı açısından raporun en güçlü taraflarından biri. Ancak marj artışının kalıcı olup olmadığı önem taşıyor. Enerji ekipmanı ve proje bazlı işlerde teslimat karması çeyrekten çeyreğe değişebilir. Yüksek marjlı projelerin bu dönemde tamamlanmış olması mümkün; bu nedenle sürdürülebilirlik için yeni siparişlerin ve sonraki dönem teslimatlarının benzer kârlılık üretip üretmediği izlenmeli.
FAVÖK ise 578,8 milyon TL’den 1,9 milyar TL’ye yükselerek %230,9 arttı. FAVÖK marjı da yaklaşık %18,1’den %36,5’e çıktı. FAVÖK büyümesinin satış büyümesinin yaklaşık dört katına yaklaşması, faaliyet giderlerinin ciroya göre daha kontrollü ilerlediğini ve brüt kâr artışının önemli bölümünün operasyonel kâra yansıdığını gösteriyor.
Net kâr 237,3 milyon TL’den 428,9 milyon TL’ye çıkarak %80,8 arttı. Ancak net kâr büyümesi, FAVÖK büyümesinin belirgin şekilde gerisinde kaldı. Bu farkta 331,6 milyon TL’lik negatif net parasal pozisyonun etkisi bulunuyor. Net kâr marjı geçen yıl yaklaşık %7,4 iken bu dönemde %8,2 seviyesine yükseldi. Yani operasyonel marjlardaki sıçrama henüz aynı ölçüde net kâra dönüşmemiş durumda.
Bilanço Sağlığı
EUPWR’nin toplam varlıkları, 2025 yıl sonundaki 20,7 milyar TL’den 23,1 milyar TL’ye yükselerek %11,5 arttı. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 13,2 milyar TL’den 15,3 milyar TL’ye çıkarak %16,3 yükseldi. Bu durum, büyüyen faaliyet hacminin işletme sermayesi ihtiyacını artırdığını gösteriyor. Ancak alacak, stok ve nakit dağılımı verilmediği için bu artışın ne kadarının nakit gücü, ne kadarının tahsilat veya stok birikimi kaynaklı olduğunu söylemek mümkün değil.
Duran varlıklar yalnızca %3,1 artarak 7,8 milyar TL’ye çıktı. Dolayısıyla bilanço büyümesi, bu aşamada büyük ölçüde işletme sermayesi tarafında gerçekleşmiş görünüyor. Bu yapı, hızlı ciro büyümesini destekleyebilir; ancak alacak tahsilatının ve stok devir hızının yakından takip edilmesini gerektirir.
Net borç 2,7 milyar TL’den 2,6 milyar TL’ye gerileyerek %3,5 azaldı. Borcun düşmesi olumlu olmakla birlikte, faaliyet hacmi ve FAVÖK bu kadar hızlı büyürken borçtaki gerilemenin sınırlı kalması, bilanço kaldıraç avantajının henüz tam anlamıyla kullanılmadığını gösteriyor. Dönem FAVÖK’ü üzerinden yapılan basit hesapla net borç/FAVÖK yaklaşık 1,4x seviyesinde. Geçen yılın aynı dönem FAVÖK’üyle kıyaslandığında bu oran yaklaşık 4,7x olurdu. Ancak bu karşılaştırma çeyreklik veriye dayandığı için yıllıklandırılmış borçluluk analizi yerine yön gösteren bir ölçüm olarak ele alınmalı.
Özkaynaklar 11,6 milyar TL’den 12,2 milyar TL’ye yükseldi. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %56’dan %52,8’e geriledi; çünkü varlıklar özkaynaklardan daha hızlı büyüdü. Bu henüz alarm verici bir seviye değil, fakat büyümenin önümüzdeki dönemlerde daha fazla borç veya işletme sermayesi finansmanıyla desteklenip desteklenmediği izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 178,1 milyon TL’den 331,6 milyon TL’ye yükseldi; artış %86,2 oldu. Bu kalem, şirketin operasyonel performansından ziyade parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamındaki etkisini yansıtıyor.
Negatif net parasal pozisyon, enflasyon muhasebesi açısından şirketin net parasal varlık taşıdığı dönemlerde oluşabilecek satın alma gücü kaybıyla uyumlu bir görünüm sunabilir. Basit ifadeyle nakit ve nakit benzeri parasal varlıkların enflasyon karşısında değer kaybetmesi, bu kalem üzerinden zarar yaratabilir. Bu zarar nakit çıkışı anlamına gelmez; ancak raporlanan net kârı aşağı çekerek operasyonel performans ile muhasebe kârı arasındaki farkı büyütür.
EUPWR’de FAVÖK marjı %36,5’e çıkmasına rağmen net kâr marjının yalnızca %8,2 seviyesinde kalması, TAS 29 etkisinin yanı sıra finansman giderleri ve diğer muhasebe kalemlerinin de izlenmesi gerektiğini gösteriyor. Şirketin asıl operasyonel gücü FAVÖK’te görülüyor; fakat yatırımcı açısından hissedar kârlılığı net kâr ve nakit akışı üzerinden teyit edilmeli.
Yatırımcı için Ne Anlama Geliyor?
EUPWR’nin 2026/3 performansı, özellikle operasyonel kârlılık açısından güçlü bir çeyreğe işaret ediyor. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Satışlar, yüksek enflasyonun üzerinde büyüyerek reel büyüme ihtimalini destekliyor.
- Brüt kâr ve FAVÖK marjlarındaki sıçrama, ürün/proje karması ve maliyet yönetimi açısından olumlu.
- Net borcun gerilemesi ve dönem FAVÖK’üne göre yaklaşık 1,4x seviyesindeki net borç/FAVÖK görünümü, bilanço riskini sınırlıyor.
- Buna karşılık net parasal pozisyon zararının artması, yüksek enflasyon ortamında net kârın operasyonel performansın gerisinde kalmasına neden oluyor.
- Dönen varlıkların hızlı artışı, işletme sermayesi ihtiyacını büyütüyor; alacak tahsilatı ve stokların gelişimi kritik.
- İlk çeyrek verisi güçlü olsa da çeyreklik karşılaştırma sınırlı. Marjların ve teslimat temposunun yılın kalanında korunup korunmadığı belirleyici olacak.
Genel resimde EUPWR, güçlü satış büyümesini daha güçlü operasyonel kârlılığa dönüştürmüş durumda. Şirketin yatırım hikâyesinin devamı, bu marjların geçici bir proje karması etkisi mi yoksa kalıcı verimlilik kazanımı mı olduğuna ve yüksek işletme sermayesi ihtiyacının nakit akışı üzerindeki etkisine bağlı olacak. Yatırım tavsiyesi değildir.