
Açılış
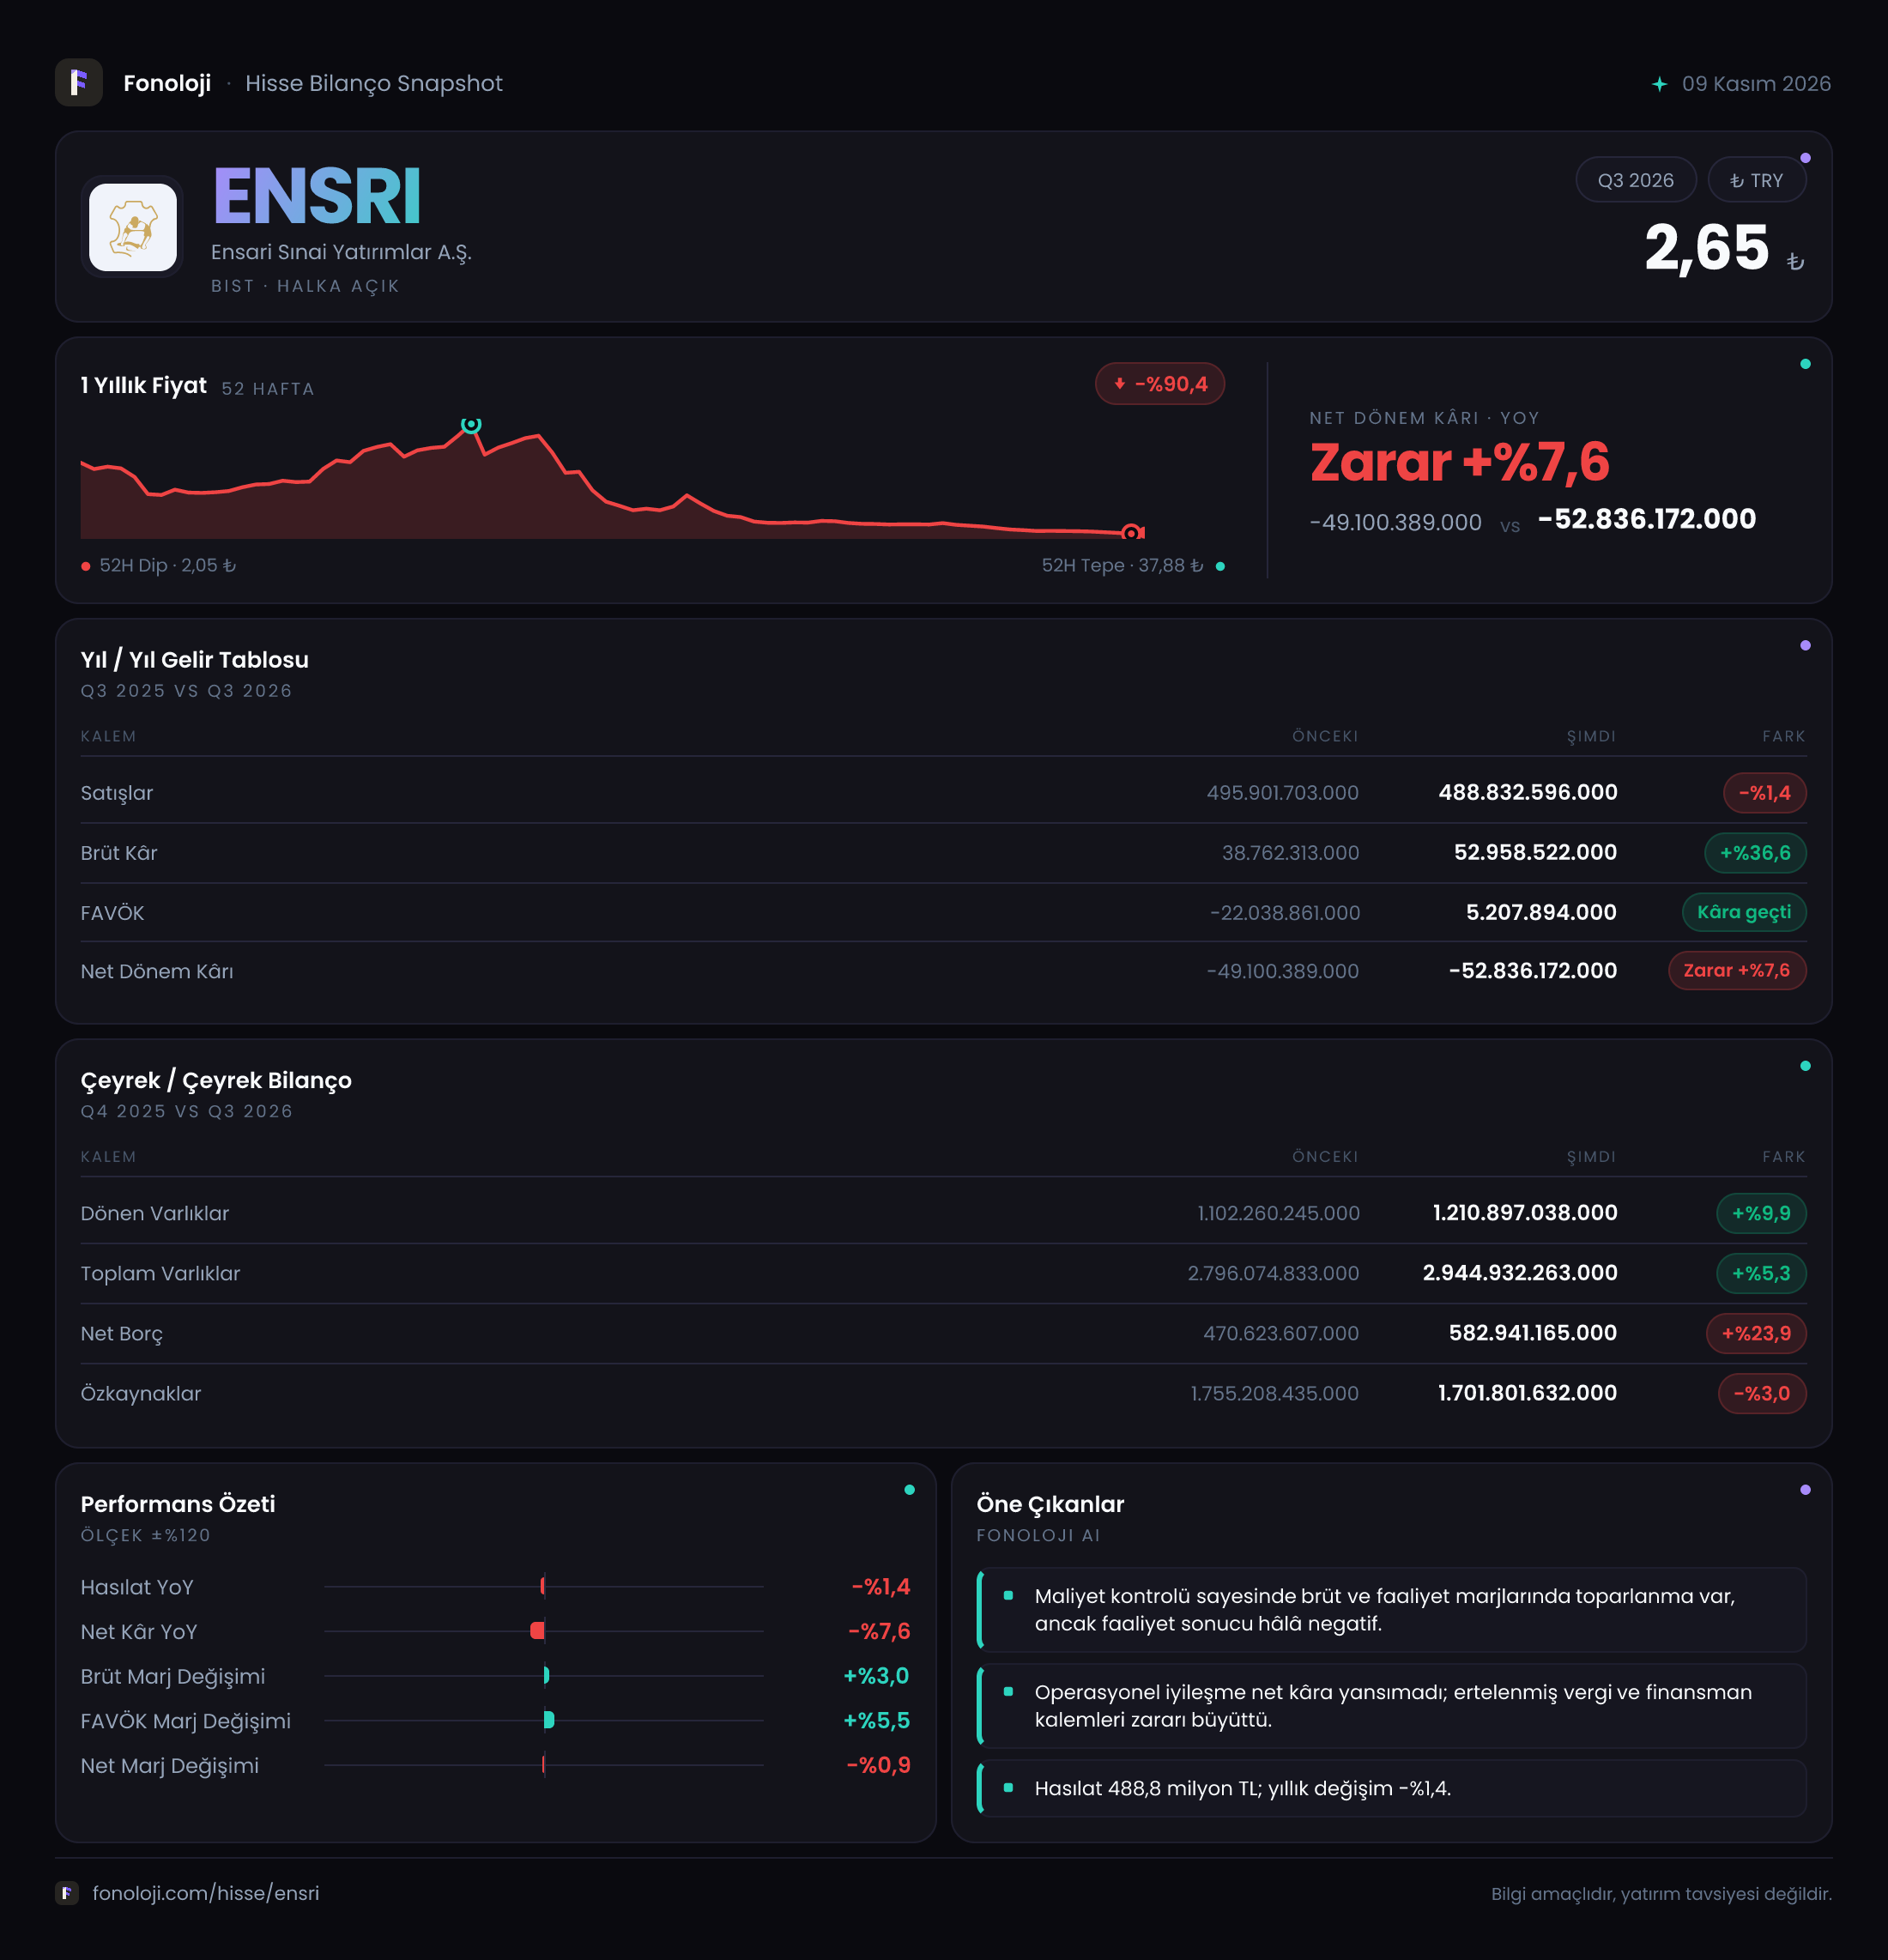
Ensari Sınai Yatırımlar, 2026/9 döneminde satış tarafında geçen yılın aynı dönemine göre belirgin bir ivme yakalayamasa da, brüt kârlılık ve operasyonel sonuçlarda önemli bir toparlanma gösterdi. Satışlar 488,8 milyon TL ile 495,9 milyon TL seviyesinin hafif altında kalırken, brüt kâr %36,6, FAVÖK ise geçen yılki negatif seviyeden 5,2 milyon TL pozitif seviyeye yükseldi. Buna karşın şirket hâlâ 52,8 milyon TL net zarar açıklıyor; yani operasyonel iyileşme henüz net kâra dönüşmüş değil. Bilançoda toplam varlıklar büyürken net borcun özkaynaklara göre daha hızlı artması, toparlanmanın finansman tarafında dikkatle izlenmesi gerektiğini gösteriyor.
Satış Hikayesi
Şirketin 2026/9 dönemindeki satışları 488,8 milyon TL oldu. Geçen yılın aynı döneminde satışlar 495,9 milyon TL seviyesindeydi. Bu, nominal olarak %1,4’lük bir gerileme anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında satışların nominal olarak dahi yatay kalması, reel büyüme açısından daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde gelirlerini korumakta zorlanmış görünüyor.
Burada önemli nokta, kârlılıkta görülen iyileşmenin satış büyümesinden değil, satışların maliyet yapısındaki olumlu değişimden kaynaklanmasıdır. Gelir tarafı büyümezken brüt kârın yükselmesi, şirketin ürün veya hizmet karmasında, fiyatlama gücünde ya da maliyet kontrolünde iyileşme yaşandığını gösteriyor. Ancak bu iyileşmenin sürdürülebilir olup olmadığını değerlendirmek için bir sonraki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediğine bakmak gerekecek.
Verilen çeyreklik bilgi sınırlı. 2025/9 için satışlar 155,8 milyon TL olarak paylaşılmış, ancak 2026/9 dönemine ait karşılaştırılabilir çeyreklik satış verisi bulunmuyor. Bu nedenle son çeyrekte satış ivmesinin hızlanıp hızlanmadığını veya zayıfladığını kesin biçimde söylemek mümkün değil. Çeyreklik trend için şirketin 2026/12 sonuçlarını ve ara çeyrek kırılımını beklemek daha sağlıklı olacaktır.
Kârlılık
Kârlılık tablosu, satışlardan daha olumlu bir hikâye anlatıyor. Brüt kâr 53,0 milyon TL seviyesine çıkarken geçen yıl bu rakam 38,8 milyon TL idi. Böylece brüt kâr marjı yaklaşık %10,8 seviyesine yükseldi; geçen yılki marj yaklaşık %7,8 düzeyindeydi. Yaklaşık 3 puanlık bu iyileşme, satışlar daralmasına rağmen doğrudan maliyetlerin satışlara oranla daha kontrollü seyrettiğini gösteriyor.
FAVÖK tarafındaki değişim daha belirgin. Şirket geçen yıl aynı dönemde 22,0 milyon TL FAVÖK zararı açıklarken, bu dönem 5,2 milyon TL FAVÖK elde etti. FAVÖK marjı geçen yıl yaklaşık -%4,4 iken bu dönem yaklaşık %1,1 seviyesine geldi. Bu, operasyonel zarar bölgesinden düşük de olsa pozitif bölgeye geçiş anlamına geliyor. Ancak %1,1’lik marj hâlâ oldukça düşük; satışlardaki küçük bir gerileme, maliyetlerdeki sınırlı bir artış veya faaliyet giderlerindeki yükseliş operasyonel kârlılığı yeniden negatife çevirebilir.
Net kâr seviyesinde ise toparlanma gerçekleşmedi. Net dönem zararı 52,8 milyon TL oldu; geçen yıl aynı dönemde zarar 49,1 milyon TL idi. Zararın %7,6 artması, operasyonel iyileşmenin finansman giderleri, diğer giderler veya enflasyon muhasebesi kaynaklı kalemler tarafından baskılandığını gösteriyor. Şirketin brüt kâr ve FAVÖK üretmeye başlaması olumlu olsa da, bu sonuçlar henüz sürdürülebilir net kârlılık aşamasına gelindiğini göstermiyor.
Özetle kârlılık zincirinde ilk halkalar düzelmiş durumda: brüt marj yükselmiş, FAVÖK negatife göre iyileşmiş. Ancak son halka olan net kâr hâlâ negatif. Yatırımcı açısından asıl takip edilmesi gereken nokta, %1,1 seviyesindeki FAVÖK marjının gelecek dönemlerde kalıcı biçimde yükselip yükselmeyeceği olacaktır.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki döneme göre %5,3 artarak 2,9 milyar TL seviyesine geldi. Dönen varlıklar 1,2 milyar TL ile %9,9 büyürken, duran varlıklar 1,7 milyar TL ile %2,4 arttı. Dönen varlıkların daha hızlı büyümesi kısa vadeli varlık tabanının genişlediğini gösteriyor; ancak bu artışın nakit, ticari alacak veya stok kaynaklı olup olmadığı paylaşılmadığı için likiditenin kalitesi hakkında kesin hüküm vermek mümkün değil.
Net borç 582,9 milyon TL seviyesine yükseldi. Önceki dönemde net borç 470,6 milyon TL idi. Böylece net borçtaki artış %23,9 olurken, toplam varlıklar yalnızca %5,3 büyüdü. Borcun varlık büyümesinden çok daha hızlı artması, finansal kaldıraçta yükselişe işaret ediyor. Özkaynaklar ise 1,7 milyar TL seviyesine gerileyerek %3,0 azaldı. Bu gerileme, şirketin büyüyen varlıklarını daha fazla borçla finanse ettiğini ve özkaynak tamponunun bir miktar zayıfladığını gösteriyor.
Net borcun FAVÖK’e oranı yaklaşık 112 kat seviyesinde hesaplanıyor. Bu oran, FAVÖK’ün yalnızca 5,2 milyon TL gibi düşük bir düzeyde olması nedeniyle teknik olarak çok yüksek çıkıyor ve şirketin operasyonel nakit yaratımının borç seviyesine kıyasla yetersiz kaldığını gösteriyor. Önceki dönemde FAVÖK negatif olduğu için anlamlı bir net borç/FAVÖK karşılaştırması yapılamıyor. Dolayısıyla borçluluğun yönetilebilirliği açısından FAVÖK’ün birkaç dönem boyunca istikrarlı şekilde artması kritik önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon şirket sonuçlarında önemli bir destekleyici kalem olmaya devam ediyor. Şirket bu dönemde 154,9 milyon TL net parasal pozisyon geliri elde etti. Ancak bu tutar geçen yılki 194,1 milyon TL seviyesinin %20,2 altında kaldı.
Net parasal pozisyon geliri, enflasyonist ortamda parasal yükümlülükleri parasal varlıklarından daha yüksek olan şirketlerde finansal tablolara olumlu katkı sağlayabilir. Fakat bu kalem operasyonel performansla aynı anlama gelmez; şirketin ana faaliyetlerinden ne kadar kâr ürettiğini tek başına göstermez. Ensari Sınai’de net parasal pozisyon geliri 154,9 milyon TL gibi yüksek bir katkı sunmasına rağmen şirketin net zararda kalması, diğer giderlerin ve finansal kalemlerin bu desteği aştığını gösteriyor.
Ayrıca bu gelirin geçen yıla göre azalması, net kâr üzerindeki muhasebesel desteğin zayıfladığını ortaya koyuyor. Bu nedenle yatırımcı, net parasal pozisyon gelirini kalıcı faaliyet kârı gibi değerlendirmemeli; esas olarak brüt kâr, FAVÖK ve nakit yaratma kapasitesindeki gelişime odaklanmalı.
Yatırımcı için Ne Anlama Geliyor?
Ensari Sınai’nin 2026/9 sonuçlarında temel fırsat, satışlar büyümeden dahi brüt marjı ve FAVÖK’ü iyileştirebilmiş olmasıdır. Geçen yılki 22,0 milyon TL FAVÖK zararından bu dönem 5,2 milyon TL pozitif FAVÖK’e geçiş, maliyet kontrolünde veya faaliyet yapısında bir dönüşüm olduğunu gösteriyor. Bu iyileşme satış büyümesiyle desteklenirse kârlılıkta daha güçlü bir toparlanma mümkün olabilir.
Buna karşılık üç önemli risk öne çıkıyor:
- Satışlar nominal olarak %1,4 geriledi; bu nedenle reel büyüme zayıf.
- Net zarar 52,8 milyon TL ile devam ediyor ve net parasal pozisyon gelirine rağmen kâra geçilemiyor.
- Net borç %23,9 artarken özkaynaklar %3,0 geriledi; borçluluk, mevcut FAVÖK seviyesine göre oldukça yüksek.
Önümüzdeki dönemlerde izlenmesi gereken ana göstergeler; satışların enflasyonun üzerinde büyümesi, FAVÖK marjının %1,1 seviyesinden kalıcı biçimde yükselmesi, net borcun kontrol altına alınması ve net parasal pozisyon gelirinden bağımsız şekilde net kâra yaklaşılmasıdır. Şirket operasyonel toparlanmayı sürdürebilirse bilanço üzerindeki baskı azalabilir; ancak mevcut veriler, yatırım tezinin henüz net kârlılık ve güçlü nakit akışıyla desteklenmediğini gösteriyor.
Yatırım tavsiyesi değildir.