
Açılış
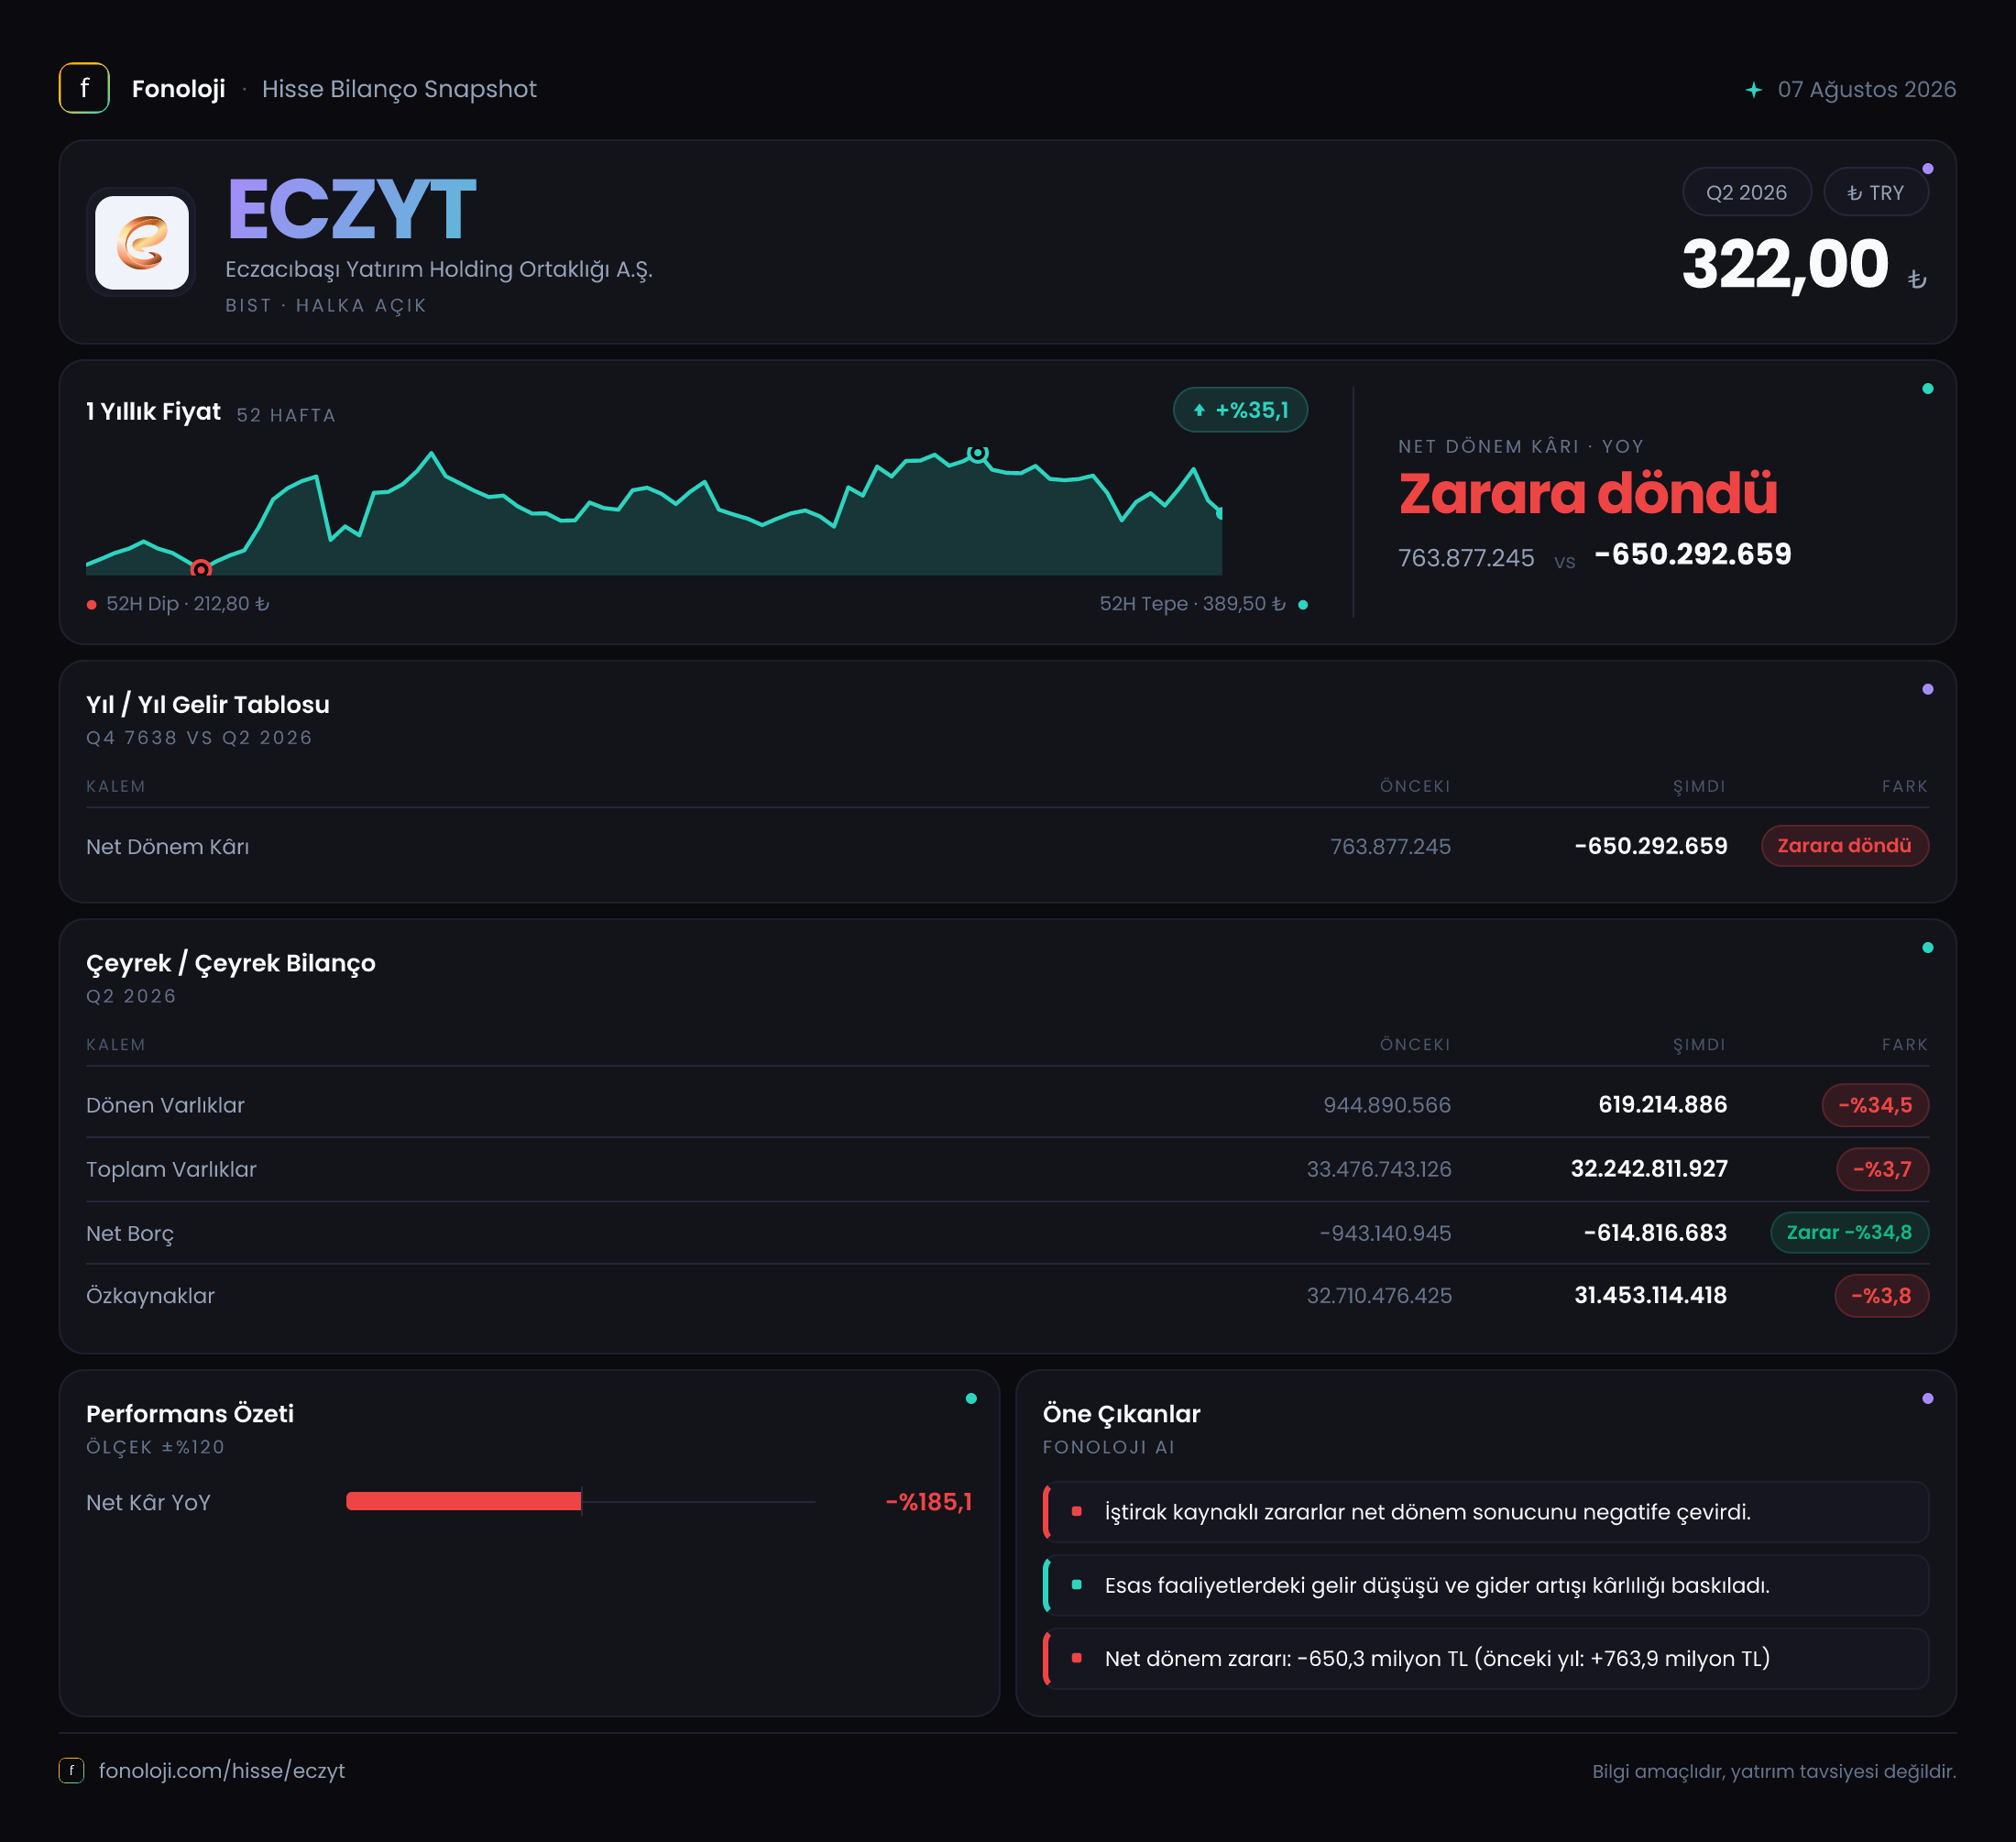
ECZYT, operasyonel satış yapan bir sanayi veya perakende şirketinden ziyade, iştirakleri ve finansal yatırımları üzerinden değer üreten bir yatırım holdingidir. Bu nedenle şirketin performansını değerlendirirken satışlar ve FAVÖK kadar, hatta çoğu zaman daha fazla, yatırım gelirleri, portföy değerlemeleri, finansman kalemleri ve enflasyon muhasebesinin etkisi önem taşır. 2026/6AB döneminin ana mesajı, geçen yıl aynı dönemdeki 763,9 milyon TL net kârın bu dönemde 650,3 milyon TL net zarara dönmesiyle birlikte kârlılıkta belirgin bir bozulma yaşanmasıdır. Buna karşın bilanço hâlâ yüksek özkaynak ve net nakit pozisyonuyla finansal açıdan dirençli görünmektedir.
| Ana gösterge | 2026/6AB | Önceki karşılaştırma | Yorum | |---|---:|---:|---| | Net dönem kârı | -650,3 mn TL | 763,9 mn TL | Kâr-zarar yönünde 1,4 mlr TL bozulma | | Net parasal pozisyon | -139,5 mn TL | -154,4 mn TL | Negatif etki %9,7 azaldı | | Toplam varlıklar | 32,2 mlr TL | 33,5 mlr TL | %3,7 gerileme | | Özkaynaklar | 31,5 mlr TL | 32,7 mlr TL | %3,8 gerileme | | Net nakit | 614,8 mn TL | 943,1 mn TL | Nakit tamponu 328,3 mn TL azaldı |
Satış Hikayesi
ECZYT için satışlar, brüt kâr ve FAVÖK verileri raporda yer almıyor. Bu durum, şirketin holding yapısı düşünüldüğünde olağandışı değildir; çünkü şirketin değer yaratımı klasik anlamda ürün satışı ve operasyonel kâr üzerinden değil, iştirak performansı, yatırım gelirleri ve portföy değer değişimleri üzerinden şekillenebilir. Dolayısıyla bu dönem için satış büyümesi, organik gelir gelişimi veya operasyonel hacim hakkında sağlıklı bir yorum yapmak mümkün değildir.
Yine de veri setindeki boşluk yatırımcı açısından önemli bir uyarı taşıyor: Net kârdaki sert değişimin satış kaynaklı mı, yatırım portföyü değerlemelerinden mi, finansman kalemlerinden mi veya iştirak sonuçlarından mı kaynaklandığı bu bilgilerle ayrıştırılamıyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal gelir veya kâr rakamlarındaki artışların reel olarak anlamlı olup olmadığı ayrıca incelenmelidir. Ancak ECZYT’de bu dönemde net kâr artışı değil, doğrudan zarara geçiş söz konusu olduğu için temel soru büyümenin yavaşlamasından çok, kâr kompozisyonunun neden bozulduğudur.
Çeyreklik trend verisi bulunmadığından, zararın yılın ilk çeyreğine göre hızlanıp hızlanmadığı veya ikinci çeyrekte toparlanma olup olmadığı da görülemiyor. Bu nedenle bir sonraki ara dönem raporunda net kârın hangi kalemlerle yeniden şekillendiği kritik olacaktır.
Kârlılık
Şirketin brüt kârı ve FAVÖK’ü açıklanmadığı için brüt marj veya FAVÖK marjı hesaplanamıyor. Bu, ECZYT’nin operasyonel verimliliğini klasik sanayi şirketlerindeki gibi değerlendirmeyi engelliyor. Burada odak noktası net kârın niteliği ve sürdürülebilirliği olmalı.
2025/6AB dönemindeki 763,9 milyon TL net kâr, 2026/6AB’de 650,3 milyon TL net zarara dönmüş durumda. Bu, kâr-zarar dengesinde 1,4 milyar TL’den fazla negatif yönlü değişim anlamına geliyor. Yüzdesel olarak açıklanan değişim %185,1 seviyesinde; ancak kârdan zarara geçişlerde yüzdesel oranlar tek başına yanıltıcı olabilir. Daha anlamlı gösterge, şirketin bir yıl içinde yaklaşık 1,4 milyar TL tutarında kâr kaybı yaşamış olmasıdır.
Geçmiş dönem verileri, net kârın daha önce 2024/12’de 683,7 milyon TL, 2025/6AB’de 763,9 milyon TL ve 2025/12’de 966,1 milyon TL seviyesinde olduğunu gösteriyor. Ancak bu rakamlar farklı raporlama dönemlerini temsil ettiğinden, doğrudan çeyrek çeyrek karşılaştırma yapmak doğru olmaz. Yine de mevcut tablo, önceki dönemlerde pozitif olan kârlılık görünümünün bu ara dönemde keskin biçimde bozulduğunu ortaya koyuyor.
Net parasal pozisyon zararının 154,4 milyon TL’den 139,5 milyon TL’ye gerilemesi olumlu bir gelişme. Negatif kalemin mutlak büyüklüğü 14,9 milyon TL azalmış ve açıklanan değişim %9,7 iyileşmeye işaret ediyor. Ancak bu iyileşme, toplam net zarardaki 650,3 milyon TL büyüklük karşısında sınırlı kalıyor. Başka bir ifadeyle, enflasyon muhasebesinden kaynaklanan parasal pozisyon etkisi biraz hafiflemiş olsa da şirketin zararını açıklayan ana unsur olarak tek başına öne çıkmıyor.
Bilanço Sağlığı
ECZYT bilançosunun en güçlü tarafı, varlıkların büyük ölçüde duran varlıklardan ve özkaynaklardan oluşmasıdır. Duran varlıklar 31,6 milyar TL ile toplam 32,2 milyar TL varlıkların yaklaşık %98’ini temsil ediyor. Bu yapı, şirketin kısa vadeli ticari işletme sermayesi döngüsünden çok uzun vadeli iştirak ve yatırım varlıklarına dayandığını gösteriyor.
Buna karşılık dönen varlıklar 944,9 milyon TL’den 619,2 milyon TL’ye gerileyerek %34,5 azalmış. Bu düşüş, kısa vadeli likidite tamponunun zayıfladığını gösterse de, şirketin toplam bilançosu içinde dönen varlıkların payı sınırlı olduğu için tek başına bilanço riskini artıran bir gelişme olarak okunmamalı. Asıl izlenmesi gereken, bu azalışın nakit çıkışından mı, portföy sınıflandırmasından mı veya kısa vadeli varlıkların başka kalemlere dönüşmesinden mi kaynaklandığıdır.
Toplam varlıklar 33,5 milyar TL’den 32,2 milyar TL’ye gerilerken, özkaynaklar da 32,7 milyar TL’den 31,5 milyar TL’ye düşmüş. Özkaynakların toplam varlıklara oranı yaklaşık %98 seviyesinde kalıyor. Bu oran, borçla büyüyen şirketlere kıyasla oldukça güçlü bir sermaye yapısına işaret ediyor. Bununla birlikte özkaynaklardaki 1,2 milyar TL civarındaki düşüş, dönem zararının bilanço üzerinde somut etkisi olduğunu gösteriyor.
Net borç kaleminin negatif olması şirketin net nakit taşıdığını ifade ediyor. Net borç -943,1 milyon TL’den -614,8 milyon TL’ye yükselmiş; burada negatif işaretin azalması, borçlanmanın arttığından çok net nakit pozisyonunun zayıfladığını anlatıyor. Şirketin net nakit tamponu yaklaşık 328,3 milyon TL azalmış. FAVÖK verisi olmadığı için net borç/FAVÖK rasyosu hesaplanamıyor; ancak mevcut verilere göre ECZYT hâlâ net borçlu değil, net nakitli bir bilançoya sahip.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değer kaybını finansal tablolara yansıtıyor. ECZYT’nin net parasal pozisyonunun -139,5 milyon TL olması, enflasyon muhasebesi kaynaklı negatif etkinin devam ettiğini gösteriyor. Geçen yıl aynı dönemdeki -154,4 milyon TL seviyesine göre etkinin azalması olumlu olsa da, bu kalem hâlâ net kârlılığı aşağı çeken bir unsur.
Burada önemli nokta, net parasal pozisyonun şirketin bütün ekonomik performansını tek başına açıklamamasıdır. Holdingin yatırım portföyünün enflasyona karşı ne ölçüde korunduğu, iştiraklerin finansal sonuçları ve varlıkların gerçeğe uygun değer değişimleri de birlikte incelenmelidir. Sadece parasal pozisyon zararındaki sınırlı iyileşmeye bakarak kârlılıkta kalıcı toparlanma beklentisi oluşturmak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
ECZYT’de temel tablo iki farklı mesaj veriyor. Bir tarafta 31,5 milyar TL özkaynak, düşük borçluluk ve 614,8 milyon TL net nakit, şirketin bilanço dayanıklılığını destekliyor. Bu yapı, şirketin finansal stres dönemlerinde borç baskısıyla karşılaşma riskini sınırlıyor. Diğer tarafta ise net kârın 763,9 milyon TL’den 650,3 milyon TL zarara dönmesi, yatırım portföyü ve iştirak performansının bu dönemde ciddi biçimde zayıfladığını gösteriyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Net zararın yatırım değerlemelerinden mi, iştiraklerden mi yoksa tek seferlik kalemlerden mi kaynaklandığı,
- Özkaynaklardaki gerilemenin önümüzdeki dönemlerde devam edip etmeyeceği,
- Net nakit pozisyonunun yeniden güçlenip güçlenmeyeceği,
- Bir sonraki raporda kârlılığın toparlanıp toparlanmayacağı,
- Portföy varlıklarının enflasyon karşısında reel değer üretip üretemediği.
Özetle, ECZYT’nin bilançosu borçluluk açısından güçlü, ancak kârlılık görünümü bu dönem itibarıyla belirgin biçimde zayıf. Holding şirketlerinde bilanço kalitesi önemli bir koruma sağlayabilir; fakat sürdürülebilir değer yaratımı için özkaynakların ve yatırım portföyünün yeniden kâr üretmeye başlaması gerekiyor. Bir sonraki ara dönem sonuçları, mevcut zararın geçici bir dalgalanma mı yoksa daha kalıcı bir kârlılık sorununa mı işaret ettiğini anlamak açısından kritik olacak.
Yatırım tavsiyesi değildir.