
Açılış
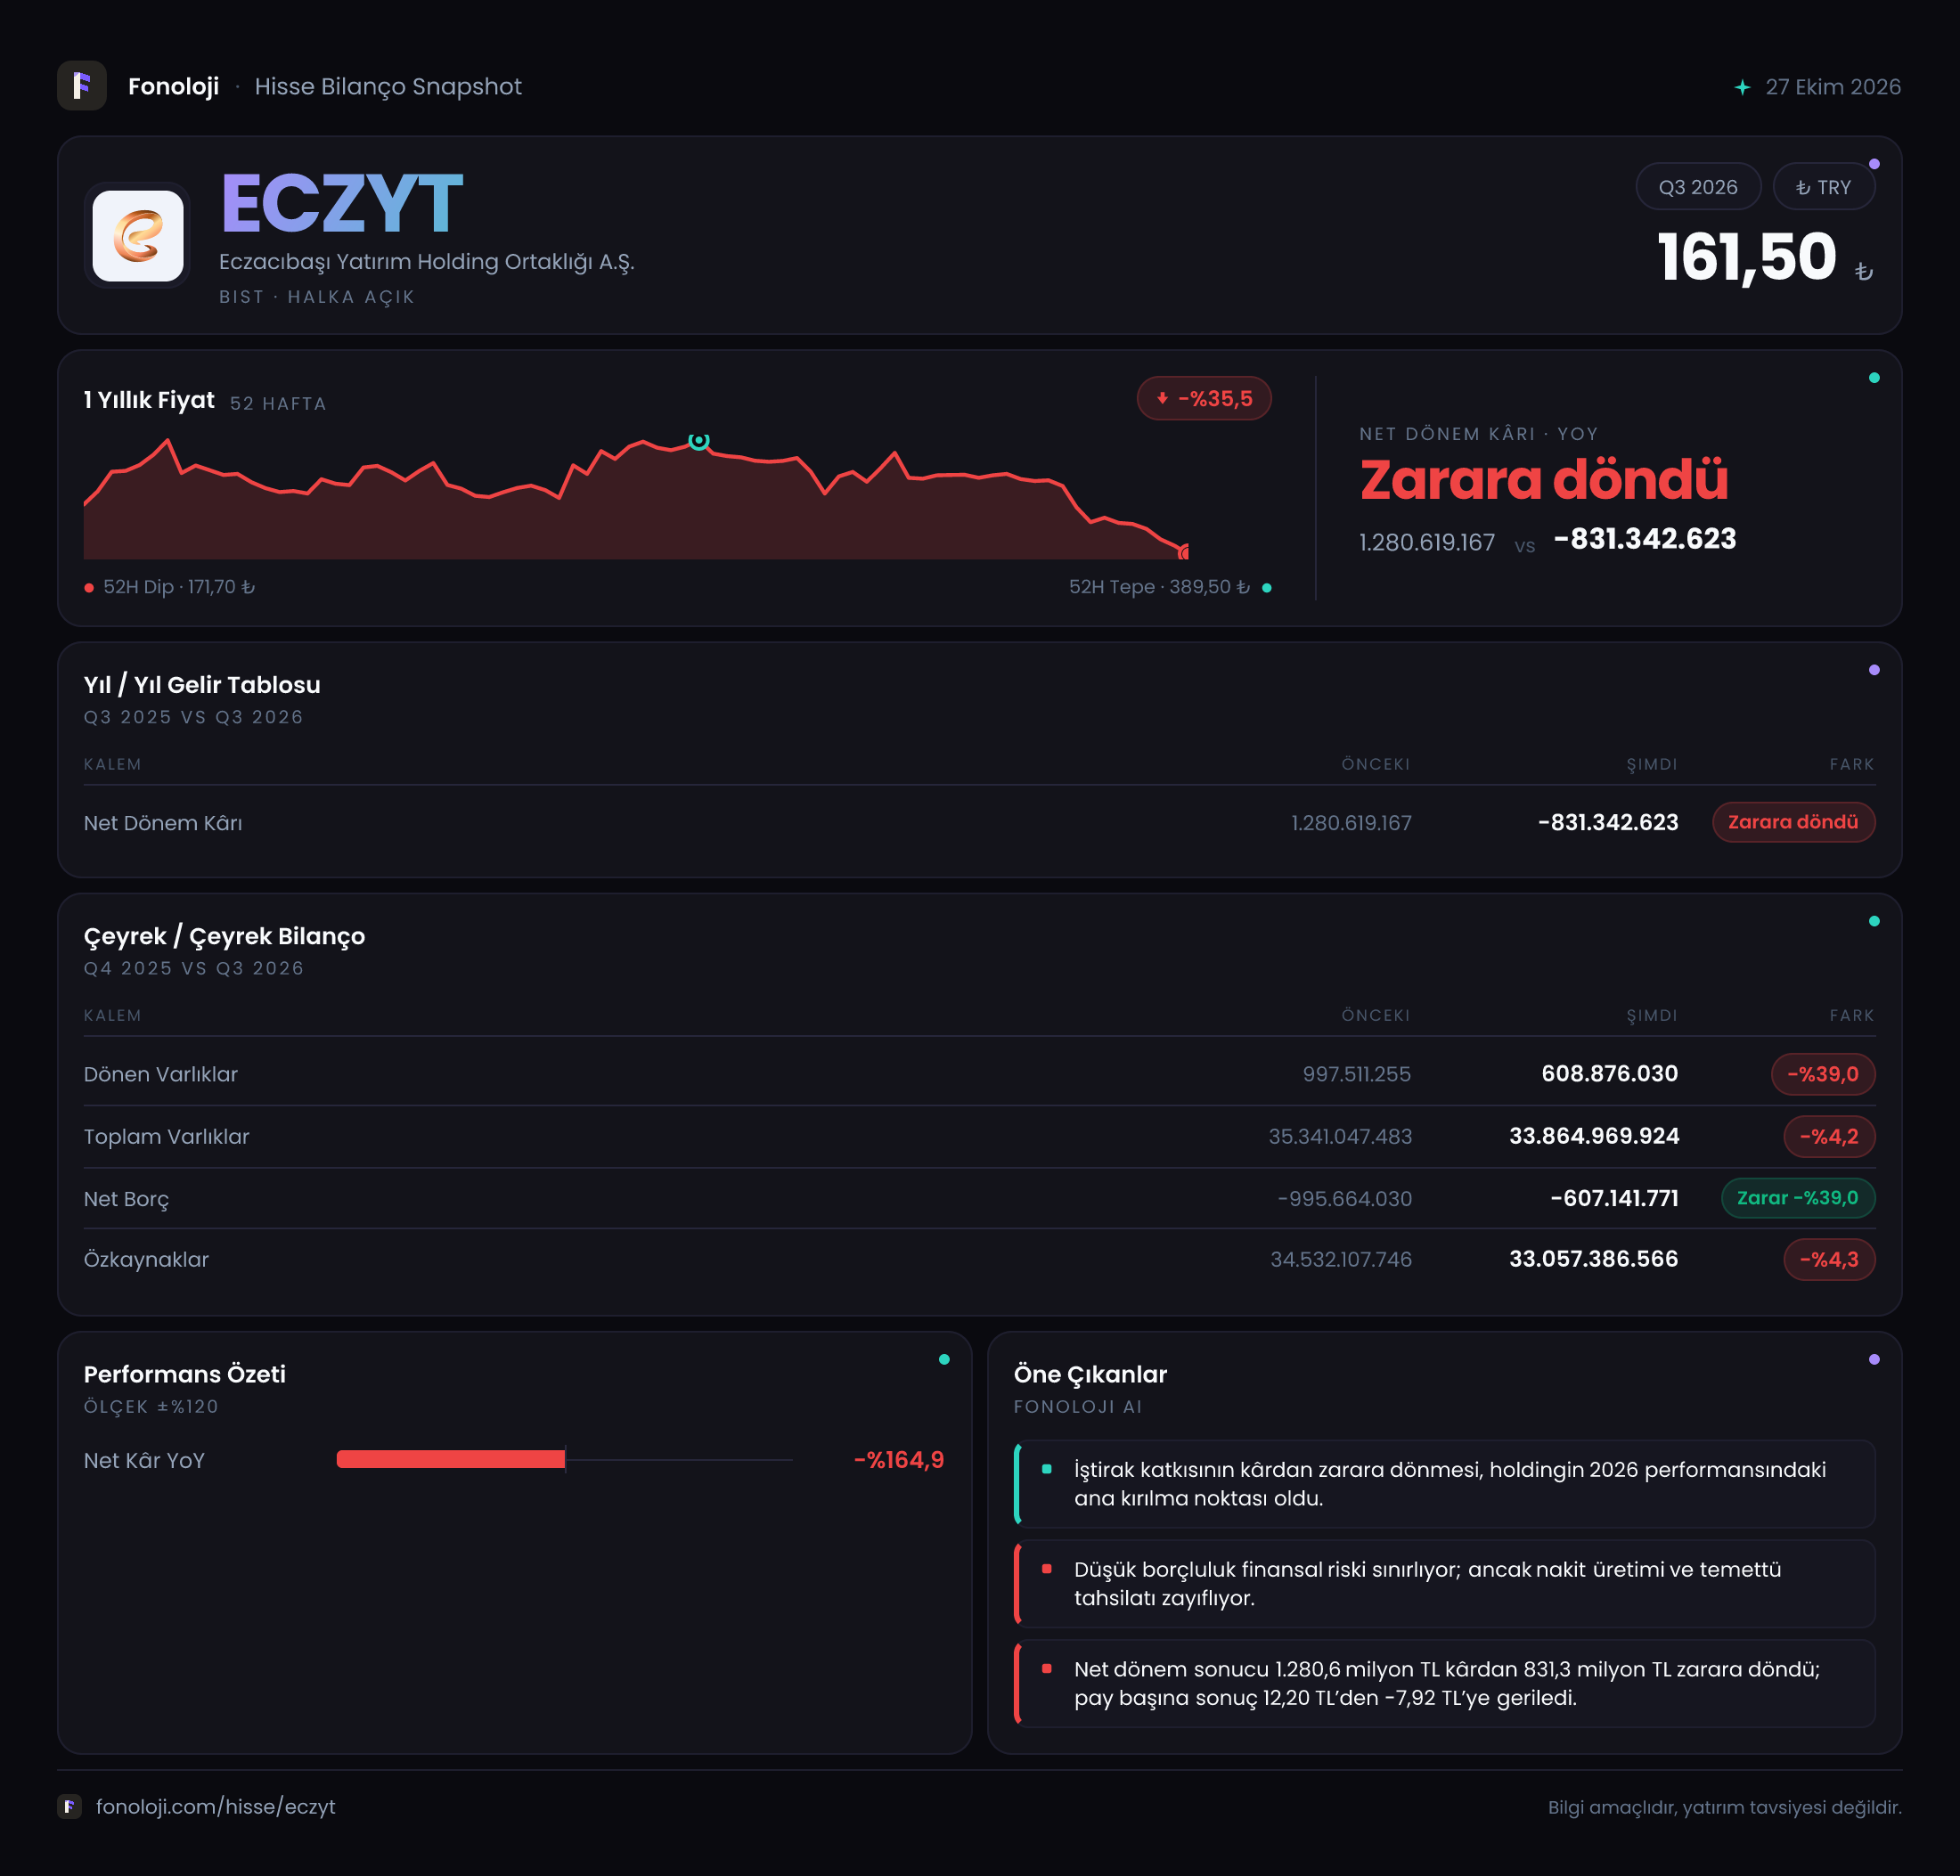
Eczacıbaşı Yatırım Holding, klasik anlamda operasyonel satış ve üretim yapan bir şirketten ziyade, iştirakleri ve finansal yatırımları üzerinden değer yaratan bir holding yapısına sahip. Bu nedenle şirketi değerlendirirken satış büyümesi veya FAVÖK marjından çok, portföy değerlerinin seyri, yatırım gelirleri, finansal sonuçlar ve enflasyon muhasebesinin net kâr üzerindeki etkisi öne çıkıyor. 2026/9AB döneminin ana mesajı, geçen yıl aynı dönemdeki 1,3 milyar TL net kârdan 831,3 milyon TL net zarara geçilmesi. Bilanço hâlâ güçlü bir özkaynak ve net nakit pozisyonu taşısa da, dönem içinde hem varlık tabanı hem de nakit tamponu küçülmüş durumda.
Satış Hikayesi
Bu ara dönem raporunda satışlar, brüt kâr ve FAVÖK kalemleri açıklanmadığı için şirketin klasik gelir büyümesi üzerinden analiz yapmak mümkün değil. Bu durum, holding şirketlerinin iş modelinden de kaynaklanıyor: Eczacıbaşı Yatırım Holding’in performansı, doğrudan ürün satışlarından ziyade yatırım portföyünün değer değişimleri, iştirak performansları ve finansal gelir-gider kalemleriyle şekilleniyor.
Dolayısıyla bu dönemde “satışlar ne kadar büyüdü?” sorusundan önce, net kârın hangi yatırım ve değerleme kalemleriyle oluştuğunu görmek gerekiyor. Mevcut veri seti bu ayrıntıyı sunmuyor. Özellikle %30’un üzerinde seyreden enflasyon ortamında, nominal değer artışlarının reel bir kazanca dönüşüp dönüşmediği kritik. Portföy değerlerinde yükseliş görülse bile, bu artışın enflasyonun üzerinde olup olmadığı ve nakde dönüşüp dönüşmediği ayrıca incelenmeli.
Çeyreklik trend de bu veri setinde eksik. Paylaşılan 2025/9 dönemindeki 1,3 milyar TL ve 2025/12 dönemindeki 1,0 milyar TL net kâr rakamları, ara dönem ve yıl sonu karşılaştırması olduğu için doğrudan çeyreklik performans göstergesi olarak okunmamalı. Bu nedenle 2026 yılının üçüncü çeyreğinde kâr ivmesinin hızlanıp hızlanmadığını ya da zararın hangi çeyrekte oluştuğunu söylemek için beklemek gerekiyor.
Kârlılık
Kârlılık tarafında en çarpıcı gelişme, net sonuçtaki sert bozulma. Şirket, geçen yıl aynı dönemde 1,3 milyar TL net kâr açıklarken, 2026/9AB döneminde 831,3 milyon TL net zarara geçti. Bu, yalnızca kârın azalması değil, kârlılık seviyesinin zarar bölgesine taşınması anlamına geliyor. Veri setindeki değişim oranı -%164,9 olarak verilmiş; ancak bu oranı tek başına yorumlamak yerine, kârın zarara dönüştüğünü merkeze almak daha anlamlı.
Satışlar, brüt kâr ve FAVÖK açıklanmadığı için brüt marj veya FAVÖK marjı hesaplanamıyor. Ayrıca holding yapısı nedeniyle bu marjlar şirketin ekonomik performansını değerlendirmek için zaten sınırlı bir gösterge olurdu. Buna karşılık net kârın negatife dönmesi, yatırım gelirleri, finansman kalemleri, iştirak katkıları veya değerleme etkilerinden birinde geçen yıla kıyasla önemli bir zayıflama olabileceğine işaret ediyor; fakat mevcut bilgiler bu kalemin hangisi olduğunu kesinleştirmiyor.
Net parasal pozisyon zararı da kârlılığı aşağı çeken unsurlardan biri olmaya devam etmiş. 178,8 milyon TL’lik negatif net parasal pozisyon, şirketin enflasyon muhasebesi altında dönem kârını aşağı çeken bir etkiyle karşılaştığını gösteriyor. Geçen yıl aynı dönemdeki 210,0 milyon TL zarara göre bu kalem 31,2 milyon TL daha az negatif. Başka bir ifadeyle, parasal pozisyon kaynaklı baskı yaklaşık %14,9 oranında hafiflemiş; ancak hâlâ kârı azaltan bir unsur olmaya devam ediyor. Net zararın tamamını TAS 29 etkisiyle açıklamak mümkün değil; çünkü parasal kayıptaki iyileşmeye rağmen toplam sonuç belirgin biçimde bozulmuş.
Bilanço Sağlığı
Bilanço, net kâr tablosuna kıyasla daha dayanıklı bir görünüm sergiliyor. Toplam varlıklar, önceki yıl sonundaki 35,3 milyar TL’den 33,9 milyar TL’ye gerilemiş; bu da 1,4 milyar TL veya %4,2 düşüş anlamına geliyor. Düşüşün ana gövdesi, 34,3 milyar TL’den 33,3 milyar TL’ye gerileyen duran varlıklardan geliyor. Holding şirketlerinde duran varlıkların önemli bölümü iştirak ve yatırım portföylerinden oluşabileceği için, bu azalış portföy değerlerindeki değişim veya yeniden sınıflandırmalarla ilişkili olabilir; ancak rapordaki ayrıntılar olmadan kesin bir neden atfetmek doğru olmaz.
Dönen varlıklar ise 997,5 milyon TL’den 608,9 milyon TL’ye gerileyerek %39 küçülmüş. Bu, kısa vadeli likidite tamponunun önceki yıl sonuna göre belirgin biçimde azaldığını gösteriyor. Tutar hâlâ pozitif olsa da, holdingin hızlı şekilde nakde çevrilebilecek varlıklarında yaklaşık 388,6 milyon TL’lik gerileme var.
Özkaynaklar 34,5 milyar TL’den 33,1 milyar TL’ye inmiş ve %4,3 azalmış. Buna rağmen toplam varlıkların yaklaşık %97,6’sı özkaynaklarla finanse ediliyor. Bu oran, bilanço kaldıraç seviyesinin düşük ve finansal yapının güçlü olduğuna işaret ediyor. Net borç kaleminin negatif olması da şirketin borçlu değil, net nakit pozisyonunda olduğunu gösteriyor.
| KPI | 2026/9AB | Önceki dönem / geçen yıl | Yorum | |---|---:|---:|---| | Net dönem kârı | -831,3 mn TL | 1,3 mlr TL | Kârdan zarara sert geçiş | | Net parasal pozisyon | -178,8 mn TL | -210,0 mn TL | TAS 29 zararı azaldı, ancak negatif | | Toplam varlıklar | 33,9 mlr TL | 35,3 mlr TL | %4,2 daralma | | Özkaynaklar | 33,1 mlr TL | 34,5 mlr TL | Yüksek özkaynak tabanı korunuyor | | Net borç | -607,1 mn TL | -995,7 mn TL | Net nakit azaldı |
Net Parasal Pozisyon (TAS 29)
TAS 29, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değer kaybını finansal tablolara yansıtıyor. Şirketin -178,8 milyon TL net parasal pozisyonu, enflasyon muhasebesinin bu dönemde net kâr üzerinde zarar yönlü çalıştığını ifade ediyor. Geçen yılki -210,0 milyon TL’ye göre iyileşme olması olumlu; fakat şirketin parasal pozisyonu hâlâ net bir gider yaratıyor.
Burada önemli nokta, negatif etkinin azalmasının şirketin operasyonel veya yatırım performansının düzeldiği anlamına gelmemesi. Bu sadece enflasyon muhasebesinden kaynaklanan zararın daha sınırlı kaldığını gösteriyor. Net zararın 831,3 milyon TL seviyesine ulaşması, kârlılık üzerindeki asıl baskının TAS 29 dışındaki kalemlerde de oluştuğunu düşündürüyor. Bunun için yatırım gelirleri, iştirak kârları, gerçeğe uygun değer değişimleri ve finansal giderlerin ayrıntılı dağılımı gerekli.
Yatırımcı için Ne Anlama Geliyor?
Eczacıbaşı Yatırım Holding’de yatırım tezinin güçlü tarafı, borçluluk riskinin düşük ve özkaynak tabanının yüksek olması. Şirketin 607,1 milyon TL net nakit pozisyonu bulunuyor; bu nedenle bilanço, yüksek faiz ve dalgalı piyasa koşullarında borç taşıyan şirketlere kıyasla daha dirençli. Toplam varlıkların büyük ölçüde özkaynaklarla finanse edilmesi de finansal kırılganlığı sınırlıyor.
Buna karşılık, kısa vadeli likidite ve kârlılık tarafında dikkat edilmesi gereken noktalar var:
- Net nakit pozisyonu 995,7 milyon TL’den 607,1 milyon TL’ye geriledi; şirket hâlâ net nakitte olsa da tampon daraldı.
- Net kârın 1,3 milyar TL’den 831,3 milyon TL zarara dönmesi, portföy ve yatırım gelirlerinin sürdürülebilirliği konusunda soru işareti yaratıyor.
- Duran varlıklar ve özkaynaklar geriledi; bu durum portföy değerlemelerindeki değişimlerin yakından izlenmesini gerektiriyor.
- Satış, FAVÖK ve marj verileri bulunmadığından, faaliyet performansı hakkında kesin bir trend çıkarılamıyor.
- Çeyreklik kâr dinamiği eksik olduğu için 2026 yılının son çeyreğinde toparlanma olup olmadığı henüz görülemiyor.
Özetle, şirketin bilançosu güçlü ve düşük kaldıraçlı; ancak 2026/9AB sonuçları kârlılık açısından zayıf. Yatırımcı için belirleyici olacak konu, bu zararın tek dönemlik portföy/değerleme kaynaklı mı olduğu, yoksa iştirak ve yatırım gelirlerinde kalıcı bir bozulma mı bulunduğu. Bir sonraki raporda net nakit seviyesinin korunması, özkaynak erimesinin durması ve net kârın yeniden pozitife dönmesi temel takip başlıkları olmalı. Yatırım tavsiyesi değildir.