
Açılış
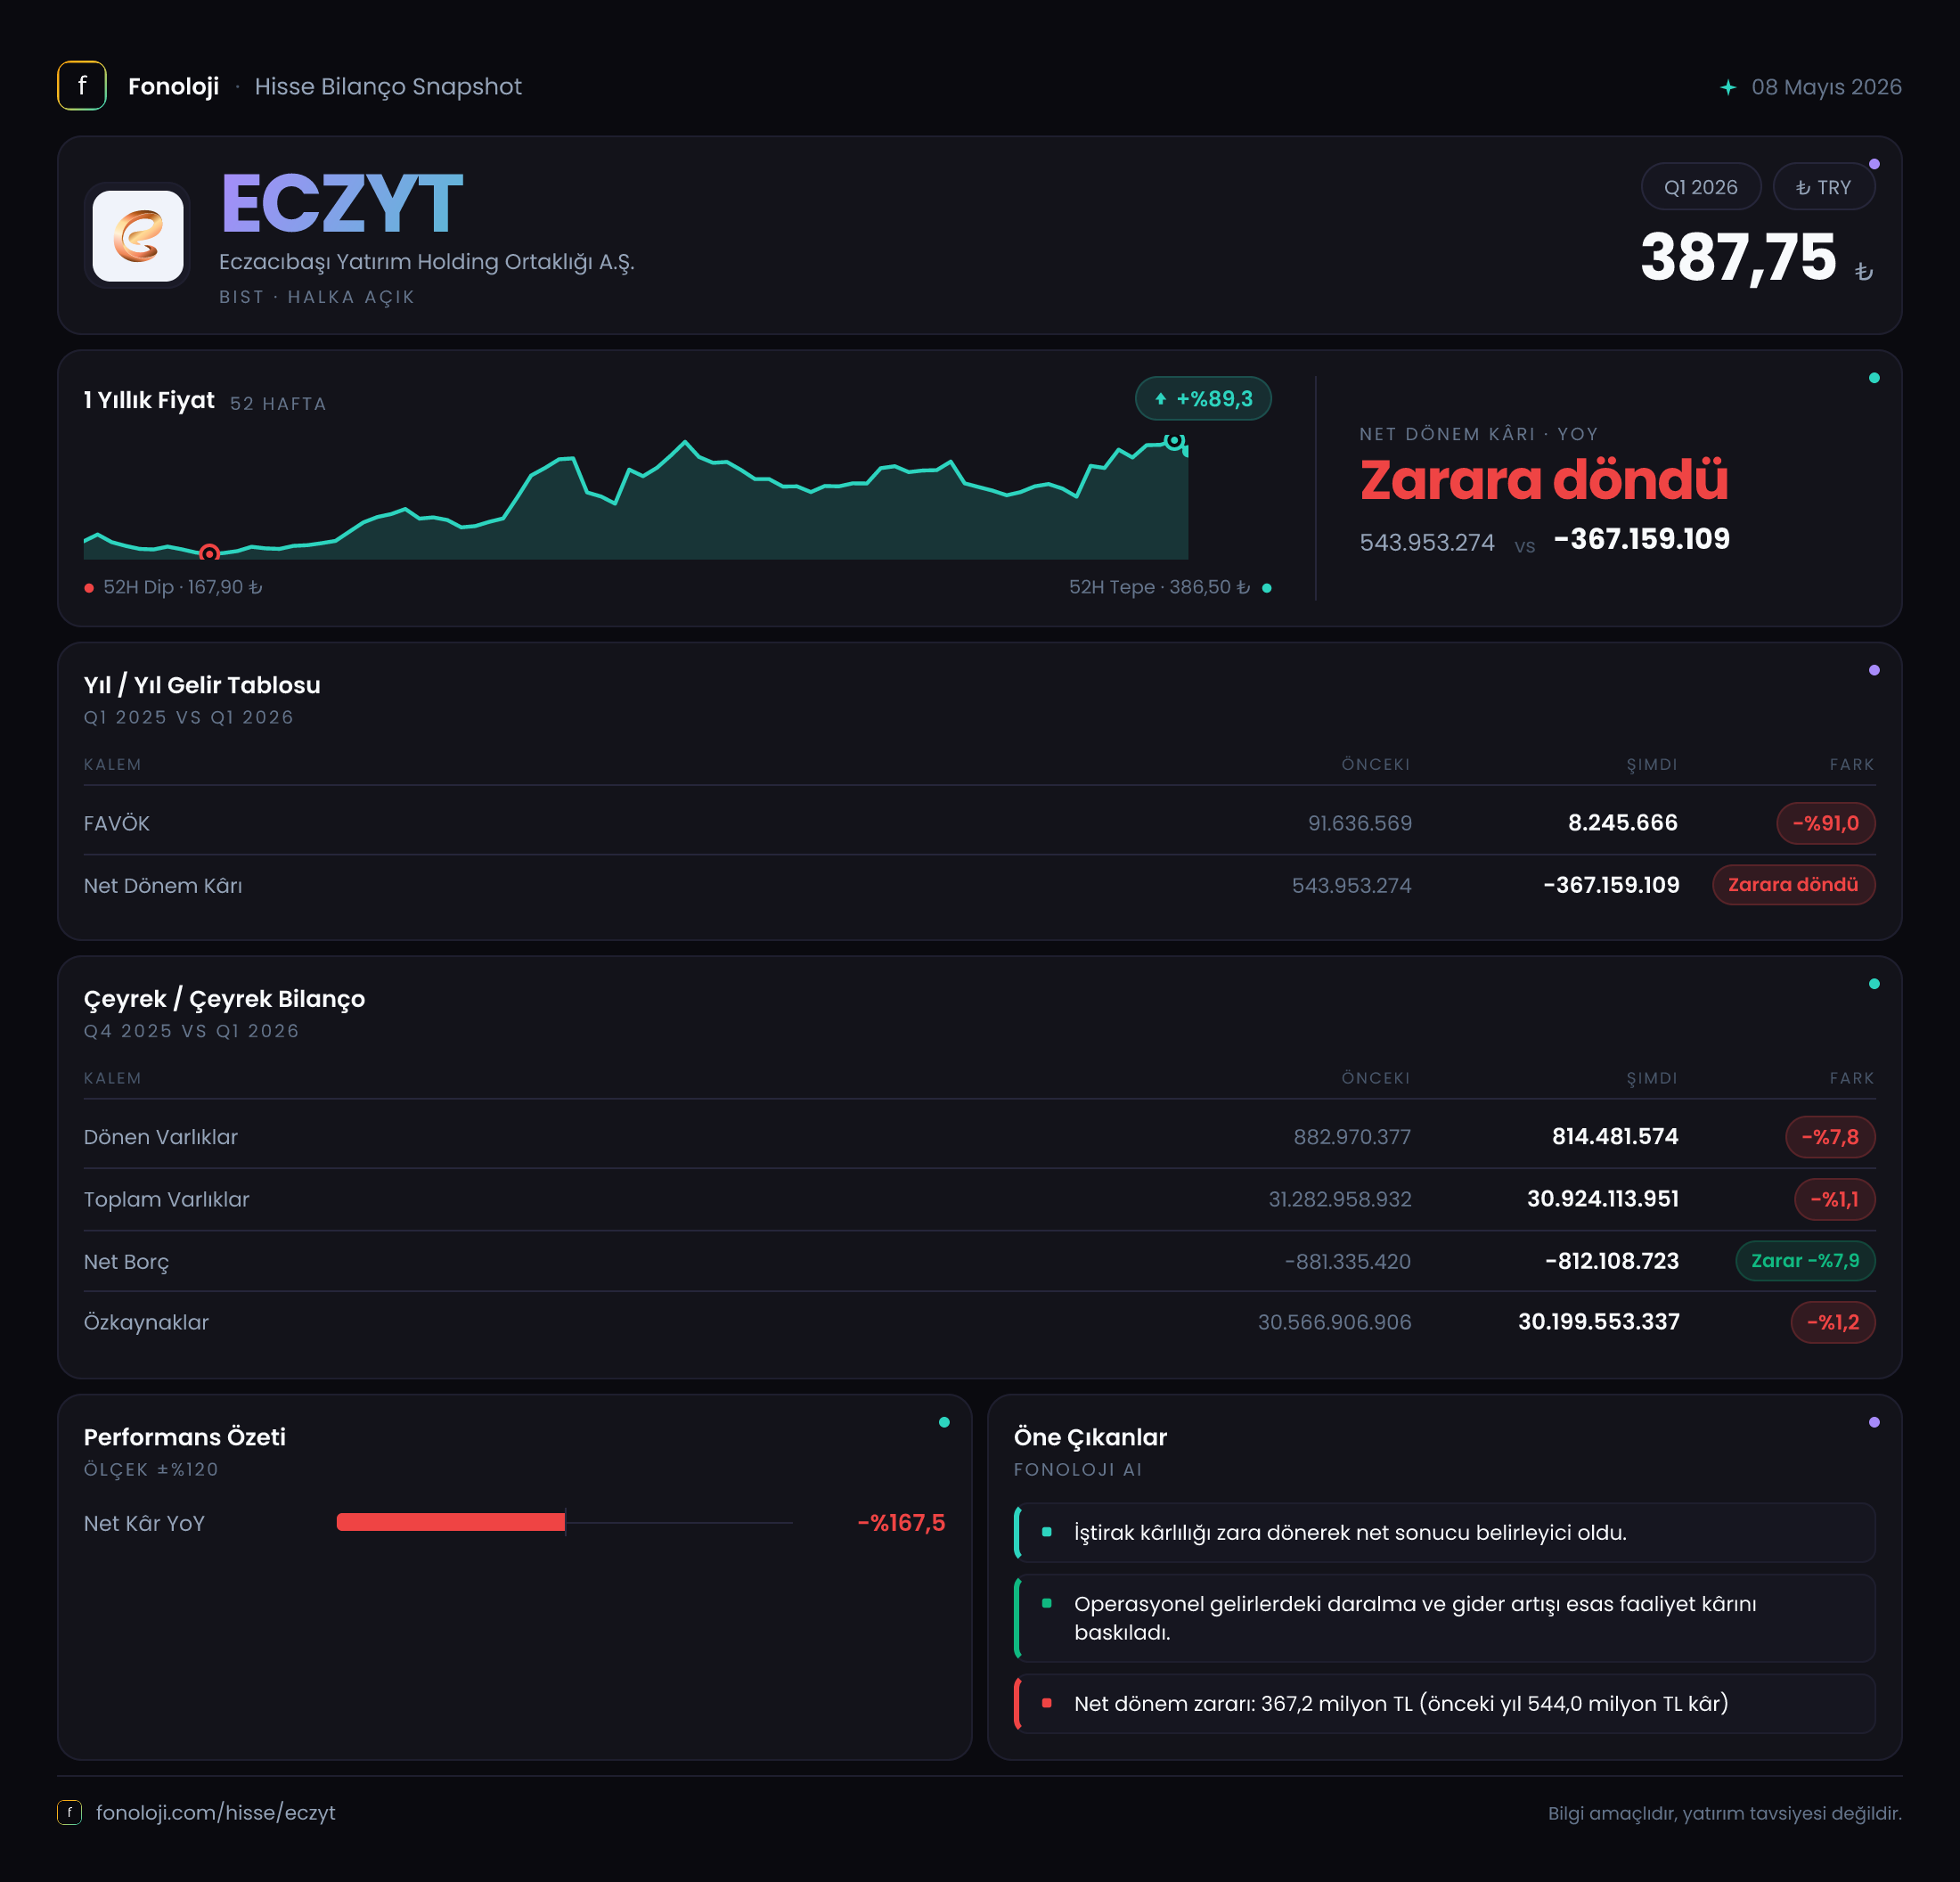
Eczacıbaşı Yatırım Holding Ortaklığı, klasik anlamda operasyonel satışları ve üretim hacmiyle değerlendirilen bir şirketten ziyade, iştirakleri ve finansal yatırımları üzerinden değer yaratan bir holding yapısına sahip. Bu nedenle 2026 yılının ilk çeyreğinde satış, brüt kâr ve FAVÖK verilerinin raporlanmamış olması, şirket performansının esas olarak net dönem kârı, yatırım portföyü ve bilanço hareketleri üzerinden okunmasını gerektiriyor. Ana mesaj oldukça net: Şirket, geçen yılın aynı dönemindeki 544,0 milyon TL net kârın ardından bu çeyrekte 367,2 milyon TL net zarara geçti. Buna karşılık bilanço hâlâ son derece güçlü; toplam varlıkların yaklaşık tamamı özkaynaklarla finanse ediliyor ve şirket net nakit pozisyonunu koruyor.
Satış Hikayesi
ECZYT için satış büyümesini analiz etmek bu veri setiyle mümkün değil; raporda bu dönem ve geçen yılın aynı dönemi için satışlar, brüt kâr ve FAVÖK kalemleri yer almıyor. Bu eksiklik, holding şirketleri açısından özellikle önemli çünkü operasyonel satışların bulunmaması, gelir tablosundaki hareketlerin iştirak performansı, yatırım değerlemeleri, temettü gelirleri veya finansal kalemlerden kaynaklanabileceğine işaret eder.
Dolayısıyla bu çeyrekte “satışlar ne kadar büyüdü?” sorusundan çok, “portföy ve finansal varlıklar net kârı nasıl etkiledi?” sorusu öne çıkıyor. Ayrıca çeyreklik trend verisi eksik olduğu için 2026/3 dönemindeki zararın önceki çeyreğe göre geçici mi, yoksa devam eden bir eğilimin parçası mı olduğu konusunda henüz net bir sonuca varılamaz.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, şirketin varlık değerlerinin nominal olarak korunması tek başına yeterli bir başarı göstergesi değil. Holdingin yatırım portföyünün reel değer üretip üretmediğini değerlendirmek için dönemsel finansal tablo dipnotlarında yer alan iştirak değerlemeleri, temettü akışı ve yatırım gelirlerinin ayrıştırılması gerekiyor. Mevcut veriler bu detayları sunmadığından, satış tarafında olumlu ya da olumsuz bir operasyonel hikâye yazmak mümkün değil.
Kârlılık
Kârlılık tarafında tablo belirgin biçimde zayıflamış durumda. ECZYT, 2025/3 dönemindeki 544,0 milyon TL net kârdan 2026/3 döneminde 367,2 milyon TL net zarara geçti. Bu, yıllık bazda 911,2 milyon TL’lik bir kâr kaybı anlamına geliyor. Yüzdesel olarak bakıldığında net kâr değişimi -%167,5 seviyesinde; ancak burada temel mesaj yalnızca kârın azalması değil, şirketin kârdan zarara dönmüş olması.
Brüt kâr ve FAVÖK açıklanmadığı için brüt marj veya FAVÖK marjı hesaplanamıyor. Bu da zararın faaliyet performansından mı, finansal yatırımlardan mı, değerleme farklarından mı yoksa tek seferlik bir kalemden mi kaynaklandığını kesin biçimde ayırmayı engelliyor. Holdinglerde net kâr, operasyonel şirketlerde olduğu kadar istikrarlı olmayabilir; portföydeki şirketlerin değerlemeleri veya piyasa fiyatlarındaki değişimler bir çeyrekte kârı, diğer çeyrekte zararı etkileyebilir.
Bununla birlikte, geçen yılki 544,0 milyon TL kârın hangi kalemlerden oluştuğu ve bu yıl neden tersine döndüğü kritik önem taşıyor. Yatırımcıların özellikle şu başlıkları incelemesi gerekiyor:
- İştirak ve bağlı ortaklıkların özkaynak yöntemiyle muhasebeleştirilen katkısı,
- Finansal yatırım değerleme farkları,
- Temettü gelirleri,
- Faiz ve diğer finansman gelir-giderleri,
- Tek seferlik veya nakit yaratmayan muhasebe etkileri.
Bu ayrım yapılmadan zararın kalıcı bir operasyonel bozulma mı, yoksa dönemsel değerleme etkisi mi olduğu söylenemez. Fakat mevcut veri, kârlılık görünümünün geçen yılın aynı çeyreğine göre belirgin biçimde bozulduğunu açıkça gösteriyor.
Bilanço Sağlığı
Bilanço, gelir tablosundaki zayıflığa kıyasla oldukça dirençli görünüyor. Toplam varlıklar yıl sonundaki 31,3 milyar TL’den 30,9 milyar TL’ye geriledi; düşüş %1,1 ile sınırlı kaldı. Bu gerileme, yüksek enflasyon ortamında nominal olarak küçük görünse de reel açıdan daha dikkatli yorumlanmalı. Enflasyonun %30’un üzerinde olduğu bir ekonomide, varlıkların nominal olarak yatay kalması reel değer kaybı anlamına gelebilir.
Varlıkların dağılımı ise şirketin holding niteliğini ortaya koyuyor. 30,1 milyar TL’lik duran varlıklar, toplam varlıkların yaklaşık %97’sini oluşturuyor. Buna karşılık dönen varlıklar 814,5 milyon TL’ye geriledi; yıl sonuna göre düşüş %7,8. Bu yapı, şirketin bilançosunun büyük ölçüde uzun vadeli iştirak ve yatırım varlıklarından oluştuğunu, günlük likiditenin ise toplam yapı içinde sınırlı kaldığını gösteriyor.
Özkaynaklar 30,6 milyar TL’den 30,2 milyar TL’ye düşerek %1,2 geriledi. Gerileme, büyük ölçüde dönem zararının bilanço üzerindeki etkisiyle uyumlu. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %97,7’sini finanse ediyor. Bu oran, bilanço kaldıraç seviyesinin oldukça düşük olduğunu ve şirketin borç kaynaklı finansal riskinin sınırlı kaldığını gösteriyor.
| Gösterge | 2026/3 | Önceki dönem | Yorum | |---|---:|---:|---| | Toplam varlıklar | 30,9 mlr TL | 31,3 mlr TL | %1,1 düşüş | | Özkaynaklar | 30,2 mlr TL | 30,6 mlr TL | %1,2 düşüş | | Net borç | -812,1 mn TL | -881,3 mn TL | Net nakit azaldı | | Net dönem kârı | -367,2 mn TL | 544,0 mn TL | Kârdan zarara geçiş |
Net borç kalemi negatif olduğu için şirketin borçtan çok net nakit pozisyonunda olduğu anlaşılmalı. Ancak net borç -881,3 milyon TL’den -812,1 milyon TL’ye geldi; yani net nakit 69,2 milyon TL azaldı. Veri tablosundaki %7,9’luk değişim bu yönde okunmalı: şirket hâlâ net nakitte, fakat nakit tamponu yıl sonuna göre bir miktar zayıflamış.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, enflasyon muhasebesinin şirket üzerindeki etkisini anlamak için önemli bir gösterge. ECZYT’nin net parasal pozisyon zararı 2025/3 dönemindeki 110,5 milyon TL’den 2026/3 döneminde 82,6 milyon TL’ye geriledi. Bu, zarar kaleminde 27,9 milyon TL’lik iyileşme ve yaklaşık %25,3’lük olumlu değişim anlamına geliyor.
Negatif net parasal pozisyon, şirketin enflasyon muhasebesi kapsamında parasal varlık ve yükümlülük yapısından kaynaklanan net kayıp yaşadığını gösteriyor. Bu zararın küçülmesi, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin geçen yılın aynı çeyreğine göre hafiflediğine işaret ediyor. Ancak net parasal pozisyondaki iyileşme, toplam kâr görünümünü pozitife çevirmeye yetmemiş; şirket yine de 367,2 milyon TL net zarar açıklamış durumda.
Bu nedenle TAS 29 etkisi bu çeyrekte ana sorun olarak görünmüyor. Asıl soru, net parasal kayıp dışındaki yatırım ve finansal kalemlerin neden geçen yılki kâr seviyesini koruyamadığı. Bunun cevabı, finansal tablo dipnotları incelenmeden verilemez.
Yatırımcı için Ne Anlama Geliyor?
ECZYT’de yatırım tezinin güçlü tarafı bilanço kalitesi. Şirketin 30,2 milyar TL özkaynağı, %97,7 civarındaki özkaynak ağırlığı ve 812,1 milyon TL net nakit pozisyonu, borçluluk kaynaklı kırılganlığın düşük olduğunu gösteriyor. Bu yapı, şirketin piyasa dalgalanmalarında yüksek faiz veya refinansman baskısıyla karşılaşma riskini sınırlar.
Buna karşılık kısa vadeli en önemli risk, kârdan zarara geçişin nedeninin belirsiz olması. Geçen yılki 544,0 milyon TL kârın sürdürülememesi, portföy gelirlerinin ve değerleme kalemlerinin oynak olabileceğini gösteriyor. Ayrıca duran varlıkların toplam içindeki çok yüksek payı, bilanço değerinin iştirak ve yatırımların gerçek performansına ve değerlemelerine yakından bağlı olduğu anlamına geliyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Zararın ikinci çeyrekte devam edip etmediği,
- İştiraklerden gelen kâr ve temettü katkısı,
- Yatırım portföyünde değerleme kaynaklı kayıp veya kazançlar,
- Net nakit pozisyonunun korunup korunmadığı,
- Özkaynakların enflasyon karşısında reel olarak büyüyüp büyümediği.
Özetle, ECZYT’nin bilançosu güçlü, borçluluğu düşük ve net nakit pozisyonu devam ediyor. Ancak 2026/3 dönemindeki net zarar, şirketin kârlılık görünümünde ciddi bir soru işareti oluşturuyor. Çeyreklik veri ve kârın alt kırılımları görülmeden bu zararı kalıcı bir bozulma olarak nitelendirmek erken; yine de geçen yılın kâr performansının tekrarlanamadığı açık. Yatırım tavsiyesi değildir.