
Açılış
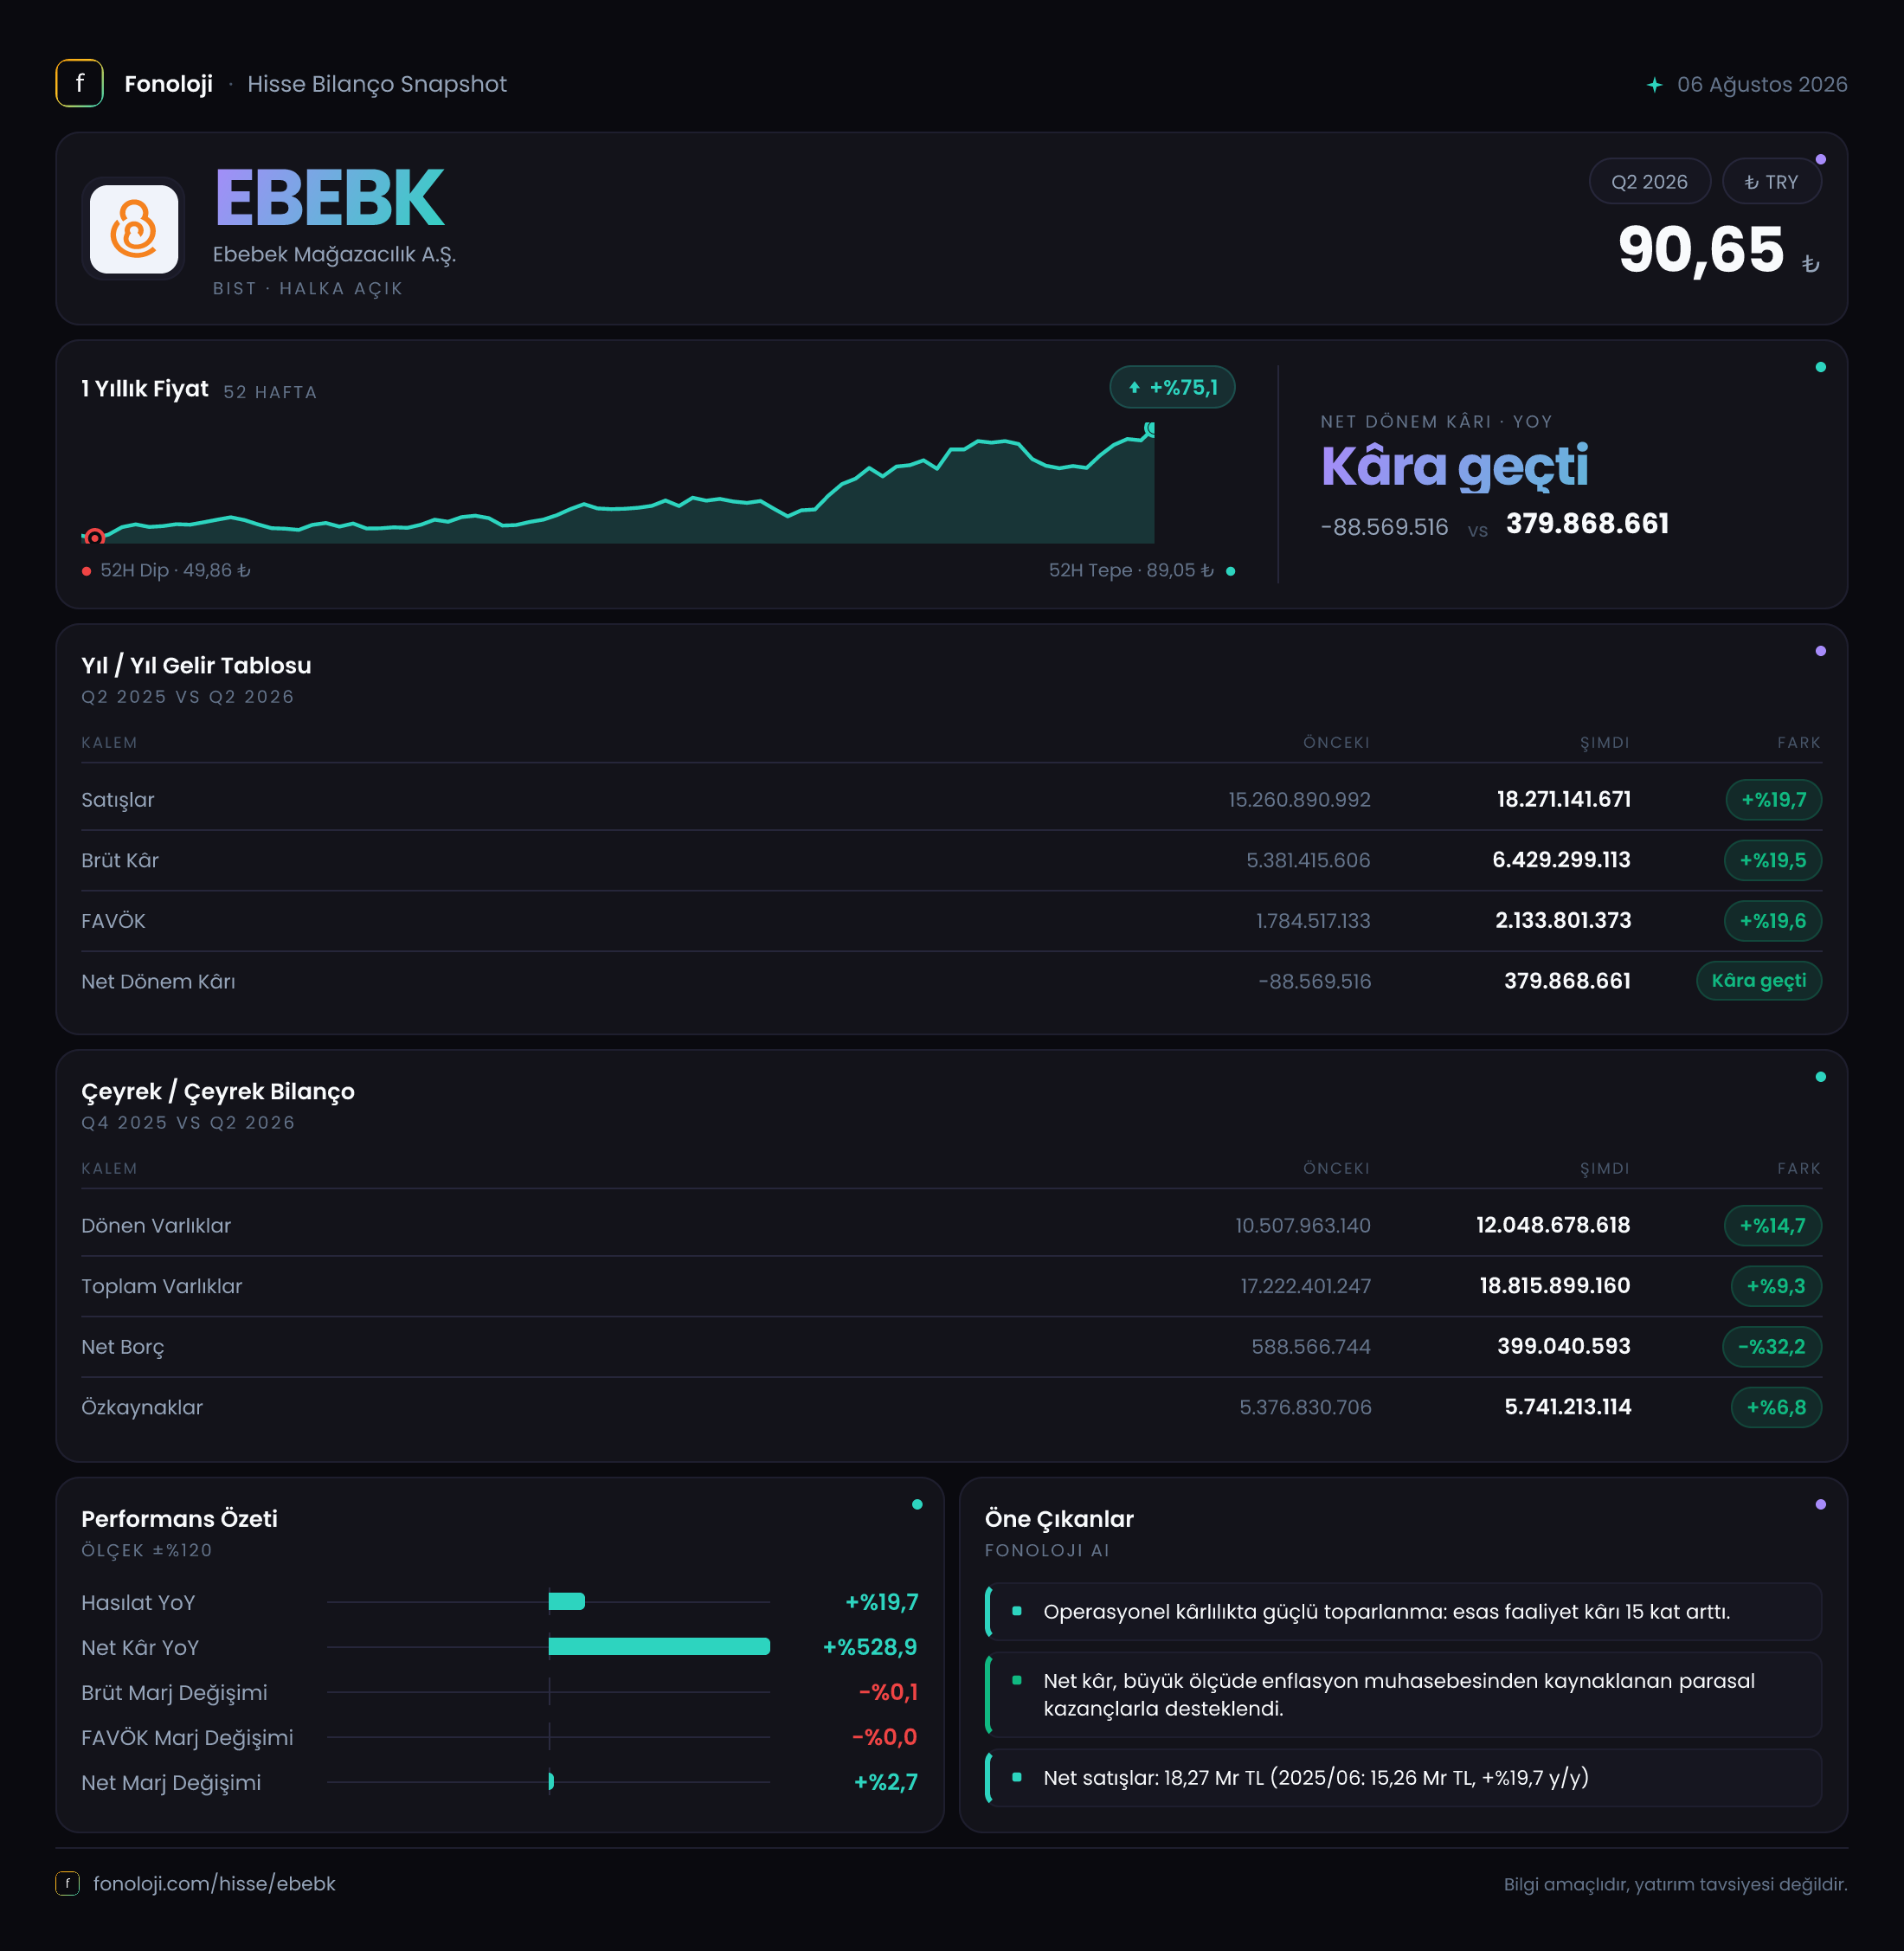
Ebebek Mağazacılık, bebek ve çocuk ürünleri perakendesinde mağaza ağı ile dijital kanalı birlikte kullanan bir şirket. 2026/6 döneminde şirketin satışları 18,3 milyar TL’ye, FAVÖK’ü 2,1 milyar TL’ye ve net dönem kârı 379,9 milyon TL’ye ulaştı. İlk bakışta en güçlü gelişme, geçen yıl aynı dönemdeki 88,6 milyon TL net zararın bu yıl kâra dönmesi. Ancak tabloyu yalnızca net kâr üzerinden okumamak gerekiyor; satış ve operasyonel kâr büyümesi %20 civarında kalırken, enflasyon muhasebesinden kaynaklanan net parasal pozisyon katkısı 1,2 milyar TL’ye yükselmiş durumda.
Satış Hikayesi
Ebebek’in satışları geçen yılın aynı dönemine göre %19,7 artarak 15,3 milyar TL’den 18,3 milyar TL’ye çıktı. Nominal olarak bakıldığında bu, şirketin gelir üretmeye devam ettiğini ve mağaza/dijital kanal yapısının büyümeyi desteklediğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin enflasyonun gerisinde kaldığı görülüyor.
Bu nedenle satışlardaki %19,7’lik artış, reel anlamda güçlü bir büyüme olarak değerlendirilemez. Şirketin satışları fiyat artışlarıyla yükselmiş olsa da, enflasyondan arındırıldığında ürün adedi, müşteri trafiği veya sepet büyüklüğü açısından baskı oluşmuş olabilir. Veride bu unsurların ayrıştırılması mümkün olmadığı için, mevcut rakamlar bize ciro büyümesinin kalitesinden çok nominal büyüklüğü gösteriyor.
Brüt kâr da satışlara paralel biçimde %19,5 artarak 6,4 milyar TL’ye çıktı. Satış ve brüt kârın neredeyse aynı hızda büyümesi, şirketin brüt kârlılık yapısında belirgin bir bozulma olmadığını gösteriyor. Bununla birlikte çeyreklik trend verisi bulunmadığından, yılın ilk yarısında ivmenin hızlanıp hızlanmadığını veya son çeyrekte yavaşlayıp yavaşlamadığını söylemek mümkün değil. Özellikle perakendede sezon etkisi ve kampanya dönemleri önemli olduğundan, çeyreklik veriler açıklanana kadar satış momentumunu temkinli izlemek gerekiyor.
Kârlılık
Şirketin brüt kâr marjı, 6,4 milyar TL’lik brüt kârın 18,3 milyar TL satışa oranlanmasıyla yaklaşık %35,0 seviyesinde gerçekleşiyor. Geçen yıl aynı dönemde bu oran yaklaşık %35,3 idi. Yani brüt marjda yaklaşık 0,3 puanlık sınırlı bir gerileme var. Bu hareket, ürün maliyetleri, tedarik koşulları veya kampanyalı satışların marj üzerinde hafif bir baskı yaratmış olabileceğini düşündürüyor; ancak bozulmanın henüz sert olmadığı görülüyor.
FAVÖK ise %19,6 artarak 1,8 milyar TL’den 2,1 milyar TL’ye yükseldi. Buna karşın FAVÖK marjı geçen yılki yaklaşık %11,8 seviyesinden bu dönemde %11,5’e geriledi. Başka bir ifadeyle şirket, satışlarını artırırken operasyonel kârını da büyütüyor; fakat her 100 TL’lik satıştan elde ettiği operasyonel kâr yaklaşık 30 kuruş azalmış durumda. Bu tablo, mağaza işletme giderleri, personel maliyetleri, kira ve genel faaliyet giderlerinin satış büyümesine kıyasla bir miktar daha hızlı arttığını gösteriyor olabilir. Gider kalemleri paylaşılmadığı için baskının kaynağını kesin olarak ayırmak mümkün değil.
Net dönem kârı ise geçen yılki 88,6 milyon TL zarardan, bu yıl 379,9 milyon TL kâra döndü. Bu, sonuç açısından belirgin bir iyileşme. Net kâr marjı yaklaşık %2,1 seviyesinde; geçen yıl aynı dönemde ise net marj negatife dönerek yaklaşık -%0,6 idi. Ancak net kârın operasyonel FAVÖK’ün oldukça altında kaldığı unutulmamalı. Şirketin 2,1 milyar TL FAVÖK üretmesine rağmen net kârının 379,9 milyon TL olması, finansman, amortisman, vergi ve enflasyon muhasebesi sonrası diğer etkilerin nihai sonucu önemli ölçüde şekillendirdiğini gösteriyor.
Bilanço Sağlığı
Ebebek’in toplam varlıkları önceki yıl sonuna göre %9,3 artarak 17,2 milyar TL’den 18,8 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar %14,7 artışla 10,5 milyar TL’den 12,0 milyar TL’ye çıkarken, duran varlıklar yalnızca %0,8 artarak 6,8 milyar TL’ye geldi.
Dönen varlıkların toplam varlıklar içindeki payının yaklaşık %64 seviyesine yükselmesi, bilançonun daha likit ve işletme sermayesi ağırlıklı bir yapıya sahip olduğunu gösteriyor. Perakende şirketlerinde stoklar ve ticari alacaklar bu kalemin önemli bileşenleridir; ancak veri setinde alt kırılımlar bulunmadığından, varlık artışının stok birikiminden mi yoksa nakit ve alacaklardan mı kaynaklandığı belirlenemiyor. Bu ayrım, özellikle satış büyümesi enflasyonun gerisinde kalırken kritik önem taşıyor.
Özkaynaklar %6,8 artarak 5,4 milyar TL’den 5,7 milyar TL’ye yükseldi. Buna karşılık toplam varlıkların 18,8 milyar TL’ye ulaşması, özkaynakların aktiflere oranını yaklaşık %30 seviyesine getiriyor. Şirketin özkaynak tabanı büyüyor; ancak varlık büyümesinin üzerinde bir özkaynak güçlenmesi henüz görülmüyor.
Net borç 588,6 milyon TL’den 399,0 milyon TL’ye gerileyerek %32,2 azaldı. Net borç/FAVÖK oranı yaklaşık 0,19x seviyesinde; önceki dönem için bu oran yaklaşık 0,33x idi. Bu oldukça düşük kaldıraç, şirketin operasyonel kârına kıyasla sınırlı net borç taşıdığını ve bilanço tarafında finansal riskin görece düşük olduğunu gösteriyor. Borç azalması, faiz ve likidite baskısını hafifletmesi açısından olumlu.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri bu dönemde 1,2 milyar TL oldu; geçen yıl aynı dönemde bu tutar 591,6 milyon TL idi. Artış %98,7 seviyesinde ve operasyonel kâr artışının çok üzerinde.
Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve borçlarının yapısından kaynaklanan muhasebesel etkiyi yansıtıyor. Pozitif net parasal pozisyon, enflasyon muhasebesi açısından şirketin net parasal borçlu bir yapıdan fayda sağladığını veya parasal varlık-borç kompozisyonunun bu yönde sonuç ürettiğini gösterebilir. Ancak bu gelir, doğrudan mağaza satışlarından veya operasyonel verimlilikten elde edilen nakit kâr değildir.
Nitekim 1,2 milyar TL’lik net parasal pozisyon geliri, 379,9 milyon TL’lik net dönem kârının yaklaşık üç katı. Bu nedenle yatırımcı, net kâr artışını değerlendirirken operasyonel performans ile TAS 29 etkisini birbirinden ayırmalı. Ebebek’in temel operasyonel göstergesi olan FAVÖK marjı gerilerken net kârın güçlü biçimde artması, iyileşmenin önemli bölümünün operasyon dışı muhasebesel etkilerden desteklendiğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Ebebek’in 2026/6 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu tarafta, şirket satış ve FAVÖK üretmeye devam ediyor, net borcunu azaltıyor ve net zarardan kâra geçiyor.
- Dikkat edilmesi gereken tarafta, satış büyümesi enflasyonun altında kalıyor ve FAVÖK marjı yaklaşık 0,3 puan geriliyor.
- Net kâr artışı güçlü olsa da, bu iyileşmenin önemli kısmı 1,2 milyar TL’lik net parasal pozisyon gelirinden destekleniyor.
- Düşük net borç/FAVÖK oranı bilanço riskini sınırlıyor; ancak dönen varlıkların hangi kalemlerden büyüdüğü ve stok devir hızının nasıl değiştiği izlenmeli.
- Çeyreklik veri bulunmadığı için satış ivmesi, marjların son dönemde toparlanıp toparlanmadığı ve sezon etkisi henüz net biçimde değerlendirilemiyor.
Özetle şirketin bilançosu borçluluk açısından rahat, operasyonel olarak kârlı; fakat büyümenin reel niteliği ve net kârın sürdürülebilirliği yakından takip edilmeli. Önümüzdeki raporlarda özellikle FAVÖK marjının yeniden yükselip yükselmediği, satışların enflasyonu aşan bir tempoya ulaşıp ulaşmadığı ve net parasal pozisyon katkısı hariç kârlılığın nasıl şekillendiği yatırımcı açısından belirleyici olacak. Yatırım tavsiyesi değildir.