
Açılış
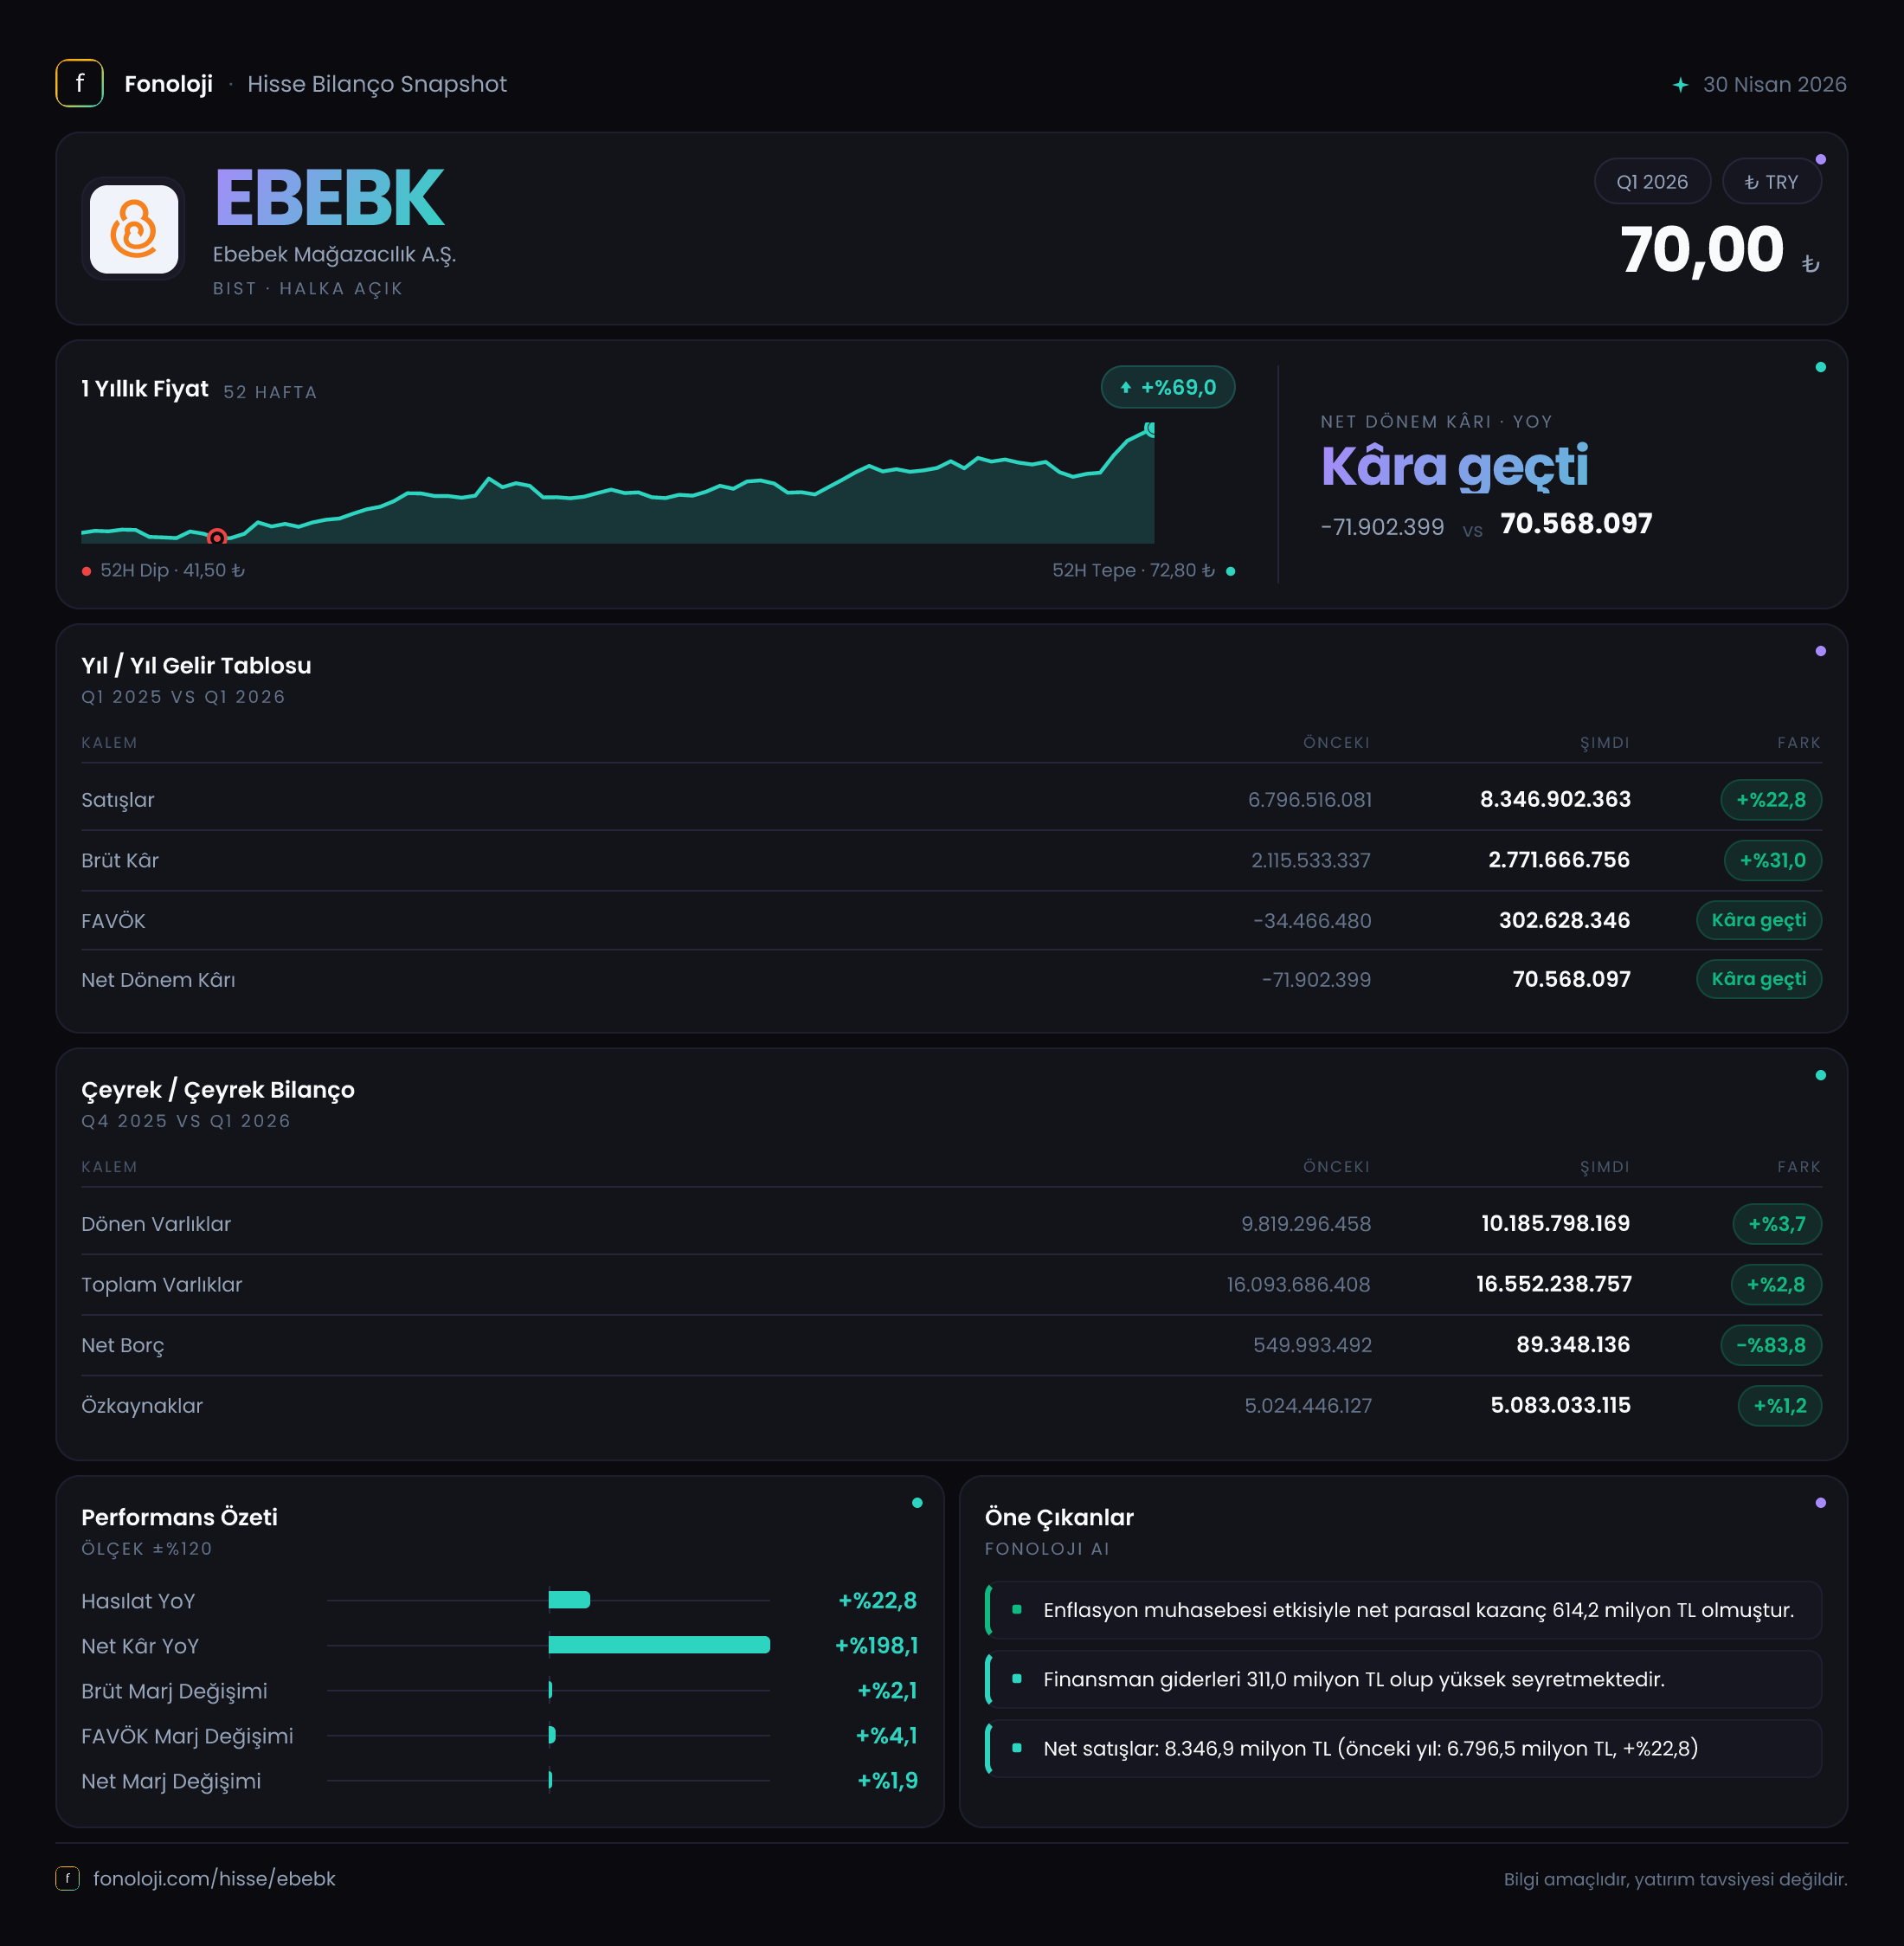
Ebebek, bebek ve çocuk ürünleri perakendeciliğinde mağaza ağı ile dijital kanallarını birlikte kullanan bir şirket. 2026’nın ilk çeyreğinde şirketin ana hikâyesi, satışların büyümesinden çok, bu büyümenin kârlılığa dönüşmesi oldu. Satışlar yıllık bazda %22,8 artarken brüt kâr %31,0 yükseldi; FAVÖK ise geçen yılki 34,5 milyon TL zarardan bu yıl 302,6 milyon TL kâra döndü. Net borcun 550,0 milyon TL’den 89,3 milyon TL’ye gerilemesi de bilançoda belirgin bir iyileşmeye işaret ediyor. Bununla birlikte, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında satış büyümesinin reel olarak ne ölçüde güçlü kaldığı ayrıca sorgulanmalı.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 8,3 milyar TL | 6,8 milyar TL | Yıllık %22,8 artış | | Brüt kâr marjı | %33,7 | %30,9 | Yaklaşık 2,8 puan iyileşme | | FAVÖK marjı | %3,6 | -%0,5 | Operasyonel kârlılıkta güçlü dönüş | | Net kâr marjı | %0,9 | -%1,1 | Zarar bölgesinden sınırlı kâra geçiş | | Net borç/FAVÖK | Yaklaşık 0,3x | — | Borçluluk baskısı düşük seviyeye indi |
Satış Hikayesi
Ebebek’in satışları geçen yılın aynı dönemindeki 6,8 milyar TL’den 8,3 milyar TL’ye yükseldi. Bu, nominal olarak 1,5 milyar TL’lik ek satış ve %22,8’lik büyüme anlamına geliyor. Ancak bu oran, Türkiye’deki %30+ enflasyon dikkate alındığında, şirketin satışlarının reel olarak aynı hızda büyümediğini düşündürüyor. Başka bir ifadeyle şirket ciroyu artırmış olsa da bu artışın tamamı gerçek hacim büyümesi olmayabilir; fiyat artışları, ürün karması ve tüketici sepetindeki değişim belirleyici olacaktır.
Burada dikkat çekici nokta, brüt kârın satışlardan daha hızlı büyümesi. Brüt kâr 2,1 milyar TL’den 2,8 milyar TL’ye çıkarken artış %31,0 oldu. Bu gelişme, satışların içinde daha yüksek marjlı ürünlerin payının artmış olabileceğini, tedarik maliyetlerinin daha iyi yönetildiğini veya fiyatlama geçişinin brüt kâr seviyesinde etkili olduğunu gösteriyor. Veride bu iyileşmenin hangi kalemden kaynaklandığı ayrıştırılmadığı için tek bir sebebe bağlamak doğru olmaz; fakat satış büyümesinin kalitesi açısından olumlu sinyal brüt kâr tarafında görülüyor.
Brüt kâr marjı da geçen yılki yaklaşık %30,9 seviyesinden bu çeyrekte %33,7’ye yükselmiş durumda. Yaklaşık 2,8 puanlık bu artış, enflasyonist ortamda sadece daha yüksek fiyatla satış yapmanın ötesinde, ürün ve maliyet kompozisyonunda da iyileşme olabileceğini gösteriyor. Buna karşın, çeyreklik bazda karşılaştırma sunulmadığı için bu marj iyileşmesinin yılın ilk çeyreğine özgü mü yoksa kalıcı bir eğilimin parçası mı olduğunu henüz söylemek mümkün değil.
Kârlılık
Kârlılık tablosundaki en güçlü değişim FAVÖK seviyesinde. Şirket geçen yıl aynı dönemde 34,5 milyon TL FAVÖK zararı açıklarken, bu yıl 302,6 milyon TL FAVÖK üretti. Böylece FAVÖK marjı yaklaşık -%0,5’ten %3,6’ya yükseldi. Bu, yalnızca zarardan kâra geçiş değil, satışların operasyonel giderleri karşılama kapasitesinde de belirgin bir iyileşme anlamına geliyor.
Brüt kâr marjındaki yükselişin FAVÖK marjına yansıması, faaliyet giderlerinin bu dönemde daha kontrollü kaldığına işaret ediyor. Ancak brüt kâr marjı %33,7 iken FAVÖK marjının %3,6 seviyesinde kalması, mağaza, personel, lojistik, kira ve diğer faaliyet giderlerinin hâlâ brüt kârın büyük bölümünü tükettiğini gösteriyor. Perakende şirketlerinde sürdürülebilir değer yaratımı için yalnızca satış ve brüt marj değil, mağaza başına verimlilik ile faaliyet giderlerinin satışlara oranı da kritik.
Net dönem kârı geçen yılki 71,9 milyon TL zarardan bu yıl 70,6 milyon TL kâra döndü. Net kâr marjı yaklaşık -%1,1’den %0,9’a geldi. Operasyonel kârlılıkta 302,6 milyon TL seviyesine ulaşılmasına rağmen net kârın 70,6 milyon TL ile sınırlı kalması, amortisman, finansman, vergi ve enflasyon muhasebesi gibi kalemlerin nihai sonucu etkilediğini gösteriyor. Bu nedenle FAVÖK’teki sıçrama olumlu olsa da, net kârın henüz yüksek marjlı ve güçlü bir seviyeye ulaştığı söylenemez.
Bilanço Sağlığı
Bilançoda toplam varlıklar önceki yıl sonundaki 16,1 milyar TL’den 16,6 milyar TL’ye çıkarak %2,8 arttı. Dönen varlıklar 9,8 milyar TL’den 10,2 milyar TL’ye yükselirken artış %3,7 oldu; duran varlıklardaki artış ise %1,5 ile 6,3 milyar TL’den 6,4 milyar TL’ye gerçekleşti. Varlık büyümesinin sınırlı kalması, ilk çeyrekte bilanço genişlemesinin agresif olmadığını gösteriyor.
Özkaynaklar 5,0 milyar TL’den 5,1 milyar TL’ye çıkarak %1,2 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %31 seviyesinde bulunuyor. Bu oran, şirketin varlıklarının tamamına yakınının özkaynakla finanse edilmediğini, borç ve diğer yükümlülüklerin de bilançoda önemli yer tuttuğunu gösterse de, mevcut veriler özkaynak tabanının zayıf bir seviyede olduğunu ortaya koymuyor.
En olumlu bilanço gelişmesi net borçta yaşandı. Net borç 550,0 milyon TL’den 89,3 milyon TL’ye gerileyerek %83,8 azaldı. Mevcut dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 0,3x seviyesinde. Bu oldukça düşük bir kaldıraç oranı ve şirketin faiz, refinansman ve nakit akışı baskısının sınırlı olduğuna işaret ediyor. Ancak bu oran yalnızca tek çeyreklik FAVÖK’e dayandığı için yıllık performansın doğrudan göstergesi olarak kullanılmamalı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 614,2 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki 672,2 milyon TL’ye göre bu kalem %8,6 geriledi. Pozitif net parasal pozisyon, enflasyon muhasebesi altında şirketin parasal varlıklarının parasal yükümlülüklerine göre daha yüksek olduğuna ve enflasyonun gelir tablosunda parasal kazanç yaratabildiğine işaret eder.
Bu kalem, şirketin net dönem kârına önemli katkı sağlayan unsurlardan biri olmuş görünüyor. Ancak parasal pozisyon kazancı operasyonel bir faaliyet geliri değildir; mağaza satışlarının, brüt marjın veya nakit yaratma gücünün doğrudan göstergesi olarak değerlendirilmemeli. Ayrıca katkının 672,2 milyon TL’den 614,2 milyon TL’ye düşmesi, geçen yılki enflasyon muhasebesi desteğinin bu çeyrekte bir miktar zayıfladığını gösteriyor. Bu nedenle yatırımcı, net kâr dönüşümünü değerlendirirken FAVÖK iyileşmesini ve net parasal pozisyon etkisini birbirinden ayırmalı.
Yatırımcı için Ne Anlama Geliyor?
Ebebek’in ilk çeyrek verileri, geçen yılki zarar görünümüne kıyasla belirgin bir toparlanma ortaya koyuyor. Özellikle 302,6 milyon TL FAVÖK, %33,7 brüt kâr marjı ve net borcun 89,3 milyon TL’ye inmesi şirket lehine güçlü göstergeler. Düşük borçluluk, şirketin yeni mağaza yatırımları, stok yönetimi veya işletme sermayesi ihtiyacı açısından daha esnek hareket edebilmesini sağlayabilir.
Buna karşılık satış büyümesinin %22,8 ile enflasyonun altında kalması, reel talep ve hacim açısından dikkat edilmesi gereken noktayı oluşturuyor. Ayrıca FAVÖK marjının %3,6 seviyesinde olması iyileşmeye rağmen hâlâ sınırlı; bu marjın önümüzdeki dönemlerde korunup korunamayacağı kritik olacak. Yatırımcıların özellikle mağaza verimliliği, faaliyet giderlerinin satışlara oranı, stokların büyüme hızı ve operasyonel nakit akışını izlemesi gerekiyor. Çeyreklik trend için mevcut veri seti yalnızca geçen yılın ilk çeyreğini içerdiğinden, sonraki dönem sonuçlarını beklemek daha sağlıklı olacaktır.
Yatırım tavsiyesi değildir.