
Açılış
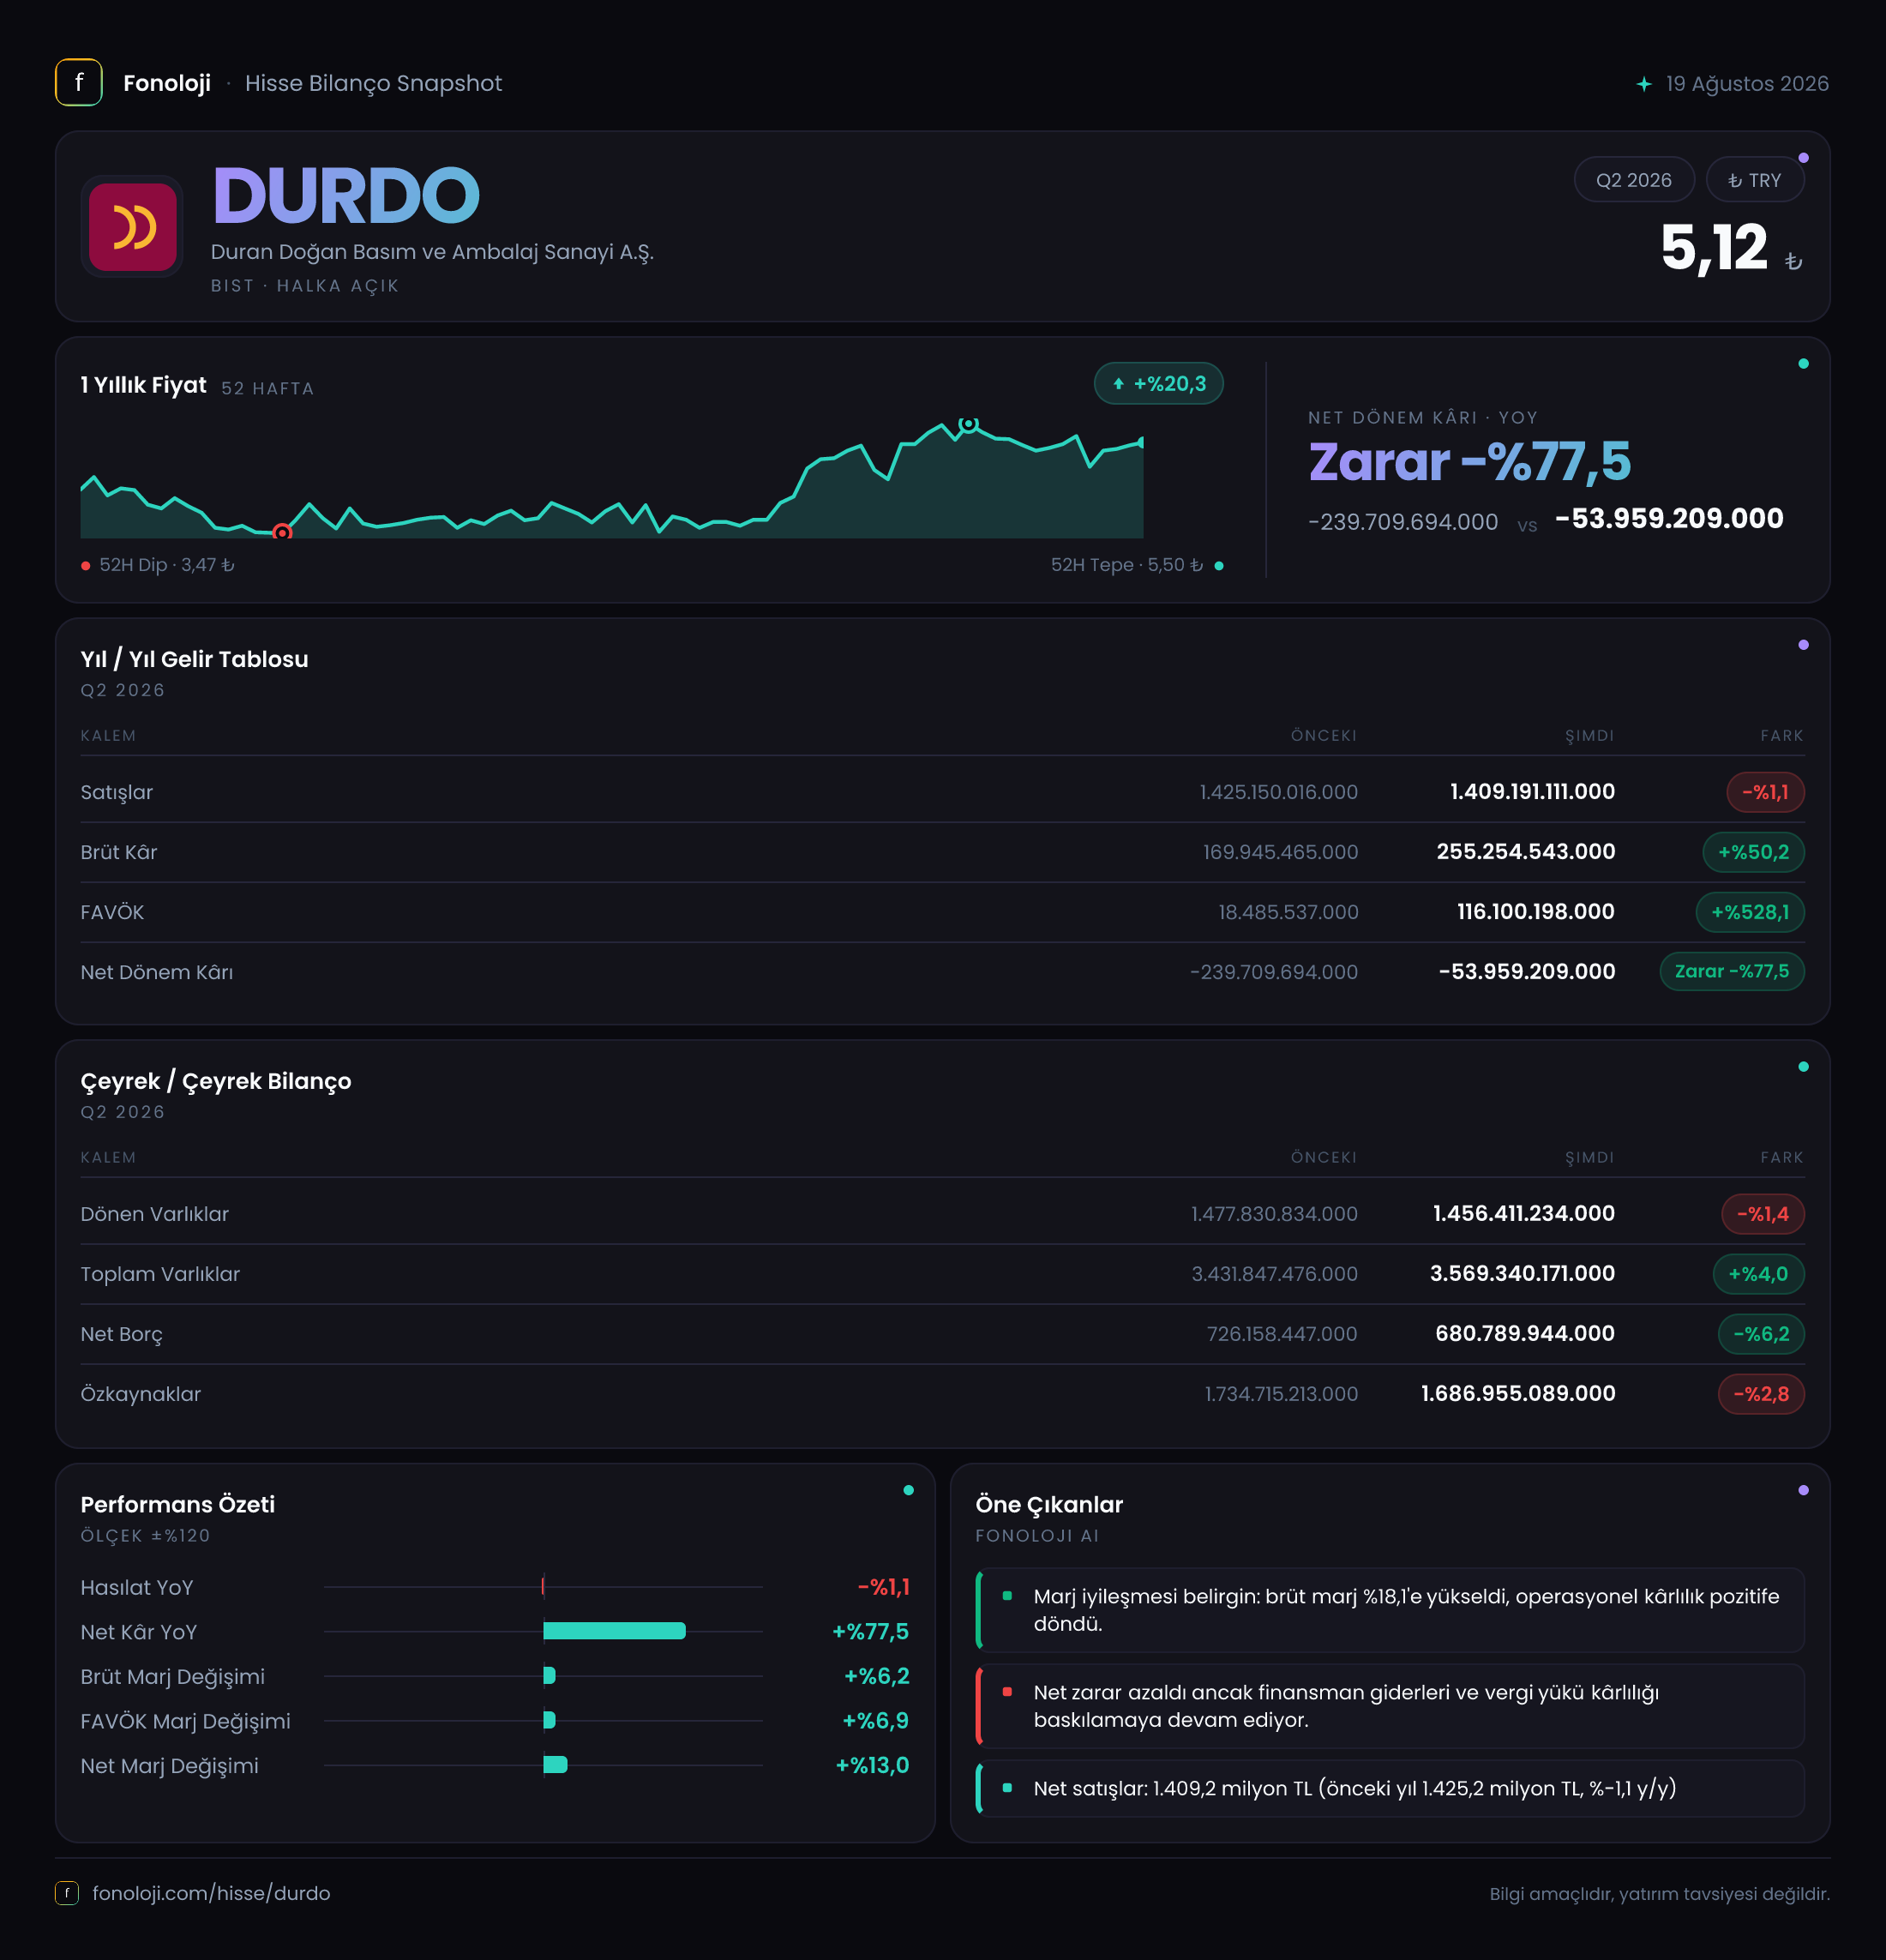
Duran Doğan Basım ve Ambalaj, ambalaj ve basılı ürünler alanında faaliyet gösteren, performansı hem talep koşullarına hem de kâğıt, enerji ve işçilik gibi maliyet kalemlerine duyarlı bir şirket. 2026/6AB döneminde şirketin satışları nominal olarak yatay kalırken, kârlılık göstergelerinde belirgin bir toparlanma yaşandı. Özellikle FAVÖK’ün 18,5 milyon TL’den 116,1 milyon TL’ye yükselmesi, operasyonel verimlilik ve maliyet yönetiminin gelir büyümesinden daha güçlü bir katkı verdiğini gösteriyor. Net zarar ise 239,7 milyon TL’den 54,0 milyon TL’ye geriledi; yani şirket henüz net kâr üretmiyor ancak zarar azaltma hikâyesi belirginleşmiş durumda.
Satış Hikayesi
Duran Doğan’ın 2026’nın ilk altı ayındaki satışları 1,4 milyar TL seviyesinde gerçekleşti ve geçen yılın aynı dönemine göre %1,1 geriledi. Nominal satışların neredeyse yatay kalması ilk bakışta istikrar sinyali verebilir; ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların fiyat artışlarının gerisinde kalması reel anlamda daralmaya işaret ediyor. Başka bir ifadeyle şirket, ciro tarafında enflasyonun üzerinde bir büyüme üretememiş.
Çeyreklik görünüm de bu tabloyu destekliyor. İlgili çeyrekte satışlar 724,4 milyon TL’den 679,4 milyon TL’ye gerileyerek yaklaşık %6,2 düşmüş. Bu gerileme, şirketin talep, sipariş hacmi veya ürün fiyatlaması tarafında henüz güçlü bir ivme yakalayamadığını gösteriyor. Dolayısıyla mevcut kârlılık iyileşmesinin ana kaynağı satış büyümesi değil; maliyetlerin daha iyi yönetilmesi, ürün karmasının değişmesi veya operasyonel verimlilikteki artış gibi unsurlar.
Burada yatırımcı açısından kritik nokta şu: Satışlar zayıfken kârlılık artışı değerli olmakla birlikte, bu iyileşmenin kalıcı hale gelmesi için önümüzdeki dönemlerde ciro tarafında da toparlanma görülmesi gerekiyor. Aksi halde marj artışı, düşük hacim ve yüksek sabit maliyet baskısı altında sürdürülebilir olmayabilir.
Kârlılık
Şirketin brüt kârı 169,9 milyon TL’den 255,3 milyon TL’ye yükselerek %50,2 arttı. Satışlar gerilerken brüt kârın bu ölçüde artması önemli bir ayrışma yaratıyor. Yaklaşık hesapla brüt kâr marjı geçen yılki %12,1 seviyesinden %18,2 civarına yükselmiş durumda. Bu, şirketin satış başına daha fazla brüt kâr ürettiğini ve maliyetlerin ciroya oranla daha kontrollü ilerlediğini gösteriyor.
Daha dikkat çekici gelişme FAVÖK tarafında yaşandı. FAVÖK 18,5 milyon TL’den 116,1 milyon TL’ye çıkarak %528,1 yükseldi. FAVÖK marjı da yaklaşık %1,3’ten %8,3’e yükseldi. Yani şirket, geçen yıl satışlarının her 100 TL’sinden yaklaşık 1,3 TL operasyonel kâr üretirken, bu dönemde aynı satış hacminden yaklaşık 8,3 TL FAVÖK elde etmiş. Bu marj genişlemesi, brüt kârdaki artışın faaliyet giderleri seviyesinde de önemli ölçüde korunduğunu gösteriyor.
Net zarar tarafında da tablo belirgin biçimde iyileşti. Net dönem zararı 239,7 milyon TL’den 54,0 milyon TL’ye gerileyerek %77,5 azaldı. Net kâr marjı yaklaşık -%17,1’den -%3,9’a yükseldi. Çeyreklik bazda ise net kârın -127,8 milyon TL’den 16,8 milyon TL’ye dönmesi, şirketin tek çeyrek bazında net kâra geçtiğini gösteriyor. Bununla birlikte altı aylık toplamda hâlâ zarar bulunduğu için bu dönüşümün kalıcılığını izlemek gerekiyor.
Özetle, brüt kâr ve FAVÖK marjlarındaki iyileşme şirketin operasyonel çekirdeğinde gerçek bir toparlanma olduğunu gösteriyor. Ancak net kâra geçiş henüz tam anlamıyla tamamlanmış değil.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki dönem sonuna göre %4 artarak 3,4 milyar TL’den 3,6 milyar TL’ye yükseldi. Bu artışın temelinde duran varlıkların %8,1 yükselerek 2,1 milyar TL’ye çıkması bulunuyor. Dönen varlıklar ise 1,5 milyar TL seviyesinde kalarak %1,4 geriledi. Bu görünüm, bilanço büyümesinin işletme sermayesinden çok duran varlık tarafındaki artıştan kaynaklandığını gösteriyor.
Net borç 726,2 milyon TL’den 680,8 milyon TL’ye gerileyerek %6,2 azaldı. FAVÖK’teki güçlü artışla birlikte net borç/FAVÖK oranı yaklaşık 39,3 seviyesinden 5,9 seviyesine indi. Bu oran hâlâ düşük borçluluk bölgesinde değil; ancak operasyonel kârın artması borç taşıma kapasitesini önemli ölçüde iyileştirmiş durumda. Burada dikkat edilmesi gereken nokta, hesaplamanın altı aylık FAVÖK üzerinden yapılmasıdır. Yıllıklandırılmış FAVÖK dikkate alındığında oran daha düşük görünebilir; yine de bunun sürdürülebilir olması için mevcut operasyonel performansın korunması gerekir.
Özkaynaklar 1,7 milyar TL seviyesinde kalırken %2,8 geriledi. Özkaynakların toplam varlıklara oranı yaklaşık %47 düzeyinde. Bu, bilançonun yaklaşık yarısının özkaynaklarla finanse edildiğini gösteriyor; ancak devam eden net zarar özkaynak tabanını aşağı çekmeye devam edebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 88,5 milyon TL’den 77,0 milyon TL’ye geriledi ve düşüş %13,1 oldu. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Gelirin azalması, şirketin enflasyon muhasebesinden geçen yıl kadar destek alamadığını gösteriyor.
Bununla birlikte 77,0 milyon TL’lik net parasal pozisyon geliri hâlâ net sonucu destekleyen önemli bir unsur. Şirketin net zararının daralmasında operasyonel kârlılık artışının yanı sıra bu kalemin de katkısı bulunuyor. Ancak yatırımcıların bu geliri faaliyet performansından ayrı değerlendirmesi gerekiyor; kalıcı değer yaratımı açısından asıl belirleyici olan FAVÖK ve faaliyet nakit akışıdır. Net parasal pozisyon gelirindeki gerileme, gelecek dönemlerde net kâra geçiş için operasyonel kârlılığın daha fazla öne çıkması gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Duran Doğan’da 2026/6AB döneminin ana hikâyesi satış büyümesi değil, marj toparlanması ve zarar azaltımı. Şirketin güçlü tarafları şunlar:
- FAVÖK marjının yaklaşık %1,3’ten %8,3’e çıkması, operasyonel verimlilikte belirgin iyileşme olduğunu gösteriyor.
- Net zararın 239,7 milyon TL’den 54,0 milyon TL’ye gerilemesi, finansal sonuçların normalleştiğine işaret ediyor.
- Net borcun 45,4 milyon TL azalması ve net borç/FAVÖK oranının gerilemesi bilanço açısından olumlu.
- Çeyreklik bazda net kâra geçilmesi, toparlanmanın yalnızca kâğıt üzerinde kalmadığını gösteren önemli bir sinyal.
Buna karşılık riskler de devam ediyor:
- Satışlar nominal olarak yatay, reel olarak ise zayıf; şirket henüz enflasyonun üzerinde büyüyemiyor.
- Altı aylık toplamda net zarar sürüyor.
- Net borç/FAVÖK oranı operasyonel iyileşmeye rağmen hâlâ yakından izlenmesi gereken seviyede.
- Kârlılık artışının bir bölümü net parasal pozisyon gelirinden destek alıyor; bu kalem faaliyet performansı gibi tekrarlanabilir kabul edilmemeli.
- Önümüzdeki dönemlerde brüt ve FAVÖK marjlarının korunması, özellikle satışlar toparlanmadan sürdürülebilir büyüme için kritik olacak.
Bu nedenle DURDO için yatırım tezinin güçlenmesi, yalnızca bir çeyreklik net kârdan ziyade satışların yeniden büyümeye başlamasına, FAVÖK marjının %8 civarındaki seviyeyi korumasına ve net borcun gerilemeye devam etmesine bağlı. Mevcut veriler operasyonel toparlanmayı gösteriyor; ancak şirketin kalıcı ve güçlü bir net kâr dönemine girdiğini söylemek için birkaç dönem daha teyit beklemek gerekiyor.
Yatırım tavsiyesi değildir.