
Açılış
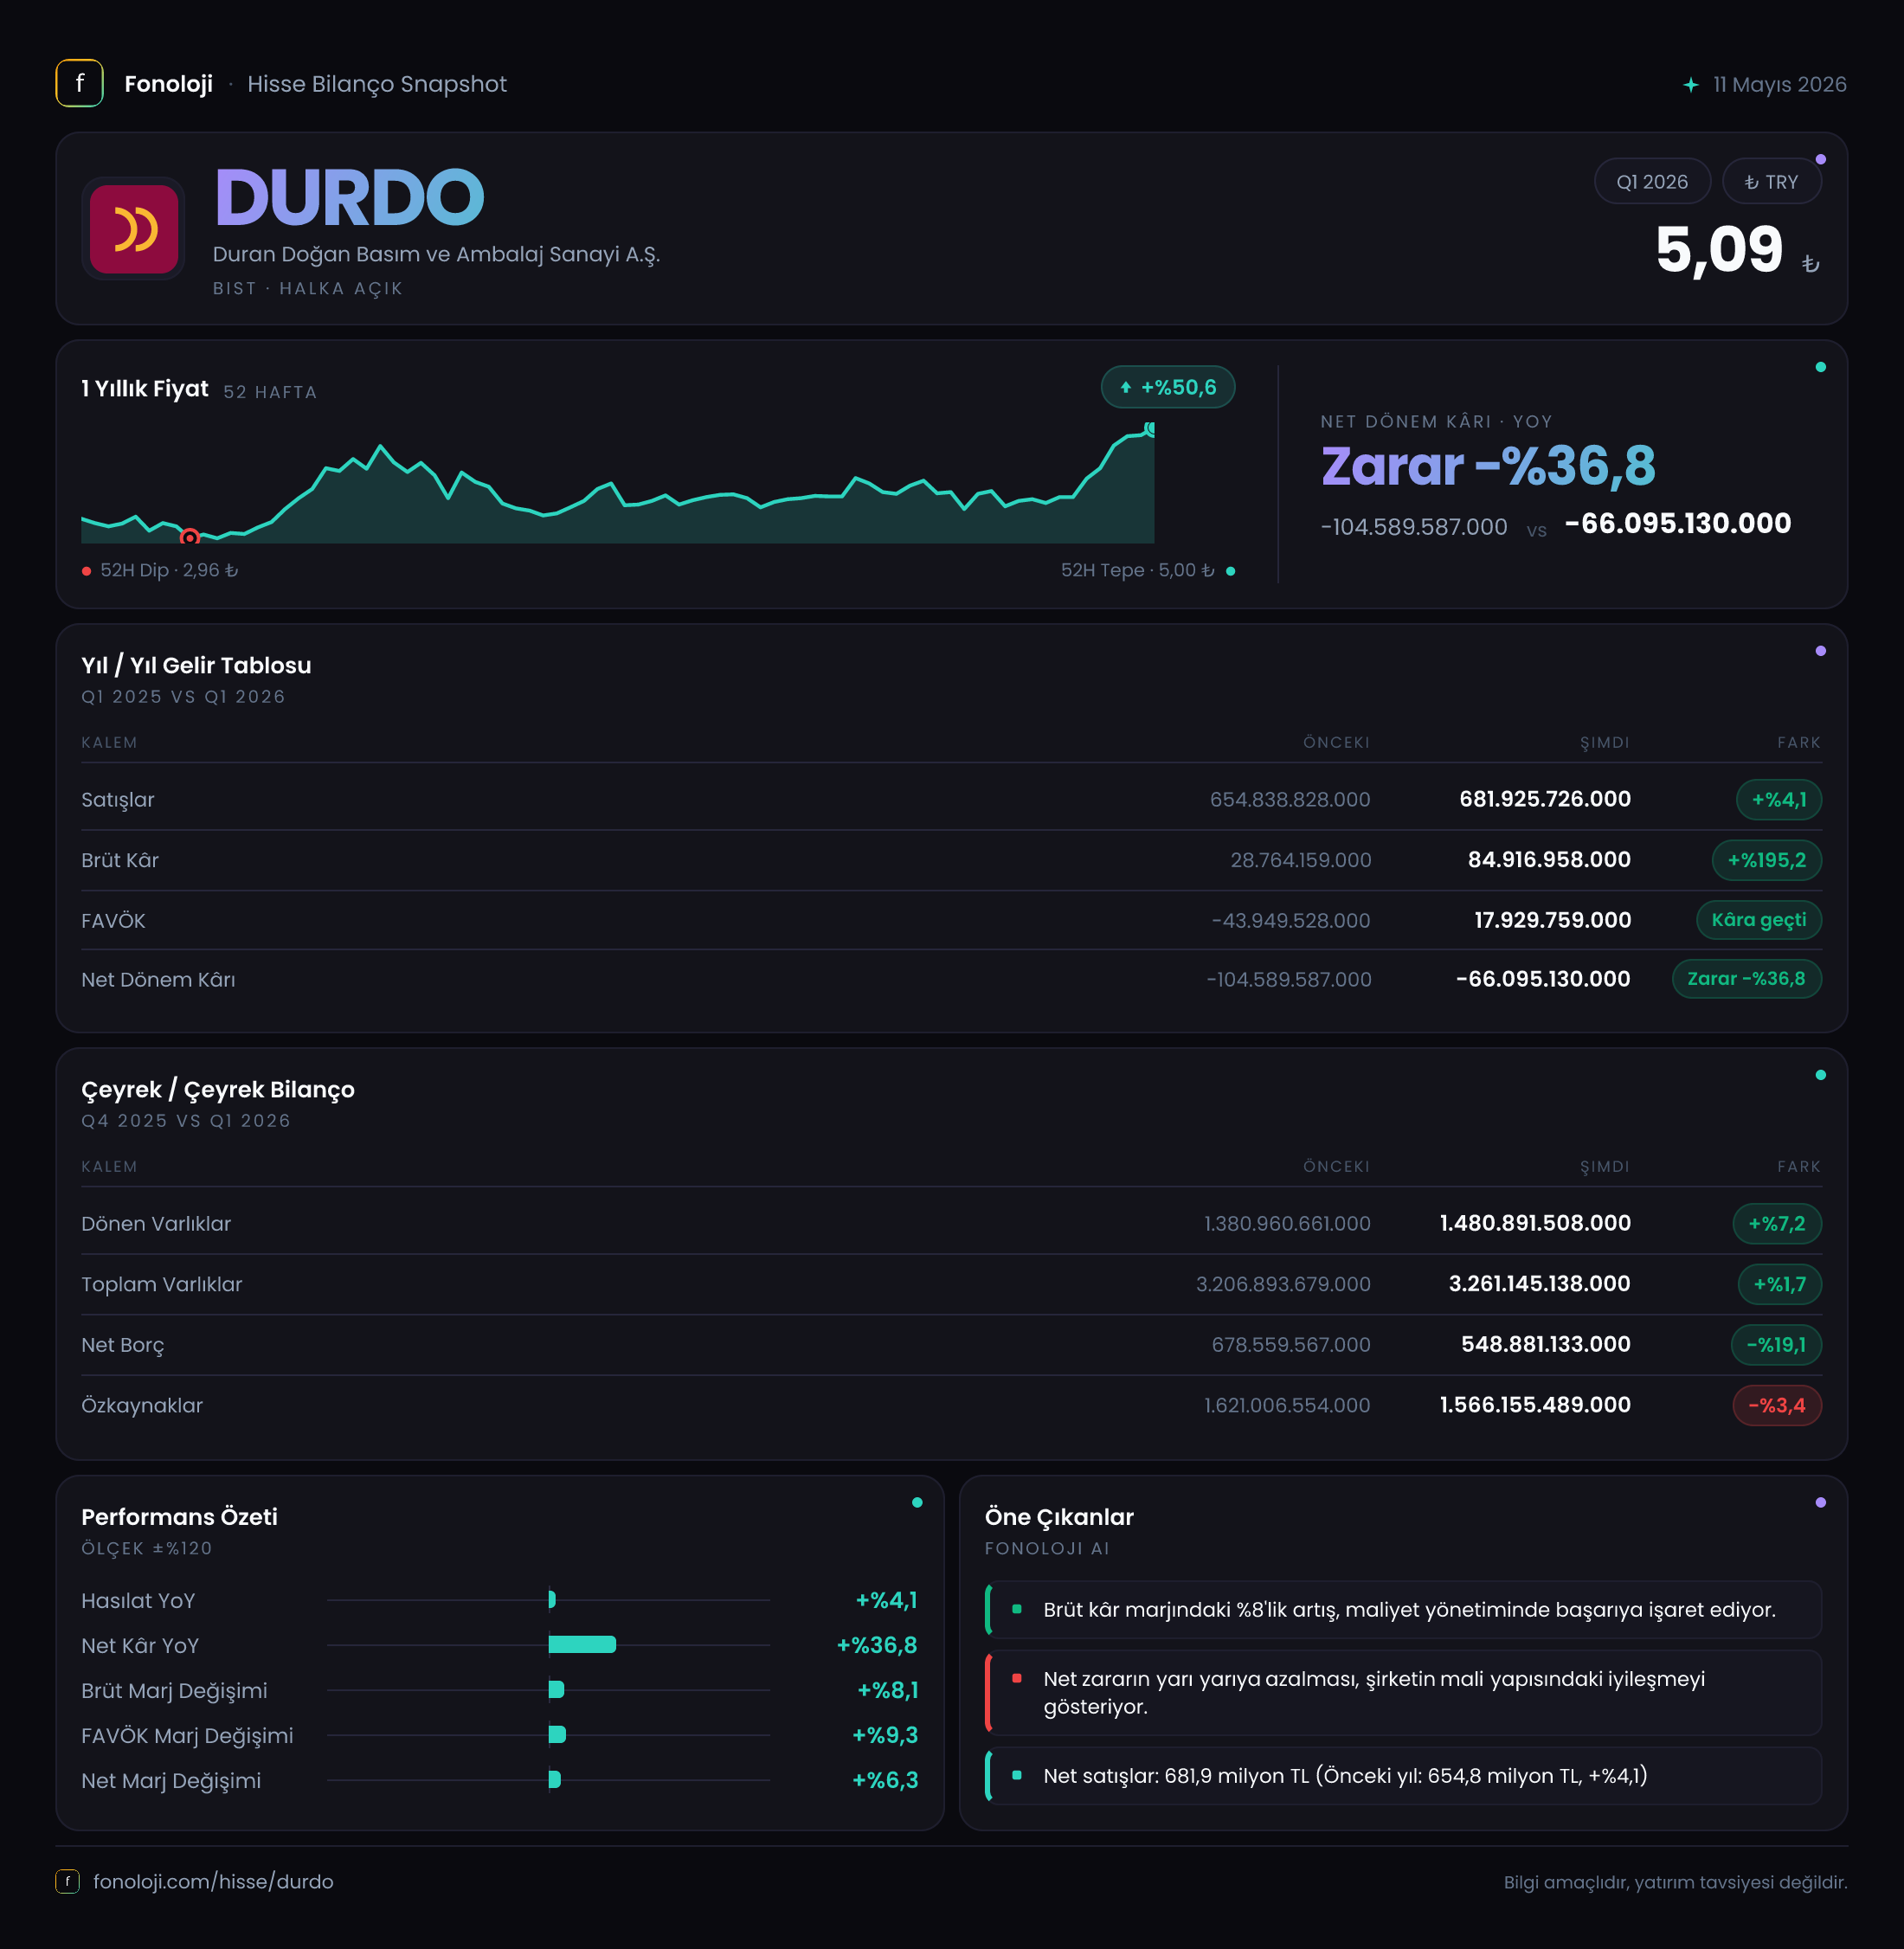
Duran Doğan Basım ve Ambalaj, katma değerli basım ve ambalaj ürünleri üreten, sonuçları hem hammadde maliyetlerine hem de ihracat ve kur dinamiklerine duyarlı bir şirket. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak sınırlı büyürken, brüt kârlılık ve faaliyet kârlılığı belirgin biçimde toparlandı. Buna karşın, finansman giderleri, parasal olmayan kalemler ve enflasyon muhasebesinin etkileri nedeniyle şirket hâlâ zarar yazıyor.
Bu dönemin ana mesajı şu: operasyonel tarafta geçen yılın aynı dönemine göre güçlü bir iyileşme var, ancak bu iyileşme henüz net kâra dönüşmüş değil. Ayrıca satışlardaki büyümenin enflasyonun oldukça gerisinde kalması, şirketin reel olarak büyüyüp büyümediği konusunda soru işareti yaratıyor.
Satış Hikayesi
Duran Doğan’ın satışları 2026/3’te 681,9 milyon TL’ye yükseldi. Geçen yılın aynı çeyreğinde satışlar 654,8 milyon TL seviyesindeydi; böylece yıllık artış %4,1 oldu. Nominal olarak satışların yükselmesi olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel satış hacminde veya fiyatlama gücünde belirgin bir büyüme yaşandığını göstermiyor.
Başka bir ifadeyle, şirket geçen yılın ilk çeyreğine göre yaklaşık 27,1 milyon TL daha fazla satış yaptı; ancak bu artış, genel fiyat seviyesindeki yükselişin oldukça altında kaldı. Bu tablo, satışların reel olarak daralmış olabileceğine veya ürün karması, müşteri talebi ve fiyat rekabeti nedeniyle şirketin enflasyonu satış fiyatlarına tam olarak yansıtamadığına işaret ediyor.
Satış tarafındaki zayıflığa rağmen brüt kârdaki güçlü sıçrama dikkat çekici. Bu durum, şirketin daha kârlı ürünlere yönelmiş olabileceğini, üretim maliyetlerini düşürdüğünü veya geçen yılın düşük bazından faydalandığını gösteriyor. Ancak elimizde ürün, segment ya da hacim kırılımı bulunmadığı için bu iyileşmenin kalıcı mı yoksa dönemsel mi olduğunu çeyreklik olarak izlemek gerekiyor.
Verilen bilgi yalnızca 2025/3 ve 2026/3 satışlarını içeriyor. Bu nedenle son çeyreğe göre satış ivmesinin hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını söylemek mümkün değil. Çeyreklik trend için sonraki dönemleri beklemek ve özellikle satışların enflasyonun üzerinde büyüyüp büyümediğini takip etmek önemli.
Kârlılık
Kârlılık tablosu satışlardan daha olumlu bir görünüm sunuyor. Brüt kâr, geçen yılın aynı dönemindeki 28,8 milyon TL’den 84,9 milyon TL’ye çıktı. Artış %195,2 olurken, brüt kâr marjı da yaklaşık %4,4’ten %12,5’e yükseldi. Bu, her 100 TL’lik satıştan şirketin geçen yıl yaklaşık 4,4 TL brüt kâr elde ederken, bu çeyrekte 12,5 TL brüt kâr elde ettiği anlamına geliyor.
Bu marj genişlemesi, satış büyümesinden çok daha güçlü. Dolayısıyla çeyreğin temel olumlu unsuru hacim değil, maliyet ve ürün karması kaynaklı operasyonel toparlanma olarak öne çıkıyor. Yine de brüt marjın %12,5 seviyesinde olması, üretim ve hammadde maliyetlerinin şirket kârlılığı üzerindeki baskısının tamamen ortadan kalkmadığını gösteriyor.
FAVÖK tarafında da önemli bir dönüşüm var. Şirket geçen yıl ilk çeyrekte 44,7 milyon TL FAVÖK zararı açıklarken, 2026/3’te 20,4 milyon TL FAVÖK elde etti. Burada verilen yüzde değişim teknik olarak anlamlı bir büyüme oranı değil; çünkü karşılaştırma noktası negatif. Daha sağlıklı ifade, şirketin yıllık bazda 65,1 milyon TL’lik pozitif FAVÖK dönüşü gerçekleştirdiğidir.
FAVÖK marjı geçen yıl yaklaşık -%6,8 iken bu çeyrekte %3,0 seviyesine çıktı. Yani şirket faaliyetlerinden zarar etmek yerine sınırlı da olsa faaliyet kârı üretmeye başladı. Ancak %3’lük FAVÖK marjı hâlâ düşük ve faaliyet kârının finansman giderleri ile diğer muhasebesel etkileri karşılamakta yetersiz kalabildiğini gösteriyor.
Net dönem zararı ise 104,6 milyon TL’den 66,1 milyon TL’ye geriledi. Zararın 38,5 milyon TL azalması ve net zarar marjının yaklaşık -%16,0’dan -%9,7’ye iyileşmesi olumlu. Fakat brüt kâr ve FAVÖK’teki toparlanmaya rağmen şirketin hâlâ net zarar açıklaması, faaliyet performansının henüz yeterli ölçeğe ulaşmadığını ortaya koyuyor.
| Temel gösterge | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 654,8 mn TL | 681,9 mn TL | Nominal artış %4,1, enflasyonun gerisinde | | Brüt kâr marjı | %4,4 | %12,5 | Belirgin maliyet/ürün karması iyileşmesi | | FAVÖK marjı | -%6,8 | %3,0 | Zarardan sınırlı faaliyet kârına dönüş | | Net kâr marjı | -%16,0 | -%9,7 | Zarar azaldı, ancak net kârlılık yok |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %1,7 artarak 3,3 milyar TL’ye yükseldi. Dönen varlıklar 1,5 milyar TL’ye çıkarak %7,2 büyüdü. Bu artış, işletme sermayesi kalemlerinde veya likit varlıklarda yükseliş olabileceğini düşündürüyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için bu büyümenin kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Duran varlıklar ise %2,5 gerileyerek 1,8 milyar TL’ye indi. Bu düşüş tek başına olumsuz yorumlanmamalı; enflasyon muhasebesi, amortisman ve yeniden değerleme etkileri duran varlıkların bilanço değerini etkileyebilir. Yatırım harcamaları ve kapasite kullanımına ilişkin bilgi bulunmadığından, şirketin büyüme yatırımlarında hızlanma veya yavaşlama yaşadığını söylemek mümkün değil.
Özkaynaklar 1,6 milyar TL seviyesinde kalırken %3,4 geriledi. Toplam varlıkların yaklaşık %48’i özkaynaklarla finanse ediliyor. Bu oran, bilançonun tamamen borçla taşınmadığını gösteren olumlu bir unsur; ancak dönem zararı devam ettiği sürece özkaynakların kademeli olarak erime riski bulunuyor.
Net borç, önceki yıl sonundaki 453,9 milyon TL’den 395,1 milyon TL’ye geriledi. 58,8 milyon TL’lik bu azalış ve %12,9’luk düşüş bilanço açısından olumlu. Şirket borçluluğunu azaltmış durumda. Bununla birlikte, ilk çeyrek FAVÖK’ü üzerinden basit bir hesap yapıldığında net borç/FAVÖK yaklaşık 19,4 kat seviyesine geliyor. Bu oran çeyreklik FAVÖK’ün yıllıklaştırılmasına dayalı olmadığı için ihtiyatla ele alınmalı; yine de mevcut faaliyet kârının borç yüküne kıyasla hâlâ sınırlı olduğunu gösteriyor. Net borç/FAVÖK’ün daha makul seviyelere inmesi için FAVÖK toparlanmasının birkaç çeyrek boyunca sürmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon geliri 2025/3’teki 78,4 milyon TL’den 60,4 milyon TL’ye geriledi. Azalış %23 oldu. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Pozitif net parasal pozisyon geliri, ilgili dönemde enflasyon muhasebesinin şirketin gelir tablosuna katkı verdiğini gösterir.
Ancak bu gelir, şirketin kasasına giren operasyonel bir nakit akımı olarak değerlendirilmemeli. Daha çok parasal bilanço yapısının muhasebesel etkisini ifade eder. Üstelik bu katkının 78,4 milyon TL’den 60,4 milyon TL’ye düşmesi, enflasyon muhasebesinden gelen desteğin zayıfladığını gösteriyor.
Bu durum, net zararın neden faaliyet kârındaki toparlanmaya rağmen devam ettiğini anlamak açısından önemli. Şirket FAVÖK seviyesinde pozitife geçmiş olsa da, net parasal pozisyon gelirindeki düşüş ve diğer finansal/muhasebesel kalemler net sonucu aşağıda tutuyor. Dolayısıyla yatırımcı açısından yalnızca net zarara değil, FAVÖK ile net kâr arasındaki farkın nedenlerine de bakmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Duran Doğan’ın 2026/3 sonuçları, iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Brüt kâr marjı %4,4’ten %12,5’e, FAVÖK ise -44,7 milyon TL’den +20,4 milyon TL’ye yükseldi. Bu, operasyonel verimlilikte ve maliyet yönetiminde belirgin bir iyileşmeye işaret ediyor.
- Temkin gerektiren taraf: Satışlar yalnızca %4,1 arttı; bu oran yüksek enflasyon ortamında reel büyümeye işaret etmiyor. Şirketin kârlılık iyileşmesini sürdürebilmesi için satış hacmini ve fiyatlama gücünü artırması gerekiyor.
- Bilanço açısından: Net borç 395,1 milyon TL’ye geriledi, ancak FAVÖK’e kıyasla borçluluk hâlâ yüksek. Faaliyet kârındaki toparlanmanın kalıcı hâle gelip gelmediği kritik.
- Net sonuç açısından: Zarar 66,1 milyon TL’ye inse de şirket henüz net kâra geçmedi. Net parasal pozisyon gelirinin azalması da enflasyon muhasebesinden gelen desteğin zayıfladığını gösteriyor.
Önümüzdeki dönemlerde özellikle satışların enflasyon üzerinde büyüyüp büyümediği, FAVÖK marjının %3 seviyesinden yukarı taşınıp taşınamadığı, net borçtaki düşüşün sürüp sürmediği ve faaliyet kârının net kâra dönüşüp dönüşmediği izlenmeli. Mevcut veriler, şirketin operasyonel olarak toparlandığını; ancak bu toparlanmanın henüz yeterince güçlü ve sürdürülebilir bir net kârlılık hikâyesine dönüşmediğini gösteriyor.
Yatırım tavsiyesi değildir.