
Açılış
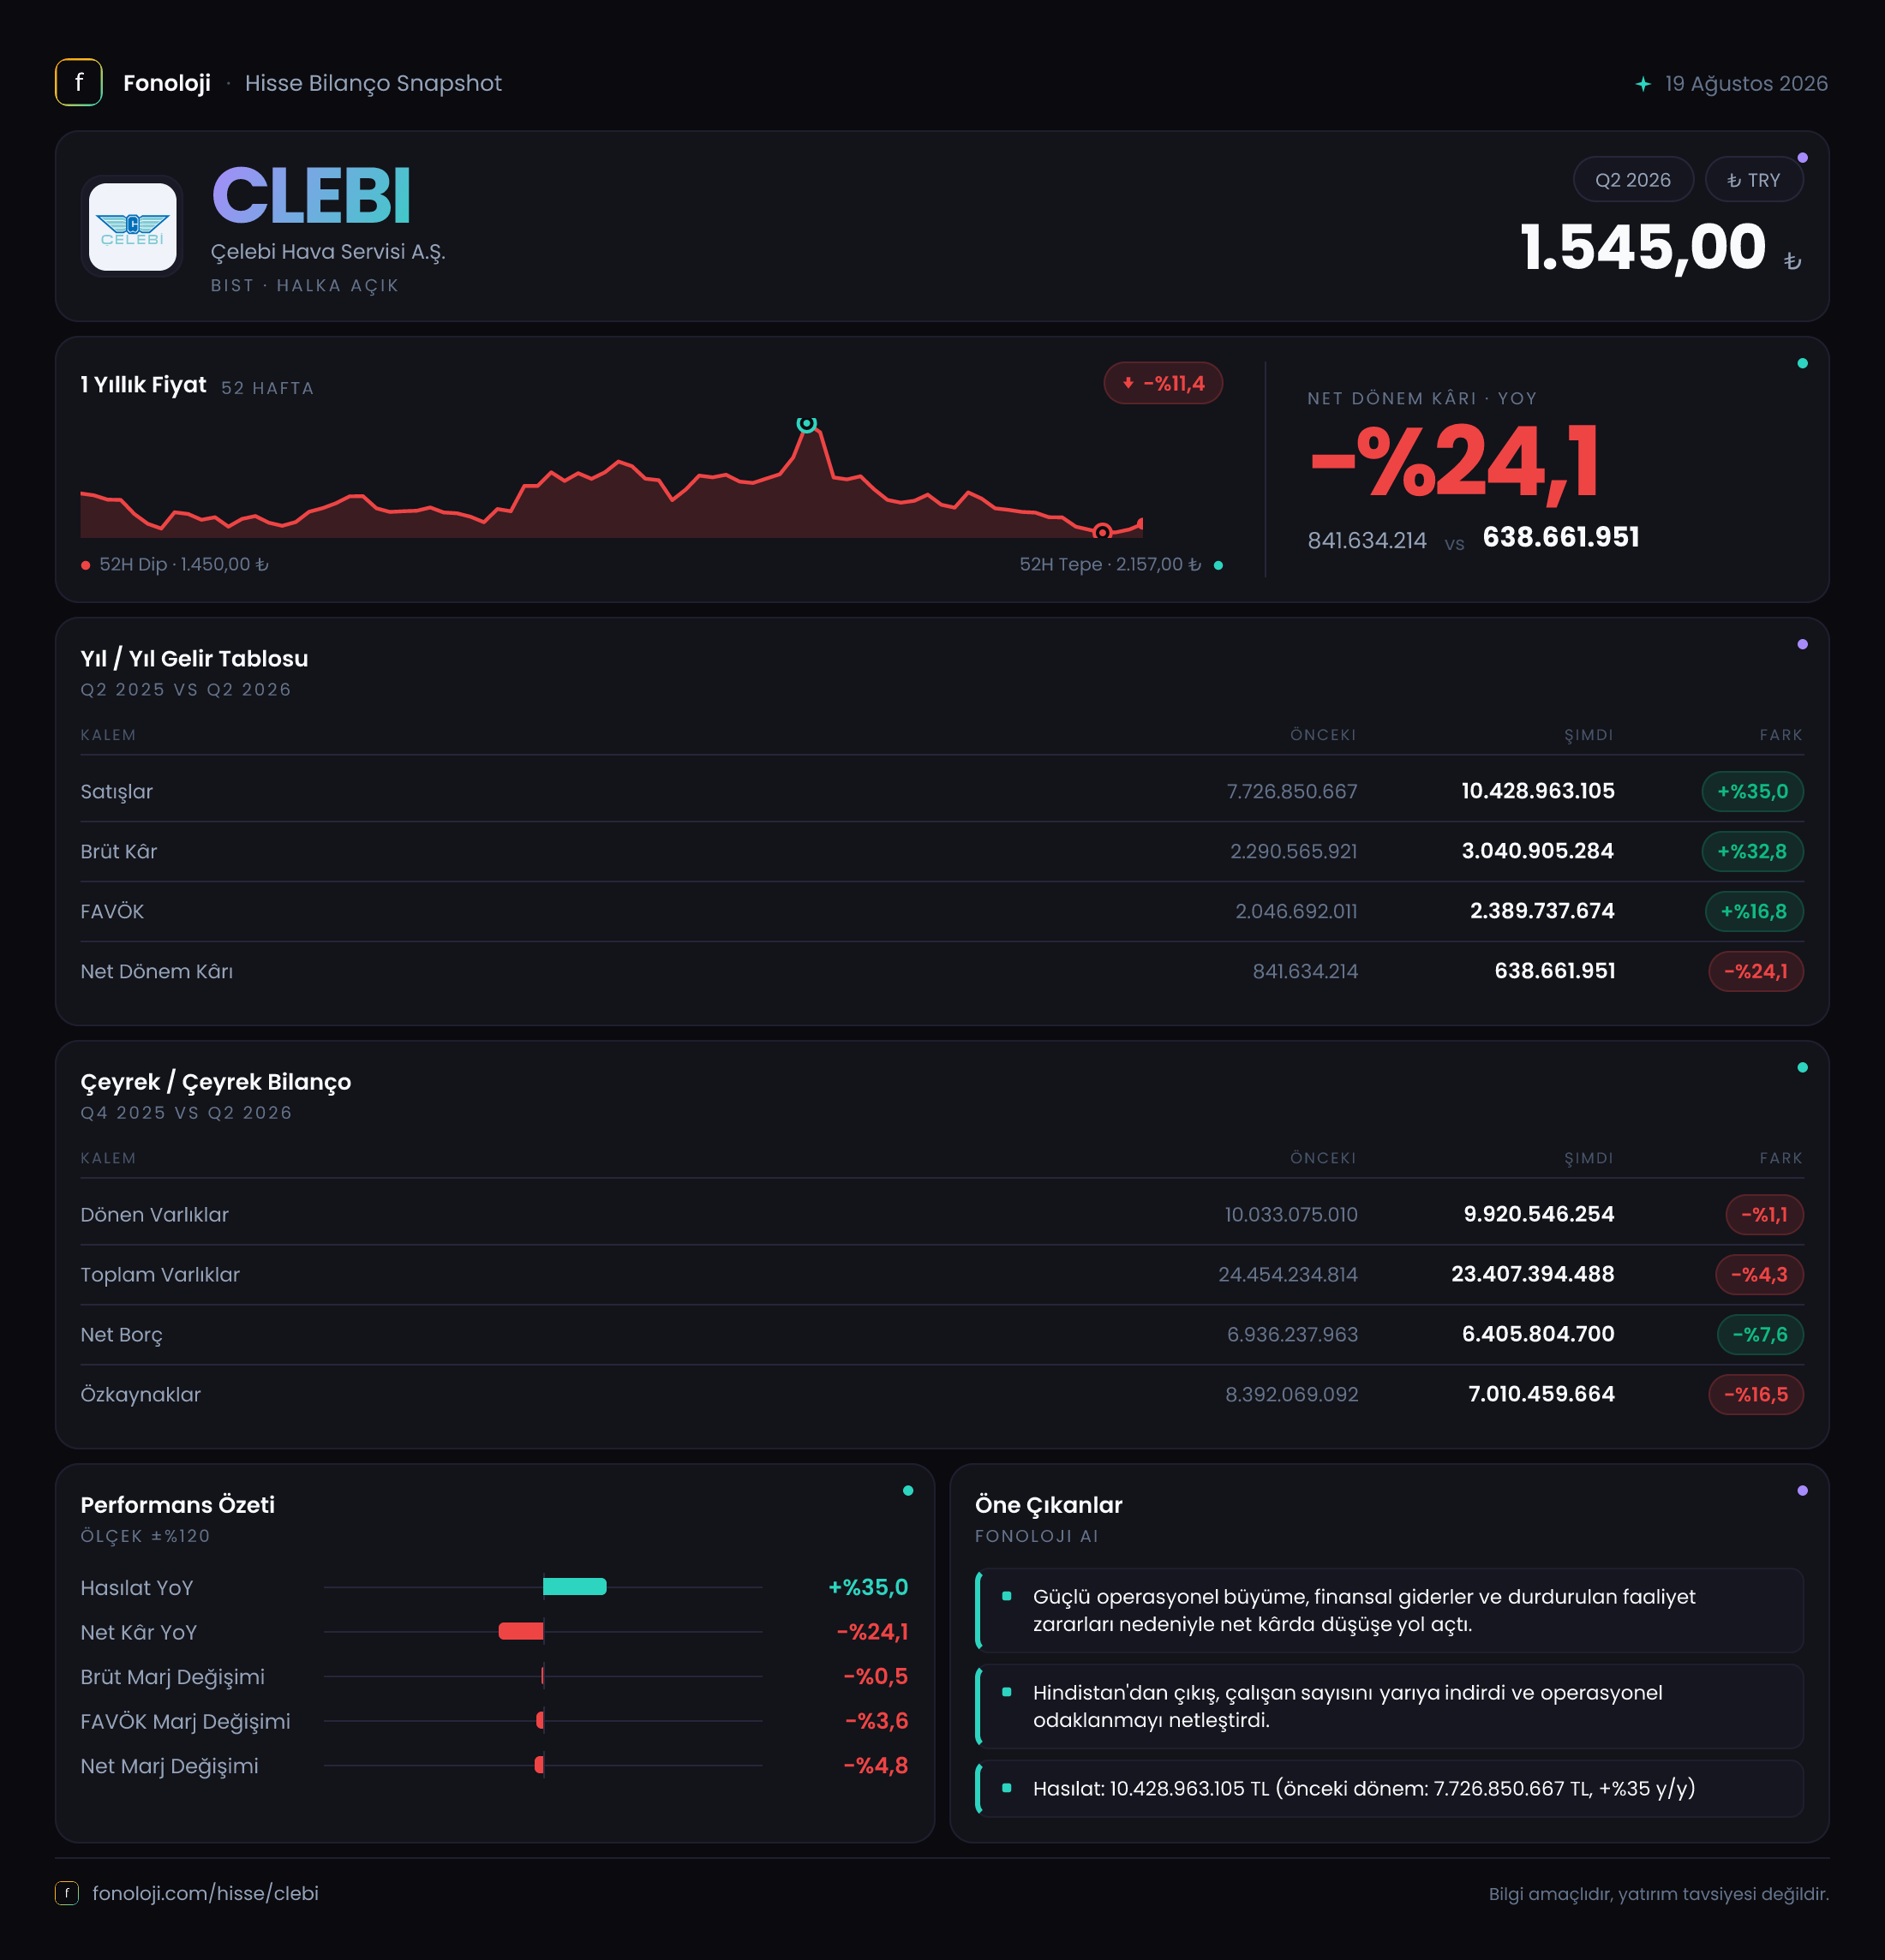
Çelebi Hava Servisi, havalimanlarında yer hizmetleri sunan ve faaliyet hacmi büyük ölçüde uçuş trafiği, yolcu sayısı, kargo hareketliliği ve havayolu şirketlerinin operasyonel ihtiyaçlarıyla şekillenen bir şirket. 2026/6AB sonuçları, satış tarafında güçlü görünen ancak kârlılık ve özkaynak cephesinde aynı ölçüde desteklenmeyen bir tablo ortaya koyuyor. Şirketin satışları yıllık bazda %35 artarak 10,4 milyar TL’ye yükselirken, FAVÖK artışı %16,8’de kaldı; net kâr ise %24,1 geriledi. Ana mesaj şu: operasyonel büyüme devam ediyor, fakat maliyetler, finansal yapı ve enflasyon muhasebesi etkileri bu büyümenin hissedarlara yansımasını sınırlıyor.
Satış Hikayesi
Çelebi’nin 2026/6AB satışları 10,4 milyar TL seviyesine ulaştı. Geçen yılın aynı dönemindeki 7,7 milyar TL’ye kıyasla artış %35 oldu. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme nominal olarak güçlü görünse de reel büyüme marjı oldukça sınırlı. Basit bir yaklaşımla, satışların enflasyonun biraz üzerinde büyüdüğü ve şirketin faaliyet hacminde mütevazı bir reel ilerleme sağladığı söylenebilir. Ancak bu fark, fiyat artışlarından ziyade uçuş trafiği, hizmet verilen operasyon sayısı veya müşteri karmasıyla destekleniyorsa daha kaliteli bir büyüme anlamına gelir; mevcut veri seti bu ayrımı yapmaya izin vermiyor.
Satışlardaki artışın arkasında havacılık sektöründeki normalleşme ve operasyon hacmindeki genişleme bulunabilir. Bununla birlikte, yalnızca ciro büyümesine bakarak şirketin performansını olumlu değerlendirmek yeterli değil. Çünkü brüt kâr %32,8, yani satışlardan daha yavaş büyüdü. Bu durum, artan satışların her bir lirasından elde edilen katkının geçen yıla göre zayıfladığını gösteriyor.
Çeyreklik trend verilerinde 2025/3 satışları 3,3 milyar TL, 2025/6 satışları ise 7,7 milyar TL olarak sunulmuş. Bu rakamlar ara dönem kümülatif veriler gibi durduğu için, tek başına ikinci çeyreğin performansını göstermiyor. Dolayısıyla bağımsız çeyrek bazında satış ivmesi, sezon etkisi veya ikinci çeyrekteki marj değişimi konusunda net hüküm vermek için daha ayrıntılı dönemsel veri beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 3,0 milyar TL oldu ve brüt kâr marjı yaklaşık %28,8 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt kâr 2,3 milyar TL ve satışlar 7,7 milyar TL olduğundan, önceki brüt marj yaklaşık %29,9 düzeyindeydi. Böylece brüt marjda yaklaşık 1,1 puanlık bir gerileme var. Satışlar büyürken brüt marjın düşmesi, hizmet maliyetlerinin, personel giderlerinin veya operasyonel girdilerin gelirlerden daha hızlı arttığına işaret ediyor.
FAVÖK 2,4 milyar TL’ye yükselmesine rağmen artış yalnızca %16,8 oldu. Bu da FAVÖK marjının geçen yılki yaklaşık %26,0 seviyesinden %23,1’e gerilediğini gösteriyor. Başka bir ifadeyle Çelebi, satışlarını artırıyor ancak bu satışların operasyonel kâra dönüşüm oranı zayıflıyor. Brüt marjdaki düşüşün FAVÖK marjına da yansıması, baskının yalnızca tek bir maliyet kaleminden değil, operasyonun genel maliyet yapısından kaynaklanabileceğini düşündürüyor.
Net kâr tarafında tablo daha belirgin biçimde zayıf. 638,7 milyon TL net kâr, geçen yılki 841,6 milyon TL’ye göre %24,1 düşüş anlamına geliyor. Net kâr marjı da yaklaşık %10,9’dan %6,1’e geriledi. FAVÖK artarken net kârın düşmesi, faaliyet kârının finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkileri sonrasında önemli ölçüde eridiğini gösteriyor.
Çeyreklik trend bölümünde geçen yılın 2025/6 FAVÖK’ü 2,2 milyar TL olarak yer alırken, gelir tablosundaki karşılaştırmada 2,0 milyar TL kullanılmış. Bu iki veri arasında fark bulunduğu için marj karşılaştırmaları gelir tablosundaki rakamlar üzerinden yapılmıştır. Ayrıca verilen satış, FAVÖK ve net kâr serileri kümülatif göründüğünden, bağımsız çeyrek marjlarını hesaplamak için yeni dönem verisi gerekiyor.
Bilanço Sağlığı
Çelebi’nin toplam varlıkları önceki dönem sonundaki 24,5 milyar TL’den 23,4 milyar TL’ye geriledi. Bu, %4,3’lük bir küçülmeye işaret ediyor. Dönen varlıklar %1,1 azalarak 9,9 milyar TL’ye, duran varlıklar ise %6,5 düşerek 13,5 milyar TL’ye indi. Faaliyet hacmi büyürken varlık tabanının daralması, bilanço kullanım verimliliği açısından olumlu okunabilir; ancak duran varlık düşüşünün nedenini, amortisman mı yoksa varlık satışları/yeniden sınıflandırmalar mı oluşturuyor, mevcut veri açıklamıyor.
Net borç 6,9 milyar TL’den 6,4 milyar TL’ye geriledi. Bu %7,6’lık düşüş olumlu olmakla birlikte, borçluluk hâlâ dikkate değer seviyede. Net borcun FAVÖK’e oranı yaklaşık 2,7x seviyesinde. Önceki dönem FAVÖK’ü 2,0 milyar TL kabul edildiğinde bu oran yaklaşık 3,5x idi. Dolayısıyla şirketin borç taşıma kapasitesi iyileşmiş görünüyor; fakat FAVÖK marjındaki gerileme devam ederse bu iyileşme kalıcı olmayabilir.
En önemli zayıflık özkaynaklarda. Özkaynaklar 8,4 milyar TL’den 7,0 milyar TL’ye düşerek %16,5 geriledi. Net borcun azalmasına rağmen özkaynakların daha hızlı küçülmesi, sermaye tamponunun daraldığını gösteriyor. Bu nedenle borç/FAVÖK oranındaki iyileşme tek başına yeterli değil; şirketin kâr üretimi ve özkaynak birikimi de yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -1,0 milyon TL seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu kalem 154,4 bin TL pozitifti. Yüzdesel değişim -%778,7 olarak görünse de, başlangıç değerinin çok küçük olması nedeniyle bu oran ekonomik açıdan yanıltıcı derecede büyüktür. Burada asıl önemli nokta, şirketin önceki dönemdeki sınırlı pozitif net parasal pozisyonun aksine bu dönemde küçük bir parasal kayıp yazmasıdır.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon ortamındaki etkisini yansıtır. Ancak -1,0 milyon TL, 638,7 milyon TL’lik net kârın yanında oldukça düşük bir büyüklük. Bu nedenle net kârdaki 202,9 milyon TL’lik düşüşü yalnızca net parasal pozisyon değişimiyle açıklamak mümkün değil. Finansman giderleri, amortisman, vergi ve diğer enflasyon muhasebesi kalemlerinin toplam etkisi için dipnotlar incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
Çelebi’nin sonuçları, satış büyümesi güçlü fakat kâra dönüşüm kalitesi zayıflayan bir şirket profili çiziyor. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Fırsat: Satışların enflasyonun üzerinde büyümesi ve net borcun 6,4 milyar TL’ye gerilemesi bilanço açısından olumlu sinyaller veriyor.
- Risk: FAVÖK marjının yaklaşık %26’dan %23,1’e, net kâr marjının ise %10,9’dan %6,1’e düşmesi maliyet baskısının sürdüğünü gösteriyor.
- Dikkat noktası: Özkaynakların %16,5 küçülmesi, borçluluk iyileşmesine rağmen sermaye tamponunun zayıfladığını ortaya koyuyor.
- İzlenmesi gereken veri: Gelecek dönemlerde satış büyümesinin marj toparlanmasıyla desteklenip desteklenmeyeceği kritik olacak.
Özetle, Çelebi operasyonel olarak büyümeye devam ediyor; ancak bu büyüme henüz hissedar kârına aynı güçte yansımıyor. Marjların yeniden yükselmesi, net borçtaki düşüşün sürmesi ve özkaynakların toparlanması, yatırım tezini güçlendirecek temel koşullar olacaktır. Yatırım tavsiyesi değildir.