
Açılış
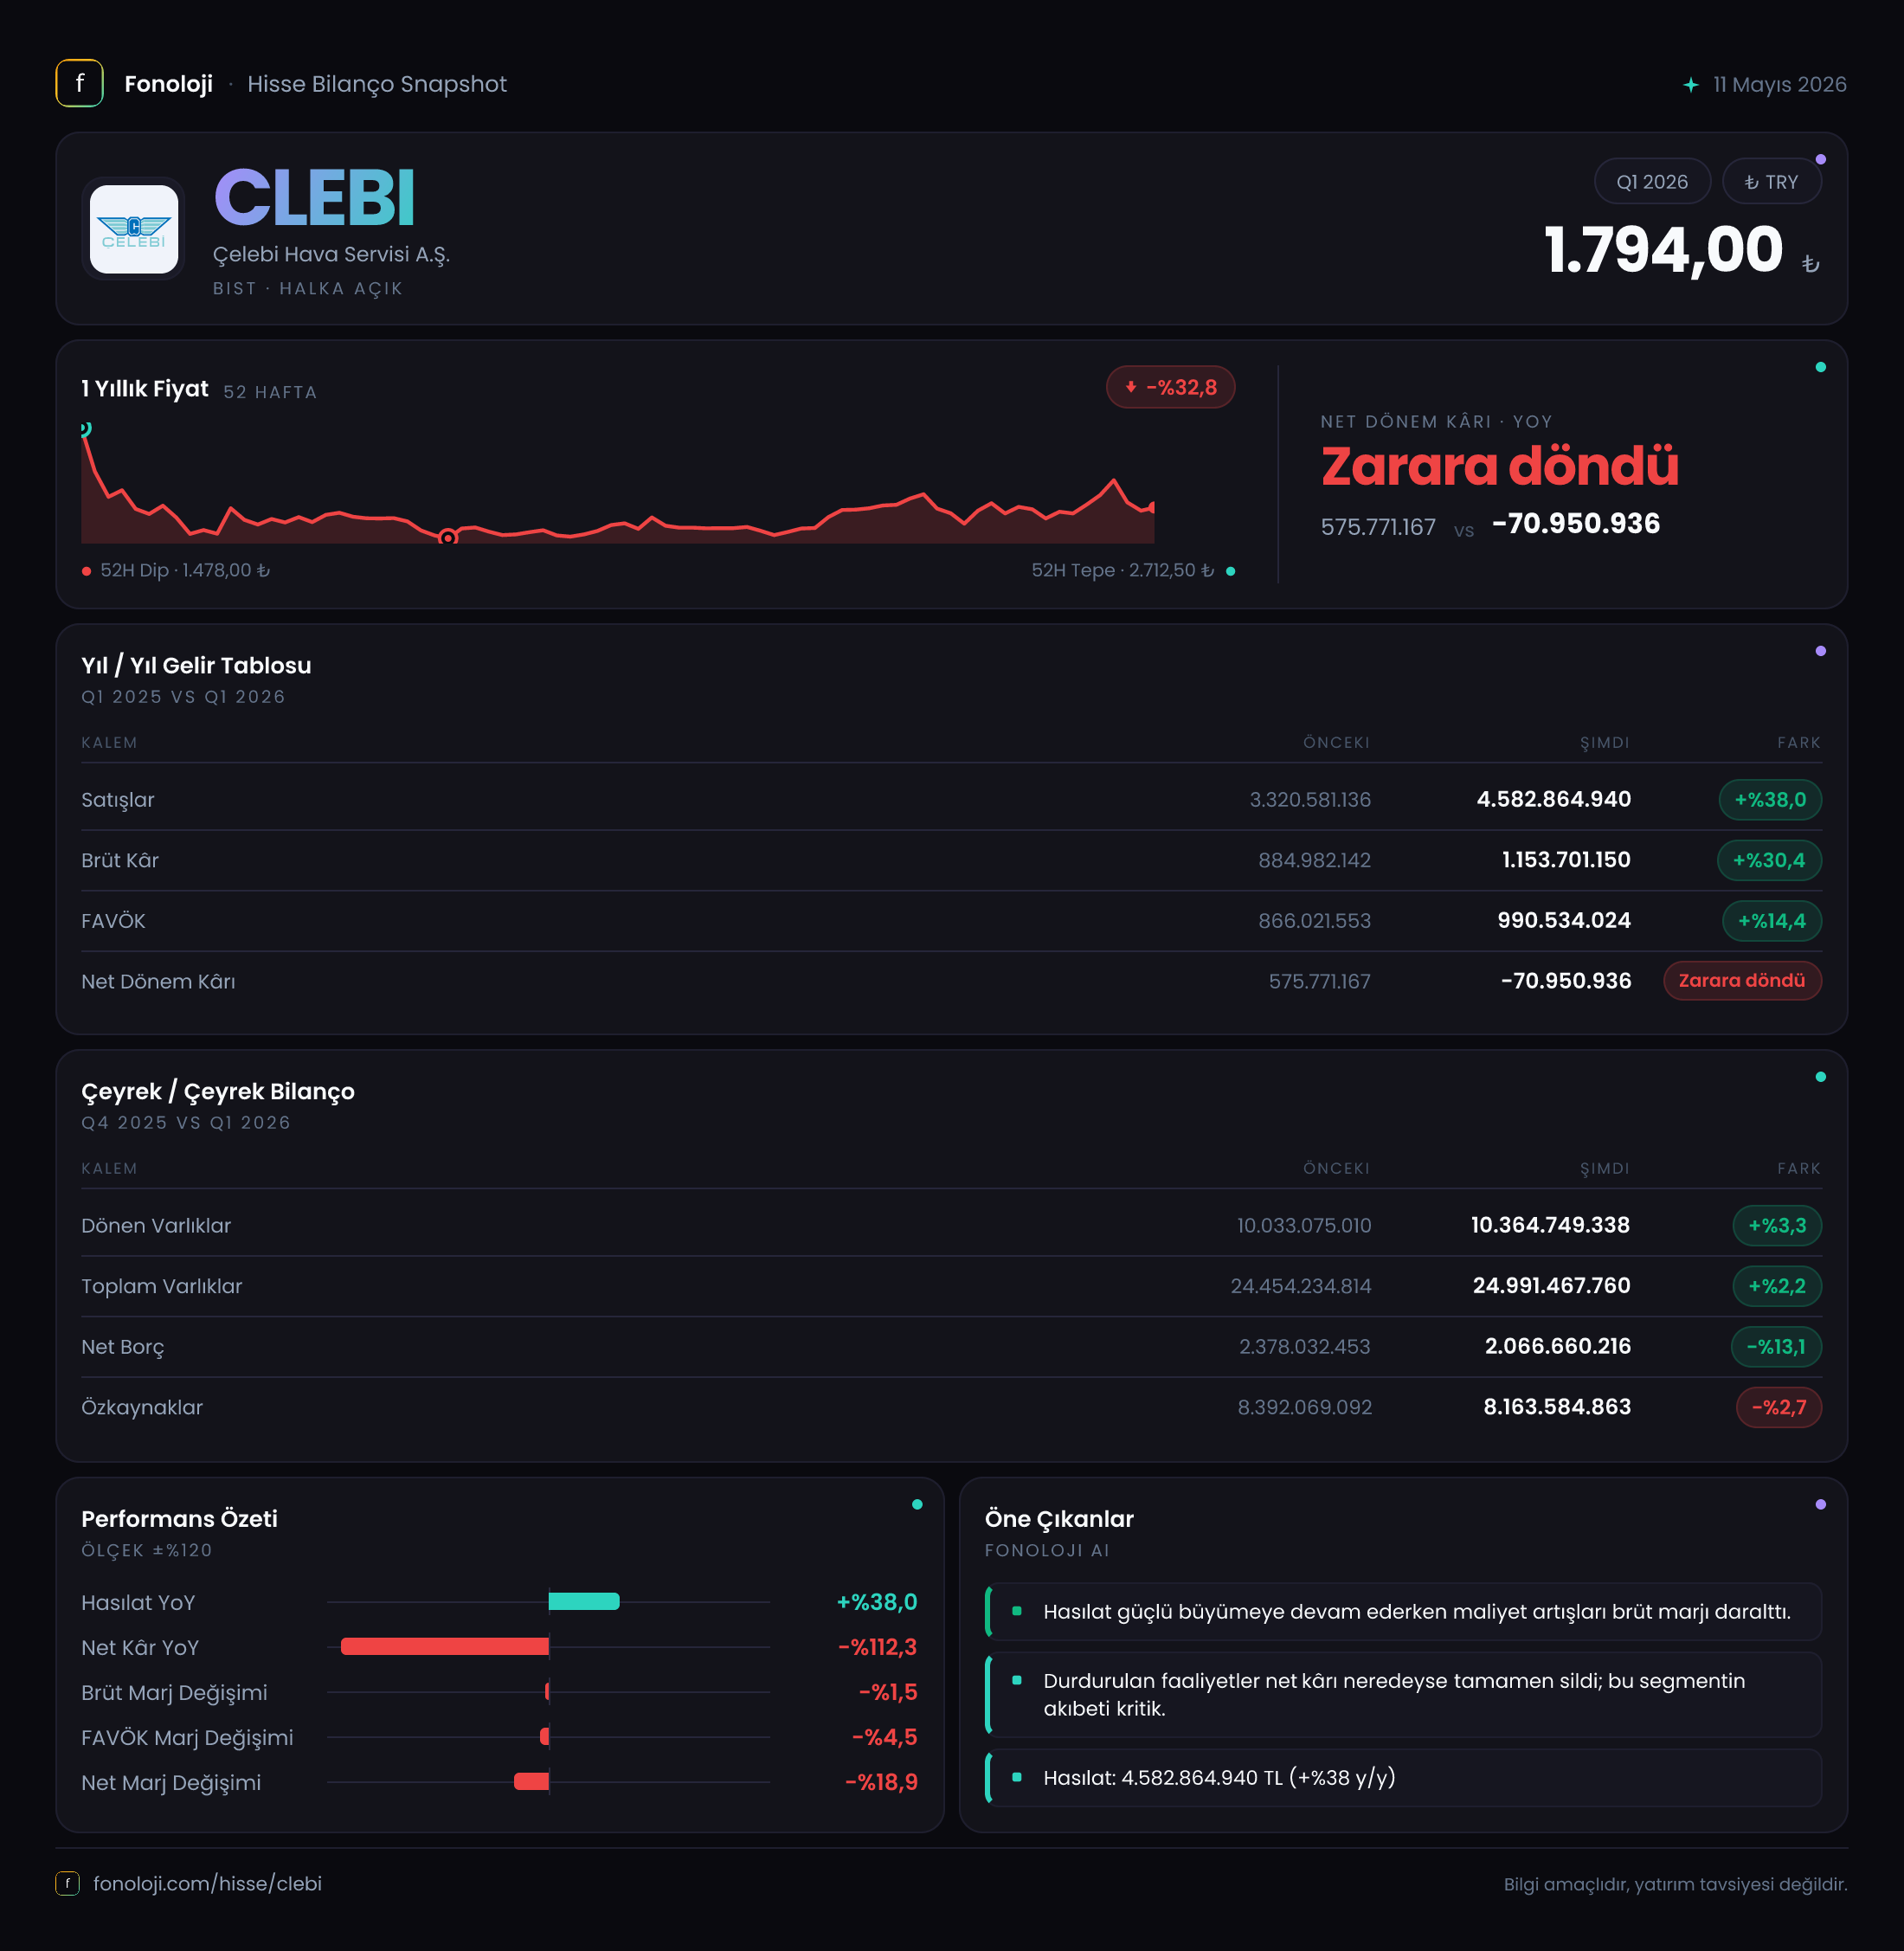
Çelebi Hava Servisi, havalimanlarında yer hizmetleri sunan ve faaliyet hacmini uçuş trafiği, yolcu sayısı, kargo hareketliliği ve hizmet fiyatları üzerinden büyüten bir şirket. 2026’nın ilk çeyreğinde satışlar güçlü artarken, bu büyüme kâra aynı ölçüde yansımamış görünüyor. Gelirler geçen yılın aynı dönemine göre %38 artarak 4,6 milyar TL’ye çıkmış olsa da FAVÖK yalnızca %1,1 yükselerek 800 milyon TL’de kalmış, net dönem kârı ise 495,6 milyon TL’den 6,4 milyon TL’ye gerilemiş. Ana mesaj şu: operasyonel hacim korunuyor, ancak marjlar ve dönem sonu kârlılığı ciddi baskı altında.
Satış Hikayesi
Çelebi’nin satışları ilk çeyrekte 4,6 milyar TL olarak gerçekleşti. Geçen yılın aynı dönemindeki 3,3 milyar TL’ye kıyasla %38’lik artış, şirketin nominal gelir üretme kapasitesinin güçlü kaldığını gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyümenin tamamını reel büyüme olarak okumak doğru olmaz. Satışlardaki artış enflasyonun üzerinde olsa da fark sınırlı; dolayısıyla büyümenin bir bölümü fiyat artışlarından kaynaklanmış olabilir.
Bu noktada Çelebi’nin faaliyet modeli önem taşıyor. Havalimanı yer hizmetlerinde fiyat artışları, hizmet verilen uçuş ve yolcu sayısı, döviz bazlı operasyonlar ve personel maliyetleri birlikte çalışır. Satışlardaki %38’lik artış, şirketin operasyonel gelir tabanının genişlediğine işaret ediyor; ancak satış artışının kâra dönüşememesi, maliyetlerin gelirlerden daha hızlı yükseldiğini gösteriyor.
Çeyreklik karşılaştırma açısından elde bulunan veri yalnızca 2025/3 dönemini gösteriyor. Bu nedenle 2026’nın ilk çeyreğinden 2025’in son çeyreğine geçişte satışların nasıl seyrettiği konusunda sağlıklı bir trend kurulamaz. Özellikle havacılıkta mevsimsellik bulunduğu için, ilk çeyrek performansını doğrudan yılın tamamına taşımamak gerekir. İkinci ve üçüncü çeyreklerde uçuş trafiği ve mevsimsel yoğunluk arttıkça satışların nasıl şekillendiği daha anlamlı bir gösterge olacaktır.
Kârlılık
Brüt kâr 1,2 milyar TL’ye çıkarak geçen yılki 885 milyon TL’ye göre %30,4 arttı. Fakat satışların %38 büyüdüğü ortamda brüt kârın daha yavaş artması, brüt marjda hafif bir gerilemeye işaret ediyor. Brüt marj yaklaşık olarak %26,1 seviyesinde gerçekleşirken, geçen yıl aynı dönemde bu oran yaklaşık %26,8 idi. Aradaki düşüş sınırlı görünse de yön aşağı; yani şirket gelir yaratırken doğrudan hizmet maliyetlerini aynı hızda kontrol edememiş.
Asıl dikkat çekici bozulma FAVÖK seviyesinde. FAVÖK 800 milyon TL ile geçen yılki 791,7 milyon TL’nin yalnızca %1,1 üzerinde kaldı. Buna göre FAVÖK marjı yaklaşık %17,4’e geriledi; geçen yıl aynı dönemde bu marj yaklaşık %24,0 seviyesindeydi. Yaklaşık 6,6 puanlık bu düşüş, satış büyümesinin operasyonel kârlılığa dönüşmediğini açık biçimde ortaya koyuyor.
Geçen yılın aynı çeyreğinde FAVÖK 866 milyon TL olarak verilmiş; mevcut dönem FAVÖK’ü ise 800 milyon TL. Gelir tablosundaki karşılaştırma sütununda FAVÖK için 791,7 milyon TL yer alması nedeniyle, bu iki veri arasında bir sunum veya hesaplama farkı bulunuyor. Bu nedenle dönem karşılaştırmasında raporlanan 791,7 milyon TL baz alınmalı; ancak yatırımcıların şirketin resmi finansal tablolarındaki FAVÖK tanımını ayrıca kontrol etmesi önemli.
Net kâr tarafında tablo çok daha sert. Net dönem kârı 495,6 milyon TL’den 6,4 milyon TL’ye gerileyerek %98,7 azaldı. Net kâr marjı da yaklaşık %15,0’dan %0,14’e indi. Bu, şirketin satış ve FAVÖK üretmesine rağmen finansman giderleri, kur etkileri, amortisman, vergi veya diğer faaliyet dışı kalemlerin dönem kârını neredeyse tamamen tükettiğini gösteriyor. Verilen veriler bu düşüşün hangi gider kalemlerinden kaynaklandığını ayrıştırmıyor; bu nedenle net kâr toparlanmadan yalnızca satış büyümesine bakarak olumlu sonuç çıkarmak riskli.
Bilanço Sağlığı
Çelebi’nin toplam varlıkları önceki yıl sonuna göre %2,2 artarak 25,0 milyar TL’ye çıktı. Dönen varlıklar 10,4 milyar TL ile %3,3, duran varlıklar ise 14,6 milyar TL ile %1,4 yükseldi. Varlık tabanındaki artış sınırlı ancak pozitif; şirketin operasyonel kapasitesi veya bilanço büyüklüğü korunuyor.
Net borç 6,6 milyar TL’ye gerileyerek önceki yıl sonundaki 6,9 milyar TL’ye göre %5,2 azaldı. Bu, faiz ve finansman koşullarının zorlayıcı olduğu ortamda olumlu bir gelişme. Bununla birlikte net borç/FAVÖK oranı, yalnızca ilk çeyrek FAVÖK’ü yıllıklandırılmadan hesaplandığında yaklaşık 8,3 kat seviyesindedir. Bu hesaplama mevsimsellik ve ara dönem etkisi nedeniyle standart yıllık oran olarak görülmemeli; yine de şirketin borçluluğunun düşük olmadığını gösteren bir uyarı niteliğinde.
Özkaynaklar 8,2 milyar TL’ye gerileyerek %2,7 düştü. Varlıklar artarken özkaynakların azalması, net kârın zayıflığı ve olası diğer kapsamlı gelir/gider etkilerinin sermaye tabanını baskıladığını düşündürüyor. Net borçtaki düşüş olumlu olsa da özkaynak erimesi, bilanço dayanıklılığının henüz güçlenmediğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -705 bin TL olarak gerçekleşti; geçen yıl aynı dönemde bu rakam -223,9 bin TL idi. Negatif net parasal pozisyon, enflasyon muhasebesi kapsamında şirketin net parasal kayıp yazdığını ifade eder. Kayıp tutarı nominal olarak yaklaşık %214,9 artmış olsa da toplam satışların 4,6 milyar TL, FAVÖK’ün 800 milyon TL olduğu bir şirkette 705 bin TL oldukça küçük bir büyüklük.
Bu nedenle TAS 29 kaynaklı parasal pozisyon değişimi, net kârın 495,6 milyon TL’den 6,4 milyon TL’ye düşüşünü açıklayabilecek ölçekte görünmüyor. Enflasyon muhasebesi yine finansal tabloların okunmasını zorlaştırıyor; ancak mevcut veride asıl baskı noktası net parasal pozisyondan çok, faaliyet kârının finansman ve diğer dönem sonu kalemleri sonrasında erimesi.
Yatırımcı için Ne Anlama Geliyor?
Çelebi’de yatırım tezinin güçlü tarafı, satışların enflasyonun üzerinde büyümesi ve net borcun yıl sonuna göre gerilemesi. Şirket gelir üretmeye devam ediyor; ayrıca havacılık trafiğindeki toparlanma ve yoğun sezon, yılın ilerleyen dönemlerinde operasyonel kaldıraç yaratabilir.
Buna karşılık mevcut çeyrek, marj baskısını net biçimde ortaya koyuyor:
- FAVÖK marjının yaklaşık %24’ten %17,4’e gerilemesi, maliyet kontrolünün kritik hale geldiğini gösteriyor.
- Net kârın 6,4 milyon TL’ye inmesi, finansman ve faaliyet dışı kalemlerin yakından izlenmesini gerektiriyor.
- Net borcun düşmesine rağmen borçluluk seviyesi hâlâ yüksek; faiz oranları ve döviz hareketleri önemli riskler olmaya devam ediyor.
- Özkaynaklardaki %2,7’lik gerileme, kâr üretimi toparlanmadan bilançonun güçlenmesinin zor olduğunu gösteriyor.
- İkinci ve üçüncü çeyreklerde satış büyümesinin FAVÖK marjına ve net kâra yansıyıp yansımadığı, şirketin yatırım hikâyesinin yönünü belirleyecek.
Özetle 2026/3, Çelebi için “büyüyen satışlar, baskı altındaki marjlar ve neredeyse silinen net kâr” çeyreği oldu. Yatırımcı açısından takip edilmesi gereken temel konu satışların artması değil, bu satışların yeniden daha yüksek FAVÖK ve net kâra dönüşebilmesi. Yatırım tavsiyesi değildir.