
Açılış
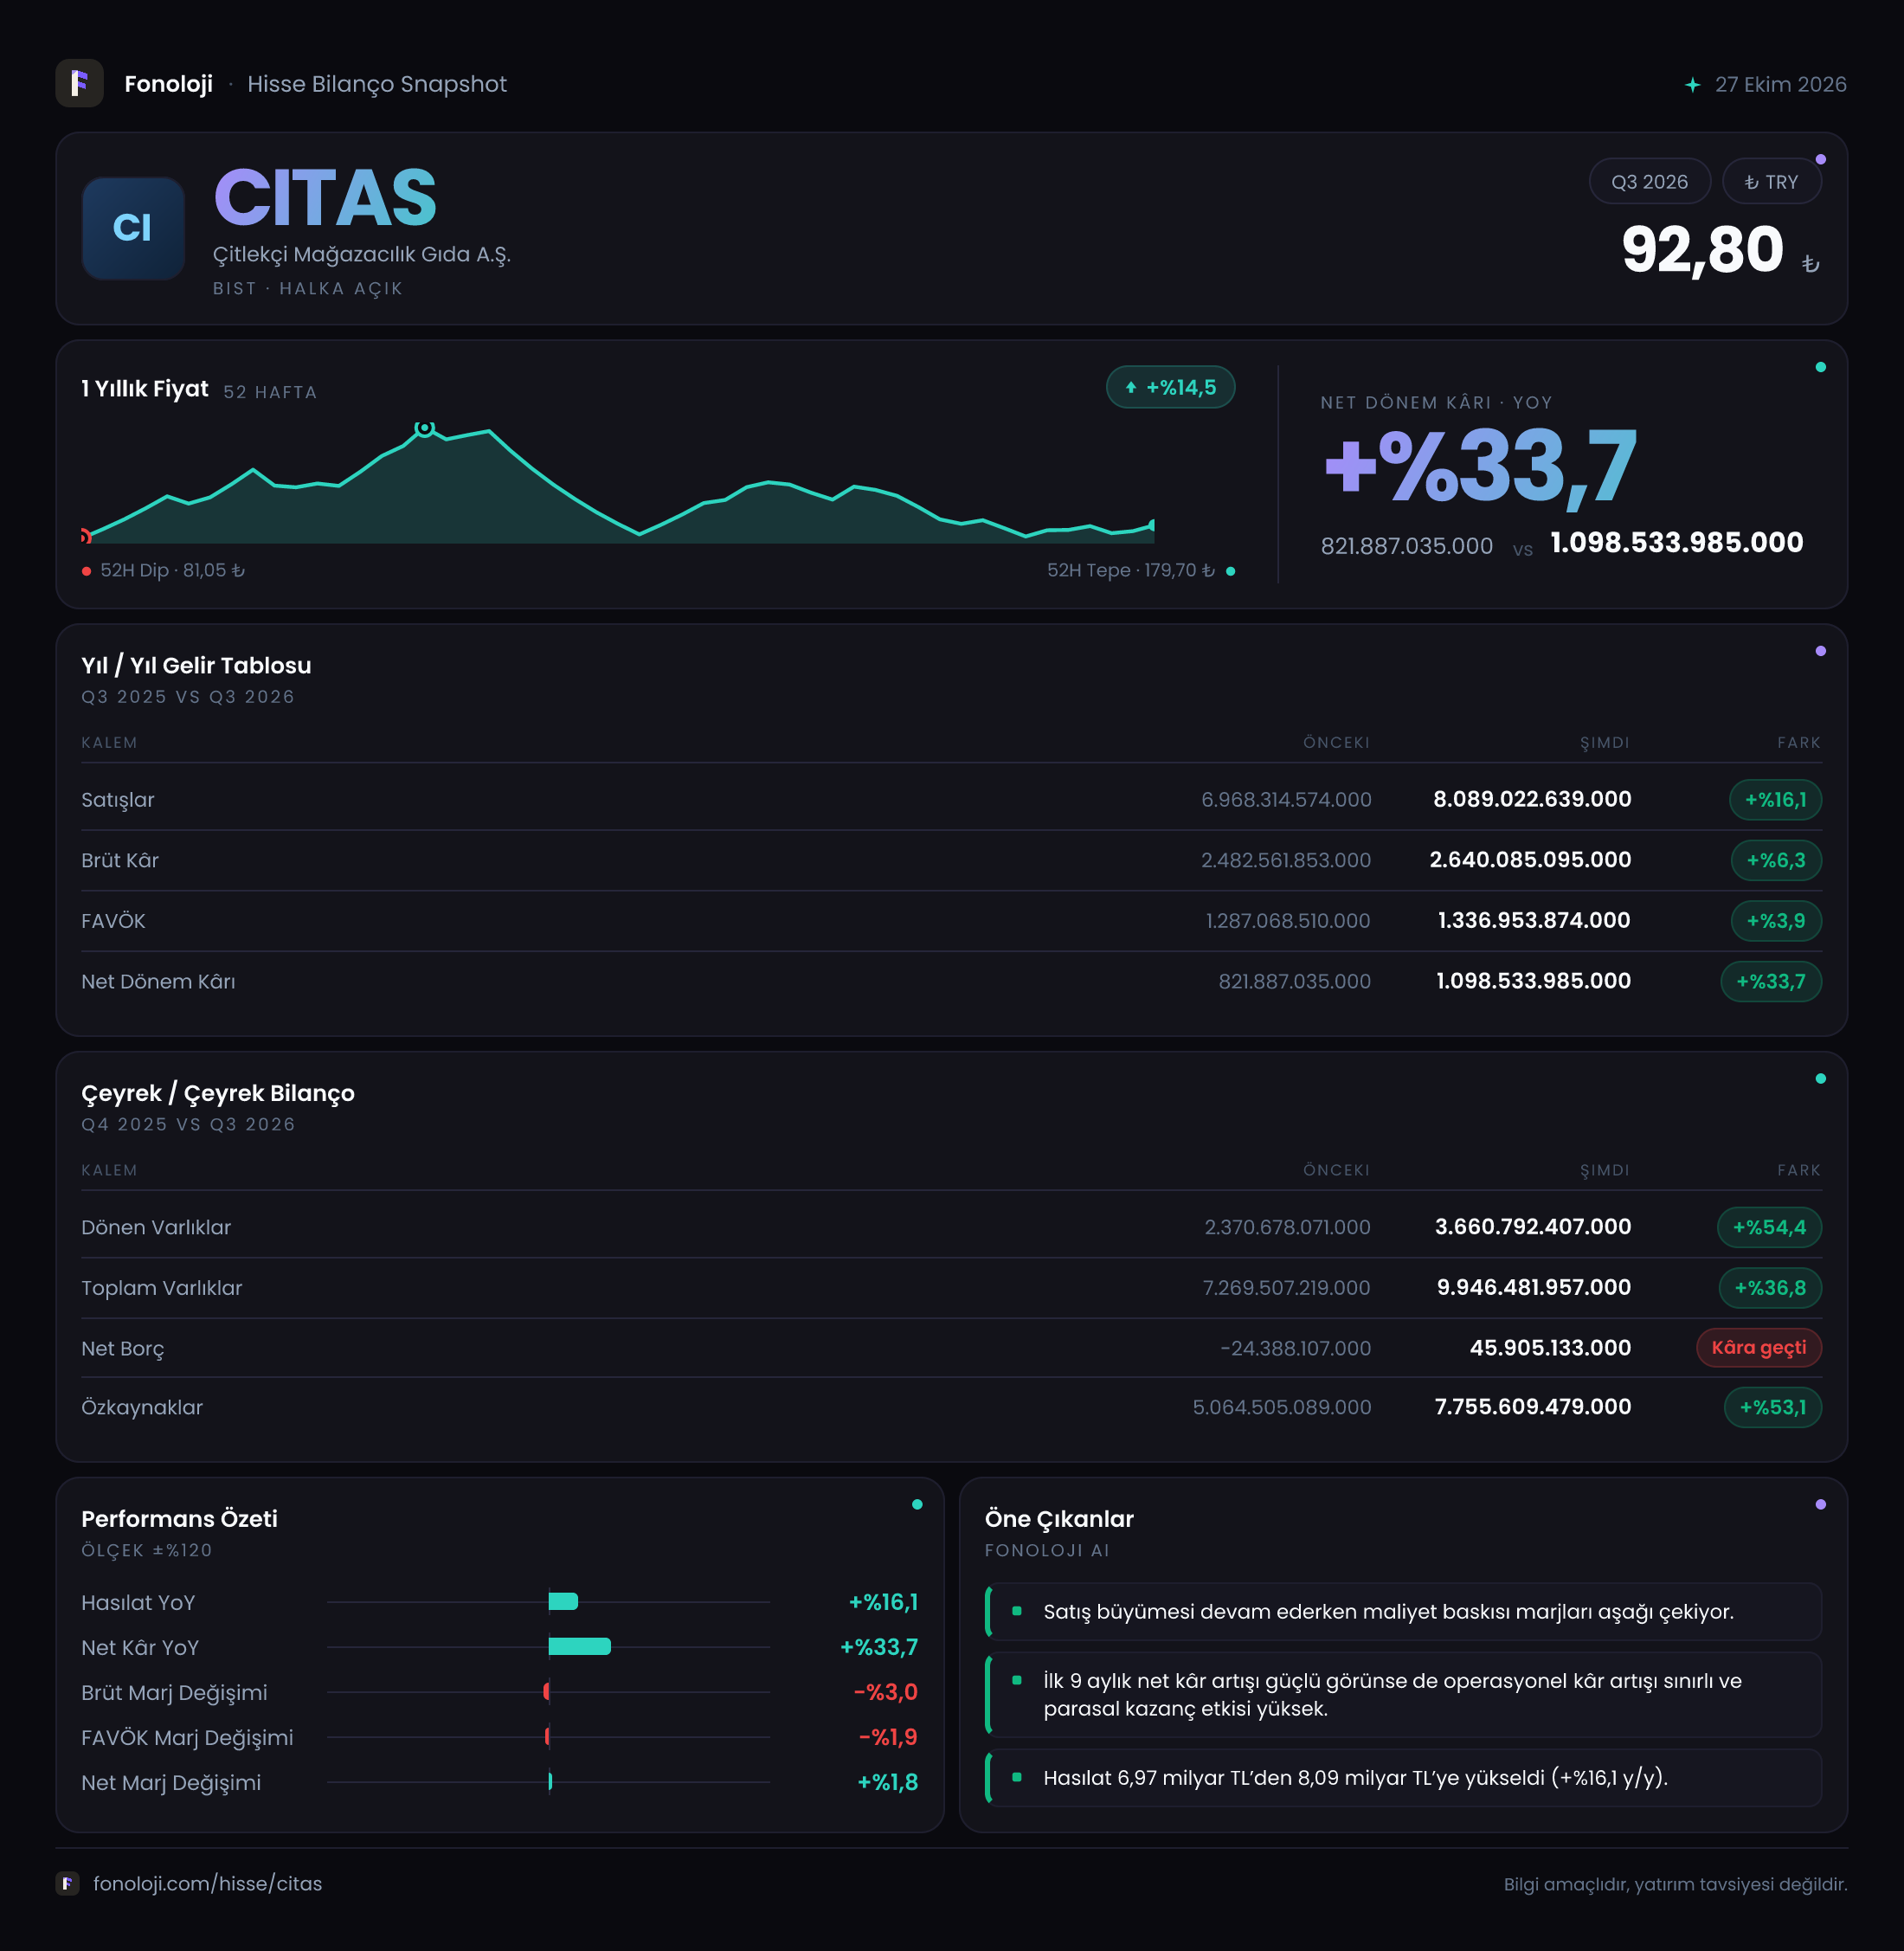
Çitlekçi Mağazacılık Gıda A.Ş. (CITAS), tüketici harcamalarına ve mağaza trafiğine duyarlı bir perakende şirketi olarak 2026/9AB döneminde satışlarını büyütürken, operasyonel kârlılığında aynı ivmeyi koruyamamış görünüyor. Şirketin satışları geçen yılın aynı dönemine göre %16,1 artarak 8,1 milyar TL’ye ulaştı; ancak brüt kâr ve FAVÖK artışı sırasıyla %6,3 ve %3,9 ile satış büyümesinin gerisinde kaldı. Buna karşılık net dönem kârı, güçlü net parasal pozisyon katkısıyla %33,7 yükselerek 1,1 milyar TL’ye çıktı. Ana hikâye şu: CITAS büyüyor, fakat bu büyüme operasyonel marjlardan çok enflasyon muhasebesinin sağladığı katkıyla destekleniyor.
Satış Hikayesi
CITAS’ın 2026/9AB satışları 8,1 milyar TL seviyesine yükseldi. Geçen yılın aynı döneminde satışlar 7,0 milyar TL idi; dolayısıyla nominal büyüme %16,1 olarak gerçekleşti. İlk bakışta çift haneli büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış büyümesi reel olarak enflasyonun gerisinde kalıyor.
Bu tablo, şirketin mağaza trafiği, ürün fiyatları veya satış hacmi açısından enflasyondan tam anlamıyla ayrışamadığını gösteriyor. Başka bir ifadeyle CITAS’ın cirosu TL bazında büyümüş olsa da, bu büyümenin tamamını gerçek hacim artışı olarak okumak mümkün değil. Perakende şirketlerinde fiyat artışları ciroyu destekleyebilir; ancak fiyat artışı müşteri talebini baskıladığında satış hacmi ve brüt kârlılık üzerinde baskı oluşabilir. CITAS’ın brüt kâr artışının satış artışının oldukça gerisinde kalması da bu riskin finansal tablolara yansıdığını düşündürüyor.
Mevcut veri, yalnızca 2025/9 ile 2026/9 karşılaştırmasını içeriyor. Bu nedenle son çeyrekte satışların bir önceki çeyreğe göre hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını söylemek mümkün değil. Çeyreklik trend için şirketin 2026/6 ve 2026/9 dönemlerine ait ara dönem sonuçlarını birlikte görmek gerekir. Şimdilik eldeki verinin anlattığı hikâye, yıllık bazda nominal büyümenin sürdüğü; ancak reel büyümenin daha sınırlı kaldığı yönünde.
Kârlılık
CITAS’ın brüt kârı 2,6 milyar TL’ye yükselerek geçen yılki 2,5 milyar TL’nin üzerine çıktı. Ancak brüt kâr artışı yalnızca %6,3 oldu. Bu gelişme, satışların %16,1 büyüdüğü bir dönemde maliyetlerin daha hızlı arttığına işaret ediyor. Brüt kâr marjı da yaklaşık %35,7’den %32,1’e geriledi. Yaklaşık 3,6 puanlık bu düşüş, şirketin ürün maliyetlerini veya tedarik maliyetlerini satış fiyatlarına aynı ölçüde yansıtamadığını gösteriyor.
FAVÖK 1,3 milyar TL seviyesinde kalırken yıllık artış sadece %3,9 oldu. Buna göre FAVÖK marjı geçen yılki yaklaşık %18,6’dan %16,0’a geriledi. Brüt marjdaki zayıflama operasyonel giderlerdeki baskıyla birleştiğinde, şirketin ana faaliyetlerinden elde ettiği kârlılık kapasitesi daralmış durumda. Perakendede kira, personel, lojistik, enerji ve mağaza işletme giderleri satışlardan daha hızlı yükselirse, ciro büyümesi kâra aynı ölçüde yansımayabilir. CITAS’ın mevcut sonuçları tam olarak bu noktaya dikkat çekiyor.
Net dönem kârı ise operasyonel kârlılıktan daha iyi bir performans sergiledi. Net kâr 821,9 milyon TL’den 1,1 milyar TL’ye çıkarak %33,7 arttı. Net kâr marjı da yaklaşık %11,7’den %13,6’ya yükseldi. Ancak bu iyileşmeyi yalnızca faaliyet performansına bağlamak doğru olmaz. Net parasal pozisyonun 75,1 milyon TL’den 593,7 milyon TL’ye yükselmesi, net kâr üzerinde güçlü bir enflasyon muhasebesi desteği yaratmış durumda. Dolayısıyla şirketin operasyonel marjları zayıflarken net kâr marjının yükselmesi, kâr kalitesinin incelenmesini gerektiriyor.
| Temel gösterge | 2026/9AB | 2025/9AB | Yorum | |---|---:|---:|---| | Satışlar | 8,1 mlr TL | 7,0 mlr TL | %16,1 nominal büyüme | | Brüt kâr marjı | %32,1 | %35,7 | Yaklaşık 3,6 puan düşüş | | FAVÖK marjı | %16,0 | %18,6 | Yaklaşık 2,6 puan düşüş | | Net kâr marjı | %13,6 | %11,7 | Net parasal pozisyon desteğiyle yükseliş |
Bilanço Sağlığı
CITAS’ın toplam varlıkları önceki yıl sonuna göre %36,8 artarak 9,9 milyar TL’ye ulaştı. Dönen varlıklar %54,4 artışla 3,7 milyar TL’ye, duran varlıklar ise %28,3 artışla 6,3 milyar TL’ye yükseldi. Dönen varlıklardaki daha hızlı artış, şirketin likidite tamponunun büyüdüğünü gösteriyor; ancak bu artışın nakit, stok veya ticari alacaklardan hangisinden kaynaklandığı açıklanmadığı için varlık kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Özkaynaklar 5,1 milyar TL’den 7,8 milyar TL’ye çıkarak %53,1 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %70’den %79’a yükselmiş durumda. Bu, bilanço finansmanında özkaynakların ağırlığının arttığını ve şirketin borç kaynaklarına bağımlılığının sınırlı kaldığını gösteren olumlu bir gelişme.
Net borç ise önceki yıl sonundaki 24,4 milyon TL net nakit pozisyonundan 45,9 milyon TL net borca dönmüş. Yüzde bazındaki %288,2’lik artış ilk bakışta yüksek görünse de başlangıç noktası net nakit olduğu için bu oran ekonomik açıdan anlamlı bir alarm üretmiyor. Net borcun FAVÖK’e oranı yaklaşık 0,04x seviyesinde; bu son derece düşük bir kaldıraç düzeyine işaret ediyor. Şirketin operasyonel kârlılığı baskı altında olsa dahi mevcut borç yükü bilanço açısından yönetilebilir görünüyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, şirketin enflasyon ortamındaki parasal varlık ve yükümlülük yapısına bağlı olarak kâr veya zarar üzerinde önemli bir etki yaratabiliyor. CITAS’ın net parasal pozisyon geliri 75,1 milyon TL’den 593,7 milyon TL’ye yükseldi. Bu, %690,1’lik çok güçlü bir artış anlamına geliyor.
Bu katkı, yüksek enflasyon ortamında şirketin net parasal yükümlülüklerden ziyade net parasal varlık pozisyonunda olmasının veya bilanço yapısının enflasyon muhasebesi açısından olumlu etkilenmesinin sonucu olabilir. Ancak bu kalem, şirketin mağaza operasyonlarının doğrudan performansını göstermiyor. Net parasal pozisyon sayesinde net kâr desteklenirken brüt kâr ve FAVÖK marjlarının gerilemesi, faaliyet kârı ile muhasebe kaynaklı kâr arasındaki farkı büyütüyor.
Bu nedenle yatırımcı açısından 1,1 milyar TL’lik net kârın tamamını sürdürülebilir operasyonel kâr olarak değerlendirmek doğru olmaz. Gelecek dönemlerde net parasal pozisyon katkısı azalırsa, faaliyet marjlarındaki baskı net kârda daha belirgin hissedilebilir.
Yatırımcı için Ne Anlama Geliyor?
CITAS’ın bilançosu düşük borçluluk ve güçlü özkaynak yapısıyla dayanıklı görünüyor. 0,04x net borç/FAVÖK oranı, şirketin finansal kaldıraç kaynaklı riskinin sınırlı olduğunu ortaya koyuyor. Dönen varlıkların ve özkaynakların hızlı büyümesi de likidite ve finansal esneklik açısından olumlu.
Buna karşılık ana izlenmesi gereken alan operasyonel kârlılık. Satışlar enflasyonun gerisinde büyürken brüt marjın %35,7’den %32,1’e, FAVÖK marjının ise %18,6’dan %16,0’a düşmesi, şirketin maliyet baskısını henüz tam olarak yönetemediğini gösteriyor. Net kâr artışının önemli bölümünde 593,7 milyon TL’lik net parasal pozisyon katkısı bulunması da kârın kalitesine ilişkin dikkat gerektiriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Satış büyümesinin enflasyonu aşarak reel hale gelip gelmediği,
- Brüt marj ve FAVÖK marjındaki düşüşün durup durmadığı,
- Net parasal pozisyon katkısı olmadan faaliyet kârının ne ölçüde güçlendiği,
- Dönen varlık artışının stok veya alacak birikiminden kaynaklanıp kaynaklanmadığı,
- Mağaza ve operasyonel büyümenin nakit yaratımıyla desteklenip desteklenmediği.
Özetle CITAS, güçlü özkaynak yapısı ve düşük borçluluğuyla finansal açıdan rahat bir tablo sunuyor; ancak 2026/9AB sonuçlarında büyümenin niteliği ve marjların yönü, net kâr artışından daha kritik. Şirketin yatırım hikâyesinin güçlenmesi için satış büyümesinin hızlanması kadar, bu büyümenin brüt kâr ve FAVÖK marjlarına da yansıması gerekiyor.
Yatırım tavsiyesi değildir.