
Açılış
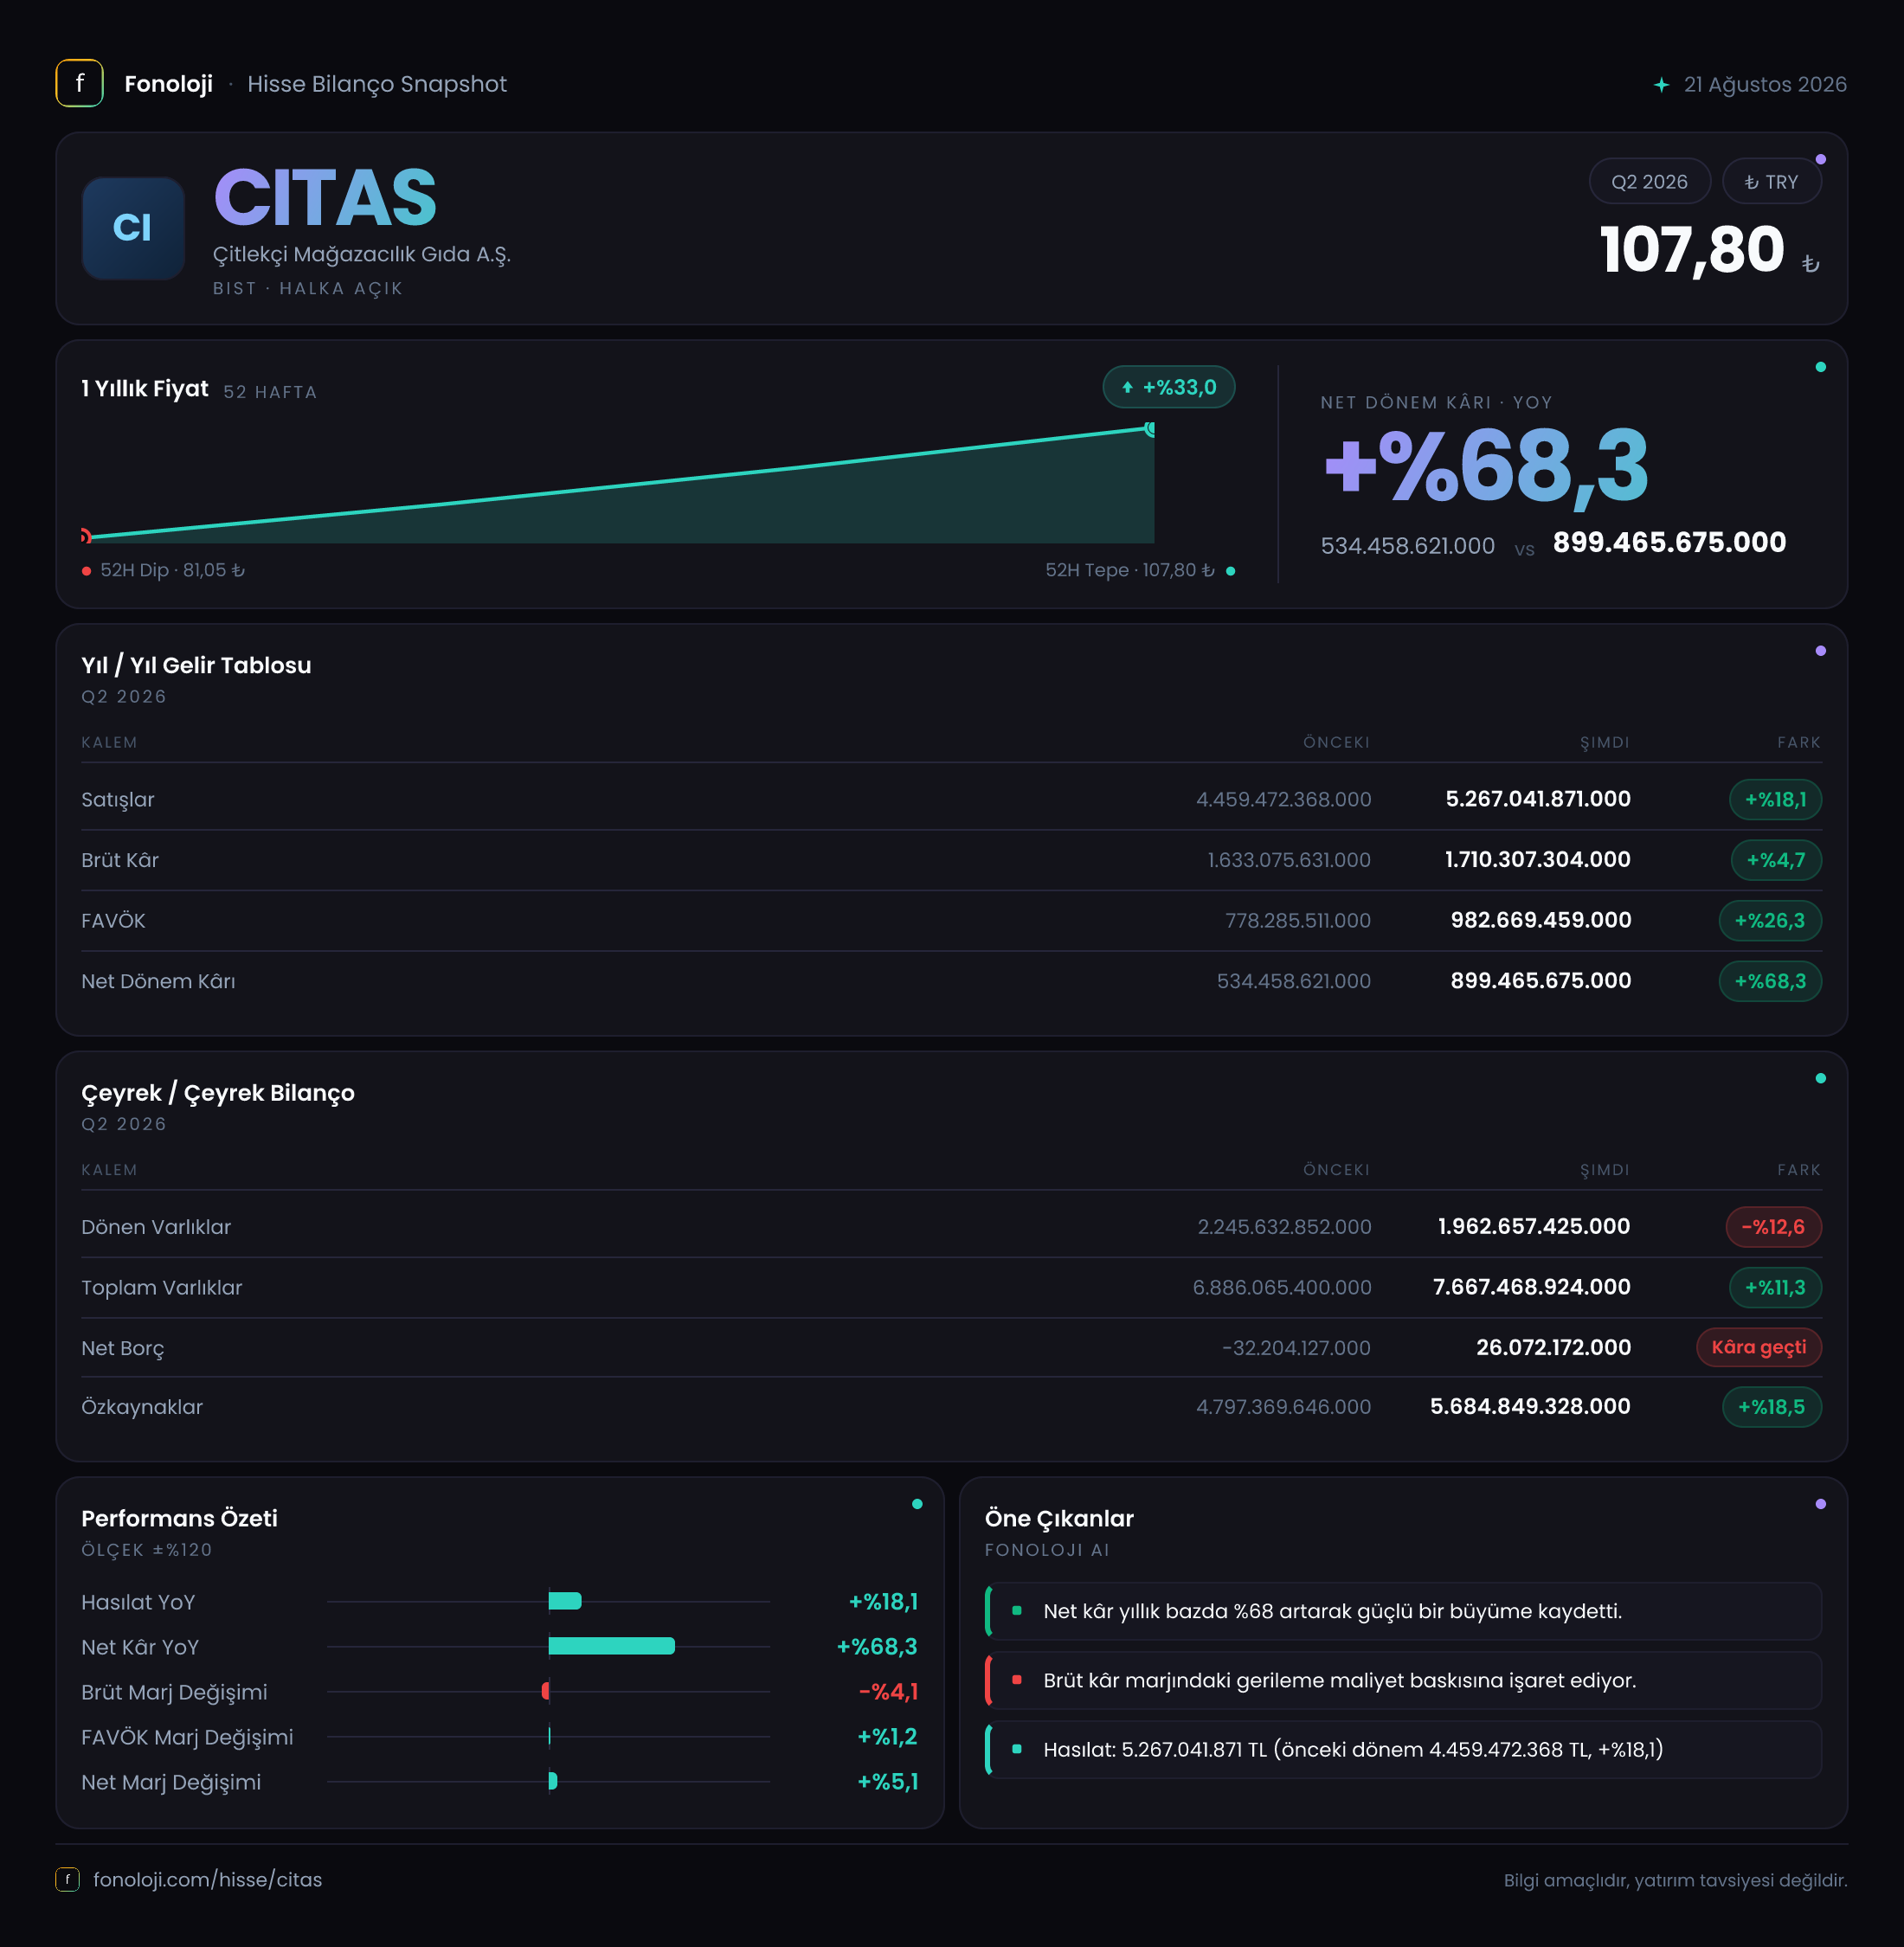
Çitlekçi Mağazacılık Gıda A.Ş. (CITAS), mağazacılık ve gıda perakendeciliği ekseninde faaliyet gösteren bir şirket olarak 2026/6AB döneminde satışlarını artırırken operasyonel kârlılığını da güçlendirdi. Ancak ilk bakışta güçlü görünen net kâr artışının önemli bir bölümü faaliyetlerden değil, TMS/TAS 29 enflasyon muhasebesi kapsamında oluşan net parasal pozisyon kazancından geliyor. Dönemin ana hikâyesi bu nedenle iki parçalı: operasyonel tarafta FAVÖK ivmesi olumlu, fakat satış ve brüt kâr artışı yüksek enflasyonun gerisinde kalıyor. Bilanço ise düşük borçluluk ve güçlenen özkaynak yapısıyla şirketin finansal riskini sınırlı tutuyor.
Satış Hikayesi
CITAS’ın 2026/6AB satışları 5,3 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki 4,5 milyar TL’ye göre %18,1 arttı. Nominal olarak yaklaşık 800 milyon TL’lik bir büyüme söz konusu. Fakat Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artış, reel büyüme açısından yeterince güçlü görünmüyor. Başka bir ifadeyle şirketin cirosu TL bazında büyümüş olsa da, fiyat artışlarından arındırıldığında satış hacminin veya mağaza başına performansın aynı ölçüde geliştiğini söylemek mümkün değil.
Bu nokta özellikle gıda perakendeciliğinde önemli. Sektörde satışlar çoğu zaman fiyat geçişlerinden hızlı şekilde büyüyebilir; ancak gerçek performans, fiyat artışlarına ek olarak müşteriye sunulan ürün adedi, mağaza trafiği, sepet büyüklüğü ve yeni mağazaların katkısıyla değerlendirilir. Mevcut veriler bu ayrımı yapmaya izin vermiyor. Bu nedenle satışlardaki %18,1’lik artışın şirketin pazar payı kazandığını mı, yoksa büyük ölçüde fiyat güncellemelerini mi yansıttığını izlemek gerekiyor.
Verilen çeyreklik bilgi, 2025/6AB’de satışların 2,3 milyar TL olduğunu gösteriyor. Bu veri, dönemsel karşılaştırmanın önceki yılın ilk altı ayıyla yapıldığını teyit ediyor; ancak 2026/3AB veya 2026 ikinci çeyrek tek başına satış verisi sunulmadığı için çeyreklik ivme hakkında kesin yorum yapmak mümkün değil. Yatırımcı açısından sonraki raporda satışların ikinci çeyrekte hızlanıp hızlanmadığı ve büyümenin enflasyonun üzerine çıkıp çıkmadığı önemli olacak.
Kârlılık
Brüt kâr 1,7 milyar TL’ye yükselerek geçen yılki 1,6 milyar TL’ye göre yalnızca %4,7 arttı. Bu artış, satış büyümesi olan %18,1’in oldukça gerisinde kaldı. Hesaplanan brüt kâr marjı yaklaşık %32,1 seviyesinde; geçen yıl aynı dönemde bu oran yaklaşık %35,6 idi. Dolayısıyla brüt marjda yaklaşık 3,5 puanlık bir gerileme var.
Bu tablo, ürün maliyetleri, tedarik koşulları veya fiyat rekabetinin şirketin satış büyümesinden daha hızlı baskı oluşturduğuna işaret ediyor. Perakendede ciroyu artırmak tek başına yeterli değil; önemli olan, bu cironun ne kadarının brüt kâra dönüşebildiği. CITAS’ın brüt kâr artışı enflasyonun ve satış büyümesinin gerisinde kaldığı için, operasyonun ilk kârlılık katmanında verimlilik kaybı görülüyor.
Buna karşın FAVÖK 982,7 milyon TL’ye çıkarak geçen yılki 778,3 milyon TL’ye göre %26,3 yükseldi. FAVÖK marjı da yaklaşık %18,5’e yükselirken, önceki dönemdeki yaklaşık %17,3’ün üzerine çıktı. Brüt marj daralmasına rağmen FAVÖK marjının genişlemesi, faaliyet giderlerinin satışlara oranla daha kontrollü yönetildiğini gösteriyor. Mağazacılık şirketlerinde personel, kira, lojistik ve genel yönetim giderleri önemli olduğu için bu iyileşme olumlu bir sinyal.
Ancak burada dikkat edilmesi gereken nokta, FAVÖK ile brüt kâr arasındaki ilişkinin sürdürülebilirliği. Brüt kâr marjı düşük kalmaya devam ederken FAVÖK marjı, gider disiplinine bağlı olarak yükselmiş görünüyor. Bu nedenle ilerleyen dönemlerde satış büyümesinin yeniden hızlanması ve brüt marjın toparlanması, mevcut operasyonel kazanımların kalıcı olduğuna dair daha güçlü kanıt sağlayacaktır.
Net dönem kârı 899,5 milyon TL’ye ulaşarak geçen yılki 534,5 milyon TL’ye göre %68,3 arttı. Net kâr marjı yaklaşık %17,0 seviyesinde; geçen yıl bu oran yaklaşık %11,9 idi. Bu güçlü iyileşme, FAVÖK artışının yanı sıra enflasyon muhasebesi kaynaklı net parasal pozisyon kazancının da etkisini taşıyor.
Bilanço Sağlığı
CITAS’ın toplam varlıkları önceki yıl sonundaki 6,9 milyar TL’den 7,7 milyar TL’ye yükselerek %11,3 arttı. Bu büyümenin temel kaynağı duran varlıklar oldu. Duran varlıklar 4,6 milyar TL’den 5,7 milyar TL’ye çıkarak %22,9 yükseldi. Bu artış, şirketin mağaza ağı, kullanım hakkı varlıkları veya diğer uzun vadeli yatırımlarındaki büyümeyle ilişkili olabilir; ancak kırılım verilmediği için hangi kalemin belirleyici olduğu kesin olarak söylenemez.
Dönen varlıklar ise 2,2 milyar TL’den 2,0 milyar TL’ye gerileyerek %12,6 azaldı. Perakende şirketlerinde stoklar ve ticari işletme sermayesi kritik olduğundan bu düşüş, stok optimizasyonu veya nakit ve benzeri kalemlerdeki değişimle bağlantılı olabilir. Detaylar olmadan bunu doğrudan olumlu ya da olumsuz olarak nitelendirmek doğru değil; özellikle satış büyümesi ile stokların birlikte nasıl hareket ettiği takip edilmeli.
Özkaynaklar 4,8 milyar TL’den 5,7 milyar TL’ye yükselerek %18,5 arttı. Özkaynakların toplam varlıklar içindeki payı yaklaşık %74 seviyesinde. Bu oldukça güçlü bir sermaye yapısına işaret ediyor ve şirketin finansman riskini sınırlıyor.
Net borç ise önceki yıl sonundaki -32,2 milyon TL’lik net nakit pozisyonundan, 26,1 milyon TL net borca dönmüş. Rakam yön olarak olumsuz olsa da borçluluk seviyesi hâlâ son derece düşük. Net borcun FAVÖK’e oranı yaklaşık 0,03x seviyesinde; yani şirketin operasyonel kârına kıyasla borç yükü ihmal edilebilir düzeyde. Buna rağmen net nakitten net borca geçiş, nakit akışının ve yatırım harcamalarının izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı 641,5 milyon TL’ye yükseldi. Geçen yıl aynı dönemde bu tutar 84,4 milyon TL idi; artış %659,9 seviyesinde. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Genel olarak net parasal yükümlülük taşıyan şirketler enflasyon ortamında kazanç, net parasal varlık taşıyan şirketler ise kayıp yazabilir; ancak nihai etki bilanço yapısına ve dönem içindeki parasal pozisyon değişimine bağlıdır.
CITAS açısından 641,5 milyon TL’lik kazanç, net dönem kârının önemli bir bölümünü oluşturuyor. Bu tutar, FAVÖK’ün yaklaşık %65’i ve net kârın yaklaşık %71’i büyüklüğünde. Dolayısıyla net kâr artışını yalnızca mağazacılık faaliyetlerinin başarısı olarak okumak yanıltıcı olur. Operasyonel performansı değerlendirmek için FAVÖK, brüt marj ve nakit akışı; net kârı değerlendirmek için ise net parasal pozisyonun etkisi ayrı ayrı ele alınmalı.
Yatırımcı için Ne Anlama Geliyor?
CITAS’ın 2026/6AB sonuçları, düşük finansal borçluluk ve artan FAVÖK marjı açısından olumlu bir çerçeve sunuyor. Özkaynakların güçlenmesi ve net borcun FAVÖK’e oranının yaklaşık 0,03x gibi düşük bir seviyede kalması, şirketin faiz ve refinansman riskinin sınırlı olduğunu gösteriyor.
Buna karşılık satış büyümesinin %30’un üzerindeki enflasyonun gerisinde kalması ve brüt marjın yaklaşık 3,5 puan daralması temel soru işaretleri. Şirketin sürdürülebilir büyüme üretebilmesi için yalnızca fiyat artışlarıyla ciroyu koruması değil, gerçek hacim artışı sağlaması ve brüt marj baskısını tersine çevirmesi gerekiyor. Net kâr güçlü olsa da bu artışın önemli bölümünün 641,5 milyon TL’lik net parasal pozisyon kazancından gelmesi, kâr kalitesinin operasyonel kârdan daha dikkatli izlenmesini gerektiriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- Brüt kâr marjının %32,1 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjındaki yaklaşık %18,5’lik seviyenin korunabilirliği,
- Duran varlık artışının yeni mağaza yatırımları ve nakit akışı üzerindeki etkisi,
- Net parasal pozisyon kazancına olan bağımlılığın azalması.
Yatırım tavsiyesi değildir.