
Açılış
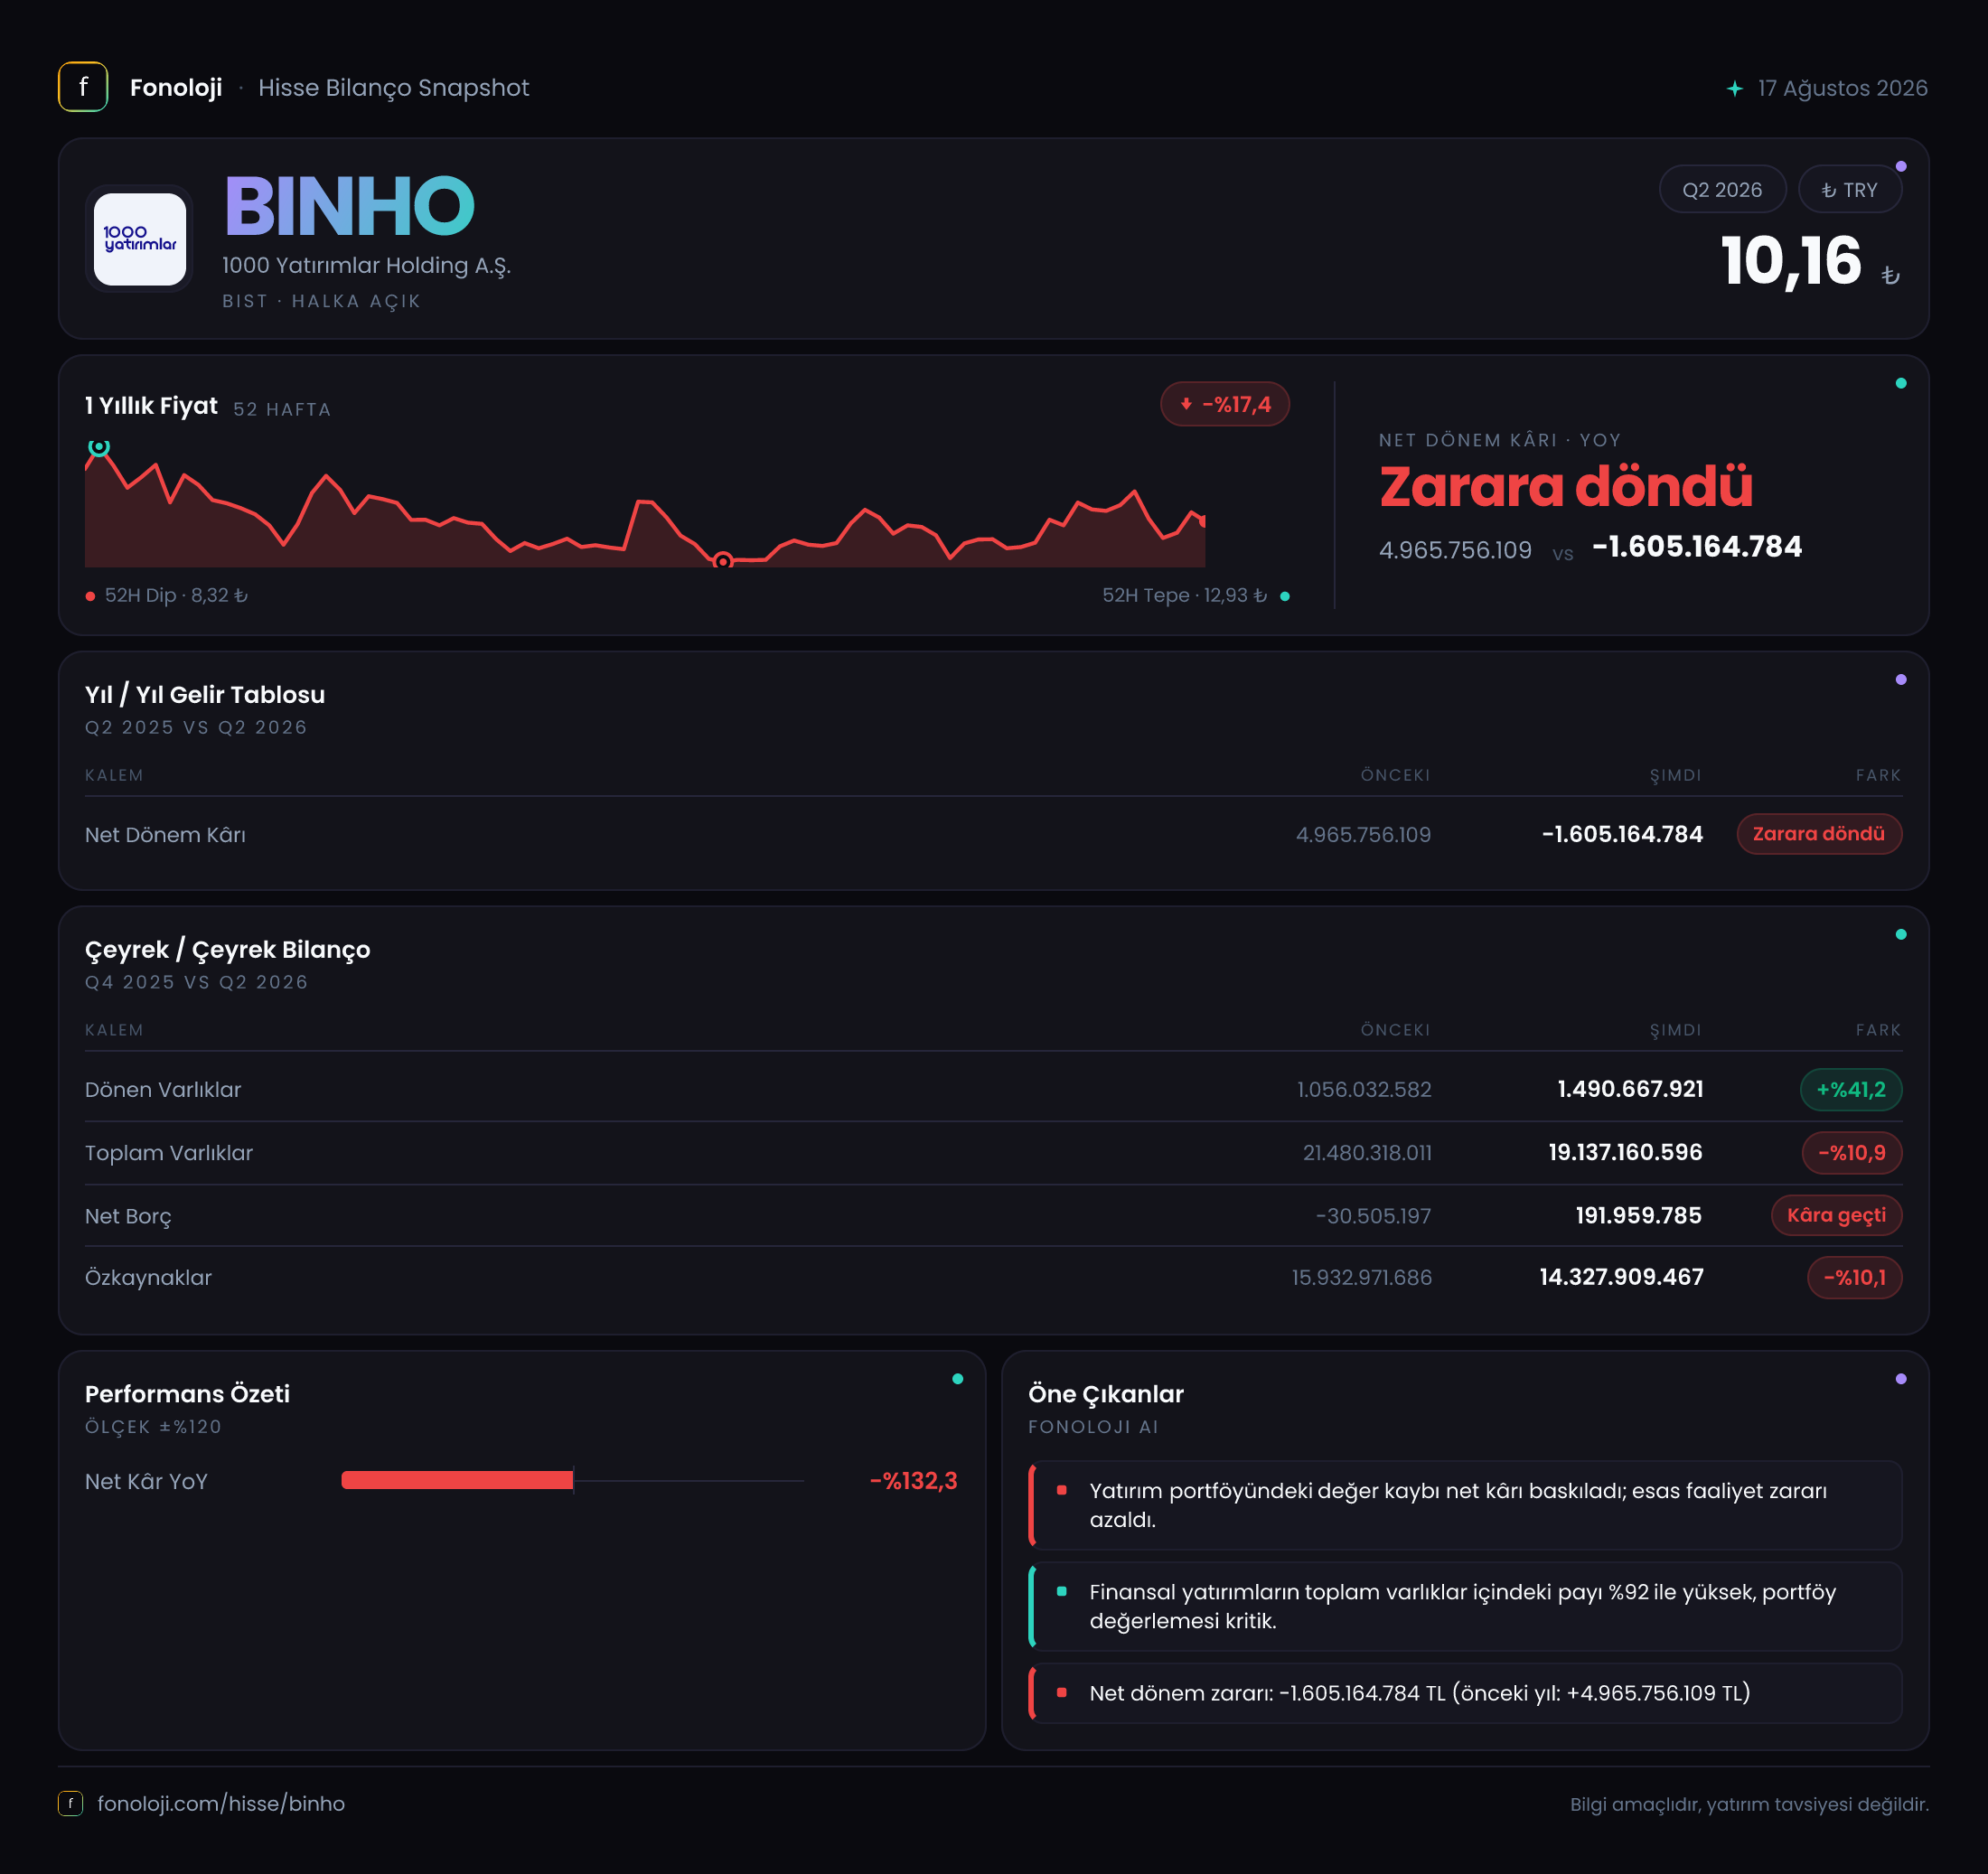
1000 Yatırımlar Holding’in 2026/6AB döneminde ana mesaj, bilanço küçülürken kârlılığın belirgin biçimde bozulması. Şirketin satışlar, brüt kâr ve FAVÖK verileri paylaşılmadığı için operasyonel faaliyetlerin ne ölçüde gelir ürettiğini ve marjların nasıl değiştiğini doğrudan ölçmek mümkün değil. Buna karşılık net dönem kârı, geçen yılki 5,0 milyar TL seviyesinden bu dönemde -1,6 milyar TL zarara dönmüş durumda. Net parasal pozisyon gelirinin 675,3 milyon TL’ye yükselmesi önemli bir destek sağlasa da operasyonel ve/veya diğer finansal kalemlerdeki bozulmayı telafi etmeye yetmemiş görünüyor.
Bilanço tarafında dönen varlıklar artarken duran varlıklar ve özkaynaklar gerilemiş; şirketin net nakit pozisyonundan sınırlı net borç pozisyonuna geçtiği görülüyor. Bu tablo, özellikle holding yapısında varlık değerlemeleri, iştirak performansı ve sermaye piyasası koşullarının yakından izlenmesini gerektiriyor.
Satış Hikayesi
Bu dönem için satışlar açıklanmadığından, şirketin gelir üretim kapasitesindeki değişimi sayısal olarak değerlendiremiyoruz. Aynı şekilde geçen yılın aynı dönemine göre satış büyümesi, çeyreklik ivme veya iş kollarının katkısı hakkında veri seti üzerinden kesin bir sonuç çıkarmak mümkün değil. Bu eksiklik, 2026/6AB performansını değerlendirirken önemli; çünkü net zararın faaliyetlerden mi, finansman giderlerinden mi, iştirak değer düşüklüklerinden mi veya diğer tek seferlik kalemlerden mi kaynaklandığı satış ve FAVÖK bilgileri olmadan ayrıştırılamıyor.
Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satış artışı tek başına yeterli bir gösterge değil. Satışların enflasyonun üzerinde büyüyüp büyümediği, yani reel olarak genişleyip genişlemediği ayrıca incelenmeli. BINHO açısından özellikle şu üç veri kritik olurdu:
- Satışların geçen yılın aynı dönemine göre büyüme oranı,
- Satışların önceki çeyreğe göre seyri,
- Satış büyümesinin brüt kâr ve FAVÖK’e ne ölçüde yansıdığı.
Çeyreklik trend verisi de bulunmadığı için yılın ilk yarısında performansın ivme kazanıp kazanmadığını veya zayıfladığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki finansal raporda gelir kalemlerinin ve segment bazlı katkıların açıklanması, mevcut zararın niteliğini anlamak için belirleyici olacak.
Kârlılık
Kârlılık görünümündeki en sert değişim net kârda yaşanmış. Şirket geçen yılın aynı döneminde 5,0 milyar TL net kâr açıklarken, 2026/6AB döneminde 1,6 milyar TL net zarar kaydetmiş. Böylece sonuç, mutlak olarak yaklaşık 6,6 milyar TL kötüleşmiş; şirket kârdan zarara geçerek kârlılık tabanını tamamen kaybetmiş.
Brüt kâr ve FAVÖK açıklanmadığı için brüt marjı, FAVÖK marjını veya operasyonel kaldıraç etkisini hesaplayamıyoruz. Bu nokta özellikle önemli; çünkü net kârdaki düşüş her zaman operasyonel faaliyetlerin zayıfladığı anlamına gelmez. Örneğin holdinglerde iştirak değerlemeleri, yatırım gelirleri, finansman maliyetleri, kur farkları ve tek seferlik değer düşüklükleri net sonucu ciddi biçimde değiştirebilir.
Net parasal pozisyon gelirinin 286,4 milyon TL’den 675,3 milyon TL’ye yükselmesi, yıllık bazda %135,8 artış anlamına geliyor. Ancak bu artışa rağmen net sonucun 5,0 milyar TL kârdan 1,6 milyar TL zarara dönmesi, enflasyon muhasebesi kaynaklı desteğin toplam kârlılık üzerindeki olumsuz etkileri karşılayamadığını gösteriyor. Başka bir ifadeyle, net parasal kazanç tek başına şirketin ekonomik performansının iyi olduğu anlamına gelmiyor; faaliyet kârı ve nakit yaratımıyla birlikte değerlendirilmesi gerekiyor.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonundaki 21,5 milyar TL’den 19,1 milyar TL’ye gerilemiş. Bu, 2,4 milyar TL ve yaklaşık %10,9 oranında küçülmeye işaret ediyor. Varlık kompozisyonunda dikkat çeken hareket, dönen varlıkların 1,1 milyar TL’den 1,5 milyar TL’ye yükselmesi; yani %41,2 artması. Bu artış kısa vadeli likiditeyi destekleyen olumlu bir unsur olabilir, ancak dönen varlıkların hangi kalemlerden oluştuğu açıklanmadığı için artışın nakit, ticari alacak veya diğer unsurlardan kaynaklandığını bilmiyoruz.
Duran varlıklar ise 20,4 milyar TL’den 17,6 milyar TL’ye gerilemiş ve %13,6 düşmüş. Holding şirketlerinde duran varlıklar genellikle iştirakler, yatırımlar veya uzun vadeli finansal varlıklar açısından önem taşıdığı için bu azalışın niteliği kritik. Gerileme satış, değer düşüklüğü, yeniden değerleme etkisi veya iştiraklerdeki değişimlerden kaynaklanabilir; mevcut veri bu ayrımı yapmaya izin vermiyor.
Özkaynaklar 15,9 milyar TL’den 14,3 milyar TL’ye düşerek %10,1 gerilemiş. Bu düşüş, dönem zararının bilançoya yansıdığını ve varlık tabanındaki küçülmeyle birlikte sermaye tamponunun zayıfladığını gösteriyor. Buna rağmen özkaynaklar toplam varlıkların yaklaşık dörtte üçünü karşılıyor; bu, bilanço açısından hâlâ önemli bir sermaye desteği bulunduğuna işaret ediyor.
Net borç pozisyonu ise önceki yıl sonundaki 30,5 milyon TL net nakit durumundan 192,0 milyon TL net borca dönmüş. Mutlak borç seviyesi henüz yüksek görünmese de şirketin nakit fazlasından borç pozisyonuna geçmesi yön değişimini gösteriyor. Net borç/FAVÖK oranı, FAVÖK verisi bulunmadığı için hesaplanamıyor. Bu nedenle borçluluğun operasyonel kâra göre sürdürülebilirliğini şu aşamada ölçemiyoruz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi şirketin finansal sonucunda önemli bir rol oynuyor. BINHO’nun net parasal pozisyon geliri 675,3 milyon TL seviyesinde gerçekleşmiş; geçen yıl bu rakam 286,4 milyon TL idi. Yıllık bazda %135,8 artış, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin bilançoya etkisinin büyüdüğünü gösteriyor.
Ancak bu kalem doğrudan operasyonel nakit girişi olarak yorumlanmamalı. Net parasal kazanç, enflasyon muhasebesi altında parasal varlık ve borçların reel değer kaybı/kazancı üzerinden hesaplanan muhasebesel bir etkidir. Şirketin faaliyetlerinden daha fazla nakit ürettiğini veya ticari performansının güçlendiğini tek başına göstermez.
Dahası, net parasal pozisyon gelirindeki güçlü artışa rağmen şirketin net zarara geçmesi, diğer kalemlerdeki negatif etkinin çok daha ağır bastığını ortaya koyuyor. Bu nedenle yatırımcı, net kârı değerlendirirken TAS 29 etkisini dışarıda bırakan faaliyet kârına, nakit akışına ve iştirak performansına da bakmalı.
Yatırımcı için Ne Anlama Geliyor?
BINHO’nun 2026/6AB finansalları, net kârdan zarara geçiş, özsermaye gerilemesi ve net nakitten net borca dönüş nedeniyle temkinli okunması gereken bir tablo sunuyor. Dönen varlıklardaki %41,2 artış kısa vadeli likidite açısından olumlu olsa da toplam varlıkların %10,9 küçülmesi ve duran varlıkların %13,6 gerilemesi, bilanço tabanında zayıflama olduğunu gösteriyor.
Önümüzdeki dönemde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Satış ve FAVÖK verilerinin açıklanması,
- Net zararın faaliyet kaynaklı mı yoksa tek seferlik kalemlerden mi oluştuğu,
- Duran varlık azalmasının iştirak satışı, değer düşüklüğü veya yeniden değerleme etkisiyle mi gerçekleştiği,
- Net borcun artmaya devam edip etmediği,
- Bir sonraki dönemde özkaynakların toparlanıp toparlanmadığı.
Mevcut veri setinde en güçlü olumlu unsur, net borcun mutlak olarak 192,0 milyon TL ile sınırlı kalması ve dönen varlıkların artması. Buna karşılık en önemli risk, operasyonel kârlılık görünür değilken net kârın ciddi biçimde bozulmuş olması. Çeyreklik trend ve FAVÖK verileri gelmeden, bu zararın geçici mi yoksa şirketin kazanç yapısında kalıcı bir bozulmanın işareti mi olduğu netleşmeyecek.
Yatırım tavsiyesi değildir.