
Açılış
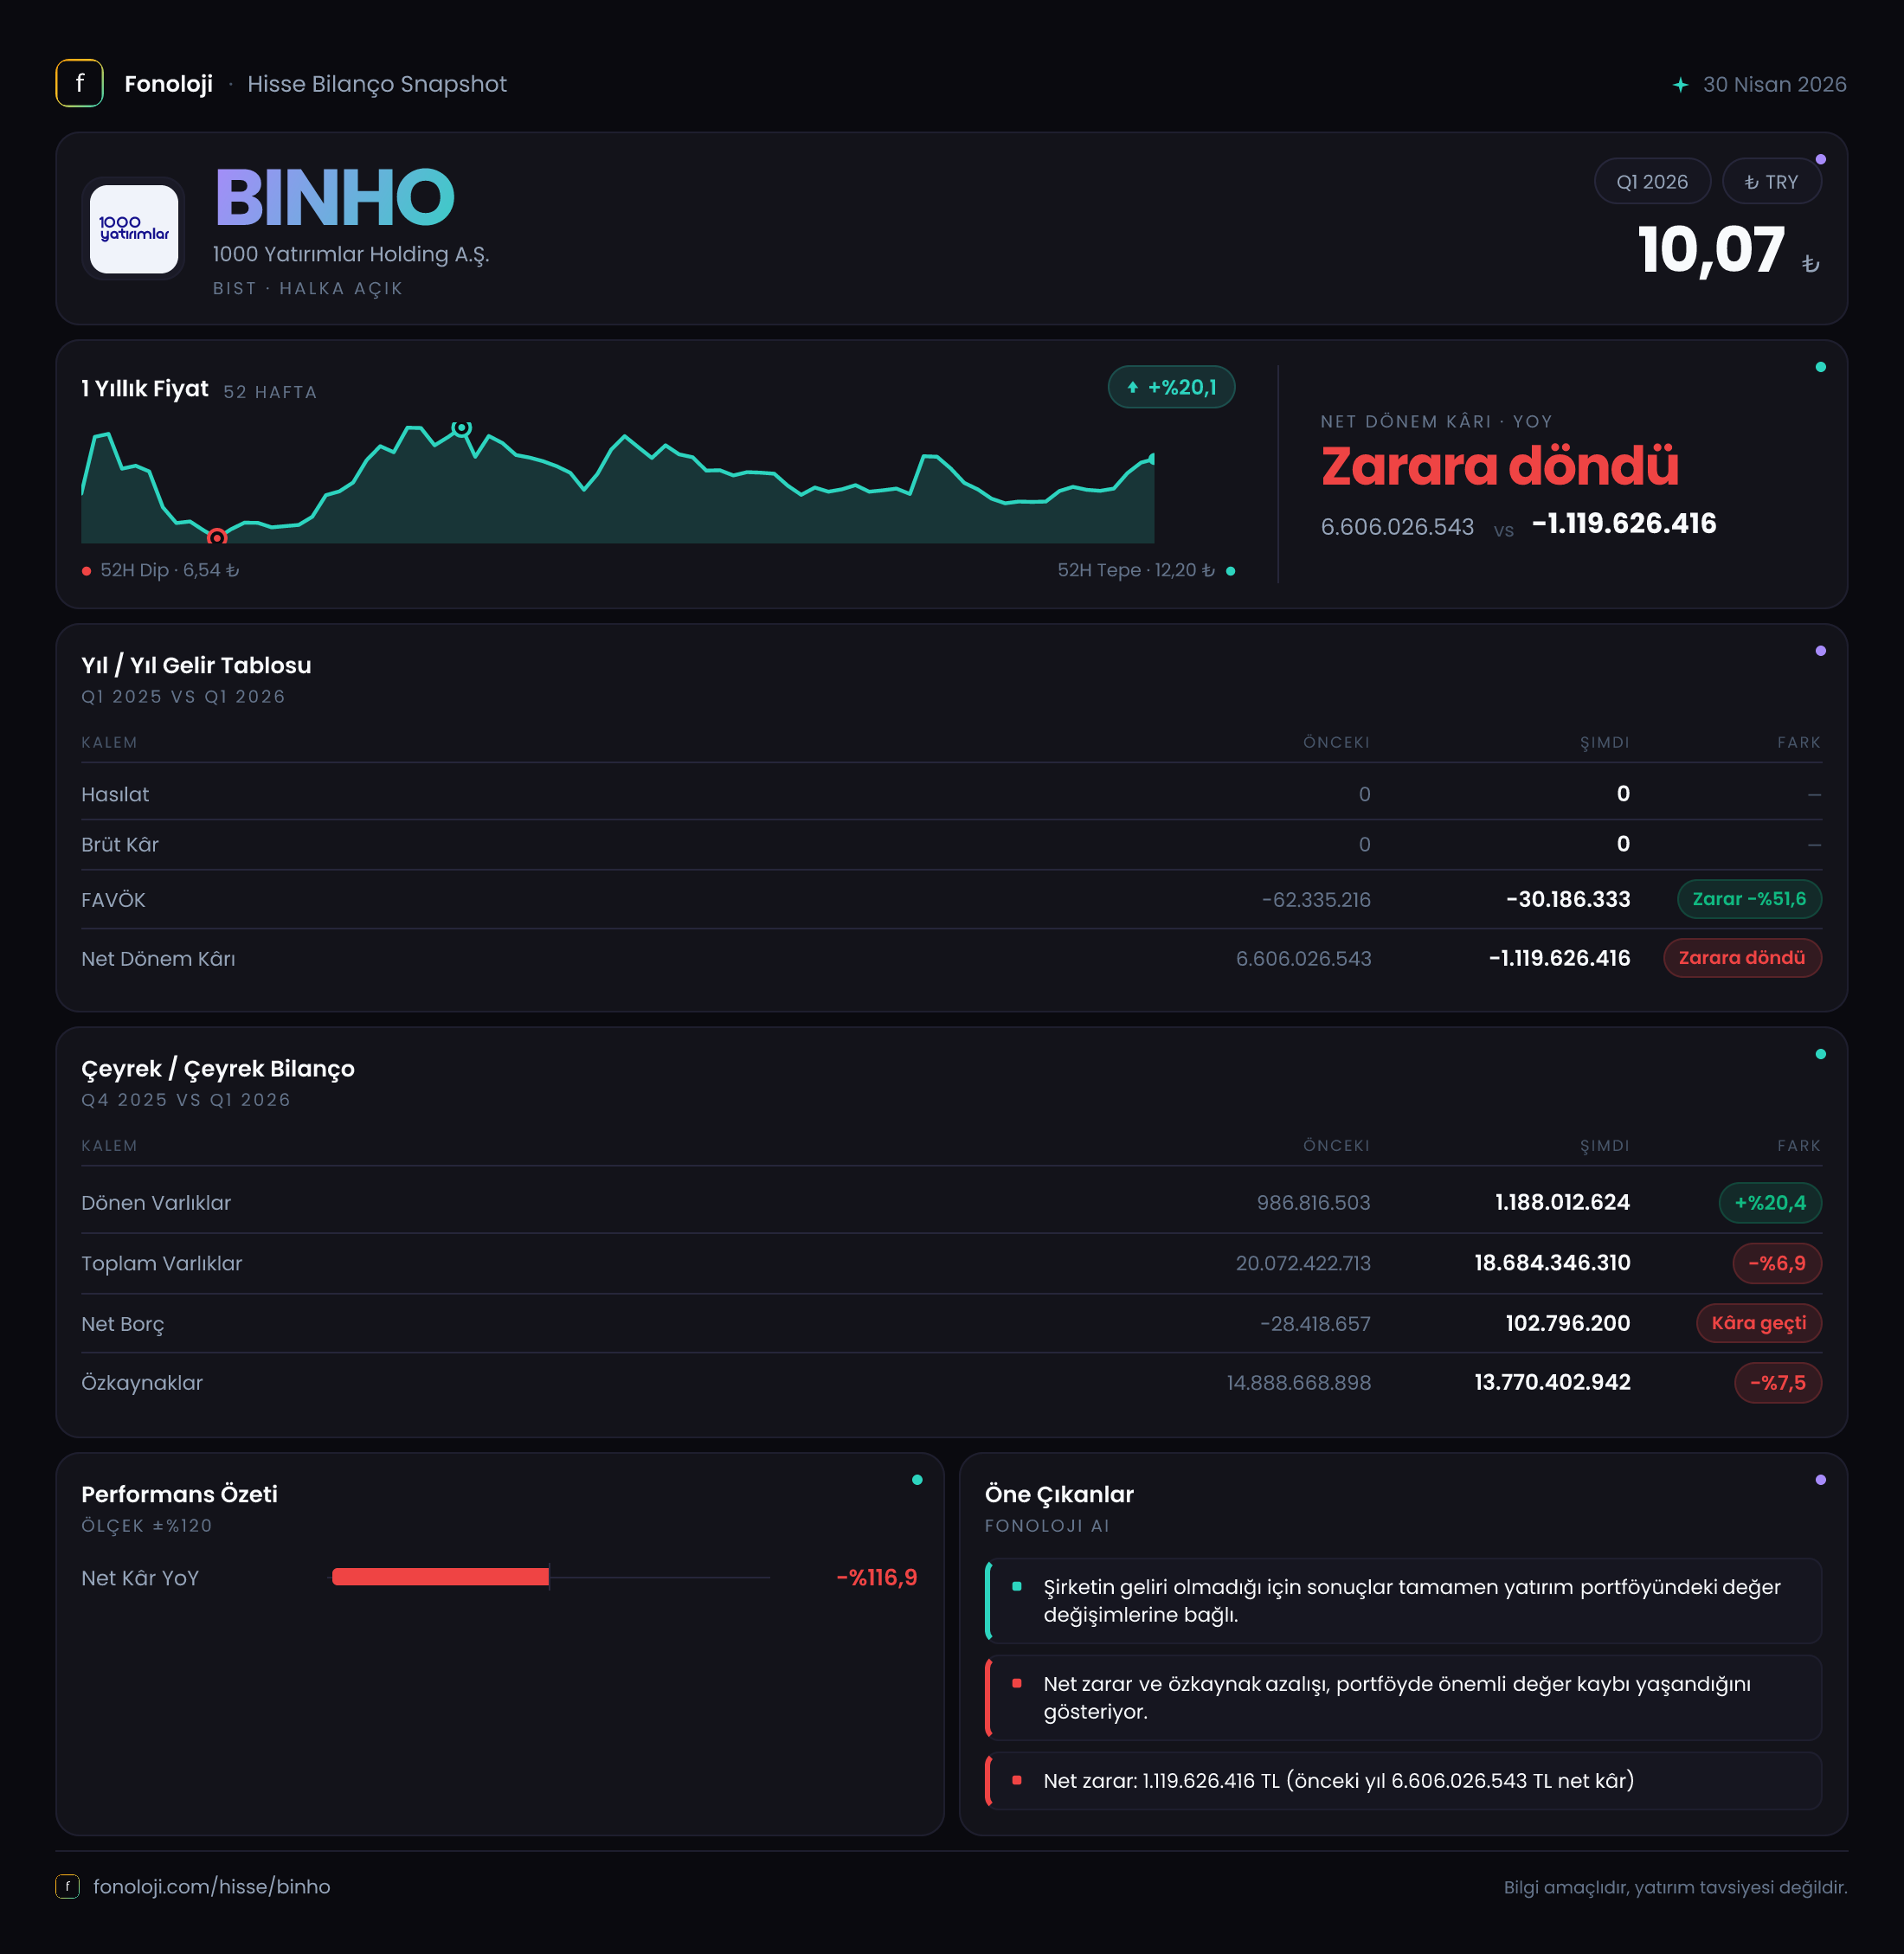
1000 Yatırımlar Holding’in 2026/3AB ara dönem finansalları, klasik bir satış ve faaliyet kârlılığı hikâyesinden ziyade bilanço değerlemeleri, iştirak performansı ve enflasyon muhasebesinin belirleyici olduğu bir tablo sunuyor. Şirketin satışları ve brüt kârı hem bu dönemde hem de geçen yılın aynı çeyreğinde 0,0 bin TL seviyesinde görünürken, FAVÖK zararı -33,6 milyon TL ile geçen yılki -64,2 milyon TL zarara göre daralmış durumda. Buna karşın dönem sonucu, geçen yılki 6,6 milyar TL kârdan bu yıl 1,1 milyar TL zarara dönmüş. Dolayısıyla operasyonel zararda iyileşme olsa da toplam kârlılık açısından tablo belirgin biçimde bozulmuş.
Bu sonuçları değerlendirirken raporun bir ara dönem raporu olduğunu ve gelir tablosundaki karşılaştırmanın geçen yılın aynı çeyreğiyle, bilançodaki karşılaştırmanın ise 2025 yıl sonuyla yapıldığını dikkate almak gerekiyor.
Satış Hikayesi
Şirketin satışları 2026’nın ilk çeyreğinde 0,0 bin TL olarak raporlanmış; geçen yılın aynı döneminde de aynı seviyede bulunuyor. Brüt kârın da iki dönemde 0,0 bin TL olması, şirketin konsolide gelir tablosunda klasik anlamda satış maliyeti ve brüt kâr üreten bir faaliyet yapısının bu dönem itibarıyla görünmediğini gösteriyor.
Burada kritik nokta, satışların sıfır olmasının “şirketin hiçbir ekonomik faaliyeti yok” anlamına otomatik olarak gelmemesi. Holding yapılarında iştiraklerden gelen gelirler, yatırım değerlemeleri, finansal gelirler veya diğer faaliyet kalemleri satış satırında görünmeyebilir. Ancak yatırımcı açısından sonuç değişmiyor: Satış büyümesiyle desteklenen, ölçülebilir ve tekrarlanabilir bir gelir motoru bu finansallarda görünür değil.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak dahi artmaması ayrıca dikkat çekici. Enflasyonun gerisinde kalan şirketler reel olarak küçülürken burada nominal satış da oluşmadığı için enflasyondan arındırılmış bir büyüme hikâyesinden söz etmek mümkün değil. Çeyreklik trend açısından da mevcut veri sınırlı; 2025/3 döneminde satışlar da 0,0 bin TL olduğu için satış tarafında yeni bir ivme veya daralma eğilimi tespit edilemiyor. Daha sağlıklı bir değerlendirme için sonraki çeyreklerde iştirak gelirleri ve diğer faaliyet kalemlerinin nasıl geliştiğini beklemek gerekiyor.
Kârlılık
Faaliyet kârlılığı tarafında görece olumlu bir gelişme var. FAVÖK zararı geçen yılın aynı çeyreğindeki -64,2 milyon TL’den -33,6 milyon TL’ye gerilemiş; başka bir ifadeyle faaliyet zararı yaklaşık %47,7 oranında daralmış. Bu, gider kontrolü veya faaliyet maliyetlerinde iyileşme olabileceğine işaret ediyor. Ancak FAVÖK hâlâ negatif olduğu için bu iyileşme henüz sürdürülebilir bir faaliyet kârlılığına dönüşmüş değil.
Satış ve brüt kâr sıfır olduğu için brüt kâr marjı ve FAVÖK marjı anlamlı biçimde hesaplanamıyor. FAVÖK’ün negatif olması, şirketin görünür satış tabanı üzerinden operasyonel kâr üretemediğini gösteriyor. Bu nedenle -33,6 milyon TL’lik FAVÖK zararını tek başına olumlu yorumlamak doğru olmaz; zarar küçülmüş olsa da faaliyetlerin kendi kendini finanse ettiği bir eşik henüz aşılmamış.
Net kâr tarafında ise çok daha sert bir bozulma var. Şirket, geçen yılın aynı çeyreğinde 6,6 milyar TL net dönem kârı açıklarken bu dönem 1,1 milyar TL net zarar kaydetmiş. Bu, yalnızca kârın azalması değil, kârdan zarara geçiş anlamına geliyor. FAVÖK zararındaki iyileşmeye rağmen net sonucun bozulması, toplam kârlılığın faaliyet dışı kalemlere, finansal sonuçlara veya yatırım değerlemelerine yüksek ölçüde bağlı olduğunu düşündürüyor. Geçen yılki yüksek kârın niteliği ve bu yıl neden tersine döndüğü, yatırımcı açısından özellikle incelenmesi gereken konu.
Bilanço Sağlığı
Bilanço, yıl sonuna kıyasla küçülmüş durumda. Toplam varlıklar 20,1 milyar TL’den 18,7 milyar TL’ye gerileyerek %6,9 azalmış. Bu düşüşün ana kaynağı duran varlıklar: duran varlıklar 19,1 milyar TL’den 17,5 milyar TL’ye inmiş ve %8,3 gerilemiş. Holding şirketlerinde duran varlıkların önemli bölümü iştirak ve yatırım niteliğinde olabildiği için bu hareket, portföy değerlemeleri veya varlık satışlarıyla ilişkili olabilir; ancak mevcut veri bunun nedenini kesin olarak açıklamıyor.
Dönen varlıklar ise 986,8 milyon TL’den 1,2 milyar TL’ye yükselerek %20,4 artmış. Bu artış kısa vadeli likidite açısından olumlu görünse de toplam varlıklar içindeki payının hâlâ sınırlı olduğu anlaşılıyor. Özkaynaklar 14,9 milyar TL’den 13,8 milyar TL’ye gerilemiş; %7,5 oranındaki bu düşüş, dönem zararının ve/veya varlık değerlerindeki değişimlerin sermaye tabanına yansıdığını gösteriyor. Özkaynakların hâlâ toplam varlıkların büyük bölümünü finanse etmesi bilanço dayanıklılığı açısından olumlu; fakat özkaynakların azalıyor olması izlenmesi gereken bir trend.
Net borç pozisyonu da değişmiş. Şirket önceki yıl sonunda 28,4 milyon TL net nakit pozisyonundayken, bu dönemde 102,8 milyon TL net borca geçmiş. Tutar mutlak olarak yüksek değil; ancak net nakitten net borca dönüş, finansal esnekliğin bir miktar zayıfladığını gösteriyor. FAVÖK negatif olduğu için net borç/FAVÖK oranı sağlıklı biçimde yorumlanamaz; zira negatif FAVÖK, borcun faaliyet kârıyla çevrilme kapasitesinin henüz oluşmadığı anlamına gelir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu dönem 386,9 milyon TL gelir yaratmış; geçen yılın aynı dönemindeki 172,0 milyon TL’ye göre %125 artmış. Bu artış, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının muhasebesel olarak önemli bir sonuç ürettiğini gösteriyor.
Ancak net parasal pozisyon gelirini doğrudan nakit yaratımı veya operasyonel başarı olarak değerlendirmemek gerekir. TAS 29 kapsamında bu kalem, enflasyonun parasal varlık ve borçlar üzerindeki etkisini muhasebesel olarak yansıtır. Şirketin 386,9 milyon TL net parasal pozisyon geliri elde etmesine rağmen toplamda 1,1 milyar TL zarar açıklaması, bu gelirin diğer zararları telafi etmeye yetmediğini gösteriyor. Geçen yılki 6,6 milyar TL kârla karşılaştırıldığında, enflasyon muhasebesinden gelen katkı önemli olsa da dönem sonucunun ana belirleyicisi değil.
Yatırımcı için Ne Anlama Geliyor?
BINHO finansallarının ana mesajı iki yönlü. Bir tarafta FAVÖK zararının 64,2 milyon TL’den 33,6 milyon TL’ye gerilemesi ve dönen varlıkların %20,4 artması, kısa vadede bazı iyileşme işaretleri sunuyor. Özkaynakların toplam varlıklar içindeki ağırlığı da şirketin bilançosunun hâlâ büyük ölçüde özkaynakla finanse edildiğini gösteriyor.
Diğer tarafta ise satış ve brüt kârın 0,0 bin TL seviyesinde kalması, operasyonel gelir üretiminin görünür olmadığını ortaya koyuyor. Net kârdan zarara geçiş, duran varlıkların %8,3 azalması, özkaynakların %7,5 gerilemesi ve net nakitten net borca dönüş, risk tarafını güçlendiriyor. Yatırımcıların özellikle şu başlıkları takip etmesi gerekiyor:
- İştirak ve yatırım portföylerinden gelirlerin hangi kalemlerde oluştuğu,
- Duran varlık düşüşünün değerleme kaynaklı mı, satış kaynaklı mı olduğu,
- FAVÖK zararının sonraki çeyreklerde kalıcı biçimde kapanıp kapanmadığı,
- Net borcun artmaya devam edip etmediği,
- TAS 29 kaynaklı parasal kazancın operasyonel sonuçların önüne geçip geçmediği.
Bu çeyrekte şirketin değerleme hikâyesi, faaliyet performansından daha baskın görünüyor. Sürdürülebilir bir yatırım tezi için yalnızca bilanço büyüklüğüne değil, tekrarlanabilir gelir üretimine ve pozitif FAVÖK’e dönüşe ihtiyaç var. Yatırım tavsiyesi değildir.