
Açılış
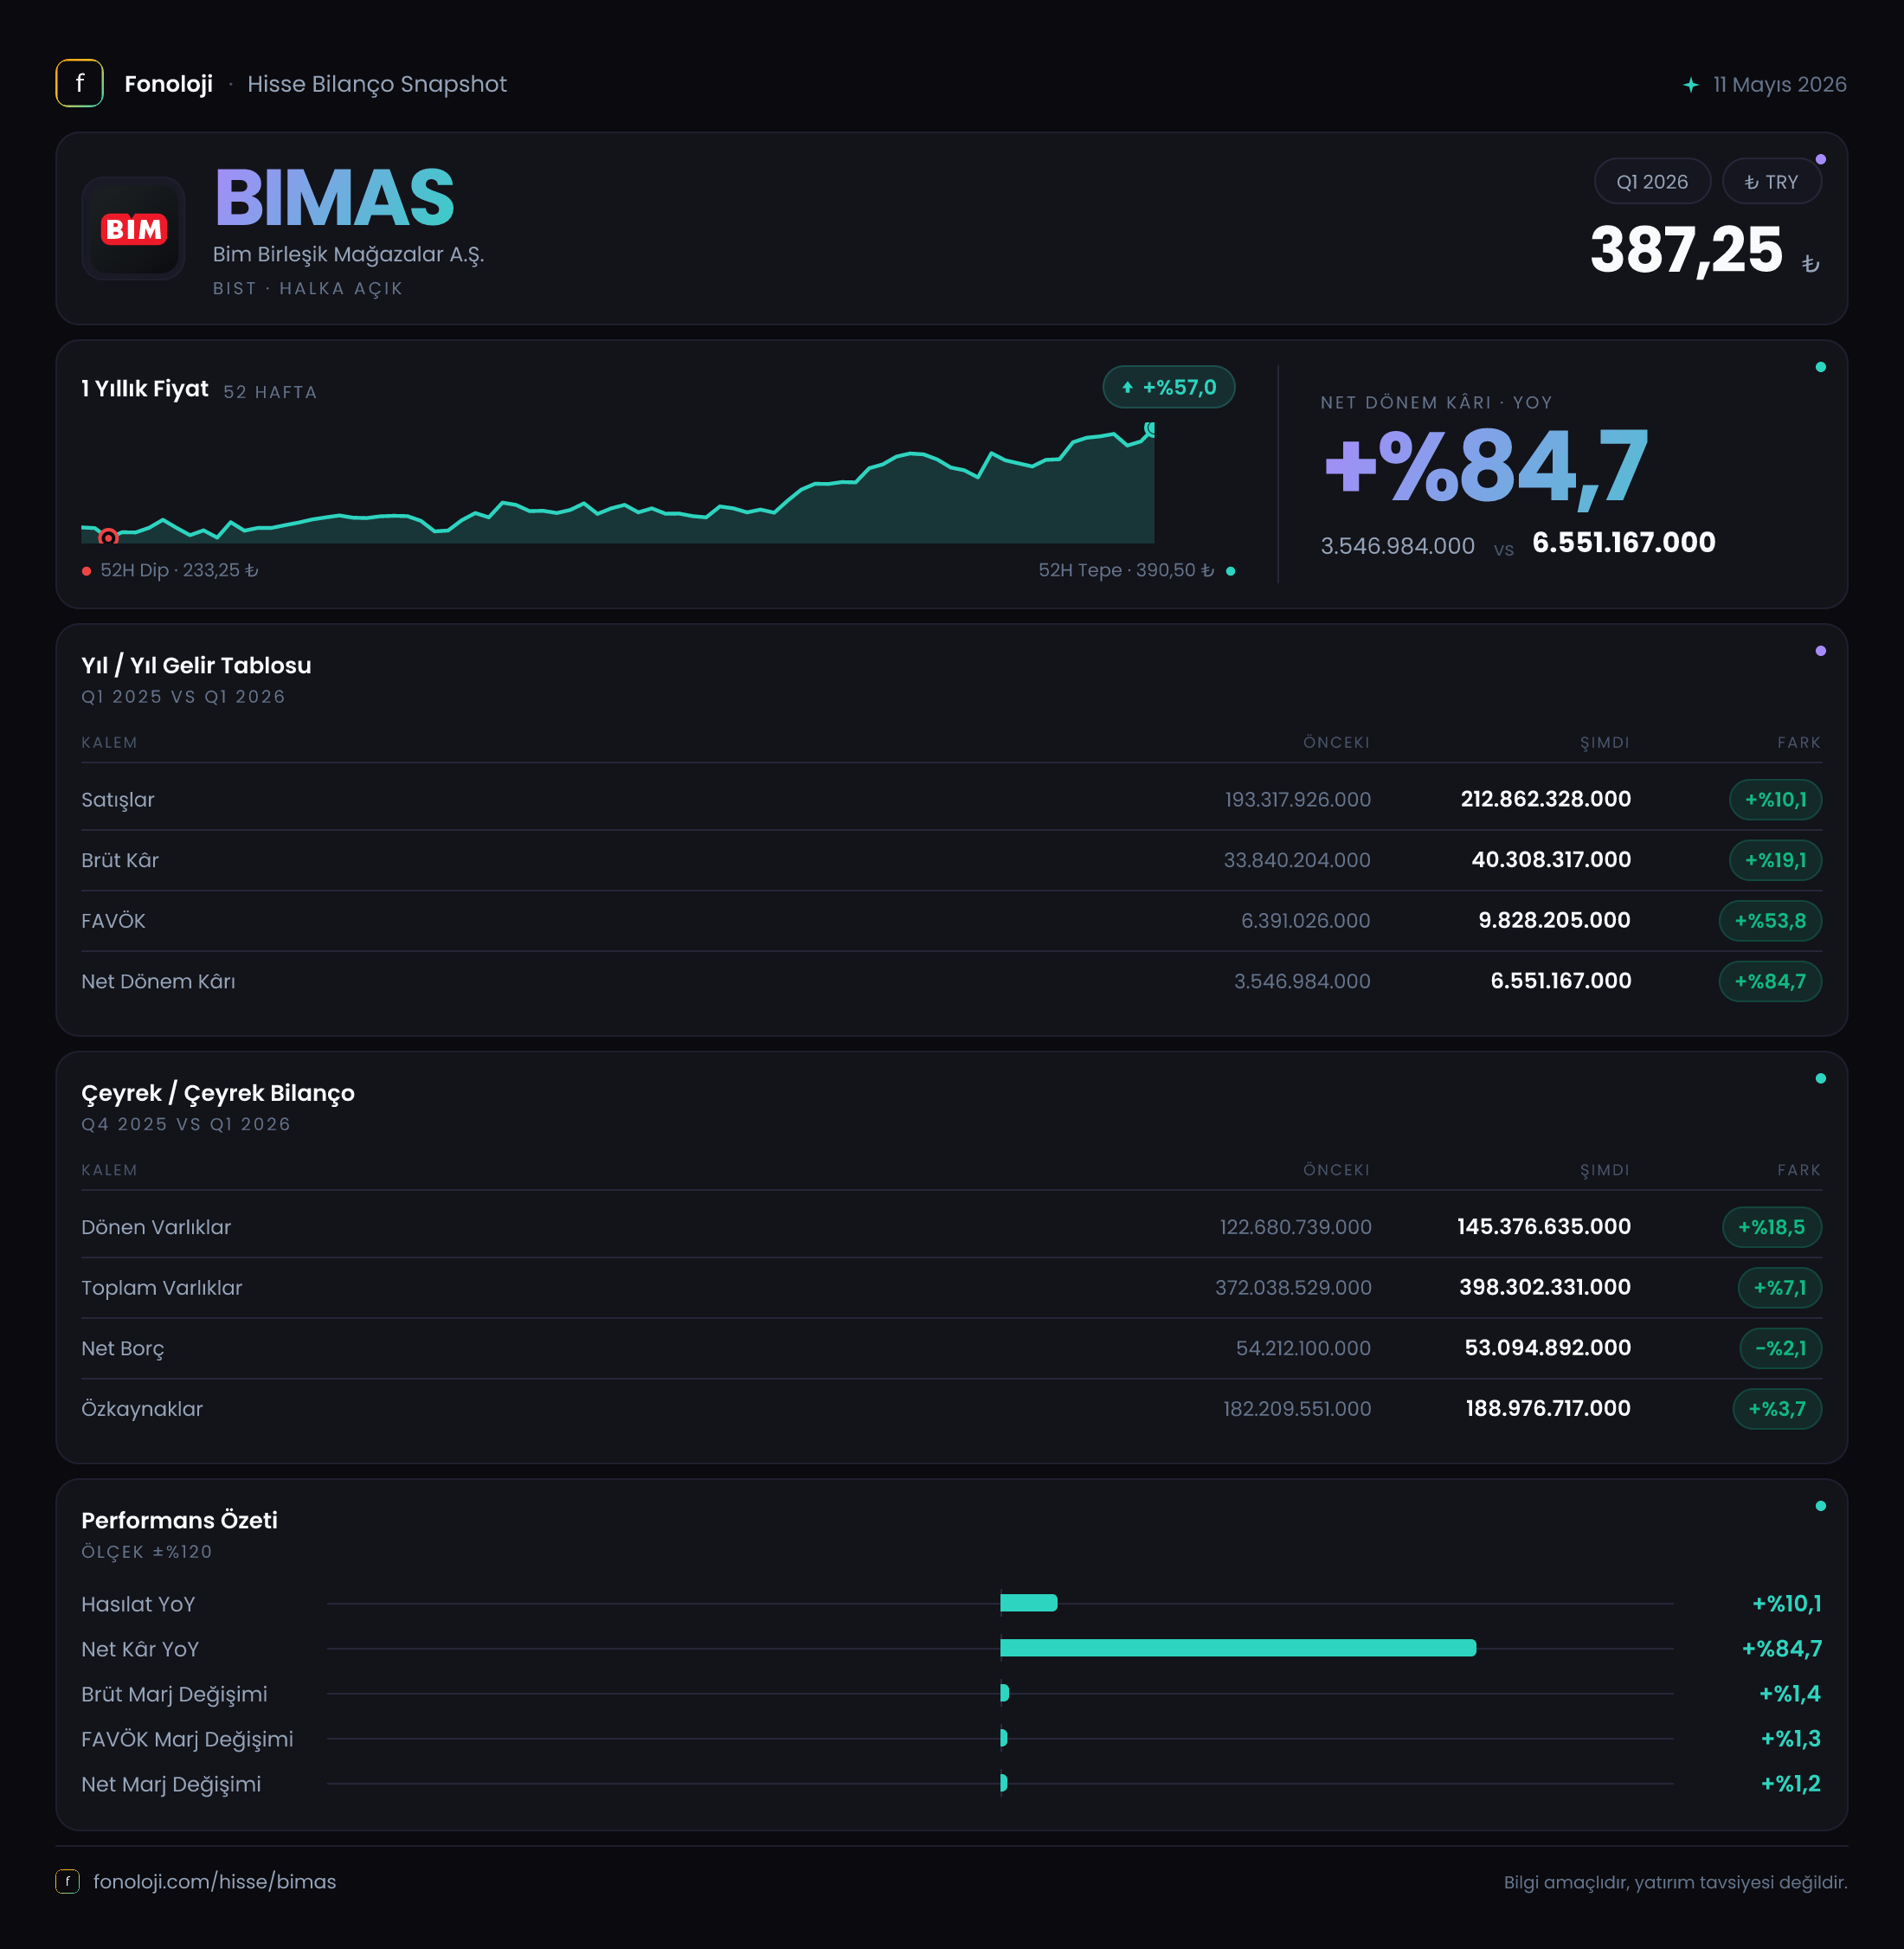
BİM, düşük fiyat odaklı organize perakende modelinin en güçlü oyuncularından biri olarak, yüksek enflasyon ortamında tüketicinin temel ihtiyaç harcamalarındaki dayanıklılıktan yararlanıyor. 2026/3AB sonuçlarının ana mesajı, satış büyümesinin sınırlı kalmasına rağmen operasyonel kârlılığın belirgin biçimde güçlenmesi. Şirketin satışları yıllık bazda %10,1 artarken FAVÖK %46,3, net dönem kârı ise %82,5 yükseldi. Bu tablo, BİM’in yalnızca ciro büyüten değil, aynı zamanda maliyetlerini ve ürün karmasını daha iyi yöneten bir çeyrek geçirdiğini gösteriyor; ancak satış artışının enflasyonun altında kalması, büyümenin reel niteliği açısından dikkat gerektiriyor.
Satış Hikayesi
BİM’in satışları, geçen yılın aynı çeyreğindeki 193,3 milyar TL seviyesinden 212,9 milyar TL’ye yükseldi. Nominal olarak yaklaşık 19,6 milyar TL ilave satış yaratılması olumlu görünse de, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış reel anlamda güçlü bir büyümeye işaret etmiyor. Başka bir ifadeyle, şirketin satışları fiyat artışlarının etkisini yansıtıyor; fakat mevcut veri seti, mağaza trafiği veya satılan ürün miktarındaki değişimin ne olduğunu göstermiyor.
Bu nedenle satış performansını iki ayrı katmanda okumak gerekiyor:
- Nominal büyüme devam ediyor: BİM, bir yıl öncesine göre daha yüksek ciro üretiyor ve tüketicinin temel gıda ile hızlı tüketim ürünlerine yönelik talebini koruyor.
- Reel büyüme belirsiz: Satış artışı enflasyonun altında kaldığı için, toplam ürün hacminin gerilemiş olma ihtimali bulunuyor. Bunun gerçekleşip gerçekleşmediğini değerlendirmek için mağaza sayısı, aynı mağaza satışları, müşteri trafiği ve sepet büyüklüğü gibi göstergeler gerekli.
Çeyreklik trend açısından ise elimizde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla 2025/12 veya önceki çeyreklerle kıyaslama yaparak ivmenin hızlandığını ya da yavaşladığını söylemek mümkün değil. Bu nokta önemli; çünkü perakendede yılın ilk çeyreği mevsimsellikten, kampanya dönemlerinden ve tüketici davranışındaki değişimlerden etkilenebilir. Satış büyümesinin sürdürülebilirliği için önümüzdeki çeyreklerde nominal cironun yanı sıra reel hacim göstergelerini izlemek gerekiyor.
Kârlılık
BİM’in çeyrekteki en güçlü tarafı kârlılık performansı. Brüt kâr, 33,8 milyar TL’den 40,3 milyar TL’ye çıkarak %19,1 yükseldi. Bu artış satış büyümesinin yaklaşık iki katına denk geliyor. Buna bağlı olarak brüt kâr marjı, geçen yılki yaklaşık %17,5 seviyesinden %18,9’a çıktı. Yaklaşık 1,4 puanlık bu iyileşme; ürün karması, tedarik koşulları, fiyatlama disiplini veya maliyet artışlarının satış fiyatlarına daha iyi yansıtılması gibi unsurların olumlu etkisine işaret ediyor.
FAVÖK tarafında iyileşme daha belirgin. FAVÖK 6,9 milyar TL’den 10,1 milyar TL’ye yükselirken FAVÖK marjı yaklaşık %3,6’dan %4,7’ye çıktı. Marjdaki yaklaşık 1,1 puanlık artış, brüt kârdaki iyileşmenin mağaza ve genel yönetim giderleri sonrasında da korunduğunu gösteriyor. Perakende sektöründe düşük marjlarla yüksek hacim yaratıldığı için, marjdaki küçük değişimler dahi toplam kârlılık üzerinde önemli sonuç doğurabiliyor.
Net dönem kârı da 3,5 milyar TL’den 6,5 milyar TL’ye çıkarak %82,5 arttı. Net kâr marjı böylece yaklaşık %1,8’den %3,1’e yükseldi. Net kârın FAVÖK’ten daha hızlı artması, operasyonel toparlanmanın yanı sıra finansman giderleri, vergi ve diğer gelir-gider kalemlerinin de sonucu etkilediğini düşündürüyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için net kâr artışının ne kadarının doğrudan operasyonlardan, ne kadarının operasyon dışı etkilerden kaynaklandığını kesin biçimde ayrıştırmak mümkün değil.
Burada olumlu olan nokta, kârlılık iyileşmesinin yalnızca net kâr seviyesinde kalmaması; brüt kâr ve FAVÖK marjlarına da yansıması. Bu, sonuçların daha sağlıklı bir operasyonel zemine dayandığını gösteriyor. Yine de gelecek çeyreklerde %4,7 seviyesindeki FAVÖK marjının korunup korunamayacağı temel takip başlıklarından biri olacak.
Bilanço Sağlığı
BİM’in toplam varlıkları, önceki yıl sonundaki 372,0 milyar TL’den 398,3 milyar TL’ye yükselerek %7,1 arttı. Artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 122,7 milyar TL’den 145,4 milyar TL’ye çıkarak %18,5 büyüdü. Bu yükseliş, stoklar, ticari alacaklar veya nakit benzeri kalemlerde artış yaşandığını gösterebilir; ancak alt kırılımlar verilmediği için hangi kalemin belirleyici olduğunu söylemek mümkün değil.
Duran varlıkların yalnızca %1,4 artarak 249,4 milyar TL’den 252,9 milyar TL’ye yükselmesi, bilanço büyümesinin ağırlıklı olarak kısa vadeli işletme sermayesi tarafında gerçekleştiğini gösteriyor. Perakende şirketleri açısından stok yönetimi burada kritik. Dönen varlıkların satışlardan daha hızlı büyümesi, işletme sermayesi ihtiyacını artırabilir; bunun olumlu mu yoksa verimsiz stok birikimi mi olduğunu anlamak için stok devir hızı ve nakit akışı verileri izlenmeli.
Net borç 54,2 milyar TL’den 53,1 milyar TL’ye gerileyerek %2,1 azaldı. Bu sınırlı düşüş, kârlılık artışına rağmen borçlulukta belirgin bir bozulma yaşanmadığını gösteriyor. Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü yıllıklandırılırsa yaklaşık 1,3 seviyesine gelir; ancak dönemsel ve mevsimsel etkiler nedeniyle bu hesaplama ihtiyatla kullanılmalı. Yıllık FAVÖK kapasitesi değişmeden kabul edildiğinde net borç/FAVÖK yaklaşık 5,3 seviyesine işaret eder. Bu fark, tek çeyrek verisiyle kaldıraç yorumunun ne kadar yanıltıcı olabileceğini gösteriyor.
Özkaynaklar 182,2 milyar TL’den 189,0 milyar TL’ye yükselerek %3,7 arttı. Özkaynak artışı varlık büyümesinin gerisinde kalsa da şirketin sermaye tabanı güçlenmeye devam ediyor. Toplam varlıkların yaklaşık yarısının özkaynaklarla finanse edilmesi, bilanço açısından önemli bir destek sağlıyor.
Net Parasal Pozisyon (TAS 29)
BİM’in net parasal pozisyon geliri 10,8 milyar TL’den 10,1 milyar TL’ye geriledi; düşüş %6,0 oldu. Enflasyon muhasebesi uygulanan Türkiye finansallarında bu kalem, şirketin parasal varlık ve parasal yükümlülük yapısının yüksek enflasyon ortamındaki etkisini yansıtıyor.
Net parasal pozisyonun hâlâ 10,1 milyar TL gibi yüksek bir katkı sağlaması, net kâr üzerinde önemli bir destek bulunduğunu gösteriyor. Buna karşın bu katkının geçen yıla göre azalması, net kâr artışının temel kaynağının parasal pozisyon değil, operasyonel performans olduğunu güçlendiriyor. Brüt kâr ve FAVÖK marjlarındaki iyileşme de bu yorumu destekliyor.
Ancak TAS 29 kapsamındaki parasal kazanç, şirketin mağaza operasyonlarından yaratılan nakit kârla aynı şey değil. Bu nedenle yatırımcıların net kârı değerlendirirken FAVÖK, faaliyet nakit akışı ve net parasal pozisyonu ayrı ayrı takip etmesi gerekiyor. Enflasyonun ve faizlerin seyri değiştikçe bu kalemin net kâra katkısı da önemli ölçüde farklılaşabilir.
Yatırımcı için Ne Anlama Geliyor?
BİM’in 2026/3AB sonuçları, satış büyümesinin reel açıdan sınırlı kaldığı fakat operasyonel kârlılığın belirgin biçimde iyileştiği bir tablo sunuyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr ve FAVÖK marjlarındaki artış, maliyet ve fiyatlama yönetiminin güçlendiğini gösteriyor.
- Net borcun gerilemesi, yüksek enflasyon ortamında bilanço disiplininin korunduğuna işaret ediyor.
- Net parasal pozisyon katkısı azalsa bile net kâr büyümesinin sürmesi, operasyonel iyileşmenin önemini artırıyor.
Buna karşılık temel risk, satışların %10,1 artışla enflasyonun gerisinde kalması. Reel hacim ve müşteri trafiği zayıflıyorsa, marj iyileşmesi uzun vadede tek başına yeterli olmayabilir. Ayrıca dönen varlıkların %18,5 artması, stok ve işletme sermayesi kalemlerinin yakından izlenmesini gerektiriyor. Önümüzdeki dönemde kritik soru, BİM’in %4,7 seviyesine ulaşan FAVÖK marjını korurken satış hacmini de reel olarak büyütüp büyütemeyeceği olacak.
Yatırım tavsiyesi değildir.