
Açılış
BİM, düşük fiyat stratejisi ve yüksek mağaza erişimiyle Türkiye’nin en büyük organize gıda perakendecilerinden biri. Şirketin 2025/9A finansalları, satış tarafında zayıf nominal büyümeye karşın operasyonel kârlılıkta belirgin bir toparlanma gösteriyor. Ancak bu iyileşme, enflasyon muhasebesi etkileri ve net parasal pozisyonun önceki yıla göre gerilemesi nedeniyle net kâra aynı ölçüde yansımamış. Kısacası BİM’in mağaza operasyonu güçlenmiş; fakat finansal tablonun alt satırında faaliyet dışı ve muhasebesel etkiler baskı yaratmış görünüyor.
Satış Hikayesi
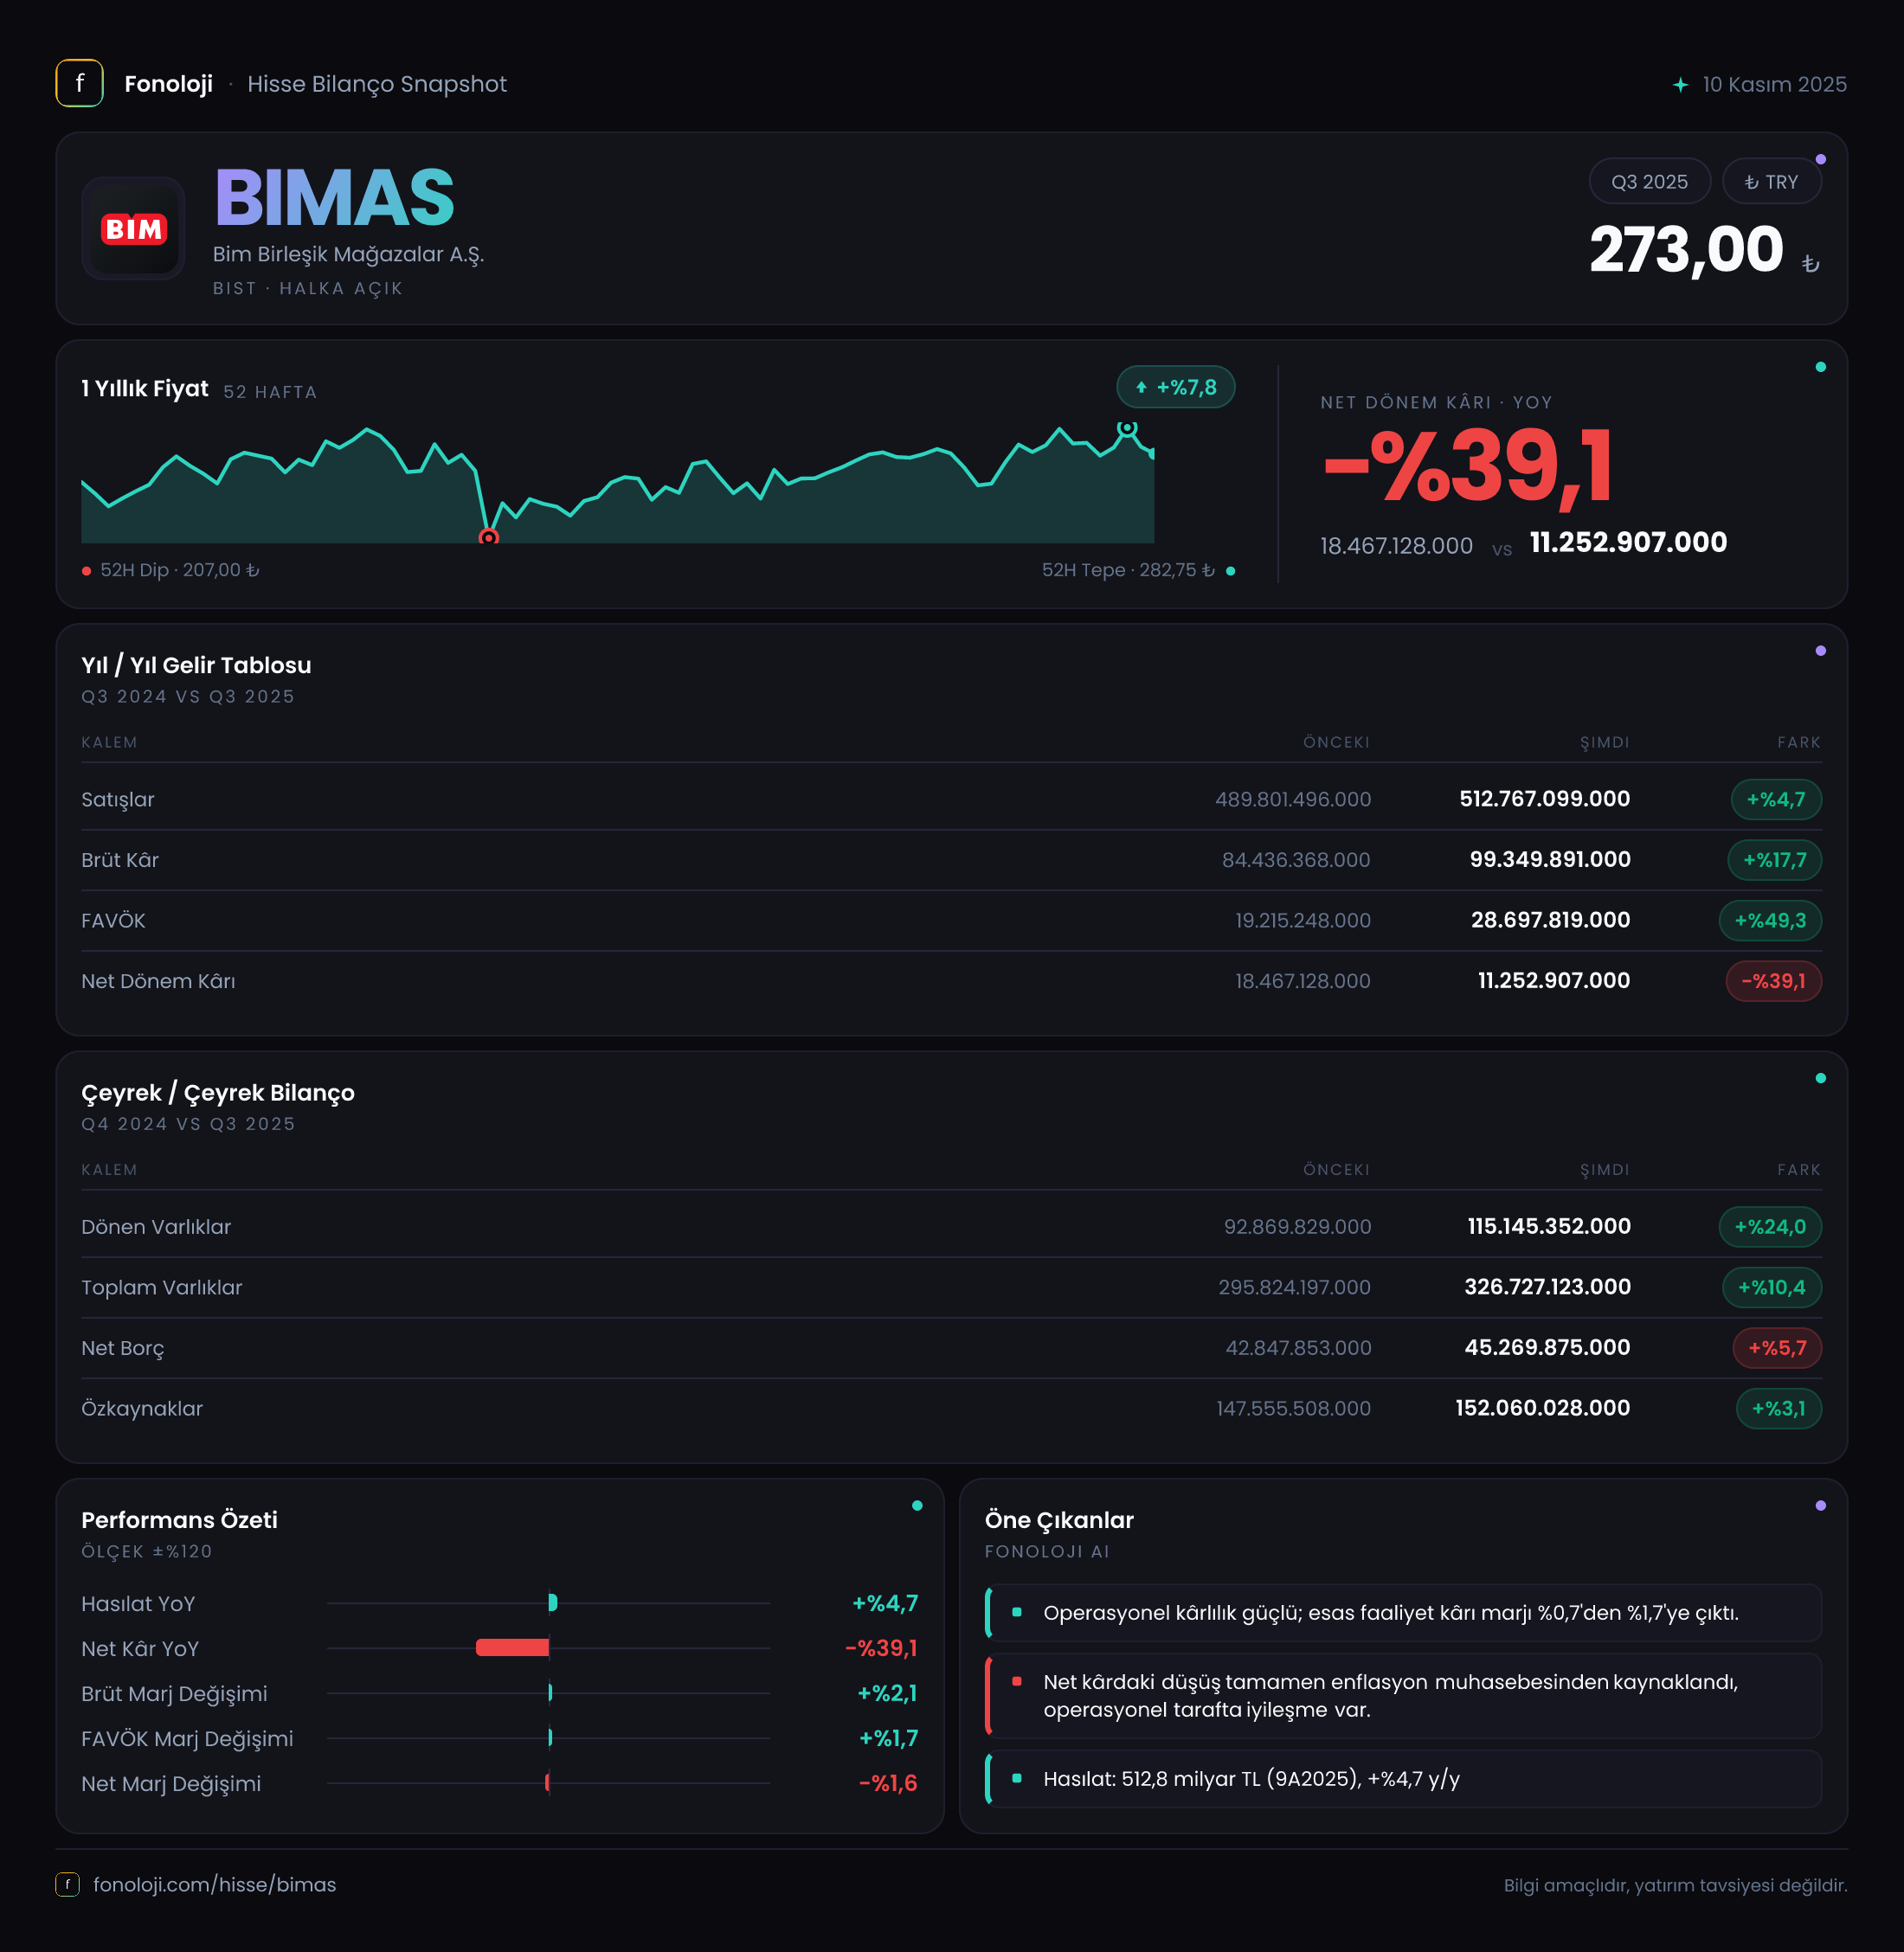
BİM’in 2025/9A satışları %4,7 artarak 512,8 milyar TL’ye ulaştı. Geçen yılın aynı döneminde satışlar 489,8 milyar TL seviyesindeydi. İlk bakışta satışların artmış olması olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme şirketin reel olarak küçüldüğüne işaret ediyor. Başka bir ifadeyle BİM, fiyat artışlarını ve enflasyonu satışlarına tam olarak yansıtamamış olabilir ya da tüketicilerin daha düşük fiyatlı ürünlere yönelmesi sepet büyüklüğünü sınırlamış olabilir.
Bu durum, indirim marketi modelinin iki yönlü etkisini gösteriyor. Yüksek enflasyon dönemlerinde tüketiciler daha uygun fiyatlı kanallara yöneldiği için BİM müşteri trafiği açısından avantaj sağlayabilir. Buna karşılık, aynı tüketici daha düşük fiyatlı ürünleri tercih eder, alışveriş sepetini küçültür veya kampanyalı ürünlere yönelirse ciro büyümesi baskı altında kalabilir. %4,7’lik satış artışı, şirketin nominal olarak büyüdüğünü; ancak enflasyonun gerisinde kaldığını gösteriyor.
Çeyreklik bazda paylaşılan veri yalnızca 2025/9 çeyreğinde 179,7 milyar TL satış ve 5,3 milyar TL net kâr olduğunu gösteriyor. Önceki çeyrek veya geçen yılın aynı çeyreği için karşılaştırılabilir veri bulunmadığından, satış ivmesinin hızlanıp hızlanmadığı konusunda kesin bir hükme varmak mümkün değil. Çeyreklik trendi değerlendirmek için sonraki dönem verilerini beklemek gerekiyor.
Kârlılık
BİM’in kârlılık tablosu satışlardan çok daha güçlü bir hikâye anlatıyor. Brüt kâr %17,7 artarak 99,3 milyar TL’ye yükseldi. Böylece brüt kâr marjı geçen yılki yaklaşık %17,2 seviyesinden %19,4’e çıktı. Yaklaşık 2,1 puanlık marj artışı, şirketin ürün karması, tedarik koşulları, fiyatlama disiplini veya maliyet yönetimi tarafında satış büyümesinden daha iyi bir performans sergilediğini gösteriyor.
Daha dikkat çekici gelişme FAVÖK tarafında yaşandı. FAVÖK %50,3 artışla 29,4 milyar TL’ye yükseldi. FAVÖK marjı da %4,0’tan %5,7’ye çıktı. Yaklaşık 1,7 puanlık iyileşme, BİM’in mağaza ve operasyonel giderlerini satışlara kıyasla daha kontrollü yönettiğini ortaya koyuyor. Satışların reel olarak gerilediği bir ortamda faaliyet kârının bu denli artması, şirketin ölçek avantajının ve maliyet disiplininin etkili olduğunu düşündürüyor.
Bununla birlikte operasyonel kârlılıktaki iyileşme net kâra taşınmadı. Net dönem kârı %39,1 gerileyerek 11,3 milyar TL’ye düştü. Net kâr marjı geçen yılki yaklaşık %3,8’den %2,2’ye indi. Bu tablo, brüt kâr ve FAVÖK artışının şirketin nihai kârını belirleyen tüm kalemleri telafi etmeye yetmediğini gösteriyor.
Verilen finansallarda net kârdaki gerilemenin ayrıntılı dağılımı bulunmuyor. Bu nedenle finansman giderleri, vergi etkisi veya diğer parasal kalemler için kesin bir neden atfetmek doğru olmaz. Ancak net parasal pozisyondaki belirgin düşüş, net kâr ile operasyonel kâr arasındaki ayrışmanın önemli açıklamalarından biri olarak öne çıkıyor.
Bilanço Sağlığı
BİM’in toplam varlıkları önceki yıl sonuna göre %10,4 artarak 326,7 milyar TL’ye çıktı. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar %24 artışla 115,1 milyar TL’ye yükseldi. Duran varlıklardaki artış ise %4,3 ile 211,6 milyar TL seviyesinde kaldı. Dönen varlıkların daha hızlı büyümesi, bilanço büyümesinin işletme sermayesi ve kısa vadeli varlıklar tarafında yoğunlaştığını gösteriyor. Ancak stok, ticari alacak veya nakit kırılımı paylaşılmadığı için bu artışın hangi kalemden kaynaklandığı konusunda ileri yorum yapmak mümkün değil.
Net borç %5,7 artarak 45,3 milyar TL’ye çıktı. Borç artmış olsa da toplam varlıklardaki büyümenin gerisinde kaldı. Özkaynaklar ise %3,1 artışla 152,1 milyar TL’ye yükseldi. Buna karşın özkaynakların toplam varlıklara oranı yaklaşık %49,9’dan %46,6’ya geriledi. Bu, bilançonun hâlâ önemli bir özkaynak tamponuna sahip olduğunu; ancak varlık büyümesinin özkaynak büyümesinden daha hızlı gerçekleştiğini gösteriyor.
Net borcun 2025/9A FAVÖK’üne oranı yaklaşık 1,5 kat seviyesinde. Önceki dönem net borç ve aynı FAVÖK baz alındığında bu oran yaklaşık 2,2 kat civarındaydı. Dolayısıyla borç nominal olarak artmasına rağmen operasyonel kârlılıktaki güçlü yükseliş sayesinde borçluluk kapasitesi iyileşmiş görünüyor. Yine de bu hesaplamanın dokuz aylık FAVÖK üzerinden yapıldığı unutulmamalı; tam yıl FAVÖK’ü ve nakit akışı, borçluluk değerlendirmesini daha sağlıklı hale getirecektir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, yüksek parasal varlık ve borç taşıyan şirketlerin net kârını önemli ölçüde etkileyebiliyor. BİM’in net parasal pozisyonu 22,7 milyar TL’den 15,9 milyar TL’ye geriledi; düşüş %30,1 oldu.
Pozitif net parasal pozisyon, enflasyon muhasebesi kapsamında şirketin parasal pozisyonundan kaynaklanan kâr etkisini ifade ediyor. Bu kalemin azalması, önceki döneme göre net kârı destekleyen enflasyon muhasebesi katkısının zayıfladığını gösterir. Ancak bu kalem doğrudan operasyonel nakit yaratımını ifade etmez; dolayısıyla FAVÖK’teki artış ile net parasal pozisyondaki düşüşü aynı ekonomik gösterge gibi değerlendirmemek gerekir.
BİM örneğinde faaliyet performansı güçlenirken net parasal pozisyonun gerilemesi, net kârın neden operasyonel kârlılıktan ayrıştığını anlamak açısından kritik. Önümüzdeki dönemlerde yatırımcıların yalnızca net kâra değil, FAVÖK, faaliyet nakit akışı ve enflasyon muhasebesi etkilerinin birlikte nasıl değiştiğine bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
BİM’in 2025/9A sonuçları, zayıf reel satış büyümesine rağmen güçlü operasyonel marj toparlanması sunuyor. En önemli olumlu unsur, FAVÖK marjının %4,0’tan %5,7’ye yükselmesi. Bu, şirketin maliyet ve gider yönetiminde başarılı olduğunu gösteriyor. Net borç/FAVÖK oranının yaklaşık 1,5 kata gerilemesi de bilanço açısından destekleyici.
Buna karşılık üç temel risk öne çıkıyor:
- Satış büyümesinin enflasyonun altında kalması, reel hacim veya sepet büyüklüğü açısından baskıya işaret ediyor.
- Net kâr marjının %2,2’ye gerilemesi, operasyonel kârlılığın alt satıra tam olarak ulaşmadığını gösteriyor.
- Dönen varlıkların hızlı büyümesine rağmen stok, nakit ve işletme sermayesi detayları bulunmadığından bilanço kalitesini daha yakından izlemek gerekiyor.
Yatırımcı açısından temel soru, BİM’in %5,7’lik FAVÖK marjını koruyup koruyamayacağı ve satış büyümesini enflasyonun üzerine taşıyıp taşıyamayacağıdır. Şirket bunu başarırsa operasyonel kâr artışı net kâra daha güçlü yansıyabilir. Aksi durumda, yüksek marj artışına rağmen zayıf satış büyümesi ve TAS 29 etkileri net kâr üzerinde baskı yaratmaya devam edebilir. Yatırım tavsiyesi değildir.