
Açılış
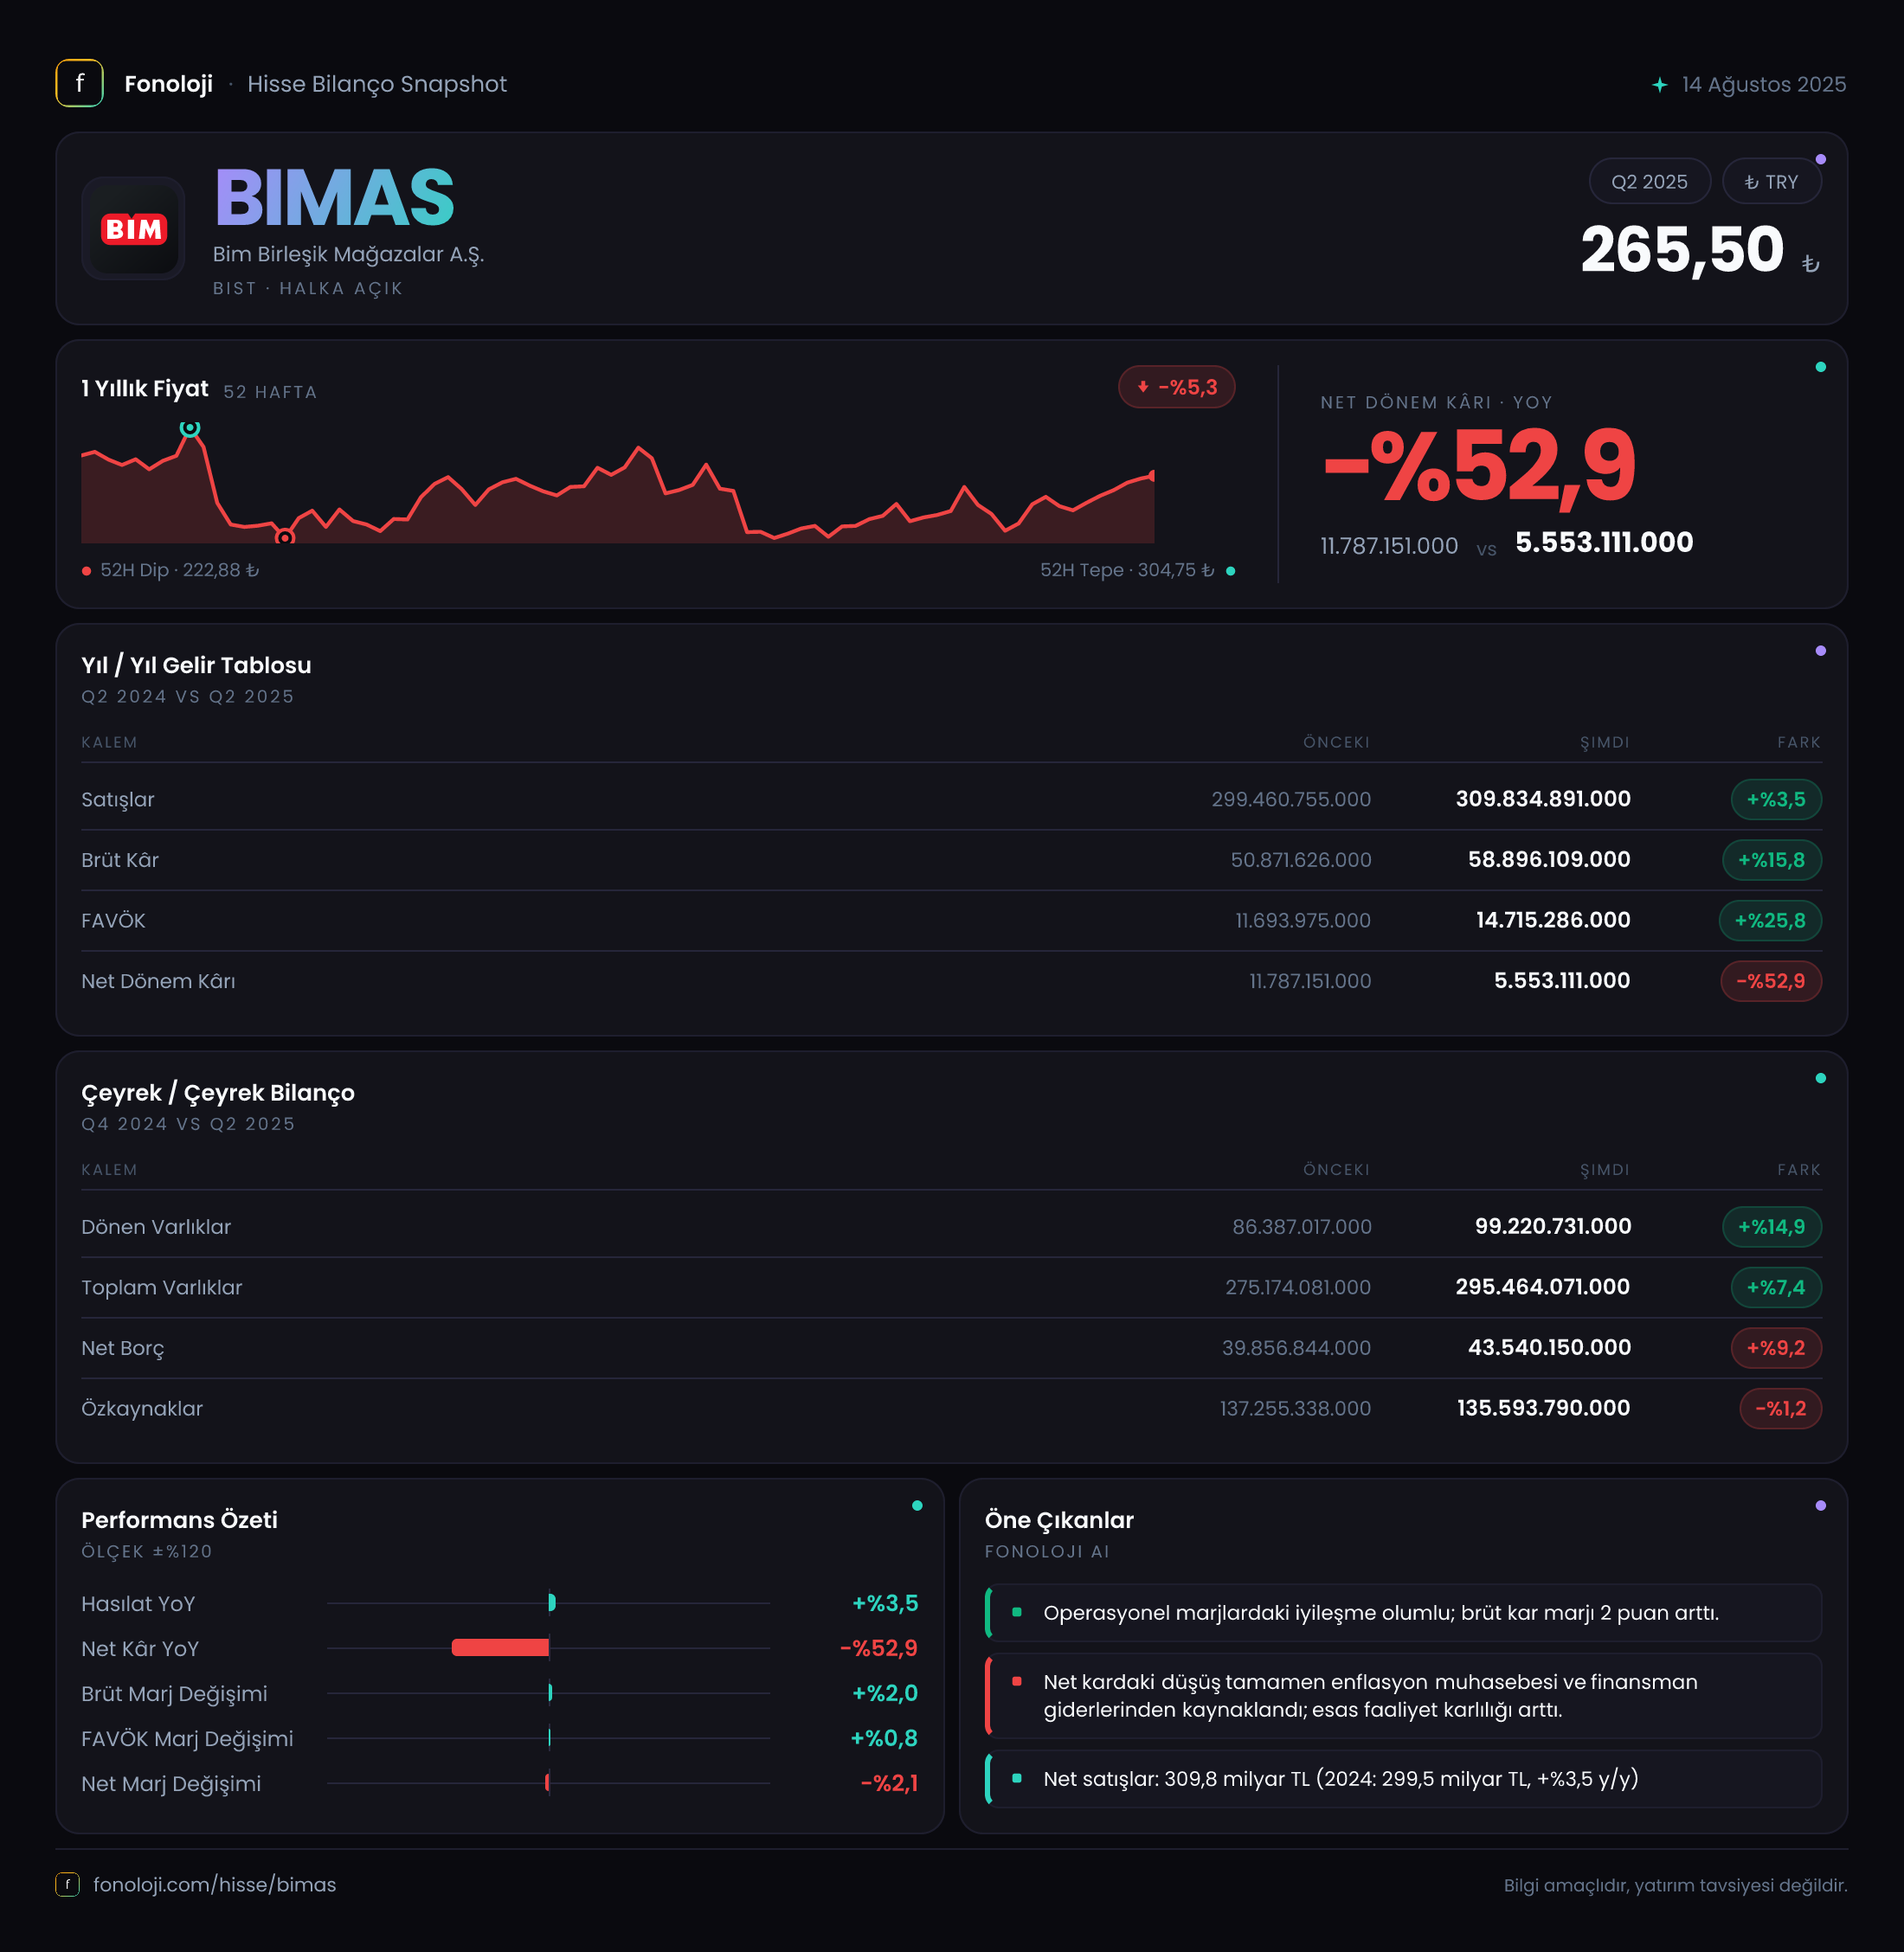
BİM, yüksek mağaza frekansı ve düşük fiyat odaklı iş modeliyle tüketicinin temel ihtiyaç harcamalarındaki en güçlü oyunculardan biri. 2025/6AB sonuçları, satış büyümesinin zayıf kaldığı ancak operasyonel kârlılığın belirgin biçimde iyileştiği bir tablo ortaya koyuyor. Şirketin satışları nominal olarak yalnızca %3,5 artarken, brüt kâr %15,8, FAVÖK ise %31,2 yükselmiş durumda. Buna karşın net parasal pozisyondaki gerileme ve net finansal/diğer etkiler sonucunda net dönem kârı %52,8 düşerek 5,6 milyar TL’ye indi. Yani bu dönemin ana hikâyesi, “satıştan çok marj” olurken, kârın alt satıra taşınmasında ciddi bir zayıflık görülüyor.
Satış Hikayesi
BİM’in ilk 6 aydaki satışları, geçen yılın aynı dönemindeki 299,5 milyar TL’den 309,8 milyar TL’ye yükseldi. Yüzde 3,5’lik artış nominal olarak pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu oran, satışların reel olarak büyümekten uzak kaldığına işaret ediyor. Başka bir ifadeyle şirket daha fazla ciro üretmiş olsa da bu artışın önemli bölümü fiyat seviyesindeki yükselişten kaynaklanmış olabilir; gerçek hacim ve müşteri trafiği açısından veri daha temkinli okunmalı.
Çeyreklik görünüm de büyüme ivmesinin sınırlı olduğunu teyit ediyor. 2025/3 döneminde 156,6 milyar TL olan satışlar, 2025/6 döneminde 153,2 milyar TL’ye gerilemiş durumda. Bu, çeyreklik bazda yaklaşık %2,2 düşüş anlamına geliyor. İlk çeyrek ile ikinci çeyrek arasındaki fark mevsimsellik, takvim etkisi veya tüketici harcamalarındaki dalgalanmalardan etkilenebilir; ancak mevcut veri, yılın ikinci çeyreğinde satış momentumunun güçlenmediğini gösteriyor.
Bu noktada BİM’in iş modelinin önemli bir avantajı var: Ekonomik baskı dönemlerinde tüketicilerin daha düşük fiyatlı kanallara yönelmesi, şirketin pazar payını ve mağaza trafiğini destekleyebilir. Ancak ciro artışının enflasyonun belirgin biçimde altında kalması, bu avantajın henüz güçlü bir reel büyümeye dönüşmediğini düşündürüyor. Önümüzdeki dönemlerde yatırımcı açısından kritik gösterge, yalnızca satış artışı değil; satışların enflasyondan arındırıldığında hacim ve müşteri sayısıyla desteklenip desteklenmediği olacak.
Kârlılık
Kârlılık tarafında tablo satışlardan çok daha güçlü. Brüt kâr, geçen yılın aynı dönemindeki 50,9 milyar TL’den 58,9 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %17,0’den %19,0’a çıktı. Yaklaşık 2 puanlık bu iyileşme, şirketin ürün karması, tedarik koşulları, fiyatlama ve stok yönetimi gibi alanlarda satışlara kıyasla daha iyi bir performans gösterdiğini ortaya koyuyor. Bununla birlikte veride marj artışının hangi kalemlerden kaynaklandığı ayrıştırılmadığı için tek bir nedene bağlamak doğru olmaz.
FAVÖK tarafındaki gelişim daha dikkat çekici. FAVÖK 11,5 milyar TL’den 15,0 milyar TL’ye yükselirken FAVÖK marjı %3,8’den %4,8’e çıktı. Yaklaşık 1 puanlık marj artışı, faaliyet giderlerinin satışlara oranla daha kontrollü yönetildiğini veya brüt kârdaki iyileşmenin operasyonel giderlere rağmen korunabildiğini gösteriyor. Perakende sektöründe düşük marjlarla çalışan şirketler için bu ölçekteki marj değişimi, mutlak kâr artışından daha önemli olabilir; çünkü küçük marj iyileşmeleri yüksek satış hacmi üzerinden ciddi FAVÖK artışı yaratır.
Ancak faaliyet kârlılığı net kâra aynı ölçüde yansımamış. Net kâr marjı geçen yılın ilk 6 ayında yaklaşık %3,9 iken bu dönemde %1,8’e geriledi. Net dönem kârı 11,8 milyar TL’den 5,6 milyar TL’ye düştü. Çeyreklik bazda da net kâr 2,9 milyar TL’den 2,7 milyar TL’ye inerek yaklaşık %6,9 geriledi. Dolayısıyla BİM’in temel faaliyet performansı iyileşirken, faaliyet dışı kalemler ve enflasyon muhasebesi etkileri bu kazanımı aşağı çekmiş görünüyor.
Bilanço Sağlığı
Bilanço, büyüyen fakat finansman ihtiyacı da artan bir şirket görünümü veriyor. Toplam varlıklar önceki yıl sonundaki 275,2 milyar TL’den 295,5 milyar TL’ye çıkarak %7,4 arttı. Bu artışın önemli bölümü dönen varlıklardan geliyor: Dönen varlıklar 86,4 milyar TL’den 99,2 milyar TL’ye yükselirken artış %14,9 oldu. Duran varlıklardaki artış ise %3,9 ile daha sınırlı kaldı.
Net borç 39,9 milyar TL’den 43,5 milyar TL’ye çıkarak %9,2 yükseldi. İlk 6 aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 2,9x seviyesinde. FAVÖK’ün yıllıklandırılması halinde bu oran kabaca 1,5x civarına gerileyebilir; ancak bu yaklaşım mevsimsellik ve yılın geri kalanındaki kârlılık dikkate alınmadan yapılmış basit bir hesaplamadır. Dolayısıyla borçluluk şu aşamada kontrol dışı görünmese de net borcun satışlardan ve özkaynaklardan daha hızlı artması izlenmesi gereken bir noktadır.
Özkaynaklar 137,3 milyar TL’den 135,6 milyar TL’ye gerileyerek %1,2 düştü. Varlıklar büyürken özkaynakların azalması, bilanço büyümesinin tamamen özkaynak yaratımıyla finanse edilmediğini gösteriyor. Bu nedenle şirketin güçlü operasyonel nakit üretimini koruması, borç artışının kalıcı bir eğilime dönüşmemesi açısından önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, BİM’in net kârındaki gerilemenin okunmasında merkezi öneme sahip. Net parasal pozisyon 14,2 milyar TL’den 10,1 milyar TL’ye düşerek %29,2 geriledi. Bu kalemin azalması, geçen yıl finansal sonuçlara katkı sağlayan net parasal etkinin bu dönem daha sınırlı kaldığını gösteriyor.
TMS/TAS 29 kapsamında yüksek enflasyonlu ekonomilerde parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. BİM’in net parasal pozisyonunun hâlâ pozitif olması, muhasebe etkisinin kârı destekleyen bir unsur olmaya devam ettiğini; ancak desteğin geçen yıla göre zayıfladığını ifade ediyor. Bu nedenle operasyonel FAVÖK’teki %31,2 artış, net parasal pozisyondaki düşüş ve diğer finansal etkiler nedeniyle net kâra aynı güçte taşınamamış.
Yatırımcı için Ne Anlama Geliyor?
BİM’in sonuçları iki farklı mesaj veriyor:
- Fırsat: Brüt kâr ve FAVÖK marjlarındaki iyileşme, şirketin düşük marjlı perakende modelinde maliyet ve fiyatlama disiplinini koruyabildiğini gösteriyor.
- Risk: Satış büyümesi %3,5 ile enflasyonun belirgin biçimde altında kalıyor; bu durum reel büyüme ve hacim açısından soru işareti yaratıyor.
- Risk: Net kârın %52,8 düşmesi, operasyonel iyileşmenin bilanço ve enflasyon muhasebesi kaynaklı etkiler nedeniyle yatırımcıya aynı ölçüde yansımadığını gösteriyor.
- Takip edilmesi gerekenler: Net borcun seyri, FAVÖK marjının korunup korunmadığı, ikinci yarıda satış hacminin toparlanması ve net parasal pozisyonun kâr üzerindeki etkisi.
Özetle BİM’de temel faaliyet performansı zayıf değil; aksine marjlar belirgin şekilde iyileşmiş. Ancak satış büyümesinin enflasyonun gerisinde kalması, net borcun artması ve net kârın ciddi biçimde gerilemesi, bu olumlu operasyonel tabloyu dengeliyor. Yatırımcı açısından bir sonraki aşama, marj iyileşmesinin sürdürülebilir olup olmadığını ve bunun yeniden güçlü net kâr ile nakit akışına dönüşüp dönüşmeyeceğini görmek olacak.
Yatırım tavsiyesi değildir.