
Açılış
ATLAS Menkul Kıymetler Yatırım Ortaklığı A.Ş.’nin 2026/9 aylık ara dönem finansalları, ilk bakışta satışlarda çok güçlü bir toparlanma ve net zararda sınırlı iyileşme gösteriyor. Ancak bu görüntünün altında faaliyet kârlılığının hâlâ negatif kalması ve 120,9 milyon TL’lik net parasal kaybın kârı aşağı çekmesi var. Şirketin bilançosunda borçtan ziyade net nakit pozisyonu korunuyor; buna karşın toplam varlıklar ve özkaynaklar yıl sonuna göre yaklaşık dörtte bir oranında küçülmüş durumda. Dolayısıyla hikâye, “yüksek satış büyümesi”nden çok, bu satışların ne ölçüde sürdürülebilir ve kârlı olduğu üzerinden okunmalı.
Aşağıdaki özet, yatırımcı açısından temel resmi gösteriyor:
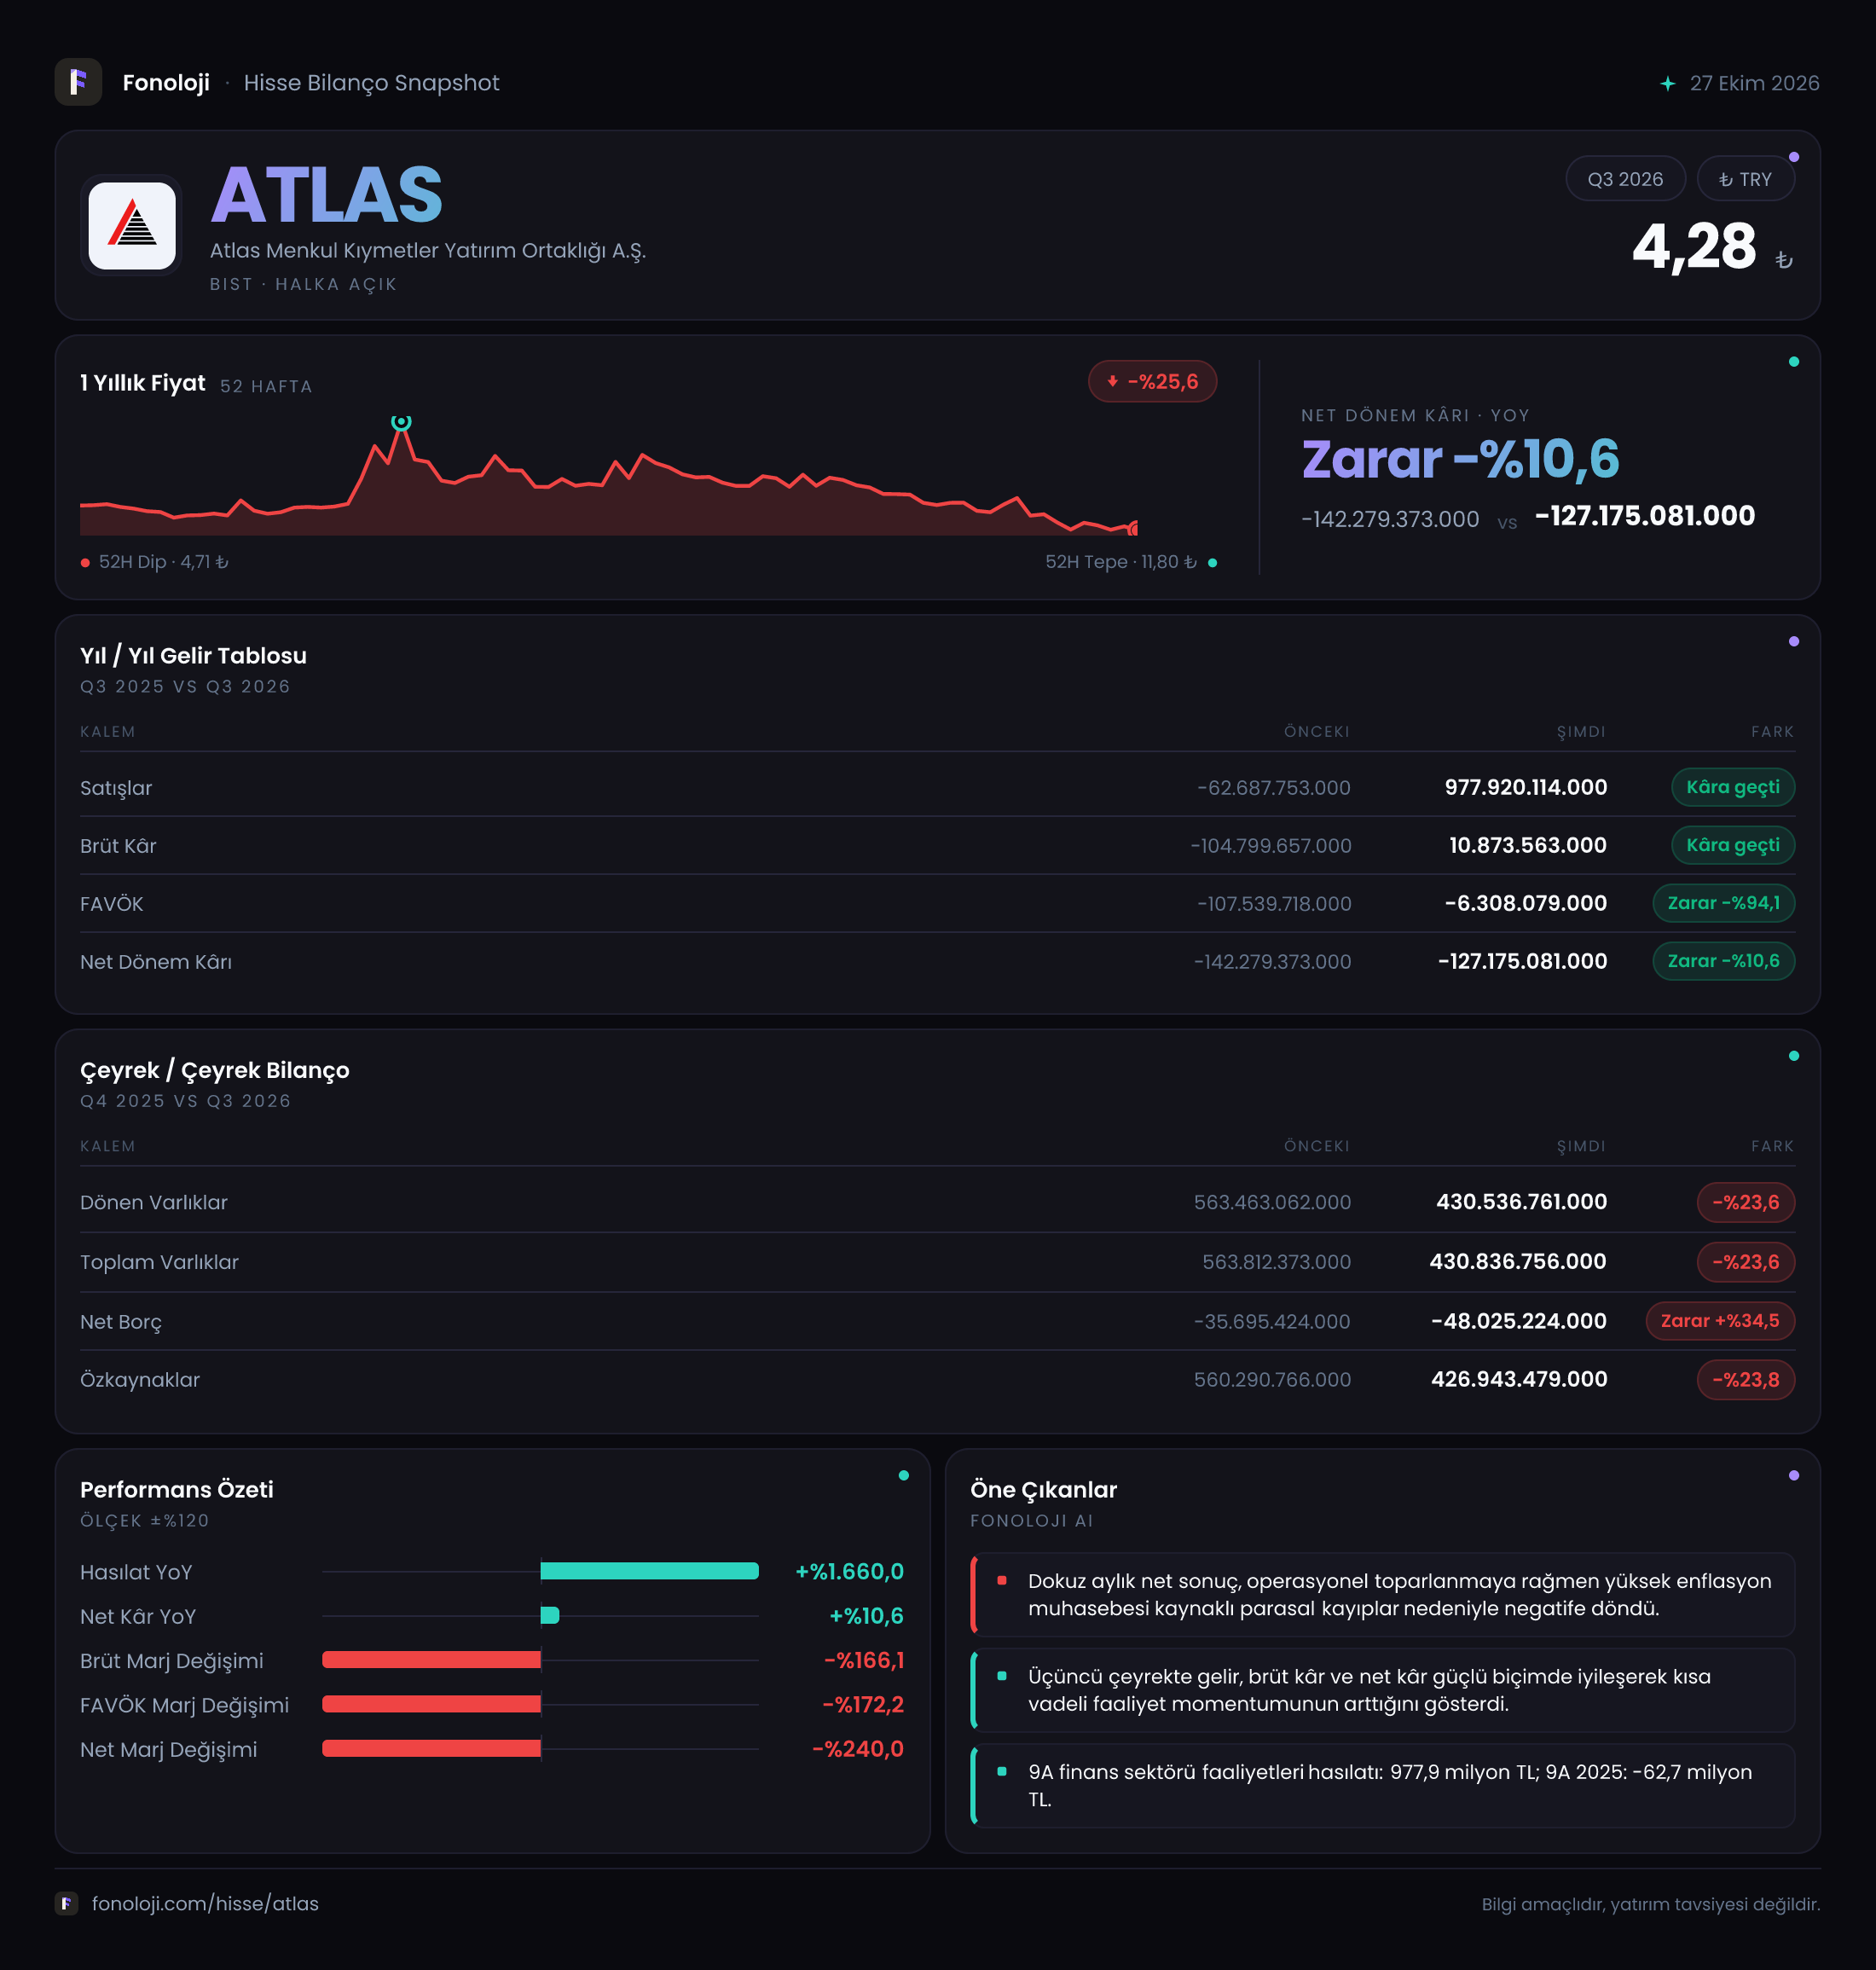
| Temel gösterge | 2026/9AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 977,9 milyon TL | -62,7 milyon TL | Karşılaştırma tabanı olağandışı düşük | | Brüt kâr | 10,9 milyon TL | -104,8 milyon TL | Brüt seviyede toparlanma var | | FAVÖK | -6,3 milyon TL | -107,5 milyon TL | Operasyonel kârlılık hâlâ negatif | | Net parasal pozisyon | -120,9 milyon TL | -34,6 milyon TL | Enflasyon muhasebesi kaynaklı kayıp arttı | | Net dönem kârı | -127,2 milyon TL | -142,3 milyon TL | Zarar yalnızca %10,6 azaldı |
Satış Hikayesi
ATLAS’ın satışları 2026/9AB döneminde 977,9 milyon TL’ye ulaşırken, geçen yıl aynı dönemdeki -62,7 milyon TL’lik bazla karşılaştırıldığında artış oranı %1.660 olarak hesaplanıyor. Fakat burada yüzde artışın yatırımcıyı yanıltmaması gerekiyor: Negatif veya olağandışı düşük bir bazdan yapılan hesaplamalar, büyümeyi olduğundan çok daha etkileyici gösterebilir. Bu nedenle asıl soru, satışların ne kadar arttığından ziyade bu hacmin kalıcı ve kârlı olup olmadığıdır.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal olarak yüksek görünen satış tutarının reel karşılığını ayrıca değerlendirmek gerekir. ATLAS’ın menkul kıymetler yatırım ortaklığı yapısı nedeniyle satış kalemleri, klasik bir sanayi veya perakende şirketindeki ürün satışları gibi düzenli operasyonel gelir şeklinde okunmamalı; portföy hareketleri ve yatırım faaliyetleri dönemsel dalgalanma yaratabilir. Bu nedenle tek bir dokuz aylık dönem üzerinden sürekli gelir kapasitesi çıkarmak doğru olmaz.
Veri setindeki çeyreklik trend bilgisi de dikkatle ele alınmalı. Sağlanan bilgiye göre 2025/9 satışları 2,7 milyar TL olarak belirtiliyor. Bu rakam, gelir tablosundaki geçen yıl aynı dönem karşılaştırmasında yer alan -62,7 milyon TL ile aynı bazda görünmüyor. Eğer 2,7 milyar TL aynı kapsam ve dönem için geçerliyse, 2026/9’daki 977,9 milyon TL, önceki yılın ilgili değerine göre yaklaşık %64 daha düşük bir seviyeye işaret eder. Bu tutarsızlık giderilmeden satış trendi hakkında kesin bir büyüme sonucu çıkarmak mümkün değil; çeyreklik trend için karşılaştırılabilir veri beklenmeli.
Kârlılık
Kârlılık tarafında geçen yıla göre belirgin bir iyileşme olsa da şirket henüz sağlıklı bir kâr üretim yapısına ulaşmış değil. Brüt kâr, geçen yılki 104,8 milyon TL’lik zarardan bu dönemde 10,9 milyon TL brüt kâra dönmüş durumda. Bu, gelirlerin maliyetleri karşılama kapasitesinin önceki döneme göre toparlandığını gösteriyor. Ancak 977,9 milyon TL satışa karşılık 10,9 milyon TL brüt kâr, yaklaşık %1,1 brüt marja denk geliyor. Yani satış hacmi yükselmiş olsa da her 100 TL’lik satıştan yalnızca yaklaşık 1,1 TL brüt seviyede kalıyor.
FAVÖK ise -6,3 milyon TL gerçekleşti. Geçen yılki -107,5 milyon TL’ye kıyasla zarar önemli ölçüde daralmış olsa da marj yaklaşık -%0,6 seviyesinde. Bu, brüt kârdaki sınırlı toparlanmanın faaliyet giderlerini henüz karşılayamadığını gösteriyor. Başka bir ifadeyle ATLAS, brüt düzeyde başa başın üzerine çıkmış fakat faaliyetlerini sürdürdükten sonra hâlâ negatif nakit yaratma baskısıyla karşı karşıya.
Net zarar 127,2 milyon TL olurken geçen yılki 142,3 milyon TL’lik zarara göre yalnızca %10,6 iyileşme sağlandı. Brüt kâr ve FAVÖK’teki toparlanmanın net zarara sınırlı yansımasının ana nedeni, 120,9 milyon TL’lik net parasal pozisyon kaybı. Bu kalem dışarıda bırakıldığında operasyonel görünüm daha iyi görünse de yatırımcı açısından şirketin gerçek dönem sonucu enflasyon muhasebesinin etkisiyle birlikte değerlendirilmelidir.
Bilanço Sağlığı
Bilanço, borçluluk açısından şirketin en güçlü tarafını oluşturuyor. Net borç kalemi -48,0 milyon TL seviyesinde; bu ifade şirketin net borçlu değil, net nakit pozisyonunda olduğunu gösterir. Önceki dönem sonunda net nakit pozisyonu 35,7 milyon TL iken bu tutarın 48,0 milyon TL’ye yükselmesi, net nakit tamponunun yaklaşık %34,5 arttığına işaret ediyor. Ancak bu iyileşme, operasyonel kârlılığın pozitif olduğu anlamına gelmez; yalnızca finansal borç baskısının sınırlı olduğunu gösterir.
Toplam varlıklar 563,8 milyon TL’den 430,8 milyon TL’ye gerileyerek %23,6 küçülmüş. Dönen varlıklardaki düşüş de aynı ölçekte: 563,5 milyon TL’den 430,5 milyon TL’ye inmiş. Yatırım ortaklıklarında portföy değerleri ve nakit yapısı dönemsel olarak değişebildiği için bu daralmanın niteliğini, portföy dağılımı ve nakit akış tablosu olmadan kesinleştirmek mümkün değil.
Özkaynaklar ise 560,3 milyon TL’den 426,9 milyon TL’ye gerileyerek %23,8 azalmış. Bu düşüş, dönem zararının sermaye tabanını aşındırdığını gösteriyor. Net nakit pozisyonu korunmasına rağmen özkaynakların küçülmesi, bilanço güvenliğinin borçtan değil, varlık ve sermaye tabanının daralmasından baskı gördüğünü ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
ATLAS’ın en kritik finansal göstergesi -120,9 milyon TL net parasal pozisyon. Geçen yıl aynı dönemdeki -34,6 milyon TL kayıpla karşılaştırıldığında enflasyon muhasebesi etkisi yaklaşık %249 kötüleşmiş. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir; negatif sonuç, enflasyon muhasebesinin dönem kârı üzerinde kayıp yarattığı anlamına gelir.
Kayıp tutarının 120,9 milyon TL olması, şirketin brüt kârı olan 10,9 milyon TL’nin yaklaşık 11 katı büyüklüğünde bir etki yaratıyor. Bu nedenle faaliyet tarafındaki toparlanma, TAS 29 etkisi karşısında net kâra dönüşemiyor. Enflasyon muhasebesi uygulaması nakit çıkışı yaratan klasik bir gider gibi değerlendirilmemeli; ancak şirketin raporlanan özkaynaklarını ve net kârını ciddi biçimde etkilediği için yatırımcı açısından göz ardı da edilmemeli.
Yatırımcı için Ne Anlama Geliyor?
ATLAS’ta fırsat, geçen yıla göre brüt kâr ve FAVÖK zararındaki belirgin toparlanma ile net borç yerine 48,0 milyon TL net nakit taşınması. Buna karşılık riskler daha temel nitelikte:
- FAVÖK hâlâ negatif, yani faaliyet yapısı henüz kendi giderlerini tam olarak karşılamıyor.
- Brüt marj yaklaşık %1,1 ile son derece düşük; satış hacmindeki artışın kâra dönüşmesi gerekiyor.
- Net parasal kayıp 120,9 milyon TL ile net zararın ana belirleyicisi.
- Toplam varlıklar ve özkaynaklar yaklaşık %24 geriledi.
- Satış karşılaştırmalarındaki veri uyumsuzluğu giderilmeden büyüme hikâyesi kesin kabul edilmemeli.
Bu nedenle ATLAS için izlenmesi gereken ana başlıklar; gelecek dönemlerde FAVÖK’ün pozitife dönüp dönmeyeceği, net parasal kaybın azalması, özkaynak erimesinin durması ve satış verilerinin karşılaştırılabilir biçimde sürdürülebilmesi. Şirketin borçluluk riski düşük görünse de mevcut finansallar, yüksek satış artışından çok kârlılık kalitesinin ve sermaye tabanının korunmasının önemli olduğunu gösteriyor.
Yatırım tavsiyesi değildir.