
Açılış
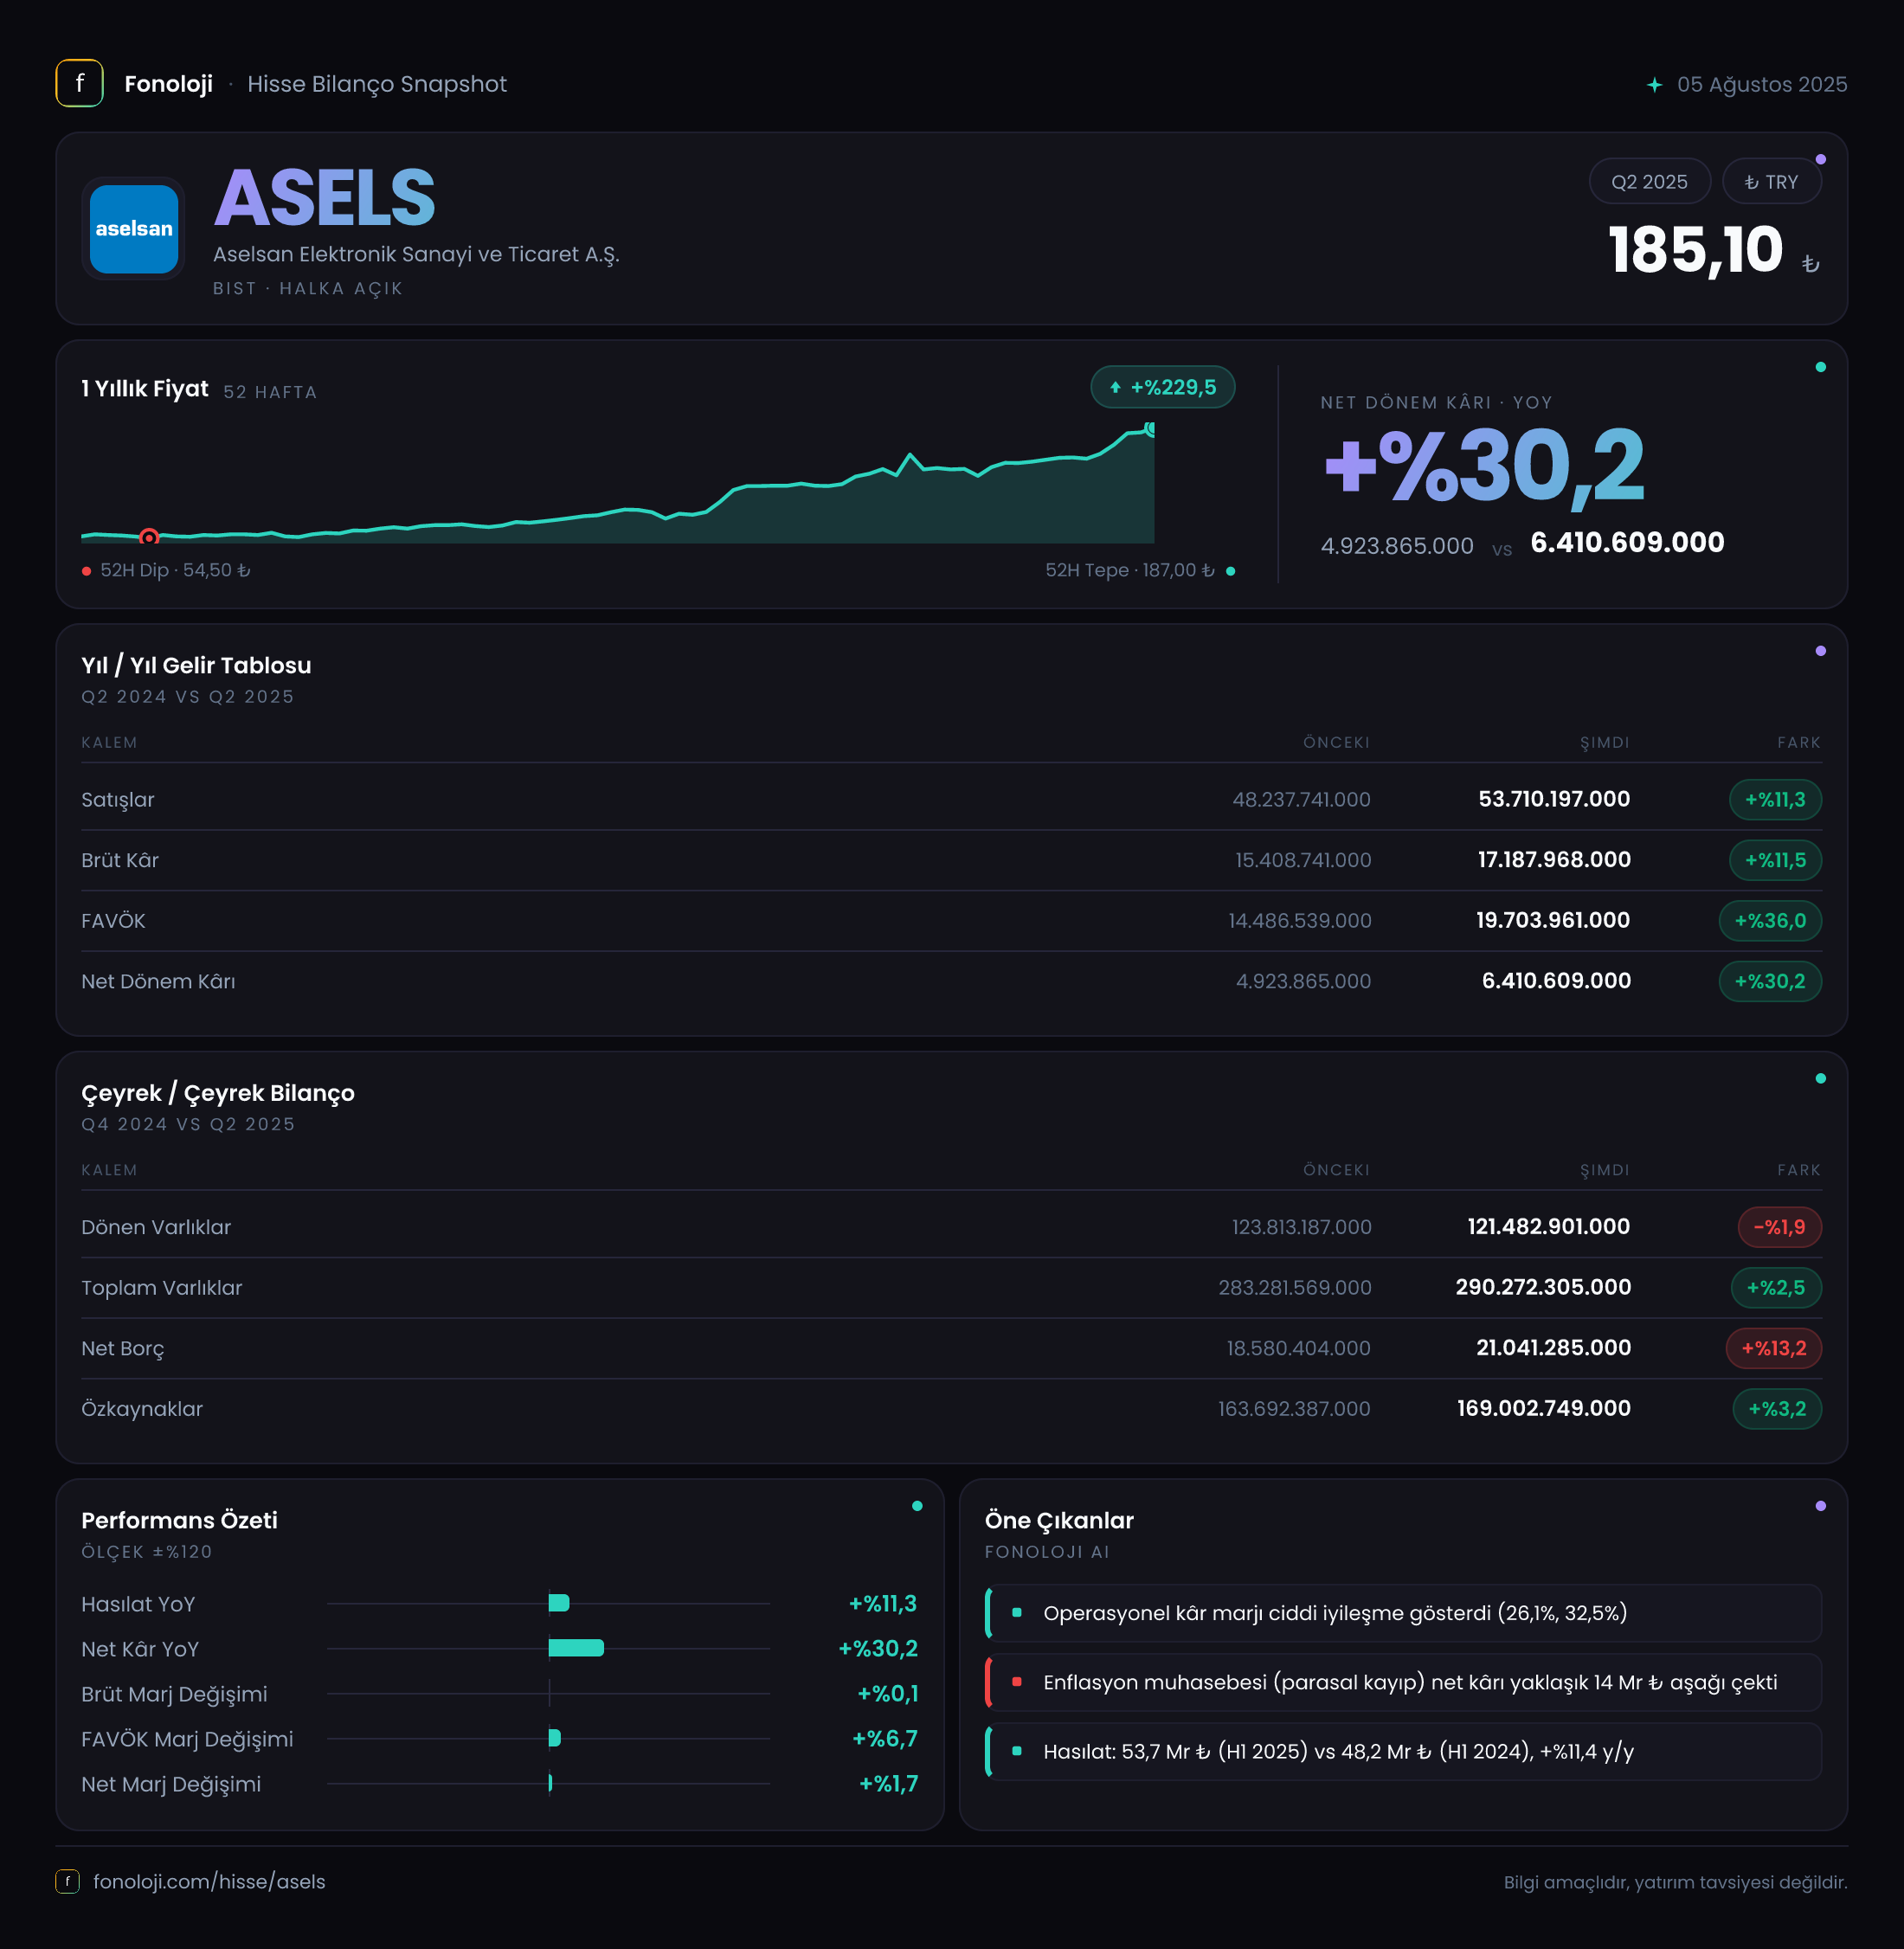
ASELSAN, savunma elektroniği, radar, haberleşme, aviyonik sistemler ve farklı yüksek teknoloji çözümleri geliştiren, gelirlerinin önemli bölümünü uzun vadeli projelerden elde eden bir şirket. 2025/6AB finansalları, operasyonel tarafta kontrollü fakat olumlu bir tablo ortaya koyuyor: satışlar 53,7 milyar TL’ye, FAVÖK 13,5 milyar TL’ye, net dönem kârı ise 6,4 milyar TL’ye yükselmiş durumda. Özellikle kârlılık kalemlerinin satışlardan daha hızlı büyümesi dikkat çekiyor. Buna karşın, enflasyon muhasebesinin etkisi net parasal pozisyonda belirgin bir zarar yaratmayı sürdürüyor ve bilançoda net borç artışı izleniyor.
Satış Hikayesi
ASELSAN’ın ilk altı aylık satışları geçen yılın aynı dönemindeki 48,2 milyar TL’den 53,7 milyar TL’ye yükseldi. Nominal büyüme %11,3 seviyesinde kaldı. Bu artış, yüzeyde olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında şirketin satışlarının reel olarak aynı hızda büyümediğini gösteriyor. Başka bir ifadeyle ASELSAN, TL bazında daha yüksek satış üretmiş olsa da bu büyüme enflasyonu aşan güçlü bir hacim artışına işaret etmiyor.
Savunma sanayisinde satışların dönemsel yapısı ve projelerin teslimat takvimi önemli olduğu için tek bir altı aylık döneme bakarak uzun vadeli talep eğilimi hakkında kesin hüküm vermek doğru olmaz. Şirketin gelirleri, devam eden büyük ölçekli projelerin teslimat zamanlamasından etkilenebilir. Bu nedenle burada kritik soru yalnızca satışların ne kadar arttığı değil, bu artışın sipariş bakiyesi, teslimat hacmi ve kârlı proje karmasıyla desteklenip desteklenmediğidir. Verilen finansallarda sipariş bakiyesi veya yeni sözleşme büyüklüğü bulunmadığı için bu başlıkta ek veri beklemek gerekir.
Çeyreklik görünüm ise daha canlı. Satışlar 2025’in ilk çeyreğindeki 24,2 milyar TL’den ikinci çeyrekte 29,6 milyar TL’ye çıktı. Bu, çeyreklik bazda yaklaşık %22,3 artış anlamına geliyor. İlk çeyrekten ikinci çeyreğe geçişte görülen bu ivme, teslimatların yılın ikinci çeyreğinde hızlandığını düşündürüyor. Ancak savunma projelerinde teslimatlar düzensiz olabildiğinden, bu ivmenin yılın ikinci yarısında korunup korunmadığını görmek önemli olacak.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 15,4 milyar TL’den 17,2 milyar TL’ye yükseldi ve %11,5 arttı. Böylece brüt kâr büyümesi satış büyümesiyle büyük ölçüde paralel gerçekleşti. Brüt kâr marjı yaklaşık %32,0 seviyesinde; geçen yıl aynı dönemde bu oran yaklaşık %31,9 idi. Marjın yatay kalması, satışların genel olarak benzer kârlılık profiline sahip projelerden oluştuğunu ve maliyet baskısının şu aşamada brüt kâr marjını belirgin biçimde bozmadığını gösteriyor.
FAVÖK ise 11,7 milyar TL’den 13,5 milyar TL’ye çıkarak %14,7 büyüdü. FAVÖK marjı geçen yılki yaklaşık %24,3 seviyesinden %25,1’e yükseldi. Satış büyümesinin üzerinde gerçekleşen FAVÖK artışı, faaliyet giderlerinin satışlara göre daha kontrollü yönetildiğine veya proje karmasının operasyonel kârlılığı desteklediğine işaret ediyor. ASELSAN açısından bu, finansalların en güçlü taraflarından biri.
Net dönem kârı 5,1 milyar TL’den 6,4 milyar TL’ye yükselerek %24,8 arttı. Net kâr marjı da yaklaşık %10,6’dan %11,9’a çıktı. FAVÖK marjındaki iyileşmeye ek olarak, net kârın daha hızlı büyümesinde finansal kalemler ve vergi etkileri rol oynamış olabilir; ancak verilen veriler bu kalemlerin ayrıntısını göstermiyor. Bu nedenle net kâr artışının tamamını operasyonel performansa bağlamak doğru olmaz. Yine de çeyreklik bazda net kârın 2,4 milyar TL’den 4,0 milyar TL’ye yükselmesi, ikinci çeyrekte kârlılığın belirgin şekilde güçlendiğini ortaya koyuyor.
Bilanço Sağlığı
ASELSAN’ın toplam varlıkları yıl sonuna göre %2,5 artarak 290,3 milyar TL’ye çıktı. Bu artışın kaynağı büyük ölçüde duran varlıklardaki yükseliş: duran varlıklar 159,5 milyar TL’den 168,8 milyar TL’ye çıkarak %5,8 büyüdü. Dönen varlıklar ise 123,8 milyar TL’den 121,5 milyar TL’ye geriledi. Bu tablo, şirketin uzun vadeli üretim kapasitesi veya yatırım tabanının büyüdüğünü, ancak kısa vadeli varlık tarafında sınırlı bir çözülme yaşandığını gösteriyor.
Özkaynaklar 163,7 milyar TL’den 169,0 milyar TL’ye çıkarak %3,2 arttı. Özkaynakların toplam varlıkların yaklaşık %58’ini oluşturması, bilanço sermaye yapısının hâlâ güçlü olduğunu gösteriyor. Ancak özkaynak büyümesinin toplam varlık artışının biraz üzerinde kalması, şirketin finansal yapısında belirgin bir kaldıraç bozulması olmadığını düşündürüyor.
Net borç 18,6 milyar TL’den 21,0 milyar TL’ye yükseldi ve artış %13,2 oldu. Bu oran, satış ve FAVÖK büyümesinden daha yüksek. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 1,6x seviyesinde. FAVÖK’ün yıllıklandırılmasıyla bu oran kabaca 0,8x civarına iner. Her iki bakış açısı da borçluluğun şu aşamada yüksek olmadığını gösteriyor; ancak net borç artışının devam edip etmediği, özellikle büyük projelerin işletme sermayesi ihtiyacı açısından takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, ASELSAN’ın finansallarında önemli bir baskı unsuru olmaya devam ediyor. Net parasal pozisyon zararı geçen yılki 10,2 milyar TL’den 14,0 milyar TL’ye yükseldi; zarar tutarındaki artış %36,7 oldu. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin bilançoda nasıl konumlandığının net kâra etkisini yansıtıyor.
Operasyonel tarafta FAVÖK artarken net parasal pozisyon zararının büyümesi, şirketin faaliyet performansının enflasyon muhasebesi tarafından aşağı çekildiğini gösteriyor. Buna rağmen net kârın %24,8 artması, operasyonel marj iyileşmesinin ve diğer finansal etkilerin bu baskıyı dengeleyebildiğini ortaya koyuyor. Ancak net parasal zararının satış büyümesinden daha hızlı artması, enflasyonun yüksek kaldığı dönemlerde net kârın FAVÖK kadar istikrarlı olmayabileceği anlamına geliyor.
Yatırımcı için Ne Anlama Geliyor?
ASELSAN’ın 2025/6AB sonuçları, operasyonel kârlılık açısından olumlu, reel satış büyümesi açısından ise daha temkinli okunmalı. Şirket satışlarını artırıyor, FAVÖK marjını iyileştiriyor ve net kârı daha hızlı büyütüyor. Çeyrekten çeyreğe satış ve kâr artışı da ikinci çeyrekte teslimatların güçlendiğini gösteriyor.
Bununla birlikte yatırımcıların şu başlıklara odaklanması gerekiyor:
- Satış büyümesi enflasyonun altında kaldığı için reel büyüme ve teslimat hacmi yakından izlenmeli.
- FAVÖK marjındaki %25,1 seviyesine yükseliş olumlu; ancak bunun yeni dönemde korunup korunmadığı önemli.
- Net borç artışı şu an yönetilebilir görünse de borçlanmanın işletme sermayesi veya yatırım harcamaları nedeniyle hızlanıp hızlanmadığı takip edilmeli.
- 14,0 milyar TL’lik net parasal pozisyon zararı, yüksek enflasyon ortamında net kâr üzerinde kalıcı baskı yaratabilecek ana risklerden biri.
- Savunma sanayisinde uzun vadeli görünüm açısından yeni sözleşmeler, sipariş bakiyesi ve ihracat katkısı kritik; bu veriler olmadan yalnızca dönem kârına bakarak geniş kapsamlı değerleme sonucu çıkarmak doğru değil.
Genel tablo, güçlü marj yapısını koruyan ve çeyreklik bazda ivme kazanan bir ASELSAN’a işaret ediyor. Ancak yatırım tezinin sürdürülebilir olması için operasyonel büyümenin enflasyonu aşması, net borç artışının kontrol altında kalması ve enflasyon muhasebesi kaynaklı parasal zararların sınırlanması gerekiyor. Yatırım tavsiyesi değildir.