
Açılış
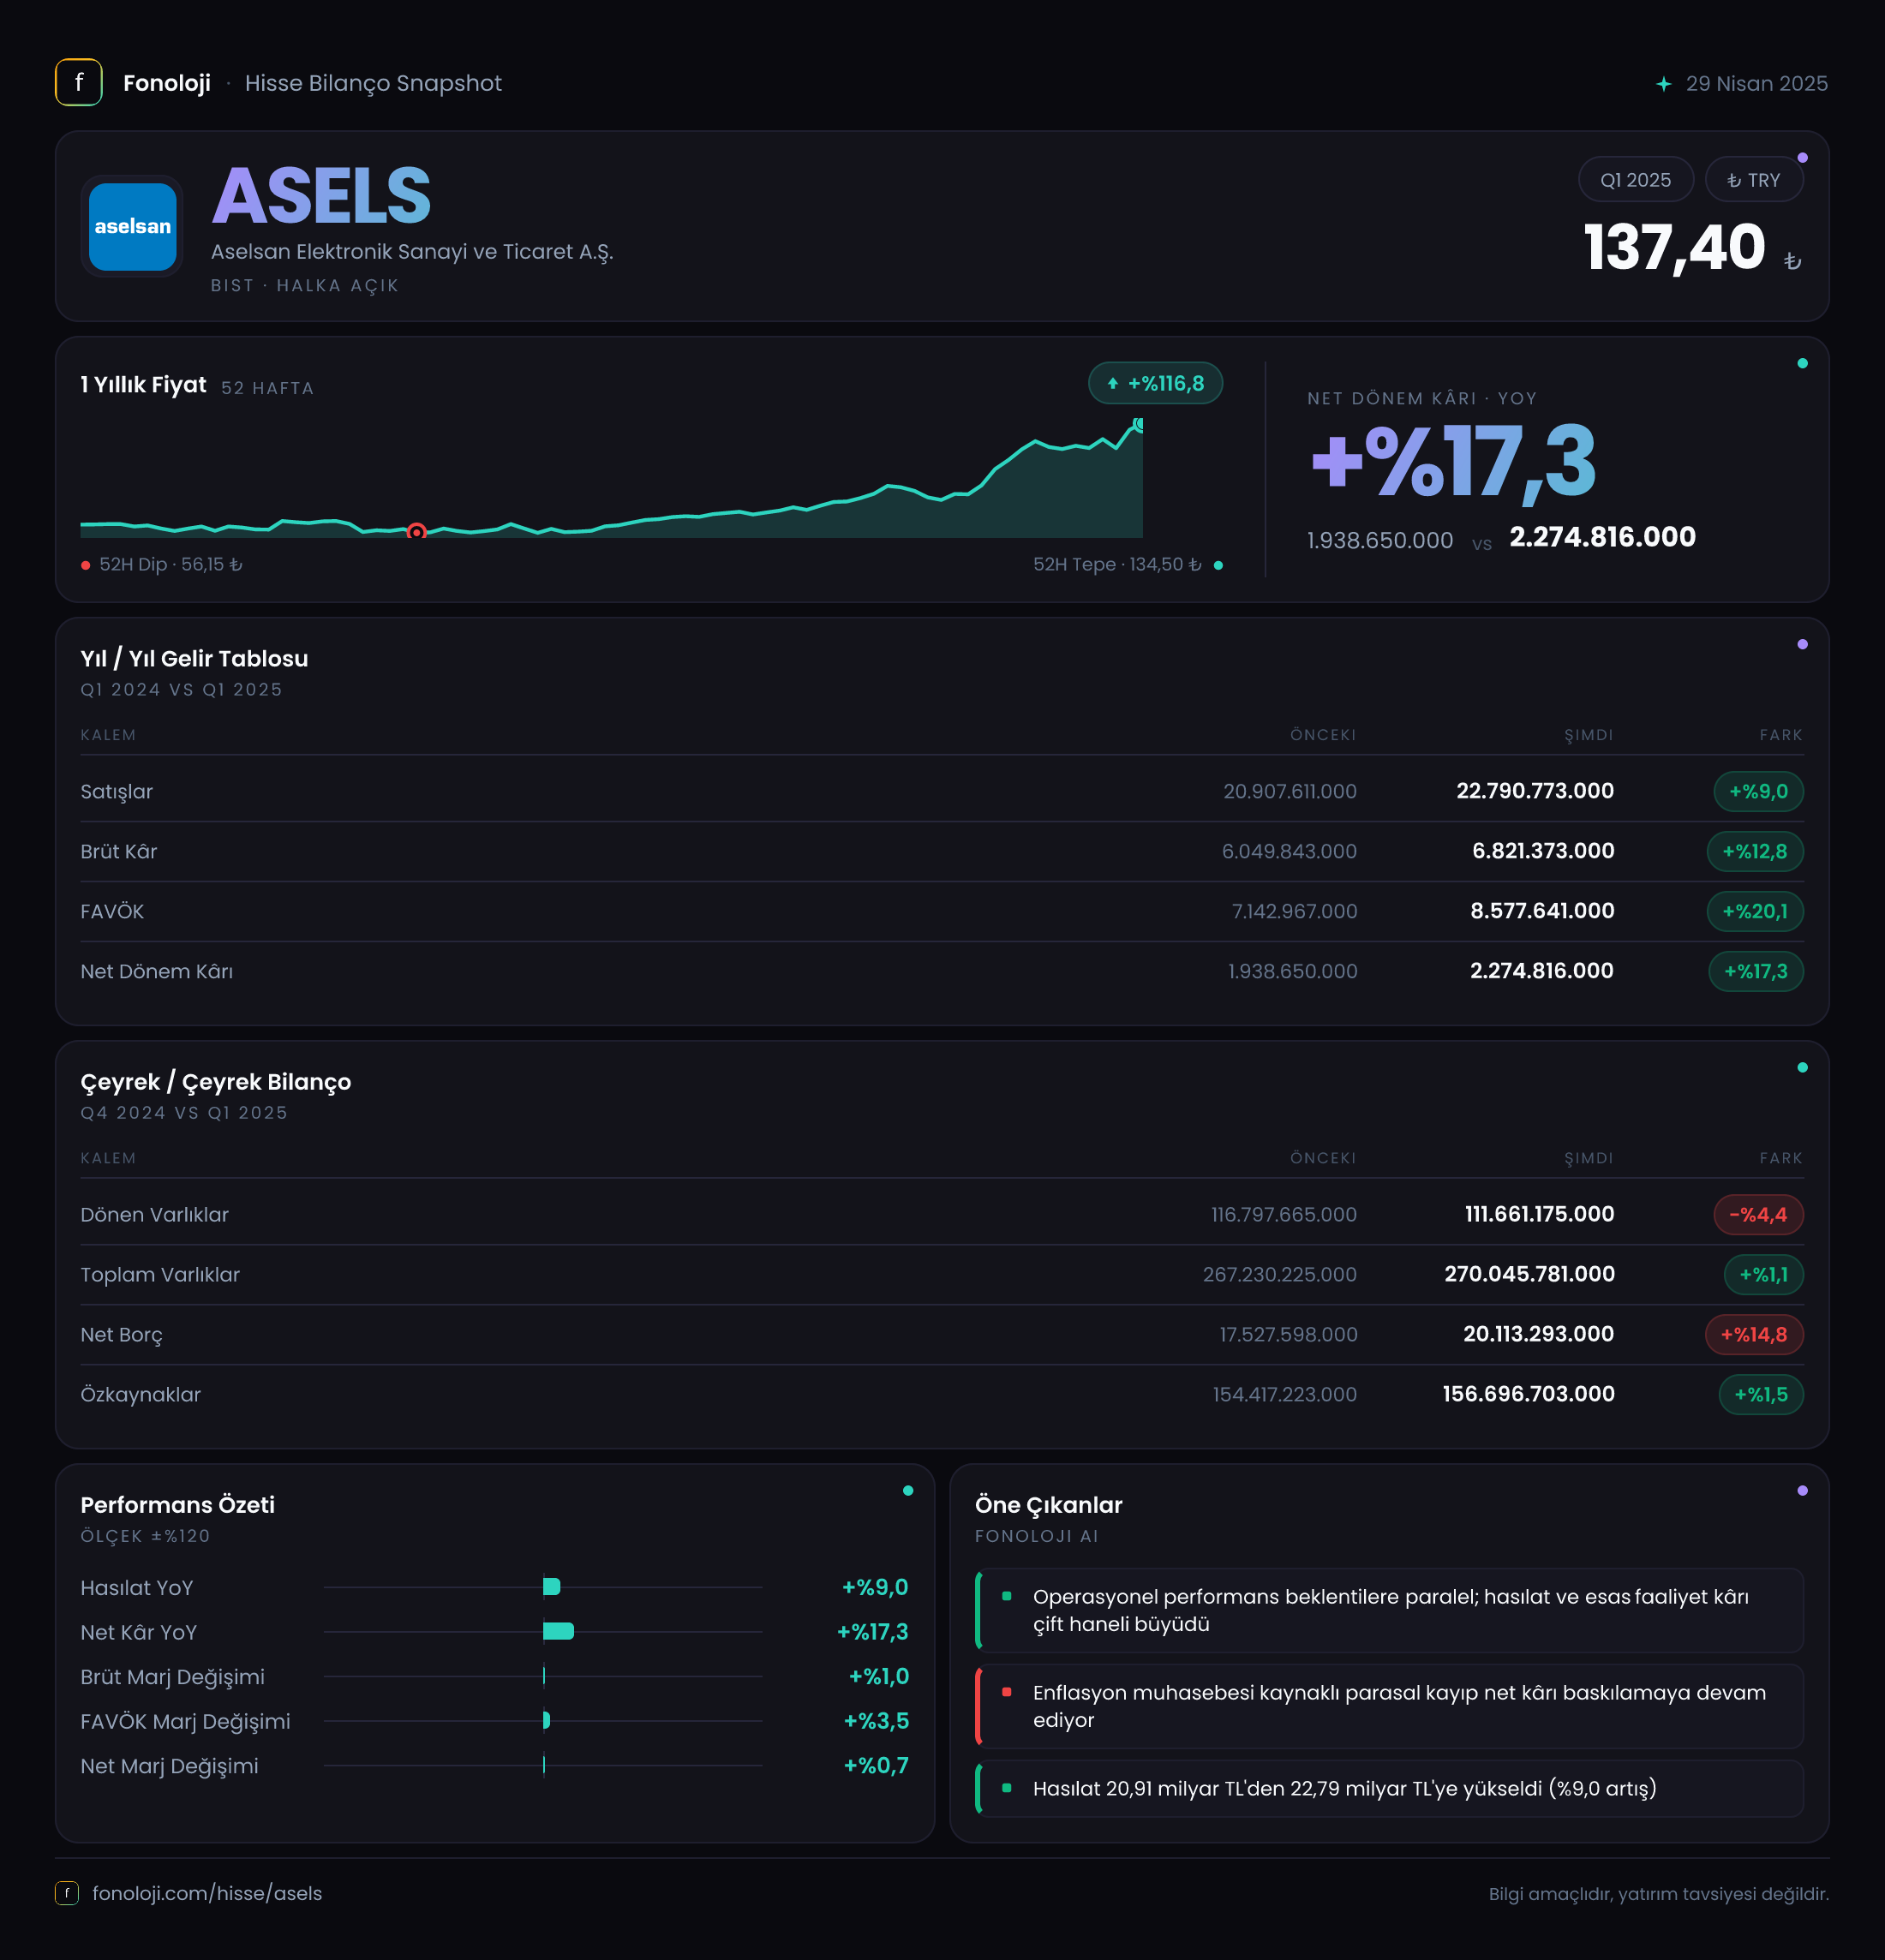
ASELSAN, savunma elektroniği, radar, haberleşme, aviyonik ve çeşitli yüksek teknoloji sistemleri geliştiren; gelirleri uzun vadeli projelere ve kamu/kurumsal siparişlere dayanan bir savunma sanayii şirketidir. 2025/3 ara dönem sonuçlarında ana mesaj, satış büyümesinin enflasyonun gerisinde kalmasına rağmen kârlılık marjlarının korunması ve net dönem kârının satışlardan daha hızlı artmasıdır. Şirketin bilançosu güçlü özkaynak yapısını korurken net borçta artış görülüyor. Bununla birlikte enflasyon muhasebesi kapsamında oluşan -7,0 milyar TL net parasal pozisyon, dönem kârı üzerinde önemli bir baskı yaratmaya devam etmiş.
Verilen rapor yalnızca yılın ilk çeyreğini kapsıyor ve karşılaştırma gelir tablosunda geçen yılın aynı dönemiyle yapılıyor. Bu nedenle tam yıl performansı veya çeyrekler arası ivme hakkında kesin hüküm vermek için önümüzdeki dönem sonuçlarını beklemek gerekiyor.
Satış Hikayesi
ASELSAN’ın satışları, geçen yılın aynı dönemindeki 20,9 milyar TL seviyesinden 22,8 milyar TL’ye yükselerek %9,0 büyüdü. Nominal olarak yaklaşık 1,9 milyar TL ilave satış yaratılması olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artış, reel büyüme açısından yeterince güçlü değil. Başka bir ifadeyle şirketin satışları fiyat artışlarıyla birlikte yükselmiş, ancak enflasyondan arındırıldığında gelir hacminde reel daralma ihtimali ortaya çıkmış.
Savunma sanayi şirketlerinde satışların değerlendirilmesi perakende veya hızlı tüketim şirketlerinden farklıdır. Uzun vadeli projeler, teslimat takvimleri, kamu bütçeleri ve sözleşme koşulları dönemsel gelir dalgalanmalarına yol açabilir. Bu nedenle tek bir ara dönem verisindeki %9,0 büyümeyi doğrudan şirketin genel büyüme kapasitesi olarak okumak doğru olmaz. Özellikle gelecek çeyreklerde satışların hızlanıp hızlanmadığı ve büyümenin enflasyonun üzerine çıkıp çıkmadığı kritik olacak.
Çeyreklik trend açısından elimizde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığı, ilk çeyreğin mevsimsel olarak zayıf ya da güçlü olup olmadığı ve yılın geri kalanına nasıl bir başlangıç yaptığı bu veri setiyle ölçülemiyor. Şimdilik görünen tablo, nominal satış artışının devam ettiği ancak reel büyüme bakımından temkinli olunması gerektiği yönünde.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 6,0 milyar TL’den 6,8 milyar TL’ye yükselerek %12,8 arttı. Satışlardan daha hızlı büyüyen brüt kâr, maliyetlerin satışlara göre daha kontrollü yönetildiğini gösteriyor. Brüt kâr marjı da yaklaşık %28,7’den %29,8’e yükselmiş. Yaklaşık 1,1 puanlık bu iyileşme, fiyatlama, ürün karması veya proje bazlı kârlılık katkısının olumlu olabileceğine işaret ediyor; ancak veride bu artışın hangi kalemden kaynaklandığı ayrıştırılmıyor.
FAVÖK, geçen yılki 4,7 milyar TL’den 5,1 milyar TL’ye çıkarak %9,6 yükseldi. FAVÖK marjı ise yaklaşık %22,5’ten %22,4’e geriledi. Bu, brüt kâr marjındaki iyileşmenin faaliyet giderleri seviyesinde büyük ölçüde dengelendiğini gösteriyor. Yani şirket ürün ve proje bazında brüt kârlılığını artırmış olsa da bu kazanımın tamamı faaliyet kârına yansımamış.
Net dönem kârı 1,9 milyar TL’den 2,3 milyar TL’ye yükselerek %17,3 arttı. Net kâr marjı da yaklaşık %9,1’den %10,1’e çıktı. Net kârın satışlardan ve FAVÖK’ten daha hızlı artması, dönem sonunda kârlılığı destekleyen unsurlar bulunduğunu gösteriyor. Ancak net parasal pozisyon zararının büyüdüğü bir ortamda bu performansın kalıcı olup olmadığını izlemek önemli. Net kâr artışı olumlu olsa da, kârın operasyonel marjlarla ne ölçüde desteklendiği ve finansman/enflasyon muhasebesi etkilerinin nasıl değiştiği gelecek raporlarda daha net görülecek.
Bilanço Sağlığı
ASELSAN’ın toplam varlıkları, önceki yıl sonundaki 267,2 milyar TL’den 270,0 milyar TL’ye çıkarak %1,1 arttı. Bu sınırlı artış, ilk çeyrekte bilanço büyümesinin oldukça kontrollü kaldığını gösteriyor. Dönen varlıklar 116,8 milyar TL’den 111,7 milyar TL’ye gerilerken %4,4 düşüş gösterdi. Buna karşılık duran varlıklar 150,4 milyar TL’den 158,4 milyar TL’ye yükselerek %5,3 arttı. Bu değişim, bilanço içinde uzun vadeli varlıkların ağırlığının arttığını gösteriyor; ancak bunun yatırım, maddi duran varlık veya başka bir kalem kaynaklı olduğu veride belirtilmediği için daha ileri bir yorum yapmak mümkün değil.
Özkaynaklar 154,4 milyar TL’den 156,7 milyar TL’ye yükselerek %1,5 arttı. Toplam varlıklar üzerinden hesaplandığında özkaynakların bilanço içindeki payı yaklaşık %58 seviyesinde. Bu oran, şirketin varlıklarının önemli bölümünü özkaynaklarla finanse ettiğini ve bilanço dayanıklılığının güçlü kaldığını gösteriyor.
Bununla birlikte net borç 17,5 milyar TL’den 20,1 milyar TL’ye yükselerek %14,8 arttı. Net borçtaki artış, toplam varlık büyümesinin oldukça üzerinde. 2025/3 dönem FAVÖK’ü yıllıklandırıldığında yaklaşık 20,4 milyar TL seviyesine gelir; bu yaklaşımla net borç/FAVÖK yaklaşık 1,0x düzeyindedir. Ancak tek çeyrek FAVÖK’ünün yıllıklandırılması mevsimsellik ve teslimat takvimi nedeniyle yanıltıcı olabilir. Yine de mevcut veriler net borç seviyesinin henüz bilançoyu zorlayan bir noktada olmadığını, fakat borç artışının izlenmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en dikkat çekici kalem net parasal pozisyon. ASELSAN’ın net parasal pozisyon zararı geçen yılın aynı dönemindeki -4,8 milyar TL’den -7,0 milyar TL’ye geriledi; başka bir ifadeyle zarar %47,5 büyüdü.
Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğunu ifade eder. Yüksek enflasyon ortamında bu yapı, teorik olarak borç ve benzeri parasal yükümlülüklerin reel değerindeki erimeden fayda sağlayabilecekken, şirketin net parasal varlık pozisyonunda olması nedeniyle enflasyon muhasebesinde zarar yazmasına yol açıyor. Bu kalem doğrudan operasyonel faaliyetlerin nakit performansı anlamına gelmez; ancak raporlanan net kârı ciddi biçimde etkiler.
Net parasal pozisyon zararının büyümesine rağmen net dönem kârının %17,3 artması, faaliyet kârlılığının ve diğer dönemsel etkilerin bu baskıyı telafi ettiğini gösteriyor. Ancak enflasyon yüksek kaldığı sürece bu kalem, ASELSAN’ın net kâr görünümünde önemli bir oynaklık kaynağı olmaya devam edecek.
Yatırımcı için Ne Anlama Geliyor?
ASELSAN’ın 2025/3 sonuçları, operasyonel açıdan tamamen zayıf bir tablo sunmuyor. Brüt kâr marjındaki yaklaşık 1,1 puanlık iyileşme, net kârın %17,3 artması ve özkaynakların 156,7 milyar TL seviyesine ulaşması güçlü taraflar. Savunma sanayiinin uzun vadeli proje yapısı da şirketin gelir görünümünü tek çeyrekten daha uzun vadede değerlendirmeyi gerektiriyor.
Buna karşılık satış büyümesinin %9,0 ile enflasyonun altında kalması önemli bir soru işareti. FAVÖK marjının yatay seyretmesi, artan brüt kârlılığın faaliyet giderleri tarafından sınırlı ölçüde emildiğini gösteriyor. Net borcun %14,8 artması ve net parasal pozisyon zararının 7,0 milyar TL’ye ulaşması da takip edilmesi gereken başlıca riskler.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekir:
- Satış büyümesinin enflasyonu aşıp aşmadığı,
- FAVÖK marjının %22 civarındaki seviyesini koruyup koruyamadığı,
- Net borç artışının devam edip etmediği,
- Net parasal pozisyon zararının net kâr üzerindeki baskısı,
- Yılın ilerleyen çeyreklerinde gelir ve kâr ivmesinin güçlenip güçlenmediği.
Genel görünüm, güçlü özkaynak yapısı ve yüksek faaliyet kârlılığı sayesinde dayanıklı; ancak reel satış büyümesi ve enflasyon muhasebesi etkileri nedeniyle temkinli izlenmesi gereken bir şirkete işaret ediyor. Yatırım tavsiyesi değildir.