
Açılış
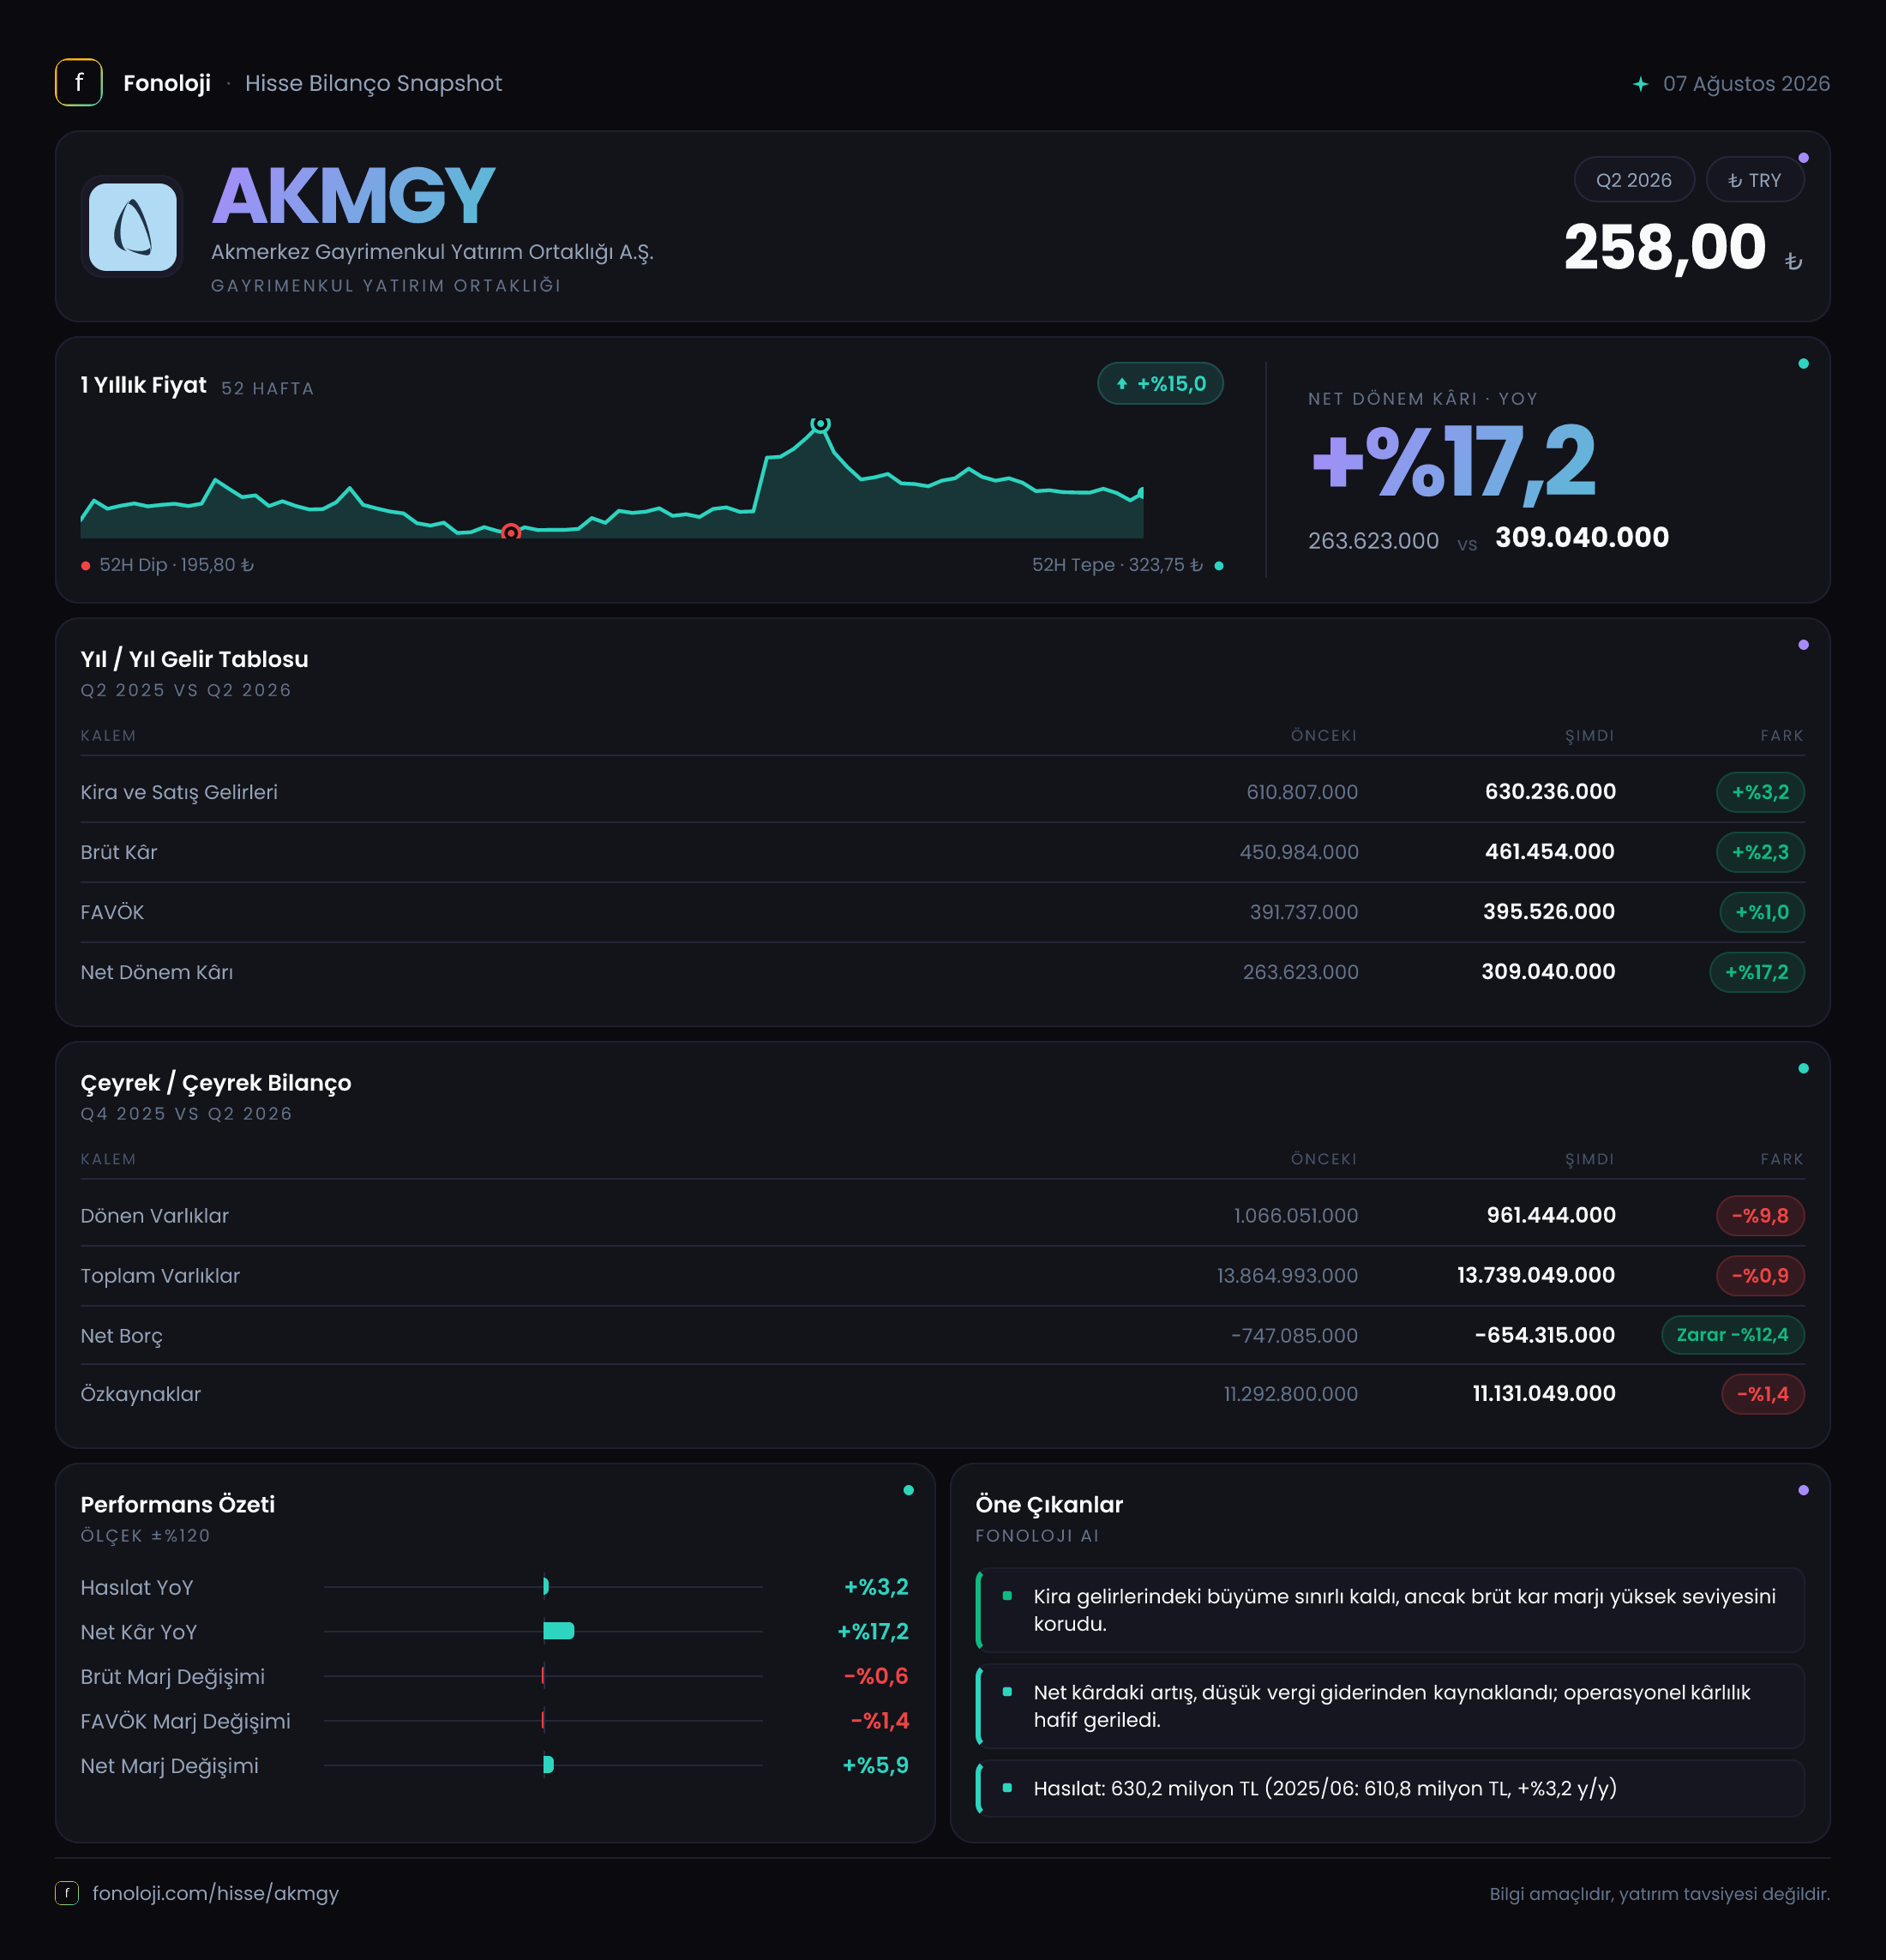
AKMGY, Akmerkez alışveriş merkezi üzerinden kira ve gayrimenkul işletme gelirleri üreten bir gayrimenkul yatırım ortaklığı. 2026/6AB döneminde şirketin satışları geçen yılın aynı dönemine göre %3,2 artarak 630,2 milyon TL’ye yükseldi; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel açıdan güçlü görünmüyor. Buna karşın net dönem kârı %17,2 artışla 309,0 milyon TL’ye çıktı. Ana hikâye, operasyonel büyümenin sınırlı kaldığı; fakat yüksek kârlılık, finansal yapı ve dönemsel net kâr katkıları sayesinde kârın satışlardan daha hızlı arttığı bir dönem olması.
| KPI | 2026/6AB | Geçen yıl | Değişim | |---|---:|---:|---:| | Satışlar | 630,2 mn TL | 610,8 mn TL | %3,2 | | Brüt kâr | 461,5 mn TL | 451,0 mn TL | %2,3 | | FAVÖK | 395,5 mn TL | 391,7 mn TL | %1,0 | | Net dönem kârı | 309,0 mn TL | 263,6 mn TL | %17,2 | | Net borç | -654,3 mn TL | -747,1 mn TL | Net nakit azaldı |
Satış Hikayesi
AKMGY’nin ilk yarı satışları 630,2 milyon TL ile geçen yılki 610,8 milyon TL’nin üzerine çıktı. Yüzde 3,2’lik artış, nominal olarak pozitif olsa da enflasyonun oldukça gerisinde kalıyor. Başka bir ifadeyle şirket kira gelirlerini artırmış olsa da, bu artış gayrimenkul ve işletme maliyetlerindeki yükselişi tam olarak telafi edecek ölçekte değil. Gayrimenkul şirketleri açısından kira yenilemeleri, doluluk, ziyaretçi trafiği ve kiracı karması önemli olduğu için satış büyümesinin önümüzdeki dönemlerde enflasyona ne ölçüde yaklaşacağı kritik olacak.
Çeyreklik görünüm, satış tarafında ivmenin henüz güçlenmediğini gösteriyor. 2026/3 döneminde satışlar 322,5 milyon TL iken 2026/6 döneminde 307,7 milyon TL’ye geriledi; çeyreklik düşüş yaklaşık %4,6 oldu. İkinci çeyrek satışları, geçen yılın aynı dönemindeki 308,1 milyon TL’ye ise oldukça yakın. Dolayısıyla şirketin gelir tarafında belirgin bir daralma yok; ancak reel büyüme ve çeyreklik ivme de henüz ortaya çıkmış değil.
Brüt kârın satışlardan daha yavaş artması da bu tabloyu destekliyor. Brüt kâr %2,3 yükselerek 461,5 milyon TL’ye ulaşırken, satış büyümesi %3,2 seviyesinde kaldı. Bu durum, doğrudan maliyetlerin gelirlerle birlikte arttığını ve şirketin kira gelirlerindeki artışı aynı ölçüde brüt kâra taşıyamadığını gösteriyor.
Kârlılık
AKMGY’nin brüt kâr marjı %73,2 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %73,8 idi. Yaklaşık 0,6 puanlık gerileme sınırlı görünse de marjın yukarı yönlü bir seyir izlemediğini anlatıyor. Buna rağmen %73’ün üzerindeki brüt marj, şirketin gayrimenkul işletme modelinin yüksek katma değerli ve güçlü nakit üretme kapasitesine sahip olduğunu gösteriyor.
FAVÖK 395,5 milyon TL’ye yükselirken artış sadece %1,0 oldu. FAVÖK marjı da geçen yılki yaklaşık %64,1’den %62,8’e geriledi. Yani operasyonel giderler satışlardan daha hızlı artmış ve şirketin ana faaliyet kârlılığında hafif bir baskı oluşmuş. Satışların reel olarak büyümemesiyle birlikte değerlendirildiğinde, maliyet kontrolü ve kira gelirlerinin yeniden fiyatlama gücü önümüzdeki dönem açısından belirleyici olacak.
Net kâr ise operasyonel kârlılıktan belirgin biçimde ayrışıyor. Net dönem kârı 263,6 milyon TL’den 309,0 milyon TL’ye yükselerek %17,2 arttı. Net kâr marjı da yaklaşık %43,1’den %49,0’a çıktı. FAVÖK marjı gerilerken net kâr marjının yükselmesi, net kârın yalnızca operasyonel performansla açıklanamayacağını gösteriyor. Ancak paylaşılan veriler faiz, değerleme ve diğer gelir-gider kalemlerini ayrıntılı göstermediği için bu farkın hangi kalemlerden kaynaklandığı kesin biçimde ayrıştırılamıyor.
Çeyreklik net kâr dalgalanması özellikle dikkat çekici. 2026/3 döneminde net kâr 27,0 milyon TL iken 2026/6 döneminde 282,0 milyon TL’ye yükselmiş. Geçen yılın aynı çeyreğinde net kâr 191,2 milyon TL idi. Bu sıçrama, ikinci çeyreğin ilk çeyreğe göre çok daha güçlü geçtiğini gösteriyor; ancak kalıcı operasyonel trend olarak kabul edilmeden önce kârın içeriğinin ve tek seferlik etkilerin izlenmesi gerekir.
Bilanço Sağlığı
AKMGY’nin toplam varlıkları önceki yıl sonundaki 13,9 milyar TL’den 13,7 milyar TL’ye geriledi. Duran varlıklar, şirketin gayrimenkul ağırlıklı yapısını yansıtır şekilde 12,8 milyar TL seviyesinde yatay kaldı. Bu yapı, şirket değerinin esas olarak uzun vadeli gayrimenkul portföyünde toplandığını gösteriyor.
Dönen varlıklar 1,1 milyar TL’den 961,4 milyon TL’ye geriledi. Yaklaşık %9,8’lik düşüş, likit varlıklar ve kısa vadeli kalemlerdeki hareketin takip edilmesini gerektiriyor. Bununla birlikte şirketin net borç pozisyonu negatif. Net borç -654,3 milyon TL seviyesinde; bu, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani yaklaşık 654,3 milyon TL net nakit taşıdığını ifade ediyor.
Ancak net nakit önceki yıl sonundaki 747,1 milyon TL’den azalmış. Net nakit tamponundaki yaklaşık 92,8 milyon TL’lik gerileme, bilanço gücünün korunduğunu fakat likidite fazlasının bir miktar kullanıldığını gösteriyor. Özkaynaklar da 11,3 milyar TL’den 11,1 milyar TL’ye geriledi. Bu gerileme sınırlı olsa da, yüksek enflasyon ortamında nominal olarak özkaynakların azalması izlenmesi gereken bir gelişme.
Net Parasal Pozisyon (TAS 29)
AKMGY’nin net parasal pozisyon zararı 129,2 milyon TL ile geçen yılın aynı dönemindeki seviyede kaldı. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Negatif net parasal pozisyon, parasal yükümlülüklerin parasal varlıklardan daha yüksek olması veya parasal yapıdaki değişimin şirket aleyhine sonuçlanması anlamına gelebilir.
Net parasal pozisyon zararının değişmemesine rağmen net kârın %17,2 artması, bu kalemin kârlılık üzerinde önemli bir baskı yaratmaya devam ettiğini, fakat dönem kârındaki artışı tek başına engellemediğini gösteriyor. Enflasyon muhasebesi nedeniyle nominal kârın, operasyonel nakit üretimiyle aynı anlama gelmediği unutulmamalı. Bu nedenle yatırımcıların net kâr kadar FAVÖK, nakit pozisyonu ve kira gelirlerinin reel büyümesine de odaklanması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
AKMGY’nin bilançosu hâlâ güçlü: şirket net nakit pozisyonunda, yüksek brüt ve FAVÖK marjlarını koruyor ve gayrimenkul ağırlıklı varlık tabanına sahip. İkinci çeyrekteki 282,0 milyon TL’lik net kâr, ilk çeyrekteki 27,0 milyon TL’ye kıyasla belirgin bir toparlanma sunuyor.
Bununla birlikte temel operasyonel hikâye henüz güçlü büyüme yönünde değil. Satışlar yıllık bazda sadece %3,2 artarken FAVÖK artışı %1,0’da kaldı; bu oranlar enflasyonun gerisinde. Net nakit seviyesindeki azalma ve özkaynaklardaki sınırlı gerileme de takip edilmeli. Önümüzdeki dönem için en önemli göstergeler kira gelirlerinin enflasyona yaklaşan bir hızla büyüyüp büyümediği, FAVÖK marjının toparlanıp toparlanmadığı ve ikinci çeyrekteki yüksek net kârın sürdürülebilir olup olmadığı olacak.
Yatırım tavsiyesi değildir.