
Açılış
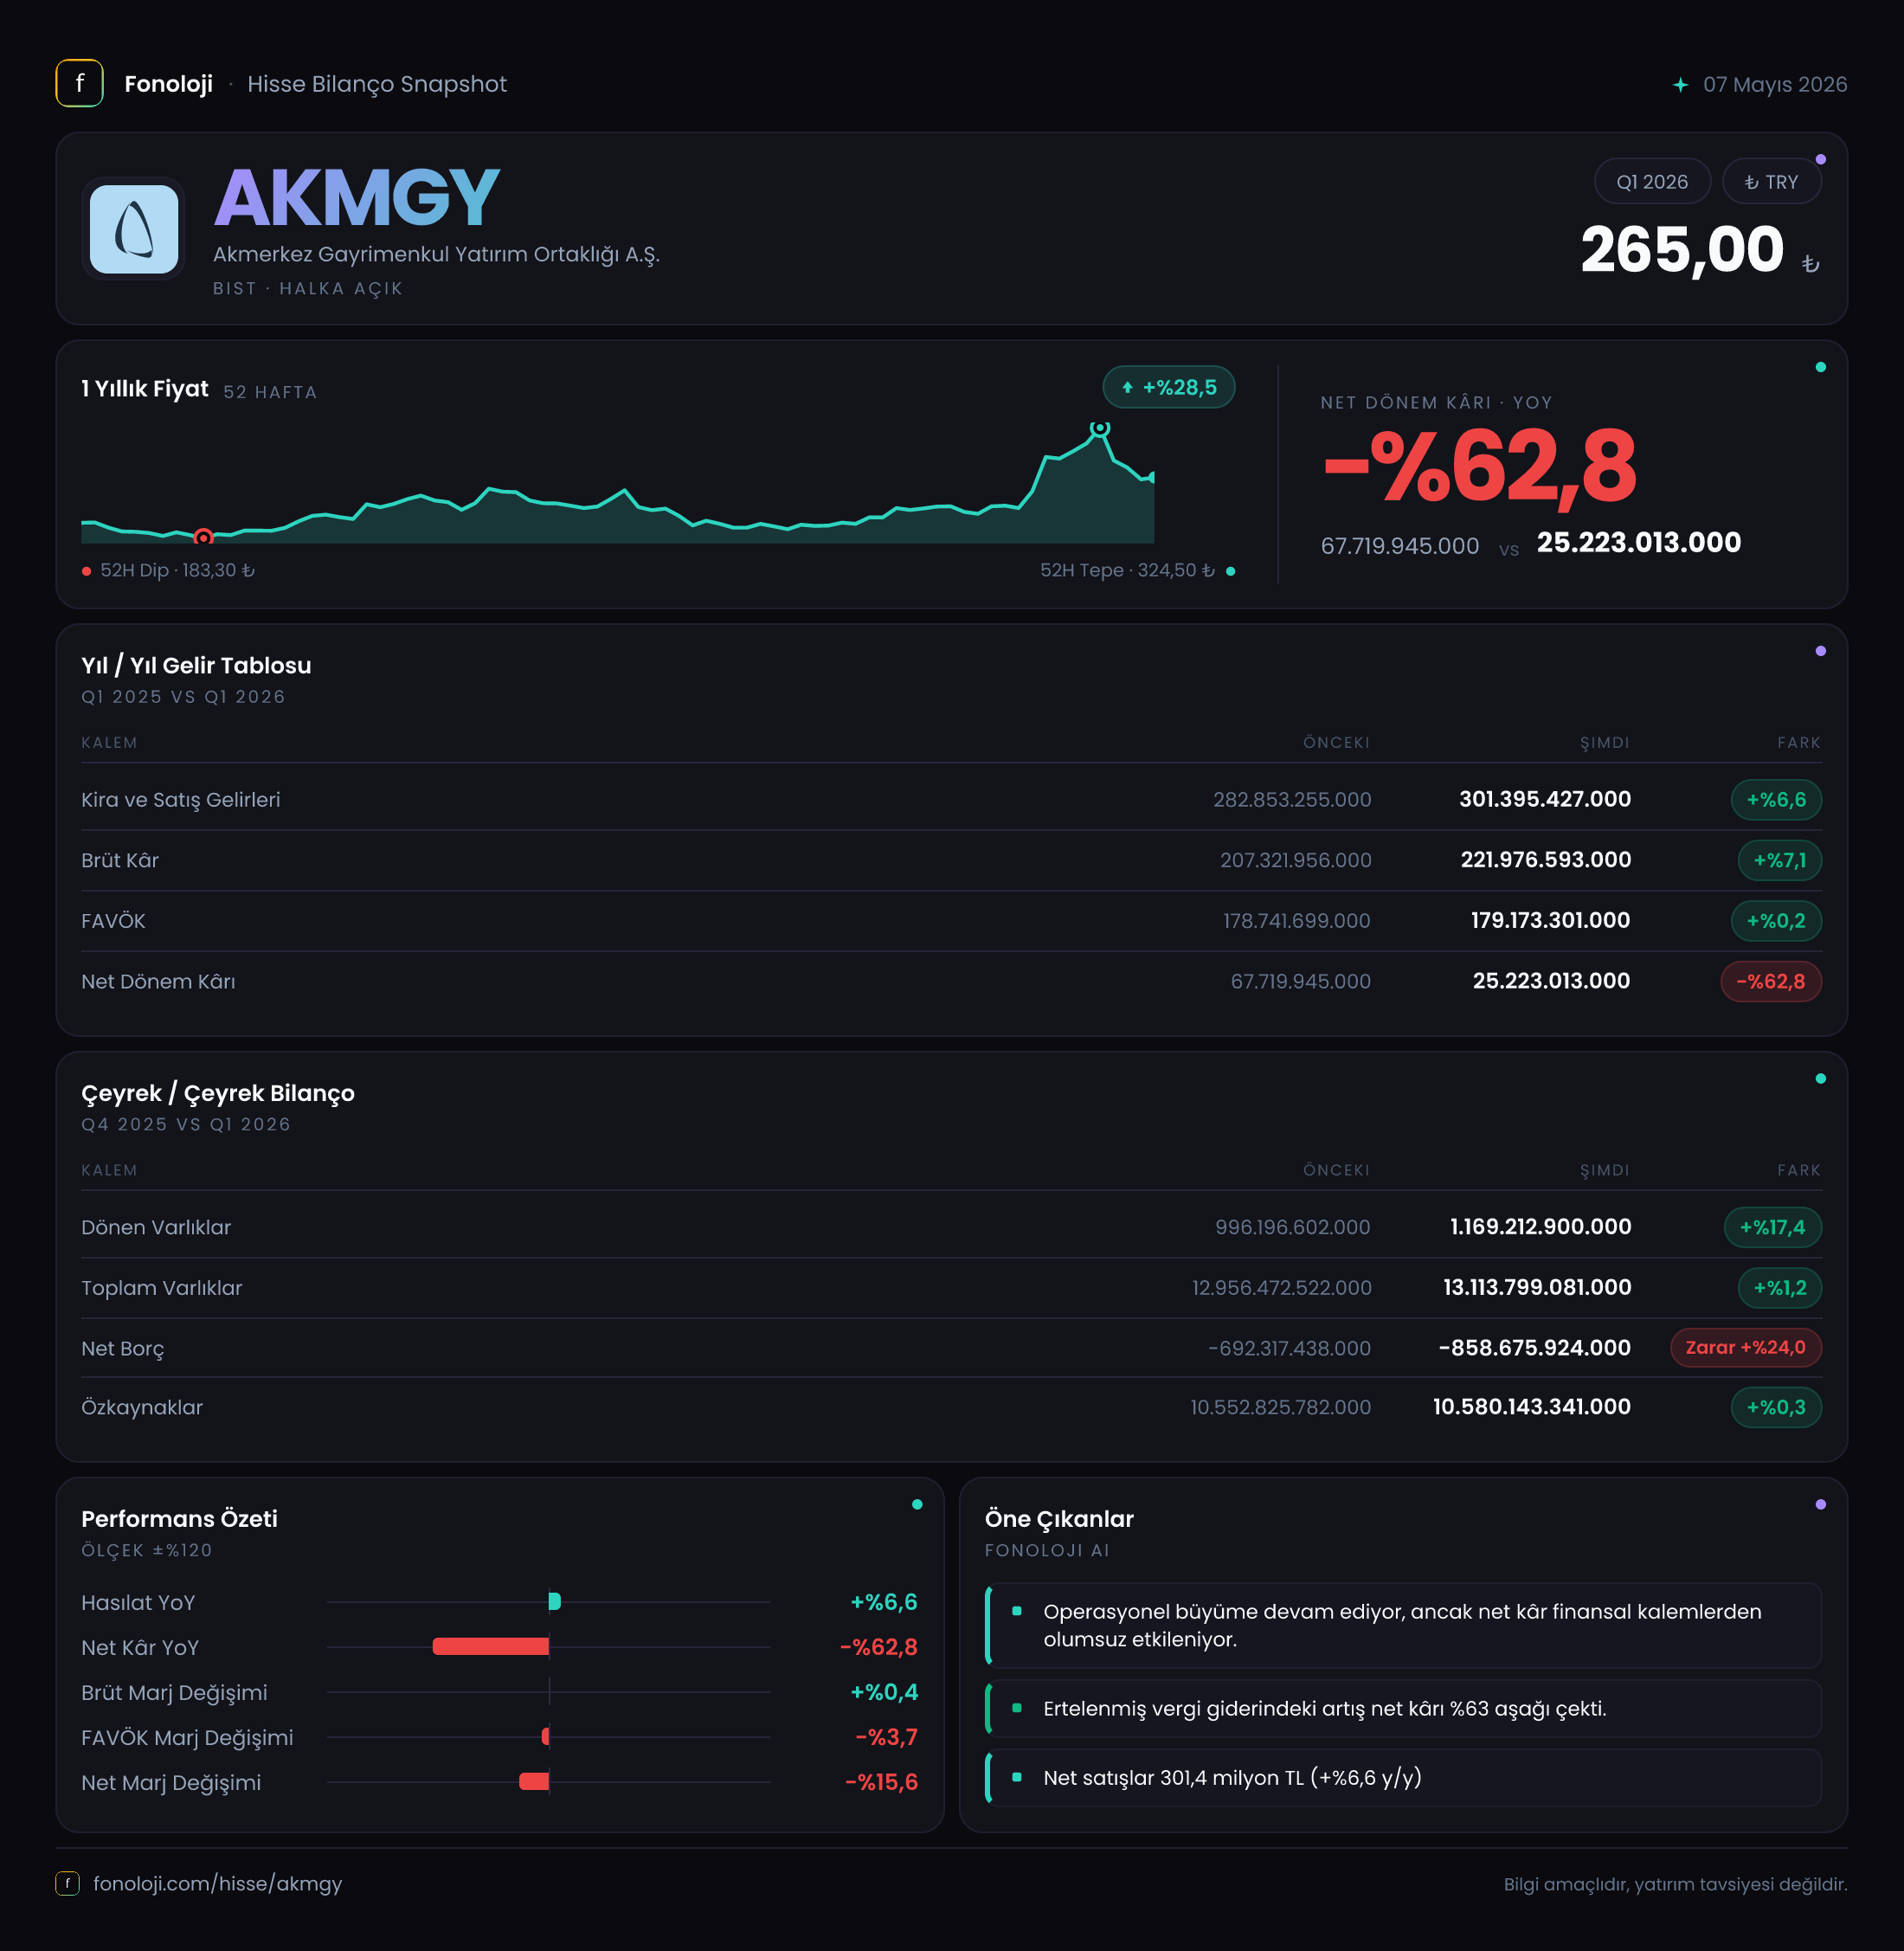
Akmerkez GYO, portföyündeki ticari gayrimenkullerden kira ve işletme geliri üreten, dolayısıyla performansı büyük ölçüde kira sözleşmeleri, doluluk, ziyaretçi trafiği ve gayrimenkul değerleriyle şekillenen bir şirket. 2026/3 döneminde gelir tablosunun üst kısmı dirençli görünürken, net kâr tarafı belirgin biçimde zayıfladı. Satışlar 301,4 milyon TL ile geçen yılın aynı dönemine göre %6,6 artarken net dönem kârı 25,2 milyon TL’ye geriledi; bu da yıllık bazda %62,8 düşüş anlamına geliyor.
Çeyreğin ana mesajı şu: Akmerkez GYO operasyonel kârlılığını büyük ölçüde koruyor, ancak yüksek enflasyon ortamında sınırlı kalan nominal büyüme ve gelir tablosunun alt kalemlerindeki baskı net kâra sert şekilde yansıyor. Bilançoda ise güçlü özkaynak tabanı korunmuş durumda.
Satış Hikayesi
Şirketin satışları 301,4 milyon TL’ye yükselerek geçen yılın aynı çeyreğindeki 282,9 milyon TL’ye göre %6,6 büyüdü. Nominal olarak bakıldığında gelir artışı devam ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel anlamda güçlü değil. Basit bir çerçeveyle, satışların enflasyonun gerisinde kalması kira gelirlerinin satın alma gücü bazında zayıfladığını veya kira artışlarının henüz maliyet ve fiyat seviyelerindeki yükselişi tam olarak telafi edemediğini gösteriyor.
Gayrimenkul yatırım ortaklıklarında satış büyümesini değerlendirirken yalnızca kira artışlarına değil, portföyün doluluk oranına, kira yenileme dönemlerine ve kira gelirlerinin ne kadarının enflasyona endeksli olduğuna da bakmak gerekir. Bu veriler paylaşılmadığı için 2026/3 dönemindeki artışın kira revizyonlarından mı, doluluk etkisinden mi veya diğer işletme gelirlerinden mi kaynaklandığını ayrıştırmak mümkün değil.
Brüt kâr da satışlara paralel olarak 222,0 milyon TL’ye çıktı. Geçen yılın aynı dönemindeki 207,3 milyon TL’ye kıyasla artış %7,1 oldu. Bu, gelir artışının kâr seviyesine büyük ölçüde taşındığını gösteriyor. Ancak satışlardaki büyüme enflasyonun altında kaldığı için, nominal artışın operasyonel gücü tek başına kanıtlamadığını not etmek gerekiyor. Şirketin kendi tarihsel performansına göre gelirler artıyor; reel büyüme açısından ise tablo daha temkinli okunmalı.
Kârlılık
Akmerkez GYO’nun brüt kâr marjı, 2026/3 döneminde yaklaşık %73,6 seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki yaklaşık %73,3 marjla karşılaştırıldığında marjda sınırlı bir iyileşme var. Bu, kira ve işletme gelirleri üzerindeki doğrudan maliyetlerin satışlardan daha hızlı artmadığını gösteriyor. Gayrimenkul işletmeciliği açısından yüksek brüt marj, portföyün gelir üretme kapasitesinin hâlâ güçlü olduğuna işaret ediyor.
FAVÖK ise 189,6 milyon TL oldu ve yıllık bazda %6,4 yükseldi. FAVÖK marjı yaklaşık %62,9 seviyesinde kalırken, geçen yıl aynı dönemde bu oran yaklaşık %63,0 idi. Başka bir ifadeyle şirket, operasyonel kârlılığını korudu; fakat marj genişlemesi yaratamadı. Satışların enflasyonun gerisinde kaldığı bir ortamda marjın yatay kalması olumlu bir savunma göstergesi olsa da, büyüme ivmesinin güçlü olduğunu göstermiyor.
Asıl dikkat çekici kırılma net kârda. Net dönem kârı 67,7 milyon TL’den 25,2 milyon TL’ye düşerek %62,8 geriledi. FAVÖK’ün %6,4 artmasına rağmen net kârın sert düşmesi, operasyonel performans ile nihai kârlılık arasında önemli bir ayrışma olduğunu ortaya koyuyor. Verilen tabloda finansman giderleri, diğer faaliyet kalemleri, vergi gideri veya yatırım amaçlı gayrimenkul değerleme etkileri bulunmadığı için net kâr düşüşünün hangi kalemden kaynaklandığını kesin biçimde söylemek mümkün değil.
Bu nedenle yatırımcı açısından kritik nokta, gelecek raporlarda FAVÖK’ten net kâra geçişte hangi giderlerin arttığını izlemek olacak. Şirket operasyonel olarak istikrarlı görünse de net kârın sürdürülebilirliği şu aşamada daha kırılgan.
Bilanço Sağlığı
Toplam varlıklar, 2025 yıl sonundaki 13,0 milyar TL’den 13,1 milyar TL’ye yükselerek %1,2 arttı. Duran varlıklar 12,0 milyar TL’den 11,9 milyar TL’ye geriledi ve değişim yalnızca %0,1 oldu. Bu tablo, şirket portföyünün bilanço büyüklüğü açısından büyük ölçüde korunduğunu gösteriyor.
Dönen varlıklar ise 996,2 milyon TL’den 1,2 milyar TL’ye çıkarak %17,4 yükseldi. Bu artış, kısa vadeli varlıkların toplam içindeki ağırlığının arttığını gösteriyor. Ancak nakit, ticari alacaklar ve diğer dönen varlıkların ayrı kırılımı verilmediği için bu yükselişin likiditeyi ne ölçüde güçlendirdiği net değil.
Özkaynaklar 10,6 milyar TL seviyesinde kaldı ve yıl sonuna göre yalnızca %0,3 arttı. Toplam varlıkların yaklaşık %81’i özkaynaklarla finanse ediliyor. Bu oldukça güçlü bir sermaye tabanına işaret ediyor ve şirketin bilanço riskini sınırlıyor. Bununla birlikte, net borç verisi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor. Dolayısıyla şirketin faiz yükü ve borçluluk seviyesine ilişkin kesin bir değerlendirme için finansal borç, nakit ve finansman gideri detaylarını görmek gerekiyor.
Net Parasal Pozisyon (TAS 29)
Akmerkez GYO’nun net parasal pozisyonu -69,4 milyon TL oldu. Geçen yılın aynı dönemindeki -93,3 milyon TL’ye göre zarar %25,6 azaldı. Bu kalemin negatif olması, enflasyon muhasebesi altında şirketin net parasal pozisyon nedeniyle gelir değil, parasal kayıp yazdığını gösteriyor.
Negatif net parasal pozisyon genellikle parasal yükümlülüklerin parasal varlıklardan daha yüksek olması veya parasal kalemlerin enflasyon karşısında şirket aleyhine çalışması anlamına gelir. Bu çeyrekte kayıp azalmış olsa da 69,4 milyon TL’lik etki hâlâ önemli. Üstelik bu iyileşme net kârdaki düşüşü engellemeye yetmemiş. Dolayısıyla net parasal pozisyonun daha az zarar yazması olumlu bir gelişme olsa da, net kâr performansını açıklayan tek unsur değil.
TAS 29 etkisi, özellikle gayrimenkul şirketlerinde bilanço ve gelir tablosu arasındaki ilişkiyi karmaşıklaştırıyor. Bu nedenle yatırımcıların yalnızca nominal net kâra değil, FAVÖK’e, kira gelirlerinin reel büyümesine ve enflasyon muhasebesi sonrası kârlılığın hangi kalemlerle oluştuğuna birlikte bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Akmerkez GYO’nun 2026/3 sonuçları, operasyonel dayanıklılık ile net kâr baskısının aynı anda görüldüğü bir dönem ortaya koyuyor:
- FAVÖK marjının yaklaşık %62,9 seviyesinde korunması, temel operasyonun güçlü kaldığını gösteriyor.
- Satışlardaki %6,6 büyüme, Türkiye’deki %30+ enflasyon dikkate alındığında reel açıdan zayıf kalıyor.
- Net kârın %62,8 düşmesi, yatırımcı açısından en önemli uyarı noktası.
- Özkaynakların 10,6 milyar TL seviyesinde korunması ve varlıkların yaklaşık %81’inin özkaynakla finanse edilmesi bilanço güvenliği sağlıyor.
- Net borç ve borçluluk kırılımı bulunmadığından finansal riskin tam resmi henüz görülemiyor.
Şirket için fırsat, güçlü özkaynak tabanı ve yüksek operasyonel marjları sayesinde kira gelirlerini reel olarak yeniden hızlandırabilmesi. Risk ise kira artışlarının enflasyonun gerisinde kalmaya devam etmesi ve operasyonel kârlılığın net kâra aktarılamaması. Önümüzdeki dönemlerde özellikle satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı, FAVÖK marjının korunup korunmadığı ve net kâr düşüşünün hangi gider kalemlerinden kaynaklandığı izlenmeli.
Yatırım tavsiyesi değildir.