
Açılış
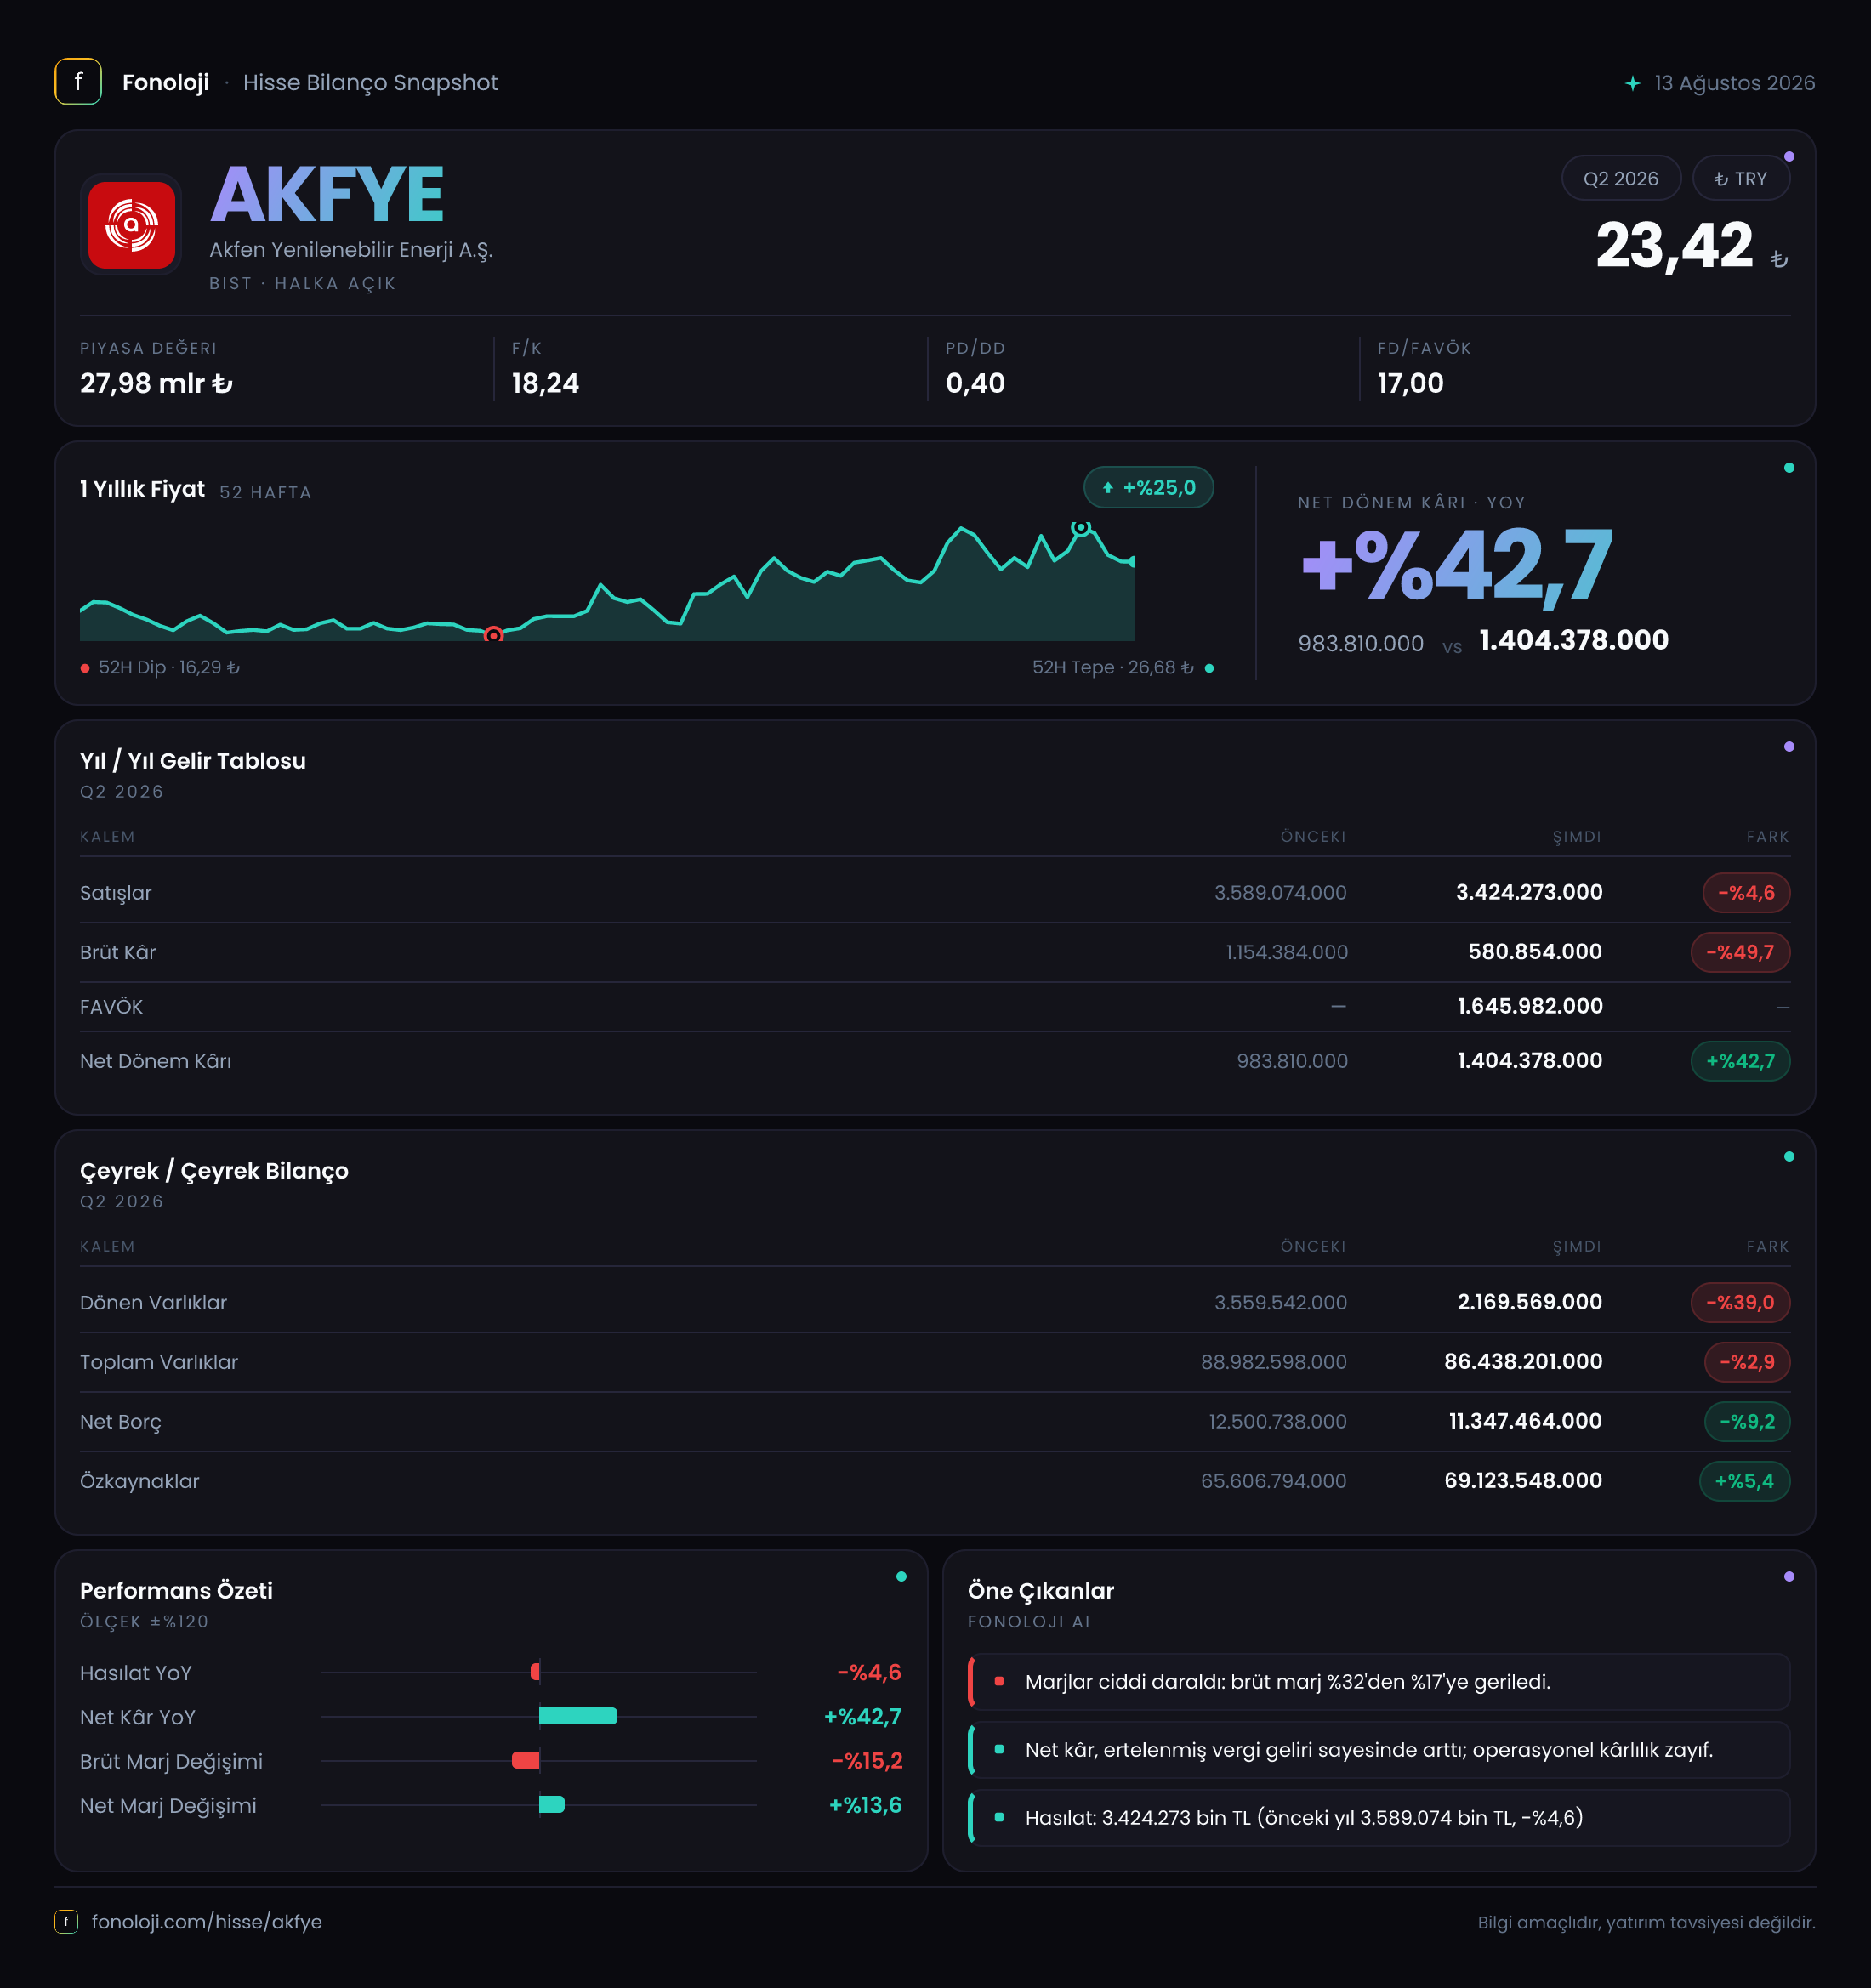
Akfen Yenilenebilir Enerji, yenilenebilir enerji üretim kapasitesi ve uzun vadeli elektrik satışlarıyla öne çıkan bir şirket. 2026/6AB sonuçları, operasyonel tarafta satışların zayıfladığı ve brüt kârlılığın belirgin biçimde gerilediği; buna karşın net kârın enflasyon muhasebesi etkisi ve diğer kârlılık kalemleriyle büyüdüğü bir tablo sunuyor. Şirketin satışları geçen yılın aynı dönemine göre %4,6 düşerek 3,4 milyar TL’ye gerilerken, net dönem kârı %42,7 artarak 1,4 milyar TL’ye ulaşmış. Bu nedenle ilk bakışta güçlü görünen net kâr artışının, yalnızca enerji üretim performansından kaynaklanıp kaynaklanmadığını ayrıştırmak gerekiyor.
Buradaki veriler altı aylık ara dönem sonuçlarını gösteriyor. Dolayısıyla verilen karşılaştırmalar bir önceki çeyrekle değil, geçen yılın aynı altı aylık dönemiyle yapılmalı; bilanço kalemleri ise önceki yıl sonuna göre değişimi yansıtıyor.
Satış Hikayesi
Akfen Yenilenebilir’in satışları, geçen yılın aynı dönemindeki 3,6 milyar TL’den 3,4 milyar TL’ye inerken nominal olarak %4,6 gerilemiş. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak dahi küçülmesi, reel anlamda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirketin gelirleri enflasyonun üzerinde büyümek bir yana, geçen yılki seviyesini koruyamamış.
Bu gerilemenin arkasında üretim hacmi, elektrik fiyatları, yenilenebilir kaynak koşulları, kur hareketleri veya portföyün satış kompozisyonu gibi unsurlar bulunabilir; ancak paylaşılan veriler bu faktörleri ayrıştırmaya izin vermiyor. Bu nedenle satışlardaki düşüşü doğrudan üretim performansındaki bozulma olarak yorumlamak doğru olmaz. Yine de yatırımcı açısından temel mesaj net: Şirketin gelir tabanı bu dönemde büyüme üretememiş.
- Satışlar 3,4 milyar TL ile geçen yılın 3,6 milyar TL’lik seviyesinin altında kaldı.
- Reel olarak bakıldığında gerileme, nominal %4,6’lık düşüşten daha kuvvetli.
- Çeyreklik satış trendi için yeterli veri bulunmuyor; mevcut bilgi yalnızca 2025/6 ve 2026/6 dönemlerini karşılaştırıyor.
Yenilenebilir enerji şirketlerinde uzun vadeli kapasite artışı önemli bir fırsat yaratabilir; ancak bu fırsatın finansallara yansıması için satış büyümesinin ve üretim hacminin birlikte güçlenmesi gerekiyor. Mevcut dönemde bu yönde güçlü bir gelir ivmesi görülmüyor.
Kârlılık
Kârlılık tarafında tablo satışlardan daha karmaşık. Brüt kâr, geçen yılın aynı dönemindeki 1,2 milyar TL’den 580,9 milyon TL’ye gerileyerek %49,7 azalmış. Bu düşüş satışlardaki %4,6’lık daralmanın çok üzerinde. Buna göre brüt kâr marjı yaklaşık %33,3’ten %17,1’e gerilemiş; yani şirket satışlarından geriye kalan temel operasyonel katkı yaklaşık 16,2 puan zayıflamış.
Bu marj daralması, maliyetlerin satışlardan daha hızlı arttığını veya satış fiyatlarının maliyet artışlarını telafi edemediğini düşündürüyor. Enerji üretiminde bakım, işletme, amortisman ve diğer üretim maliyetlerinin yanı sıra elektrik fiyatlarındaki değişim de bu farkı yaratabilir. Ancak veride ayrıntılı maliyet kırılımı olmadığı için tek bir neden öne çıkarmak mümkün değil.
FAVÖK ise 1,6 milyar TL olarak açıklanmış. Satışlara oranlandığında FAVÖK marjı yaklaşık %47,1 seviyesinde. Bu rakam, brüt kâr marjının üzerinde ve finansal tablo akışında dikkat çekici bir ayrışma yaratıyor. Normalde FAVÖK’ün brüt kârdan yüksek olması, faaliyet giderleri ve diğer operasyonel gelir-gider kalemlerinin sınıflandırılmasıyla açıklanabilir. Bu nedenle söz konusu FAVÖK marjını doğrudan sürdürülebilir operasyonel verimlilik göstergesi kabul etmeden, dipnotlar ve faaliyet giderleriyle birlikte değerlendirmek gerekir.
Net dönem kârı ise 983,8 milyon TL’den 1,4 milyar TL’ye yükselmiş. Net kâr marjı yaklaşık %27,3’ten %41,2’ye çıkmış. Ancak net kâr artışı, brüt kârdaki sert düşüşle aynı yönde ilerlemiyor. Bu durum, faaliyet dışı kalemlerin ve özellikle net parasal pozisyon etkisinin sonuç üzerinde önemli rol oynadığını gösteriyor. Dolayısıyla kâr büyümesi olumlu olsa da bunun tamamını enerji operasyonlarının güçlenmesi olarak okumak yanıltıcı olur.
Bilanço Sağlığı
Bilanço, dönem içinde borçluluk ve özkaynak açısından görece olumlu bir görünüm sergiliyor. Toplam varlıklar 89,0 milyar TL’den 86,4 milyar TL’ye gerileyerek %2,9 azalmış. Bu düşüş esas olarak dönen varlıklardaki daralmadan kaynaklanıyor: Dönen varlıklar 3,6 milyar TL’den 2,2 milyar TL’ye inmiş ve %39,0 gerilemiş. Duran varlıklar ise 85,4 milyar TL’den 84,3 milyar TL’ye düşerek yalnızca %1,4 azalmış.
Bu yapı, şirket varlıklarının büyük ölçüde uzun vadeli enerji yatırımlarında tutulduğunu gösteriyor. Dönen varlıkların hızlı azalması kısa vadeli likidite açısından izlenmesi gereken bir nokta. Özellikle nakit, ticari alacaklar ve kısa vadeli yükümlülüklerin ayrıntısı görülmeden şirketin günlük likidite tamponu hakkında kesin hüküm vermek mümkün değil.
Net borç 12,5 milyar TL’den 11,3 milyar TL’ye gerileyerek %9,2 azalmış. Özkaynaklar ise 65,6 milyar TL’den 69,1 milyar TL’ye yükselmiş ve %5,4 artmış. Bu iki gelişme birlikte değerlendirildiğinde bilanço kaldıraç açısından güçlenmiş. Net borcun özkaynaklara oranı yaklaşık %16,4 seviyesinde; bu, şirketin varlık tabanına göre sınırlı bir net borç yükü taşıdığını gösteriyor.
FAVÖK’ün altı aylık 1,6 milyar TL seviyesi üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 7,1x. Altı aylık FAVÖK’ün basitçe yıllıklandırılması halinde oran yaklaşık 3,5x seviyesine iner; ancak bu yıllıklaştırma mevsimsellik ve dönemsel üretim farklarını içermediği için yalnızca gösterge niteliğinde. Borç gerilemesi olumlu olsa da nakit yaratımının sürekliliği yakından takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 279,4 milyon TL’den 656,0 milyon TL’ye çıkarak %134,8 artmış. Bu kalem, Türkiye’de enflasyon muhasebesi uygulamasının şirket finansallarındaki etkisini anlamak açısından kritik.
Net parasal pozisyon etkisinin yükselmesi, net kârı faaliyet performansından bağımsız şekilde desteklemiş. Bu nedenle 1,4 milyar TL’lik net kârın değerlendirilmesinde, 656,0 milyon TL’lik parasal pozisyon katkısı mutlaka ayrıştırılmalı. Şirketin enflasyon muhasebesi altında parasal varlık ve yükümlülüklerinin yapısı, bu etkinin dönemler arasında değişmesine neden olabilir. Dolayısıyla bu katkının her dönem aynı seviyede tekrarlanacağı varsayılmamalı.
Özetle net kâr artışı güçlü görünse de, kârın önemli bir bölümü TAS 29 kaynaklı parasal pozisyon etkisiyle desteklenmiş durumda. Sürdürülebilir performans için asıl izlenmesi gereken göstergeler satış büyümesi, brüt marj, üretim hacmi ve faaliyetlerden yaratılan nakit akışı olacak.
Yatırımcı için Ne Anlama Geliyor?
AKFYE’nin 2026/6AB sonuçları, bilanço tarafında borç azaltan ve özkaynaklarını büyüten; ancak operasyonel gelir ve brüt kârlılık tarafında zorlanan bir şirket profili ortaya koyuyor.
Fırsatlar:
- Net borcun 11,3 milyar TL’ye gerilemesi ve özkaynakların 69,1 milyar TL’ye yükselmesi finansal dayanıklılığı destekliyor.
- Yenilenebilir enerji varlıklarının uzun vadeli niteliği, uygun üretim ve fiyat koşullarında istikrarlı nakit akışı potansiyeli sunuyor.
- Net kârın 1,4 milyar TL’ye yükselmesi, şirketin sermaye yapısını güçlendiriyor.
Riskler:
- Satışların enflasyonun altında kalması, reel gelir kaybına işaret ediyor.
- Brüt kâr marjının %33,3’ten %17,1’e düşmesi maliyet ve fiyatlama baskısının güçlü olduğunu gösteriyor.
- Net kâr artışının önemli kısmı 656,0 milyon TL’lik net parasal pozisyon katkısıyla desteklenmiş; bu etki kalıcı olmayabilir.
- Dönen varlıkların %39 azalması, kısa vadeli likidite açısından takip edilmeli.
- FAVÖK verisinin geçen yıl için paylaşılmaması, operasyonel kârlılık trendinin karşılaştırmalı analizini sınırlıyor.
Bu çeyrekte yatırımcı için ana soru, net kârın büyüyüp büyümediğinden çok, bu kârın ne kadarının tekrarlanabilir operasyonel nakit akışına dönüştüğü olmalı. Bir sonraki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı ve net borçtaki düşüşün sürüp sürmediği kritik izleme başlıkları olacak.
Yatırım tavsiyesi değildir.