
Açılış
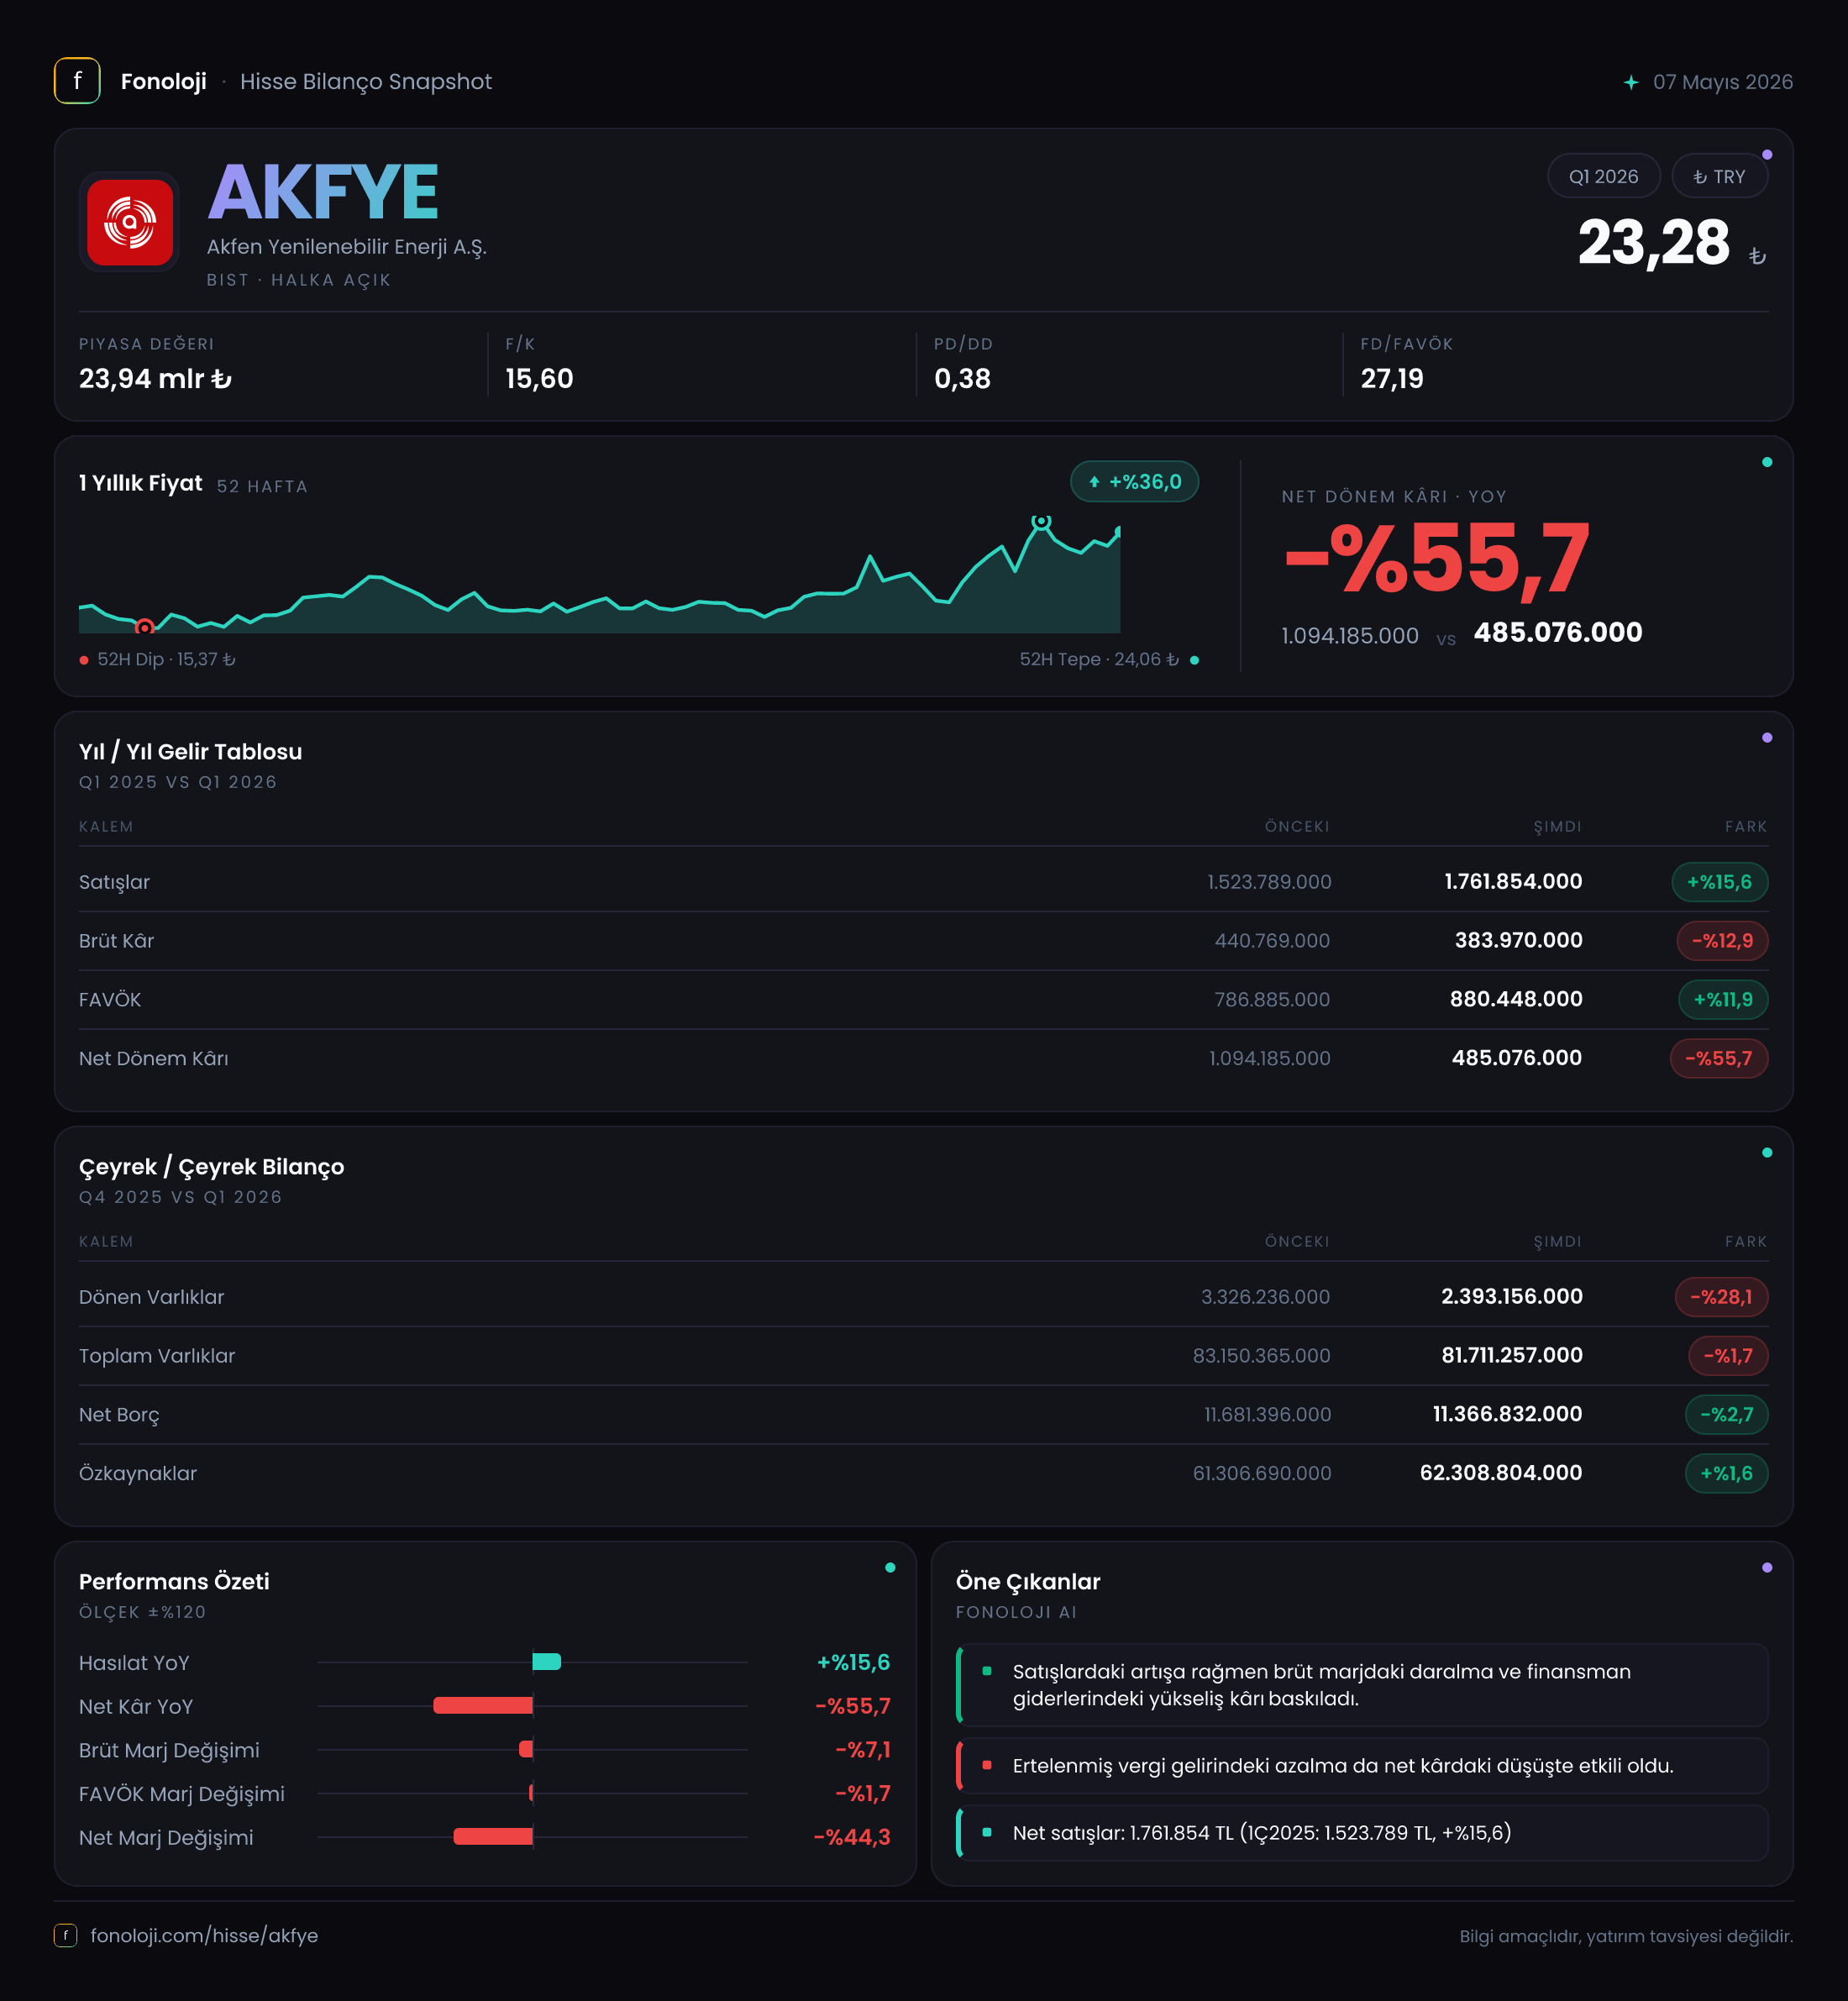
Akfen Yenilenebilir Enerji, ağırlıklı olarak yenilenebilir enerji santrallerinden elektrik üretip satan bir şirket olarak, varlık tabanı ve bilanço yapısı açısından sermaye yoğun bir iş modeli taşıyor. 2026 ilk çeyreğinde şirketin satışları büyürken FAVÖK de artmış; ancak brüt kâr ve net dönem kârı aynı ivmeyi gösterememiş. Ana mesaj şu: operasyonel seviyede direnç korunuyor, fakat kârlılığın alt kalemlerinde oluşan baskılar net kâra güçlü biçimde yansıyor. Ayrıca enflasyon muhasebesi kapsamında oluşan 351 milyon TL’lik net parasal pozisyon kazancı, sonuçları destekleyen önemli bir unsur olmaya devam ediyor.
Satış Hikayesi
Akfen Yenilenebilir’in satışları, geçen yılın aynı çeyreğindeki 1,5 milyar TL’den 1,8 milyar TL’ye yükselerek %15,6 arttı. Nominal olarak bakıldığında bu, şirketin gelir üretme kapasitesinin korunduğunu gösteriyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışlardaki %15,6’lık artış, reel büyüme açısından yeterince güçlü görünmüyor. Başka bir ifadeyle şirket daha yüksek nominal gelir üretmiş olsa da, bu artış enflasyonun gerisinde kaldığı için satış hacmi, elektrik fiyatları veya üretim performansı tarafında reel bir genişleme olup olmadığı ayrıca incelenmeli.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026 ilk çeyreğinin 2025 son çeyreğine göre ivme kazanıp kazanmadığını net biçimde söylemek mümkün değil. Yenilenebilir enerji şirketlerinde üretim miktarı; yağış, rüzgâr, güneşlenme ve santral kullanılabilirliği gibi faktörlere bağlı olarak çeyrekler arasında değişebildiğinden, tek bir çeyreği yıllıklandırmadan değerlendirmek daha sağlıklı.
Satışlar artarken brüt kârın düşmesi, gelir büyümesinin maliyetlere aynı ölçüde yansımadığını gösteriyor. Elektrik üretim maliyetleri, bakım giderleri, amortisman yapısı veya gelirlerin santral bazındaki dağılımı bu farkı açıklayabilecek unsurlar olabilir; ancak paylaşılan veride bu alt kırılımlar bulunmadığı için kesin bir neden atfetmek doğru olmaz.
Kârlılık
Şirketin brüt kârı geçen yılın aynı dönemindeki 440,8 milyon TL’den 384,0 milyon TL’ye gerileyerek %12,9 düştü. Buna karşılık satışlar arttığı için brüt kâr marjı yaklaşık %29,4’ten %21,3’e indi. Bu, gelirdeki nominal büyümeye rağmen ana faaliyetlerin doğrudan maliyetler sonrasında daha düşük bir katkı ürettiğini gösteren önemli bir sinyal.
FAVÖK ise 786,2 milyon TL’den 870,3 milyon TL’ye çıkarak %10,7 yükseldi. FAVÖK marjı da yaklaşık %52,4’ten %48,4’e gerilemiş olsa da, şirket hâlâ yüksek operasyonel kârlılık üreten bir yapıya sahip. Burada dikkat çeken nokta, FAVÖK’ün brüt kârdan belirgin biçimde yüksek olmasıdır. Bu görünüm, gelir tablosunda brüt kâr ile FAVÖK arasında yer alan diğer faaliyet gelirleri veya benzeri kalemlerin önemli katkı sunduğuna işaret edebilir. Bu nedenle FAVÖK’ün niteliğini değerlendirirken yalnızca büyüme oranına değil, bu katkının tekrarlanabilir olup olmadığına da bakmak gerekir.
Net dönem kârı ise çok daha sert bir baskı altında. Geçen yılın aynı çeyreğindeki 1,1 milyar TL’den 482,5 milyon TL’ye gerileyen net kârın düşüşü %55,9 oldu. Net kâr marjı da yaklaşık %73,3’ten %26,8’e indi. FAVÖK artarken net kârın yarıdan fazla düşmesi, baskının faaliyet performansından ziyade FAVÖK sonrasındaki kalemlerde yoğunlaştığını gösteriyor. Amortisman, finansman giderleri, vergi ve enflasyon muhasebesi etkilerinin toplam sonucu burada belirleyici; ancak bu kalemlerin ayrıntısı verilmediğinden katkılarını ayrı ayrı ölçmek mümkün değil.
Bilanço Sağlığı
Akfen Yenilenebilir’in toplam varlıkları önceki yıl sonundaki 83,2 milyar TL’den 81,7 milyar TL’ye gerileyerek %1,7 azaldı. Duran varlıklar 79,8 milyar TL’den 79,3 milyar TL’ye sınırlı biçimde düşerken, asıl hareket dönen varlıklarda görüldü. Dönen varlıklar 3,3 milyar TL’den 2,4 milyar TL’ye gerileyerek %28,1 azaldı. Bu düşüş, kısa vadeli likidite tamponunun önceki yıl sonuna göre daraldığını gösteriyor.
Buna karşılık özkaynaklar 61,3 milyar TL’den 62,3 milyar TL’ye yükseldi ve %1,6 arttı. Toplam varlıkların yaklaşık dörtte üçünün özkaynaklarla finanse edilmesi, bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Net borç ise 11,7 milyar TL’den 11,4 milyar TL’ye gerileyerek %2,7 azaldı. Net borcun özkaynaklara oranı yaklaşık %18 seviyesinde; bu, borçluluğun özkaynaklara kıyasla yönetilebilir olduğunu gösteriyor.
İlk çeyrek FAVÖK’ü yıllıklandırılmadan yapılan basit bir bakışta, net borcun dönemsel FAVÖK’e oranı yaklaşık 13,1 kat görünür; ancak bu oran yanıltıcıdır çünkü yalnızca tek çeyreklik FAVÖK kullanılır. İlk çeyrek performansı dört çeyrek boyunca tekrarlanır varsayımıyla yıllıklandırılmış FAVÖK yaklaşık 3,5 milyar TL olur ve net borç/FAVÖK yaklaşık 3,3 kata geriler. Gerçek oranı değerlendirmek için yılın tamamındaki üretim ve FAVÖK performansını beklemek gerekir.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon kazancı, geçen yılın aynı dönemindeki 262,2 milyon TL’den 351,0 milyon TL’ye yükseldi ve %33,9 arttı. Enflasyon muhasebesinde parasal varlık ve borçların enflasyon karşısındaki etkileri gelir tablosuna yansıtılıyor. Net parasal kazanç, şirketin parasal yükümlülüklerinin veya net parasal pozisyonunun enflasyon muhasebesi açısından olumlu sonuç ürettiğini gösterir.
Bu kalem net kârı desteklemiş olsa da, net parasal pozisyon kazancındaki artışın 88,8 milyon TL civarında kalmasına karşın net kârın yaklaşık 617,5 milyon TL düşmesi, sonuçlardaki asıl baskının başka kalemlerde bulunduğunu ortaya koyuyor. Dolayısıyla net parasal kazanç önemli bir katkı sağlıyor, ancak operasyonel ve finansal kârlılıktaki zayıflığı tek başına telafi edemiyor. Yatırımcı açısından bu kazancın nakit yaratımı anlamına gelmediği ve şirketin temel performansını değerlendirirken FAVÖK ile birlikte, enflasyon muhasebesi öncesi ve sonrası net kârın ayrıştırılması gerektiği unutulmamalı.
Yatırımcı için Ne Anlama Geliyor?
Akfen Yenilenebilir’in ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, FAVÖK’ün %10,7 artması ve net borcun gerilemesi, operasyonel yapının ve bilanço disiplininin korunduğunu gösteriyor.
- Risk tarafında, satış büyümesinin %15,6 ile yüksek enflasyonun altında kalması, reel büyüme konusunda soru işareti yaratıyor.
- Brüt kâr marjının %29,4’ten %21,3’e gerilemesi, maliyet ve gelir kalitesi takibinin kritik olduğunu gösteriyor.
- Net kârın %55,9 düşmesi, FAVÖK artışının henüz hissedar kârlılığına aynı ölçüde yansımadığını ortaya koyuyor.
- Dönen varlıklardaki %28,1’lik düşüş, güçlü özkaynak yapısına rağmen kısa vadeli likiditenin izlenmesi gerektiğine işaret ediyor.
- Önümüzdeki dönemlerde özellikle elektrik üretim hacmi, satış fiyatları, brüt marjın toparlanıp toparlanmadığı, finansman giderleri ve net parasal pozisyonun sürdürülebilirliği takip edilmeli.
Genel tablo, operasyonel olarak ayakta kalan ancak net kârlılıkta belirgin dalgalanma yaşayan bir şirkete işaret ediyor. Yatırım tezinin güçlenmesi için yalnızca FAVÖK büyümesi değil, bu büyümenin brüt marj iyileşmesi ve daha istikrarlı net kârla desteklenmesi gerekiyor. Yatırım tavsiyesi değildir.