
Açılış
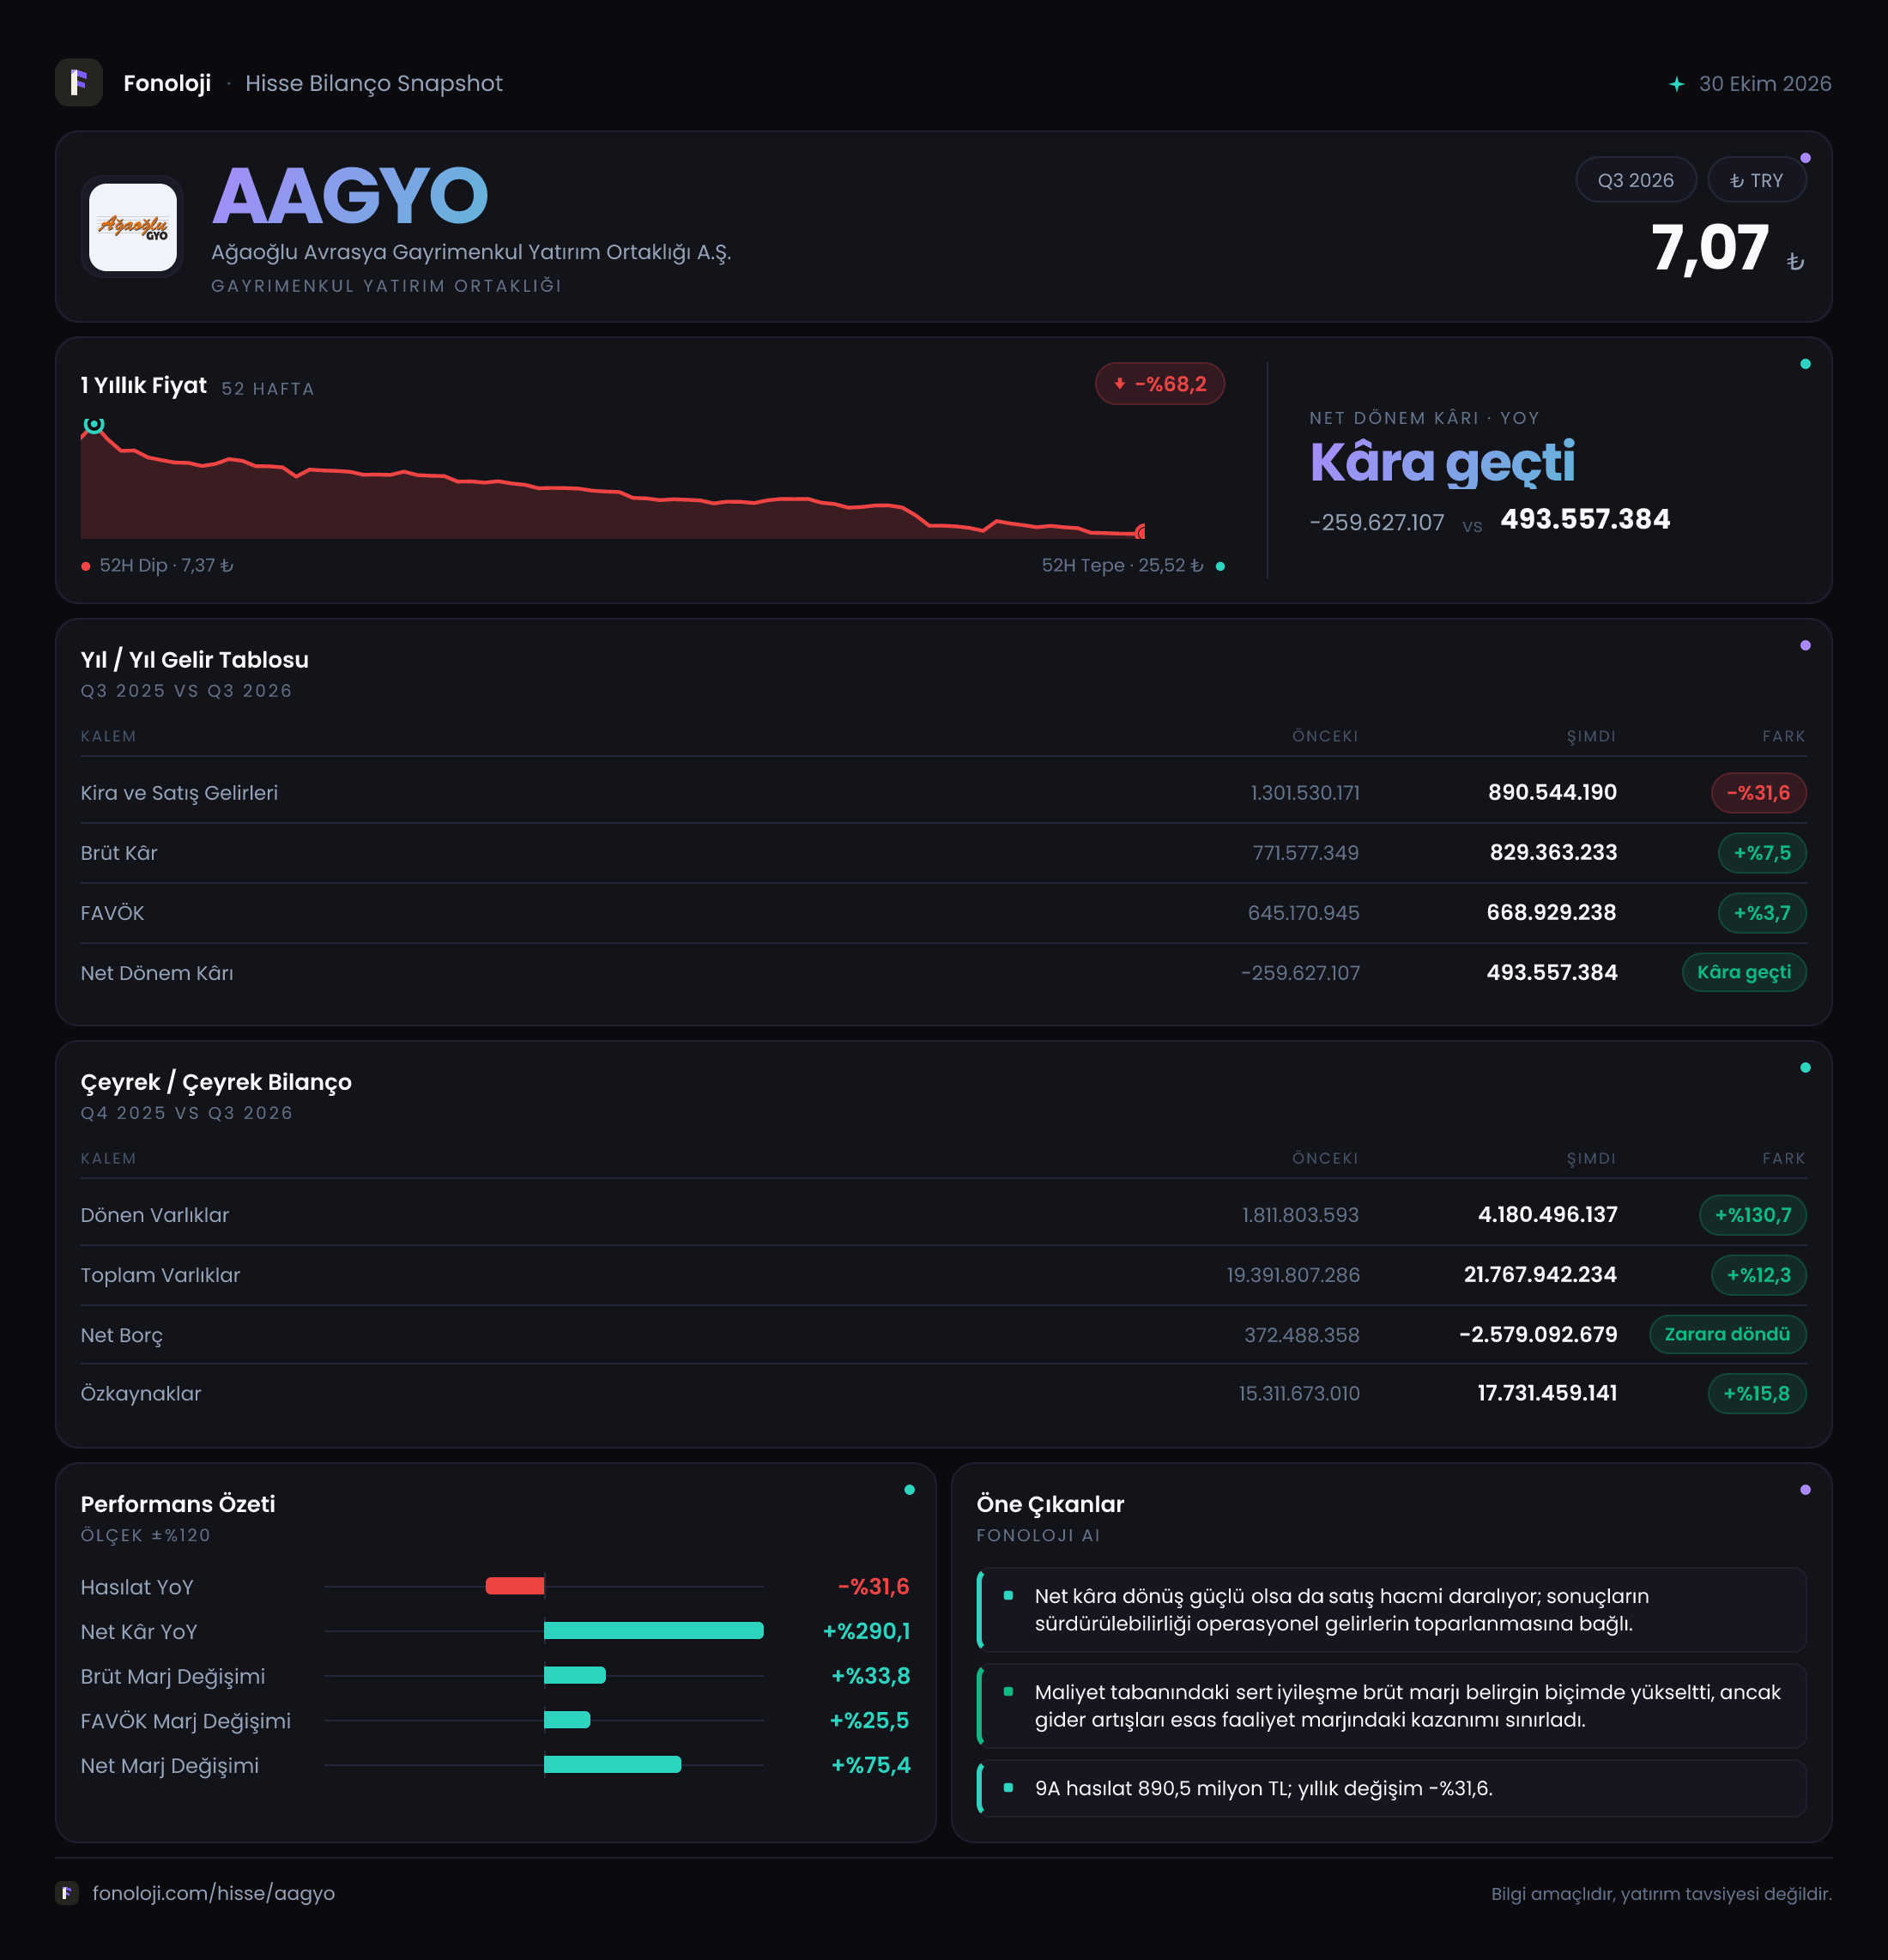
Ağaoğlu Avrasya Gayrimenkul Yatırım Ortaklığı (AAGYO), gayrimenkul portföyü ve buna bağlı gelirleri üzerinden değer üreten bir GYO olarak 2026/9 döneminde karmaşık fakat genel olarak güçlü bir finansal tablo ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %31,6 gerileyerek 890,5 milyon TL’ye inse de brüt kâr ve FAVÖK artış gösterdi. Daha da önemlisi, net dönem kârı geçen yılki zarardan 493,6 milyon TL kâra döndü. Bu dönüşümde operasyonel marjların güçlenmesi, net parasal pozisyon katkısı ve bilanço likiditesindeki belirgin iyileşme öne çıkıyor.
Ancak gayrimenkul şirketlerinde yüksek marjlar ve kârlılık, yalnızca satış hacmiyle değil; portföy yapısı, değerleme etkileri, enflasyon muhasebesi ve dönemsel proje teslimleriyle birlikte okunmalı. Bu nedenle AAGYO’nun tablosu güçlü görünse de kârın ne kadarının tekrarlanabilir faaliyetlerden geldiği ayrıca izlenmeli.
Satış Hikayesi
AAGYO’nun satışları 890,5 milyon TL ile geçen yılın aynı dönemindeki 1,3 milyar TL seviyesinin %31,6 altında kaldı. Bu, ilk bakışta belirgin bir daralma. Üstelik Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan daha da zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyon kadar büyüyememiş değil; nominal satış hacmi geçen yılın da gerisine düşmüş durumda.
Gayrimenkul sektöründe bu tür dalgalanmalar tek başına talep zayıflığı anlamına gelmeyebilir. Proje teslimlerinin dönemsel yapısı, mülk satışlarının hangi dönemde muhasebeleştirildiği veya portföyden elde edilen gelirlerin zamanlaması satışları çeyrekler arasında oynatabilir. Fakat mevcut veride bu düşüşü açıklayacak proje veya segment ayrımı bulunmadığı için, satış tarafında temkinli olmak gerekiyor.
Çeyreklik karşılaştırma açısından elimizde 2025/9 dönemi için 379,5 milyon TL satış ve -736,8 milyon TL net kâr bilgisi bulunuyor. Buna karşılık mevcut dönem için aynı formatta güncel çeyrek satış ve net kâr rakamı paylaşılmadığından, çeyrekten çeyreğe ivme hakkında kesin bir hüküm vermek mümkün değil. Bu nedenle AAGYO’nun satış büyümesinde kalıcı bir toparlanma başlayıp başlamadığını görmek için gelecek ara dönem raporlarını beklemek gerekiyor.
Buradaki olumlu nokta, satış düşüşünün kârlılığa aynı ölçüde yansımamış olması. Bu durum şirketin daha yüksek marjlı işlere yönelmiş olabileceğini veya gelir kompozisyonunun değiştiğini düşündüren bir sinyal veriyor; fakat bunun kalıcı olup olmadığı henüz net değil.
Kârlılık
AAGYO’nun brüt kârı 829,4 milyon TL ile geçen yılki 771,6 milyon TL seviyesinin %7,5 üzerine çıktı. Satışlar %31,6 düşerken brüt kârın artması, brüt kâr marjında çok güçlü bir sıçrama olduğunu gösteriyor. Mevcut dönemde brüt kâr marjı yaklaşık %93,1 seviyesinde. Geçen yıl aynı oran yaklaşık %59,4 idi.
FAVÖK de benzer şekilde 668,9 milyon TL ile geçen yılki 645,2 milyon TL seviyesine göre %3,7 arttı. FAVÖK marjı %75,1’e yükselirken, geçen yıl yaklaşık %49,6 düzeyindeydi. Yani şirket daha düşük satış üzerinden daha yüksek operasyonel kâr üretmiş durumda.
Bu tablo, maliyet yapısında veya gelir bileşiminde önemli bir iyileşmeye işaret ediyor. Bununla birlikte %75 seviyesindeki FAVÖK marjı, klasik operasyonel faaliyetlerin ötesinde gayrimenkul sektörüne özgü muhasebe ve proje bazlı etkilerin bulunabileceğini düşündürecek kadar yüksek. Dolayısıyla yatırımcı açısından yalnızca FAVÖK artışına değil, bu kârın nakit yaratımıyla ne ölçüde desteklendiğine ve gelecek dönemlerde korunup korunamayacağına bakmak gerekiyor.
Net dönem kârı ise geçen yılki -259,6 milyon TL zarardan 493,6 milyon TL kâra döndü. Bu, yaklaşık 753,2 milyon TL’lik bir iyileşme anlamına geliyor. Net kâr marjı da geçen yıl yaklaşık -%20,0 iken mevcut dönemde %55,4 seviyesine geldi. FAVÖK ile net kâr arasındaki farkın görece sınırlı kalmasında net parasal pozisyon katkısı etkili olmuş görünüyor. Buna karşılık finansman giderleri, değerleme etkileri ve vergi kalemlerinin ayrıntısı paylaşılmadığı için net kârın bileşimini tamamen ayrıştırmak mümkün değil.
Bilanço Sağlığı
Bilanço tarafı, AAGYO’nun bu dönemdeki en güçlü hikâyesini oluşturuyor. Dönen varlıklar 1,8 milyar TL’den 4,2 milyar TL’ye çıkarak %130,7 büyüdü. Bu artış, şirketin kısa vadeli likidite kapasitesinin önemli ölçüde güçlendiğini gösteriyor. Duran varlıklar ise 17,6 milyar TL ile yatay kaldı; dolayısıyla toplam varlık artışı esas olarak dönen varlıklardaki yükselişten kaynaklandı.
Toplam varlıklar 19,4 milyar TL’den 21,8 milyar TL’ye yükselerek %12,3 arttı. Özkaynaklar da 15,3 milyar TL’den 17,7 milyar TL’ye çıktı; artış oranı %15,8 oldu. Böylece özkaynakların toplam varlıklara oranı yaklaşık %81,2 seviyesine yükseldi. Önceki dönemde bu oran yaklaşık %78,9 idi. Bu, şirket bilançosunda borç dışı finansman tabanının güçlendiğini ve varlıkların daha büyük bölümünün özkaynaklarla finanse edildiğini gösteriyor.
Net borç tarafında ise çarpıcı bir dönüşüm var. Önceki dönemde 372,5 milyon TL net borç taşıyan şirket, mevcut dönemde 2,6 milyar TL net nakit pozisyonuna geçti. Bu nedenle net borçta %792,4 oranındaki düşüş, yalnızca borcun azalmasından değil, şirketin borçlarını aşan nakit ve benzeri varlıklara ulaşmasından kaynaklanıyor.
Mevcut dönem FAVÖK’ü baz alındığında net borç/FAVÖK oranı yaklaşık -3,9x. Negatif oran, borçluluk baskısından çok net nakit pozisyonunu ifade ediyor. Yine de dönen varlıklardaki artışın hangi kalemlerden oluştuğu ve bu varlıkların ne hızla nakde dönüşebildiği bilanço değerlendirmesinde kritik olmaya devam ediyor.
Net Parasal Pozisyon (TAS 29)
AAGYO’nun net parasal pozisyon geliri 548,6 milyon TL oldu. Bu tutar geçen yılki 715,8 milyon TL seviyesinin %23,4 altında. Enflasyon muhasebesi altında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisi net parasal pozisyon kaleminde görülüyor.
Bu kalem mevcut dönemde net kârın önemli bir destekleyicisi. Ancak katkının azalması, kâr artışının gelecek dönemlerde aynı ölçüde tekrarlanamayabileceğini gösteriyor. Başka bir ifadeyle şirket bu dönem operasyonel kârlılığını korusa bile, net parasal pozisyon katkısı düşmeye devam ederse net kâr üzerindeki destek zayıflayabilir.
TAS 29 etkisi ayrıca dönemler arası karşılaştırmayı zorlaştırıyor. Nominal kâr artışı güçlü olsa da bunun ne kadarının operasyonel faaliyetlerden, ne kadarının enflasyon muhasebesi kaynaklı etkilerden oluştuğu ayrıştırılmalı. Bu nedenle yatırımcıların yalnızca net kâra değil; brüt kâr, FAVÖK, nakit üretimi ve parasal pozisyonun birlikte seyrine bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
AAGYO’nun 2026/9 sonuçları, düşük satışa rağmen yüksek marj ve güçlü bilanço sayesinde finansal toparlanmanın belirginleştiğini gösteriyor. Öne çıkan fırsatlar şunlar:
- 493,6 milyon TL net kâra geçiş ve FAVÖK marjının %75,1 seviyesine yükselmesi,
- Net borçtan 2,6 milyar TL net nakit pozisyonuna geçilmesi,
- Özkaynakların 17,7 milyar TL’ye ulaşması,
- Dönen varlıkların 4,2 milyar TL seviyesine çıkarak likiditeyi desteklemesi.
Buna karşılık temel risk, satışların enflasyonun oldukça gerisinde kalması ve nominal olarak %31,6 azalması. Yüksek marjların proje teslimleri, portföy kompozisyonu veya tek seferlik etkilerle oluşup oluşmadığı gelecek raporlarda test edilmeli. Ayrıca net parasal pozisyon gelirindeki %23,4 düşüş, enflasyon muhasebesinden gelen desteğin zayıflayabileceğini gösteriyor.
Özetle veri, AAGYO’da borçluluk ve likidite açısından güçlü; satış sürdürülebilirliği ve kâr kalitesi açısından ise izlenmesi gereken bir yapı ortaya koyuyor. Yatırımcı için en kritik göstergeler, gelecek dönemde satışların yeniden büyüyüp büyümeyeceği, yüksek FAVÖK marjının korunup korunamayacağı ve net nakit pozisyonunun gerçek nakit akışıyla desteklenip desteklenmediği olacak.
Yatırım tavsiyesi değildir.