
Açılış
Ağaoğlu Avrasya GYO, gayrimenkul ağırlıklı varlık yapısıyla bilanço değerleri ve proje/varlık satışlarının zamanlamasının sonuçlar üzerinde belirleyici olduğu bir şirket. 2026’nın ilk çeyreğinde şirketin satışları ve faaliyet kârlılığı gerilerken, bilanço tarafında net borçtan net nakit pozisyonuna geçiş dikkat çekiyor. Ana mesaj şu: operasyonel gelir üretimi zayıflamış, ancak finansal yapı belirgin biçimde güçlenmiş durumda. Bununla birlikte net dönem kârındaki sert düşüş, yalnızca satış performansına bakılarak geçiştirilemeyecek kadar önemli.
Satış Hikayesi
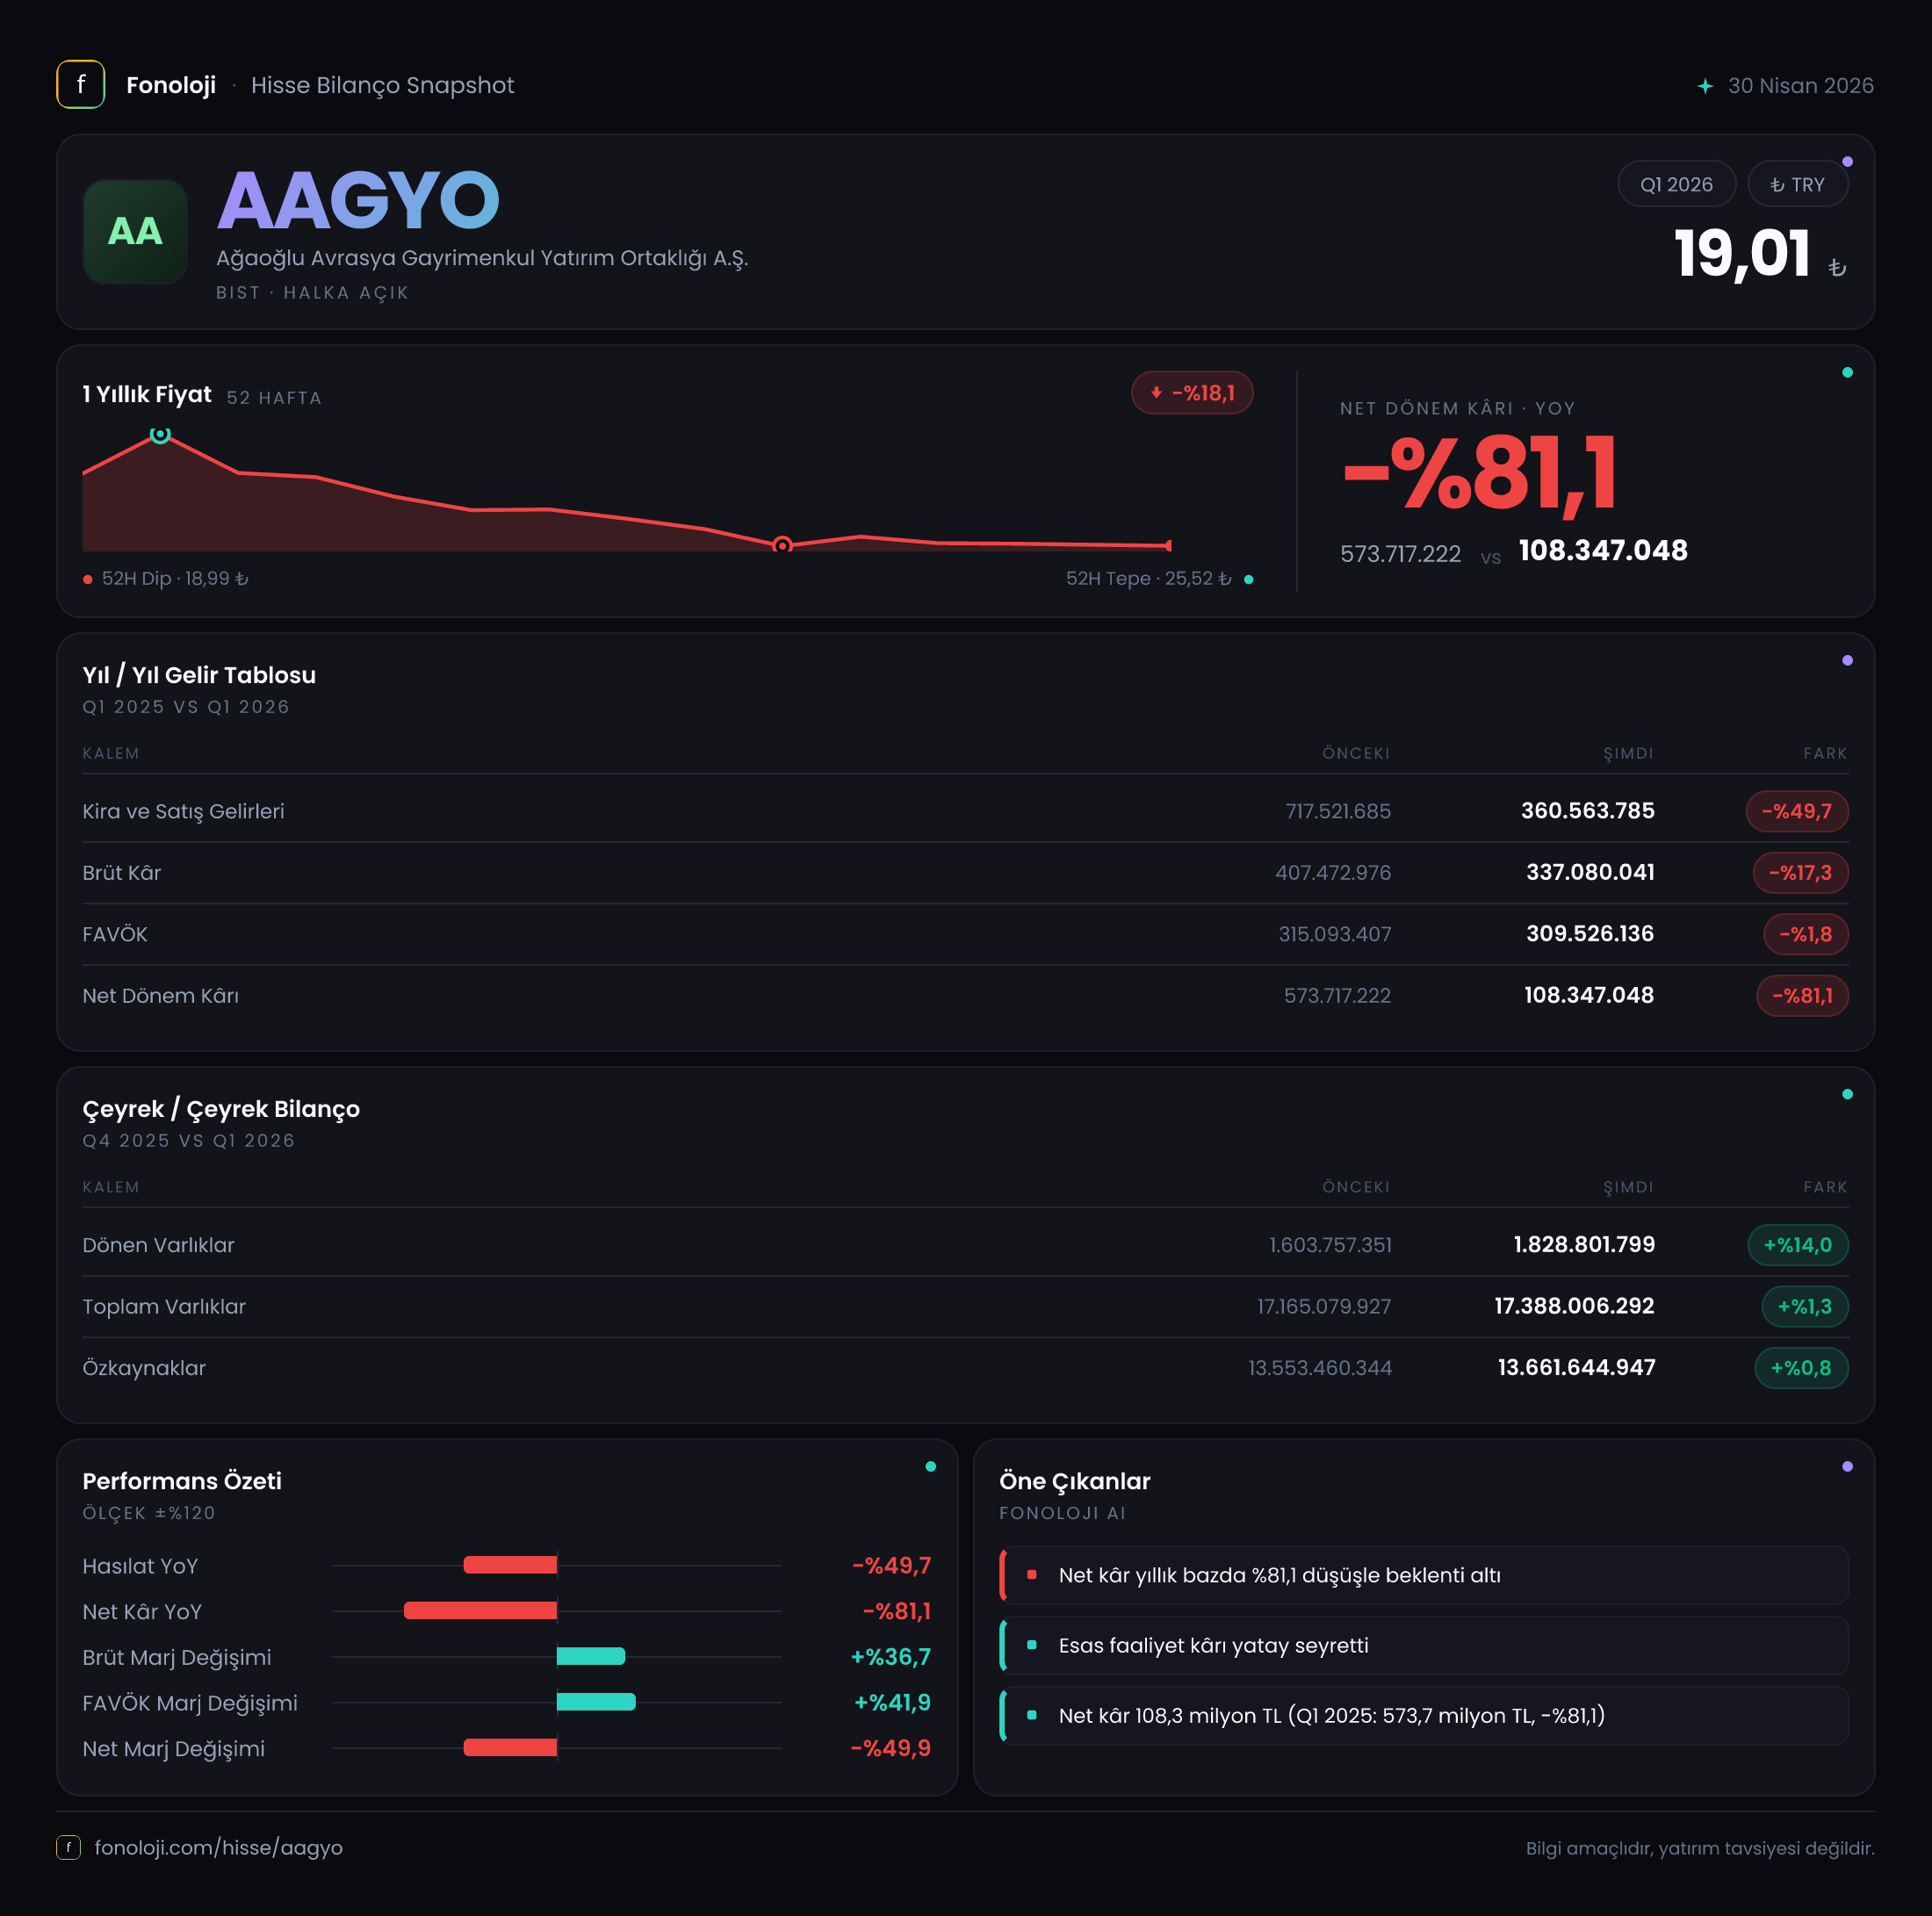
AAGYO’nun satışları geçen yılın aynı çeyreğindeki 717,5 milyon TL’den 360,6 milyon TL’ye geriledi. Nominal düşüş %49,7 seviyesinde. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki bu gerileme yalnızca hacim veya proje teslimat zamanlaması açısından değil, reel büyüme bakımından da olumsuz okunmalı. Şirket satışlarını enflasyon oranında koruyamamış; reel olarak bakıldığında gerileme nominal düşüşten de daha belirgin.
Gayrimenkul şirketlerinde satışlar çoğu zaman düzenli bir sanayi şirketindeki gibi her çeyrekte aynı ritimde ilerlemez. Bir proje satışı, portföydeki varlıkların elden çıkarılması veya teslimatların muhasebeleştirilme zamanı tek bir çeyreğin gelirini ciddi biçimde değiştirebilir. Bu nedenle tek bir çeyrek üzerinden kalıcı bir trend sonucu çıkarmak erken. Yine de mevcut veri, 2026/3 döneminde geçen yılın aynı dönemine kıyasla gelir üretiminin belirgin biçimde yavaşladığını gösteriyor.
Çeyreklik karşılaştırma için mevcut veri yalnızca 2025/3 dönemini içeriyor; 2025/6, 2025/9 ve 2025/12 rakamları bulunmadığından satışların yıl içindeki ivmesini değerlendiremiyoruz. Bu nedenle önümüzdeki çeyreklerde yeni satışların hangi hızda geldiği ve mevcut portföyün nakde dönüşüp dönüşmediği kritik olacak.
Kârlılık
Satışlardaki düşüşe karşın brüt kâr marjı önemli ölçüde yükselmiş. Brüt kâr 337,1 milyon TL ile geçen yılki 407,5 milyon TL’nin altında kalsa da, brüt marj yaklaşık %93,5’e çıkmış; geçen yıl aynı dönemde bu oran yaklaşık %56,8 idi. Bu tablo, satışların düşmesine rağmen muhasebeleştirilen gelirlerin çok yüksek marjlı varlık veya işlemlerden oluştuğunu düşündürüyor. Ancak gayrimenkul şirketlerinde proje karması ve satış zamanlaması marjları ciddi biçimde oynatabildiği için bu sıçramayı kalıcı operasyonel verimlilik olarak kabul etmek için daha fazla dönem verisi gerekli.
FAVÖK de 368,7 milyon TL’den 301,3 milyon TL’ye gerileyerek %18,3 düştü. Buna rağmen FAVÖK marjı geçen yılki yaklaşık %51,4’ten %83,6’ya yükseldi. Başka bir ifadeyle şirket, daha düşük satış hacmiyle faaliyet düzeyinde hâlâ güçlü bir kârlılık üretmiş. Fakat burada iki noktaya dikkat etmek gerekiyor:
- Satışlar %49,7 gerilerken FAVÖK’ün yalnızca %18,3 düşmesi olumlu marj etkisine işaret ediyor.
- Ancak bu yüksek marjın sürdürülebilirliği, sonraki çeyreklerde satışların normalleşip normalleşmeyeceğine ve aynı varlık/proje karmasının devam edip etmeyeceğine bağlı.
Net dönem kârı ise çok daha sert gerilemiş. Kâr 573,7 milyon TL’den 108,3 milyon TL’ye düşerek %81,1 azalmış. Net kâr marjı da yaklaşık %79,9’dan %30,0’a inmiş. Yani şirket faaliyet düzeyinde güçlü görünmesine rağmen, FAVÖK’ten net kâra geçişte önemli gider veya muhasebesel etkiler oluşmuş. Veride finansman giderleri, vergi ve diğer gelir-gider kalemleri ayrıntılı verilmediği için net kârdaki bu farkın hangi kalemlerden kaynaklandığını kesin biçimde ayırmak mümkün değil. Yatırımcı açısından izlenmesi gereken ana konu, yüksek FAVÖK marjının gerçekten nakit yaratımıyla desteklenip desteklenmediği.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha olumlu bir hikâye anlatıyor. Toplam varlıklar yıl sonundaki 17,2 milyar TL’den 17,4 milyar TL’ye çıkarak %1,3 arttı. Dönen varlıklar 1,6 milyar TL’den 1,8 milyar TL’ye yükseldi; artış %14,0. Buna karşılık duran varlıklar 15,6 milyar TL seviyesinde yatay kaldı. Bu yapı, şirket bilançosunun hâlâ ağırlıklı olarak uzun vadeli gayrimenkul varlıklarına dayandığını gösteriyor: duran varlıkların toplam varlıklar içindeki payı yaklaşık %90.
Özkaynaklar 13,6 milyar TL’den 13,7 milyar TL’ye çıkarak %0,8 yükseldi. Özkaynakların toplam varlıklara oranı yaklaşık %78,7 düzeyinde. Bu, şirketin bilançosunda borçtan ziyade özkaynakların baskın olduğunu ve varlıkların büyük bölümünün sermaye tabanıyla finanse edildiğini gösteriyor. Ancak gayrimenkul şirketlerinde özkaynak kalitesini değerlendirirken portföy değerlemeleri, değer artışlarının gerçekleşmiş olup olmadığı ve varlıkların likiditesi de ayrıca incelenmeli; bu veriler mevcut olmadığından burada yalnızca bilanço oranları üzerinden değerlendirme yapılabilir.
En dikkat çekici gelişme net borç tarafında. Şirket, önceki dönem sonunda 329,7 milyon TL net borç taşırken 2026/3 itibarıyla 137,7 milyon TL net nakit pozisyonuna geçmiş. Böylece net borçta yaklaşık 467,4 milyon TL iyileşme var. Mevcut dönem FAVÖK’üyle kıyaslandığında net borç/FAVÖK oranı yaklaşık -0,46x; bu, borçluluk yerine net nakit bulunduğu anlamına geliyor. Ancak bu oran yalnızca tek çeyrek FAVÖK’üyle hesaplandığı için yıllık borç taşıma kapasitesinin kesin göstergesi olarak kullanılmamalı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 298,8 milyon TL ile geçen yılın aynı çeyreğindeki 298,8 milyon TL seviyesinde sabit kalmış. Türkiye’de uygulanan TAS 29 yüksek enflasyon muhasebesi, parasal varlık ve borçların enflasyon karşısındaki etkisini gelir tablosunda gösteriyor. Bu kalem, şirketin operasyonel satışlarından bağımsız olarak net kârı önemli ölçüde etkileyebiliyor.
AAGYO’da net parasal pozisyon tutarı, açıklanan 108,3 milyon TL’lik net dönem kârının oldukça üzerinde. Bu durum, enflasyon muhasebesi etkisinin şirketin raporlanan kâr yapısında kritik bir ağırlığa sahip olduğunu gösteriyor. Ancak kalemin geçen yıl ile aynı seviyede kalması, bu çeyrekte net kârdaki %81,1’lik düşüşü tek başına açıklamıyor. Operasyonel kârlılık ve net parasal pozisyon güçlü görünürken net kârın gerilemesi, diğer gelir-gider, vergi veya finansman kalemlerinin etkili olabileceğine işaret ediyor.
Yatırımcı için Ne Anlama Geliyor?
AAGYO’nun 2026/3 sonuçları iki farklı resmi aynı anda sunuyor:
- Fırsat tarafında, şirketin net borçtan net nakde geçmesi ve yaklaşık %78,7 özkaynak/varlık oranını koruması güçlü bilanço göstergeleri.
- FAVÖK marjının %83,6’ya yükselmesi, mevcut dönemde muhasebeleştirilen satışların yüksek kârlı olduğunu gösteriyor.
- Risk tarafında, satışların nominal olarak %49,7 gerilemesi ve yüksek enflasyon ortamında reel daralmanın daha sert olması dikkat çekiyor.
- Net kârın %81,1 düşmesi, operasyonel kârlılığın yatırımcıya aynı ölçüde yansımadığını ortaya koyuyor.
- Yüksek marjların sürdürülebilirliği, yeni proje/varlık satışlarının zamanlaması ve kârın nakit akımıyla desteklenip desteklenmediği henüz net değil.
Sonuç olarak AAGYO’da bilanço gücü ve net nakit pozisyonu önemli bir koruma sağlıyor; fakat yatırım tezinin güçlenmesi için satışların toparlanması ve FAVÖK’ten net kâra geçişin daha öngörülebilir hale gelmesi gerekiyor. Önümüzdeki dönemlerde özellikle satış büyümesi, nakit akışı, net parasal pozisyonun kâra katkısı ve yüksek brüt/FAVÖK marjlarının korunup korunmadığı izlenmeli. Yatırım tavsiyesi değildir.