
Açılış
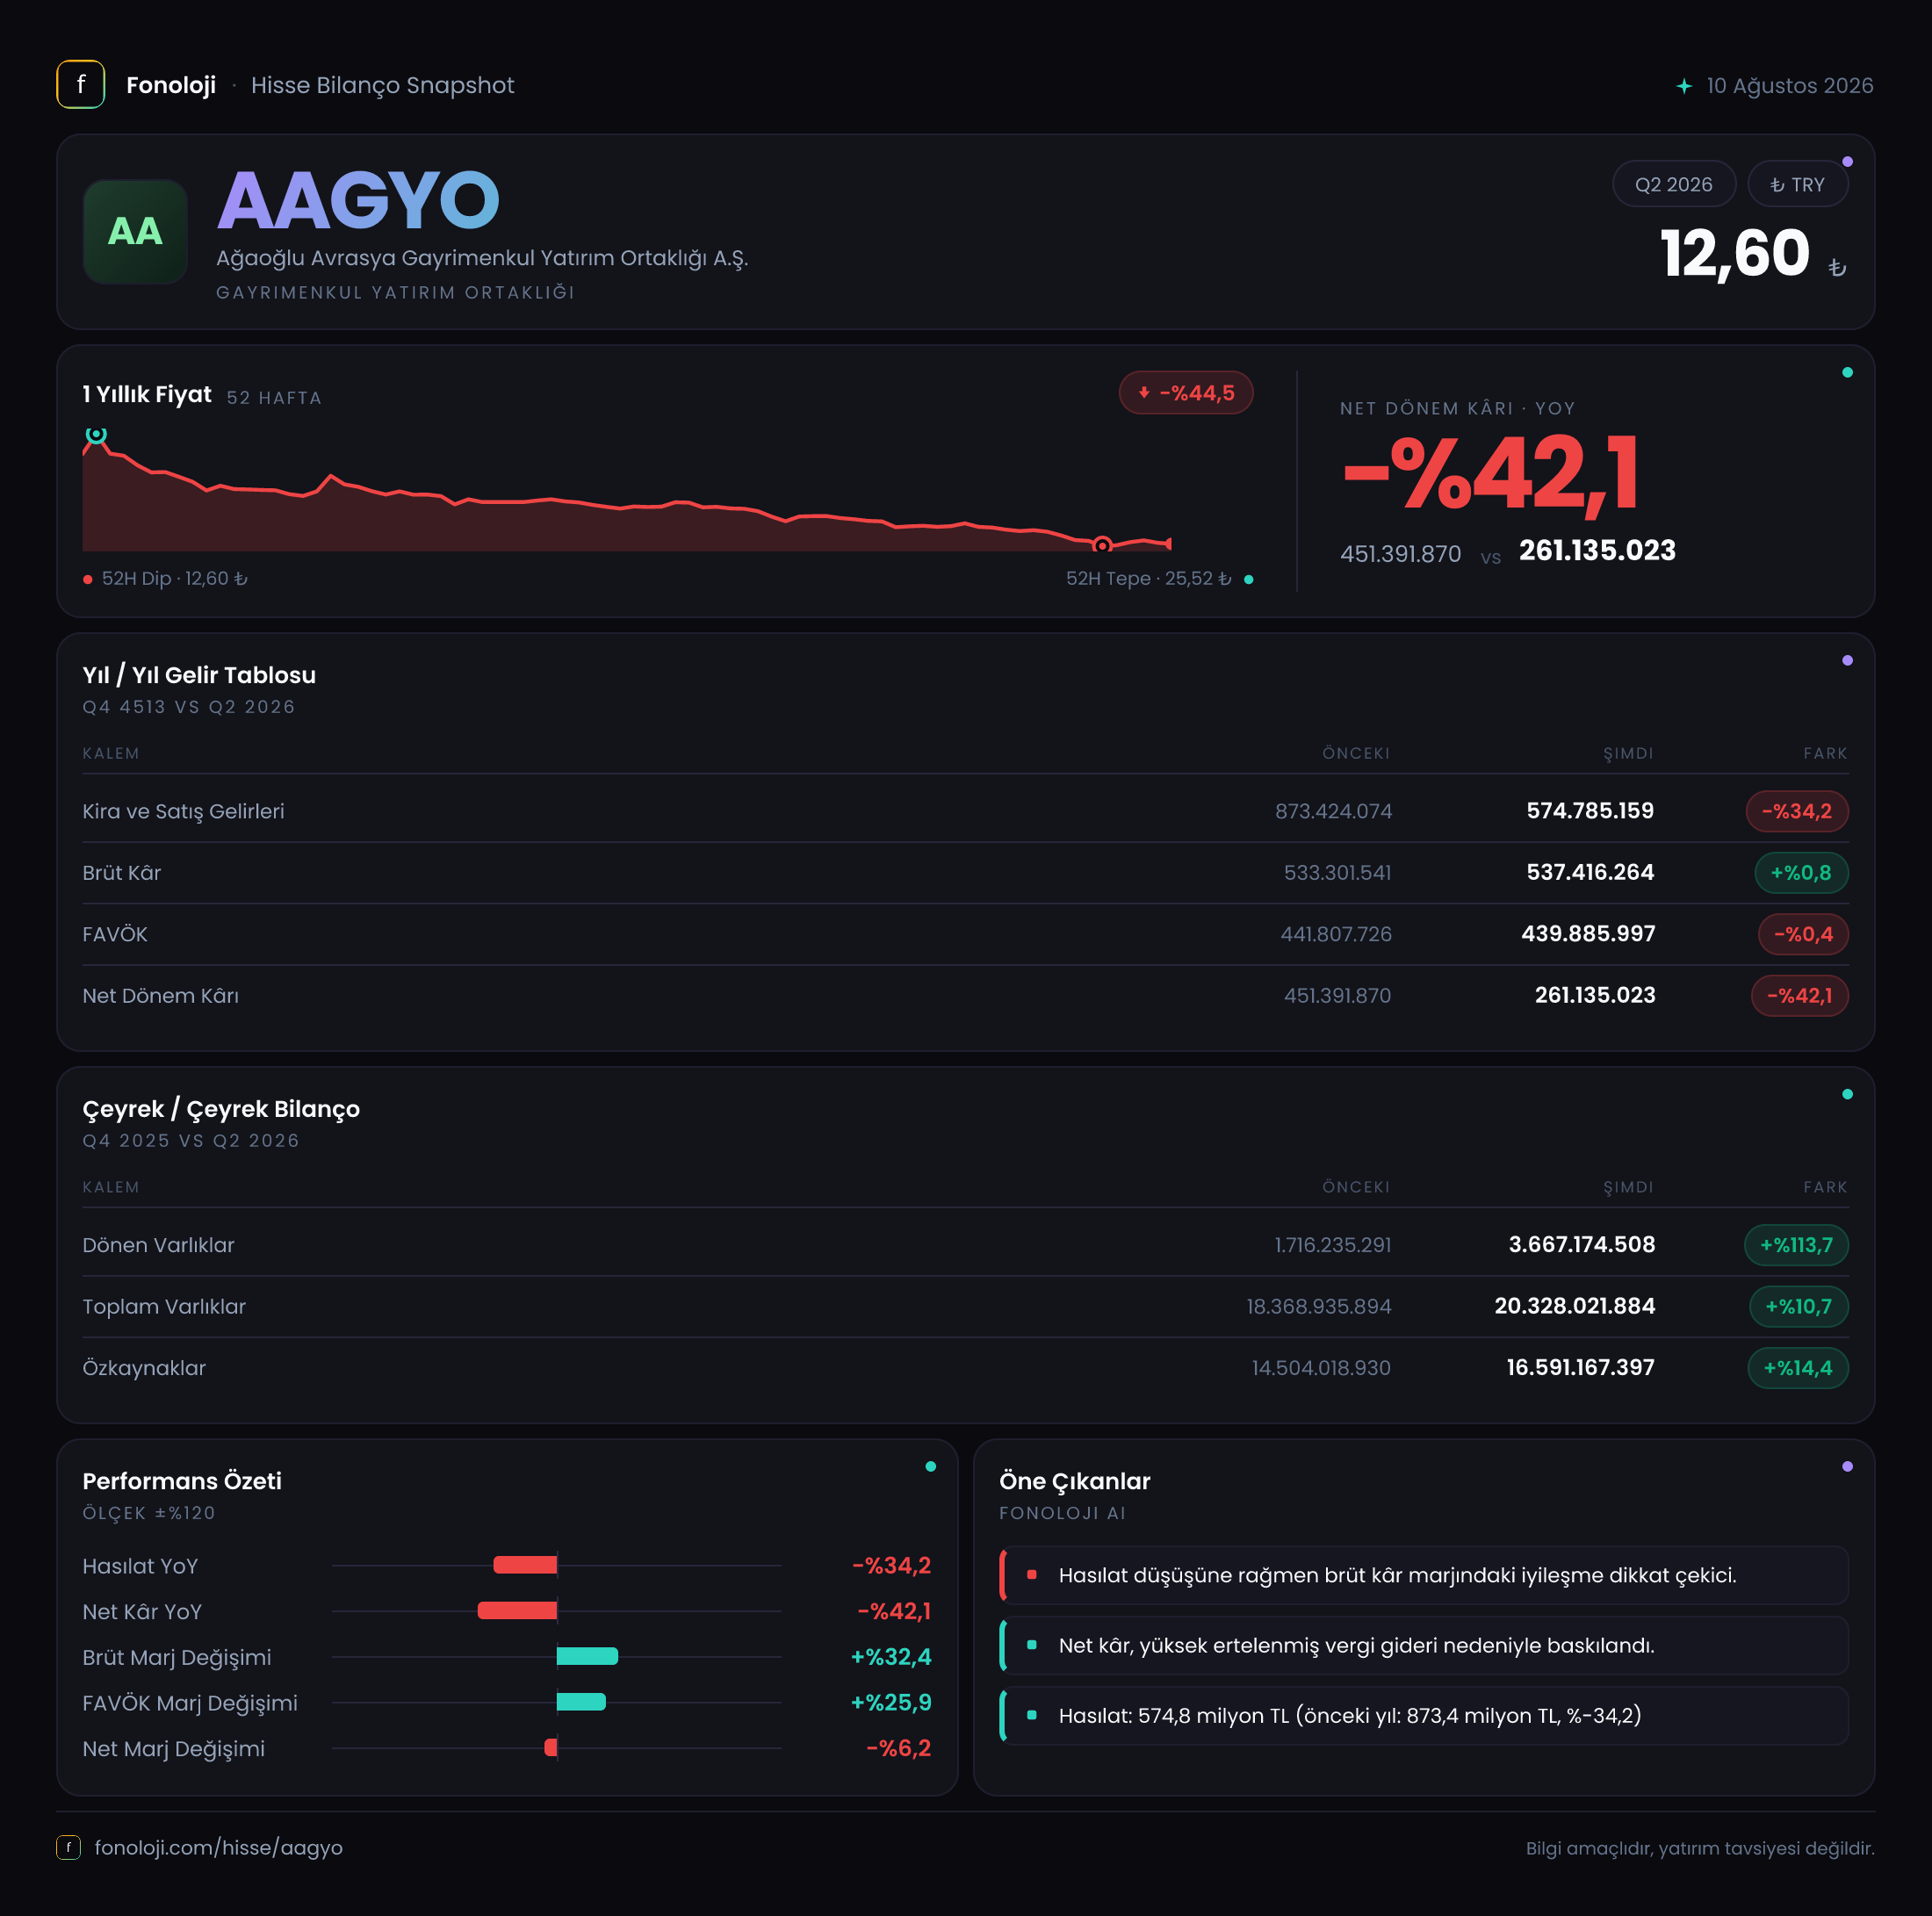
Ağaoğlu Avrasya GYO’nun 2026/6 dönem finansalları, satış hacmi ile kârlılık kalitesi arasında belirgin bir ayrışma olduğunu gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %34,2 gerileyerek 574,8 milyon TL’ye inerken, brüt kâr neredeyse yatay kaldı ve 537,4 milyon TL oldu. Bu tablo, gelir üretimindeki daralmaya rağmen marjların güçlü biçimde korunduğuna işaret ediyor. Ancak net dönem kârının %42,1 düşüşle 261,1 milyon TL’ye gerilemesi, operasyonel marjların tek başına yatırımcı açısından yeterli olmadığını; finansman, vergi, parasal pozisyon ve diğer faaliyet kalemlerinin sonucu aşağı çektiğini gösteriyor.
Satış Hikayesi
AAGYO’nun satışları, 2025/6 dönemindeki 873,4 milyon TL’den 574,8 milyon TL’ye geriledi. Nominal olarak yaklaşık 298,6 milyon TL’lik bu düşüş, özellikle Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha da dikkat çekici hale geliyor. Çünkü satışların yalnızca nominal olarak azalması değil, enflasyondan arındırıldığında reel anlamda daha sert bir daralma yaşanmış olması muhtemel.
Gayrimenkul yatırım ortaklıklarında dönemsel satışlar proje teslimleri, varlık satışları veya portföydeki işlemlerin zamanlamasına bağlı olarak dalgalanabilir. Bu nedenle tek bir ara dönem verisi şirketin uzun vadeli satış kapasitesini kesin biçimde tanımlamaz. Bununla birlikte mevcut rakamlar, 2026’nın ilk yarısında gelir üretiminin geçen yılın aynı dönemine kıyasla zayıfladığını net biçimde ortaya koyuyor.
Satışlardaki gerilemeye rağmen brüt kârın 533,3 milyon TL’den 537,4 milyon TL’ye yükselmesi önemli bir ayrışma. Şirket daha düşük satış üzerinden geçen yıla yakın brüt kâr üretmiş. Bu gelişme, satış kompozisyonunda daha yüksek marjlı kalemlerin ağırlık kazanmış olabileceğini veya satış maliyetlerinin önemli ölçüde kontrol altında tutulduğunu gösterir; ancak veride bu değişimin kaynağına ilişkin ayrıntı bulunmadığı için kalıcılığı konusunda temkinli olmak gerekir.
Çeyreklik bazda, yani 2026’nın ilk ve ikinci çeyreği arasındaki ivmeyi değerlendirecek yeterli veri paylaşılmadığından, kısa vadeli satış trendi için yeni dönem finansallarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafında ilk dikkat çeken nokta, brüt marjın güçlü biçimde yükselmesi. Brüt marj, 2025/6 dönemindeki yaklaşık %61,1 seviyesinden %93,5’e çıktı. Başka bir ifadeyle şirket bu dönemde her 100 TL’lik satışın 93,5 TL’sini brüt kâr olarak raporladı. Bu oran, geçen yılın aynı dönemine göre çok daha yüksek ve satışların daralmasına rağmen maliyet yapısının oldukça olumlu göründüğünü ortaya koyuyor.
FAVÖK ise 441,8 milyon TL’den 439,9 milyon TL’ye gerileyerek yalnızca %0,4 düşüş kaydetti. Satışlardaki %34,2’lik düşüşle karşılaştırıldığında bu oldukça dirençli bir performans. FAVÖK marjı da yaklaşık %50,6’dan %76,5’e yükseldi. Bu, operasyonel giderlerin satışlara kıyasla çok daha düşük bir hızda arttığını veya gelirlerin yüksek marjlı bir yapıya kaydığını düşündürüyor.
Bununla birlikte, brüt kâr ve FAVÖK tarafındaki bu güçlü tablo net kâra aynı ölçüde yansımadı. Net dönem kârı 451,4 milyon TL’den 261,1 milyon TL’ye gerileyerek %42,1 azaldı. Net kâr marjı da yaklaşık %51,7’den %45,4’e düştü. Dolayısıyla şirketin operasyonel kârlılığı korunurken, operasyon sonrası kalemler net kârı aşağı çekmiş görünüyor. Finansman giderleri, vergi etkisi veya diğer gelir-gider kalemleri verilmediği için düşüşün kesin nedeni ayrıştırılamıyor; yatırımcı açısından takip edilmesi gereken ana konu da bu.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir görünüm sergiliyor. Dönen varlıklar önceki yıl sonundaki 1,7 milyar TL’den 3,7 milyar TL’ye çıkarak %113,7 arttı. Bu, kısa vadeli varlıkların iki katından fazla büyüdüğü anlamına geliyor. Söz konusu artış likidite açısından olumlu olabilir; ancak dönen varlıkların hangi kalemlerden oluştuğu önem taşıyor. Nakit ve nakit benzerleri kaynaklı bir artış ile ticari alacaklar veya stoklar kaynaklı bir artışın bilanço kalitesi aynı değildir.
Duran varlıklar 16,7 milyar TL ile önceki dönem seviyesini korudu. Toplam varlıklar ise 18,4 milyar TL’den 20,3 milyar TL’ye yükselerek %10,7 arttı. Varlık büyümesinin ana kaynağı duran varlıklar değil, dönen varlıklardaki belirgin genişleme olmuş.
Özkaynaklar 14,5 milyar TL’den 16,6 milyar TL’ye çıkarak %14,4 büyüdü. Buna göre özkaynakların toplam varlıklara oranı yaklaşık %78,8’den %81,8’e yükseliyor. Bu oran, şirketin bilançosunda özkaynak ağırlığının güçlü olduğunu ve varlıkların büyük bölümünün borçla finanse edilmediğini gösteriyor. Net borç verisi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor; bu nedenle borçluluk konusunda olumlu bilanço sinyaline rağmen kesin bir kaldıraç yorumu yapmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 493,8 milyon TL ile geçen yılın aynı dönemindeki 491,7 milyon TL’ye oldukça yakın kaldı; artış yalnızca %0,4 oldu. Bu kalemin net kâra katkısı veya etkisi, enflasyon muhasebesinin şirketin parasal varlık ve yükümlülük yapısını nasıl etkilediğiyle birlikte değerlendirilmelidir.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlıklar ve parasal yükümlülükler farklı etkiler yaratır. Şirketin net parasal pozisyonunun pozitif bir kazanç mı yoksa kayıp mı olarak sunulduğu ve bu sonucun hangi varlık-borç bileşiminden kaynaklandığı önemlidir. Buradaki rakam, geçen yıla göre neredeyse değişmediği için net parasal kalemin bu dönemde net kâr düşüşünün ana açıklaması olmadığı görülüyor. Buna karşılık, 493,8 milyon TL’lik büyüklük, net kâr olan 261,1 milyon TL’nin üzerinde. Bu da enflasyon muhasebesi kalemlerinin şirketin raporlanan kârı üzerinde ne kadar belirleyici olabileceğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
AAGYO’nun 2026/6 sonuçları iki farklı hikâye anlatıyor:
- Satışlar zayıf: Gelirler hem nominal hem de reel açıdan baskı altında.
- Operasyonel marjlar güçlü: Brüt ve FAVÖK marjlarındaki belirgin artış, maliyet kontrolü veya daha yüksek marjlı gelir bileşimi sayesinde faaliyet kârlılığının korunduğunu gösteriyor.
- Net kâr baskı altında: FAVÖK yatay kalmasına rağmen net kârın %42,1 azalması, faaliyet dışı kalemlerin yakından incelenmesi gerektiğine işaret ediyor.
- Bilanço güçleniyor: Özkaynakların toplam varlıklara oranı yaklaşık %81,8 seviyesine ulaşmış durumda.
- Likidite artışı izlenmeli: Dönen varlıklardaki %113,7’lik sıçramanın nakit mi, alacak mı veya başka bir kalem mi kaynaklı olduğu şirketin bilanço kalitesini belirleyecek.
- Borçluluk için veri eksik: Net borç açıklanmadığı için kaldıraç ve faiz taşıma kapasitesi konusunda kesin hüküm vermek mümkün değil.
Sonuç olarak AAGYO’da bilanço ve operasyonel marjlar destekleyici görünürken, satış daralması ve net kâr düşüşü yatırımcı açısından temel risk alanlarını oluşturuyor. Bir sonraki dönemde özellikle satışların toparlanıp toparlanmayacağı, yüksek marjların sürdürülebilirliği, dönen varlık artışının niteliği ve net kârı aşağı çeken kalemler izlenmeli. Yatırım tavsiyesi değildir.