
Açılış
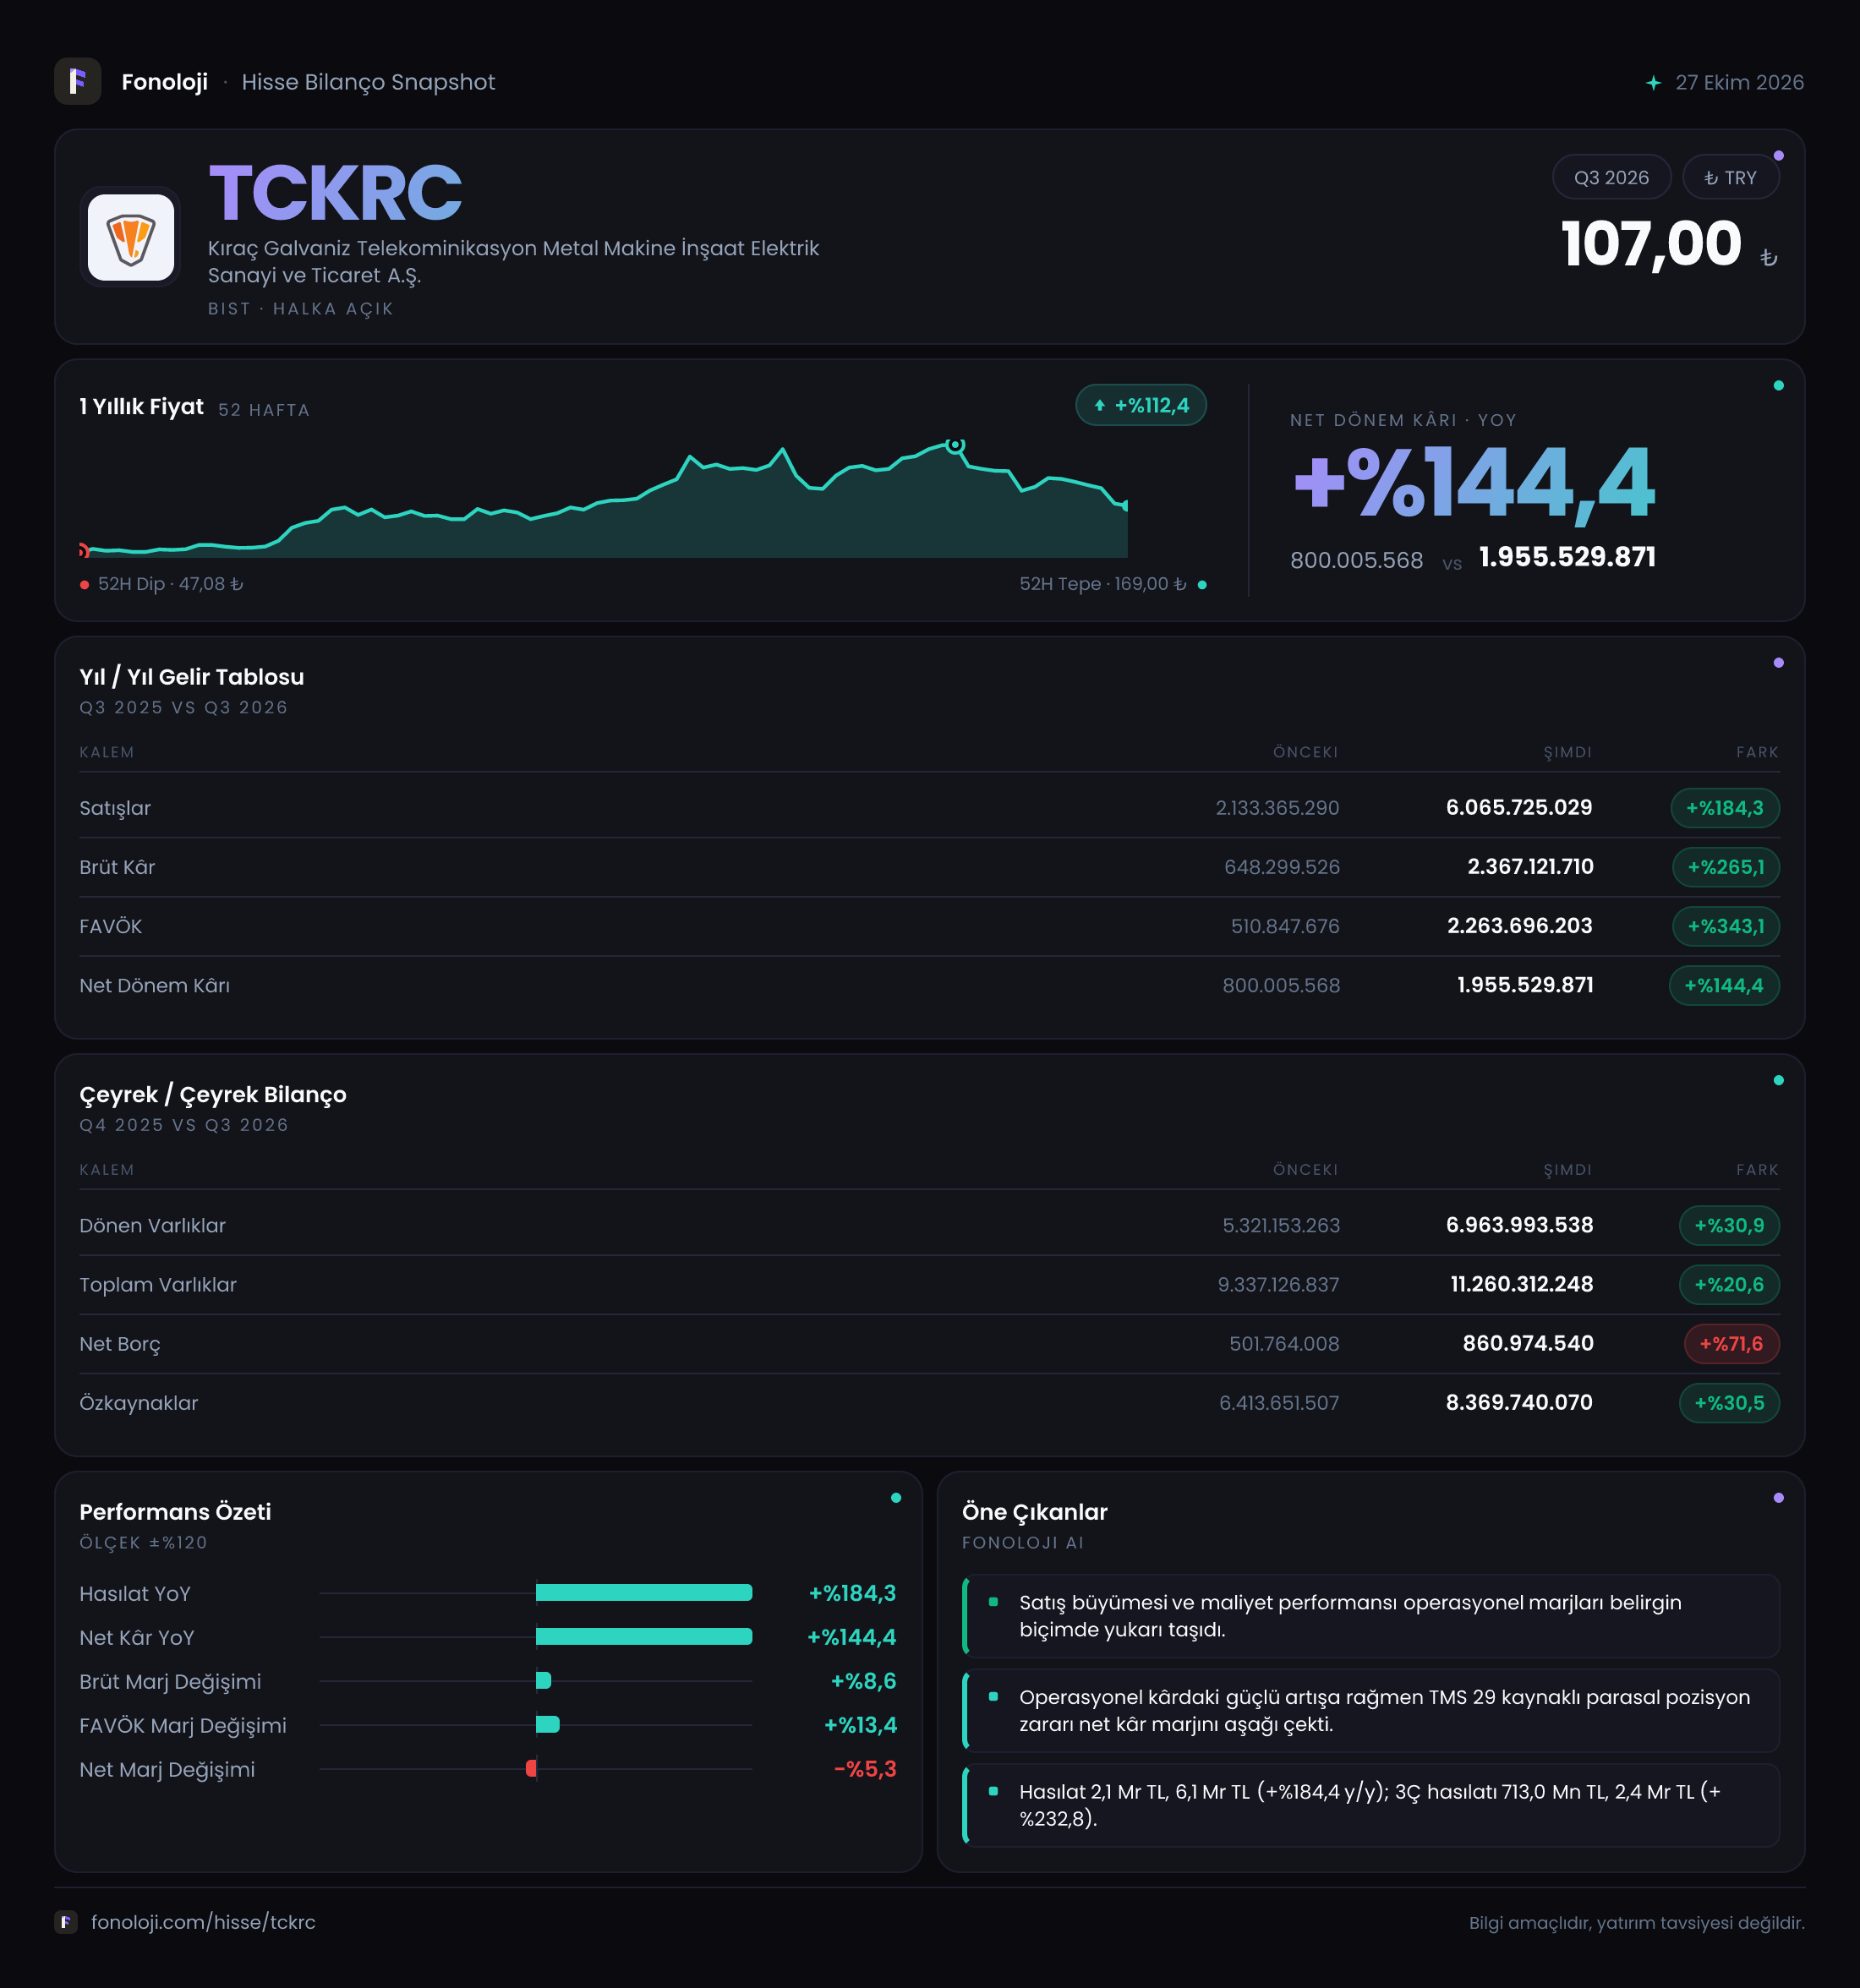
Kıraç Galvaniz, galvanizli çelik ürünleri, telekomünikasyon altyapısı, metal makine ve inşaat-elektrik alanlarında faaliyet gösteren; gelirleri özellikle altyapı ve sanayi yatırımlarındaki talep ile şekillenen bir şirket. 2026/9 döneminde ana hikâye, satış büyümesinden de öte, bu büyümenin güçlü marj artışıyla birlikte gelmesi. Satışlar 6,1 milyar TL’ye çıkarken FAVÖK 2,3 milyar TL’ye, net dönem kârı ise 2,0 milyar TL’ye ulaştı. Bununla birlikte bilanço büyürken net borcun da artması ve net parasal pozisyonun kârdan ciddi çekiş yapması, tablonun yalnızca “yüksek büyüme” başlığıyla okunmaması gerektiğini gösteriyor.
| Temel gösterge | 2026/9 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 6,1 mlr TL | 2,1 mlr TL | %184,3 artış | | Brüt kâr marjı | %39,3 | %30,9 | 8,4 puan iyileşme | | FAVÖK marjı | %37,7 | %24,3 | 13,4 puan iyileşme | | Net kâr marjı | %32,8 | %38,1 | Gerileme | | Net borç/FAVÖK | 0,37x | 0,98x | Borçluluk hâlâ düşük |
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 2,1 milyar TL’den 6,1 milyar TL’ye yükselerek nominal bazda %184,3 büyüdü. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında, bu oran yalnızca fiyat artışlarının doğal sonucu olarak açıklanamayacak kadar yüksek görünüyor. Veri, şirketin fiyatlama gücüne ek olarak satış hacmi, proje teslimleri, ürün karması veya yeni iş kazanımları gibi operasyonel unsurlardan da destek aldığını gösteriyor. Ancak açıklanan bilgiler bu bileşenlerin hangisinin ne ölçüde etkili olduğunu ayırmaya izin vermiyor.
Büyümenin niteliği açısından daha dikkat çekici nokta, brüt kârın satışlardan daha hızlı artması. Brüt kâr 648,3 milyon TL’den 2,4 milyar TL’ye çıkarak %265,1 yükseldi. Bu gelişme, şirketin daha yüksek katma değerli ürün veya projelere yönelmiş olabileceğini, maliyet artışlarını müşterilere aktarabildiğini ya da üretim verimliliğinde iyileşme sağladığını düşündürüyor. Fakat ürün bazlı satış dağılımı, tonaj ve fiyat etkisi verilmediği için bu yorumun teyidi için sonraki raporlar ve faaliyet açıklamaları izlenmeli.
Çeyreklik trend verisi paylaşılmadığından büyümenin 2026’nın ilk, ikinci ve üçüncü çeyrekleri arasında nasıl dağıldığını söylemek mümkün değil. Dolayısıyla büyümenin yılın tamamına dengeli mi yayıldığı, yoksa belirli bir dönemdeki yüksek teslimatlarla mı oluştuğu konusunda çeyreklik trend için beklemek gerekiyor.
Kârlılık
Kârlılık tarafında şirketin performansı oldukça güçlü. Brüt kâr marjı, geçen yılki yaklaşık %30,9 seviyesinden %39,3’e yükseldi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 31 TL brüt kâr üretirken bu dönemde yaklaşık 39 TL brüt kâr üretmiş durumda. 8,4 puanlık bu iyileşme, satış büyümesinin maliyet tabanından daha hızlı ilerlediğini ortaya koyuyor.
FAVÖK ise 510,8 milyon TL’den 2,3 milyar TL’ye çıkarak %343,1 arttı. FAVÖK marjının %24,3’ten %37,7’ye yükselmesi, operasyonel giderlerin satışlara oranla daha kontrollü kaldığını ve brüt kârdaki iyileşmenin faaliyet kârına güçlü biçimde yansıdığını gösteriyor. FAVÖK’ün satışlardan daha hızlı büyümesi, şirketin mevcut dönemde operasyonel kaldıraçtan faydalandığına işaret ediyor.
Net kâr 800 milyon TL’den 2,0 milyar TL’ye yükselerek %144,4 arttı; ancak net kâr artışı FAVÖK artışının belirgin biçimde gerisinde kaldı. Bunun temel nedenlerinden biri net parasal pozisyondaki sert değişim. Bu nedenle net kâr marjı, geçen yılki %38,1 seviyesinden %32,8’e geriledi. Operasyonel kârlılık güçlenmiş olsa da enflasyon muhasebesi kaynaklı parasal etki, bu iyileşmenin net kâra tam olarak taşınmasını engellemiş.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 9,3 milyar TL’den 11,3 milyar TL’ye yükselerek %20,6 büyüdü. Büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 5,3 milyar TL’den 7,0 milyar TL’ye çıkarak %30,9 arttı. Bu artış, büyüyen faaliyet hacminin işletme sermayesi ihtiyacını yükselttiğini gösteriyor. Ancak nakit, ticari alacak ve stok dağılımı verilmediği için bu artışın ne kadarının likit, ne kadarının işletme sermayesine bağlı olduğunu ayrıştırmak mümkün değil.
Duran varlıklar 4,0 milyar TL’den 4,3 milyar TL’ye çıkarak %7,0 yükseldi. Bu oran, toplam varlık büyümesine kıyasla daha sınırlı. Mevcut veriler, büyümenin ağırlıklı olarak yeni kapasite yatırımlarından ziyade işletme sermayesi ve mevcut faaliyet hacmi üzerinden gerçekleştiğine işaret ediyor; ancak yatırım harcamaları bilgisi olmadan kesin bir sonuca varılamaz.
Net borç 501,8 milyon TL’den 861,0 milyon TL’ye yükselerek %71,6 arttı. Mutlak artış dikkat çekici olsa da FAVÖK’teki güçlü yükseliş nedeniyle net borç/FAVÖK oranı yaklaşık 0,98x’ten 0,37x’e geriledi. Yani şirketin borcu artmış olsa da borç taşıma kapasitesi çok daha hızlı güçlenmiş. Özkaynakların 6,4 milyar TL’den 8,4 milyar TL’ye çıkması ve toplam varlıklara oranının yaklaşık %69’dan %74’e yükselmesi de bilanço dayanıklılığı açısından olumlu.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, bu şirketin net kârını anlamak için kritik başlıklardan biri. Net parasal pozisyon geçen yıl 359,0 milyon TL pozitifken bu dönemde 294,0 milyon TL negatif seviyeye döndü. Bu, şirketin enflasyon muhasebesi kapsamında net parasal pozisyon kaynaklı bir kazançtan, net parasal pozisyon kaynaklı yaklaşık 294 milyon TL’lik kayıp veya gider etkisine geçtiğini gösteriyor.
Değişimin toplam etkisi yaklaşık 653 milyon TL. Operasyonel performansın güçlü olduğu bir dönemde bu kalem, FAVÖK ile net kâr arasındaki farkı açıklayan başlıca unsurlardan biri. Negatif net parasal pozisyonun sürmesi, yüksek enflasyon ortamında parasal yükümlülüklerin ve işletme sermayesi yapısının şirket kârlılığı üzerindeki etkisinin yakından takip edilmesini gerektiriyor. Bu nedenle yatırımcı açısından yalnızca FAVÖK’e değil, FAVÖK’ten net kâra geçişte finansman ve enflasyon muhasebesi etkilerine de bakılmalı.
Yatırımcı için Ne Anlama Geliyor?
TCKRC’nin 2026/9 sonuçları, güçlü satış büyümesiyle birlikte belirgin bir operasyonel marj genişlemesi ortaya koyuyor. Özellikle FAVÖK marjının %37,7’ye yükselmesi ve net borç/FAVÖK oranının 0,37x seviyesinde kalması, şirketin mevcut finansal yapısının önemli bir risk baskısı taşımadığını gösteriyor. Özkaynakların varlıklardan daha hızlı büyümesi de bu tabloyu destekliyor.
Buna karşılık üç nokta izlenmeli:
- Dönen varlıklardaki %30,9’luk artışın nakit, alacak ve stok kalemleri arasında nasıl dağıldığı,
- Net borçtaki %71,6’lık artışın gelecek dönemlerde faiz ve likidite baskısı oluşturup oluşturmayacağı,
- Net parasal pozisyonun yeniden pozitife dönüp dönmeyeceği veya net kârı aşağı çekmeye devam edip etmeyeceği.
Özetle veri, TCKRC’de operasyonel ivmenin güçlü olduğunu ve kârlılık kalitesinin geçen yıla göre iyileştiğini gösteriyor. Ancak büyümenin sürdürülebilirliği, işletme sermayesi yönetimi ve TAS 29 etkisinin net kâr üzerindeki seyri, bu olumlu tablonun kalıcı olup olmadığını belirleyecek. Çeyreklik veriler açıklanmadığı için büyümenin dönemsel mi yoksa istikrarlı mı olduğunu değerlendirmek adına sonraki raporları beklemek gerekiyor.
Yatırım tavsiyesi değildir.