
Açılış
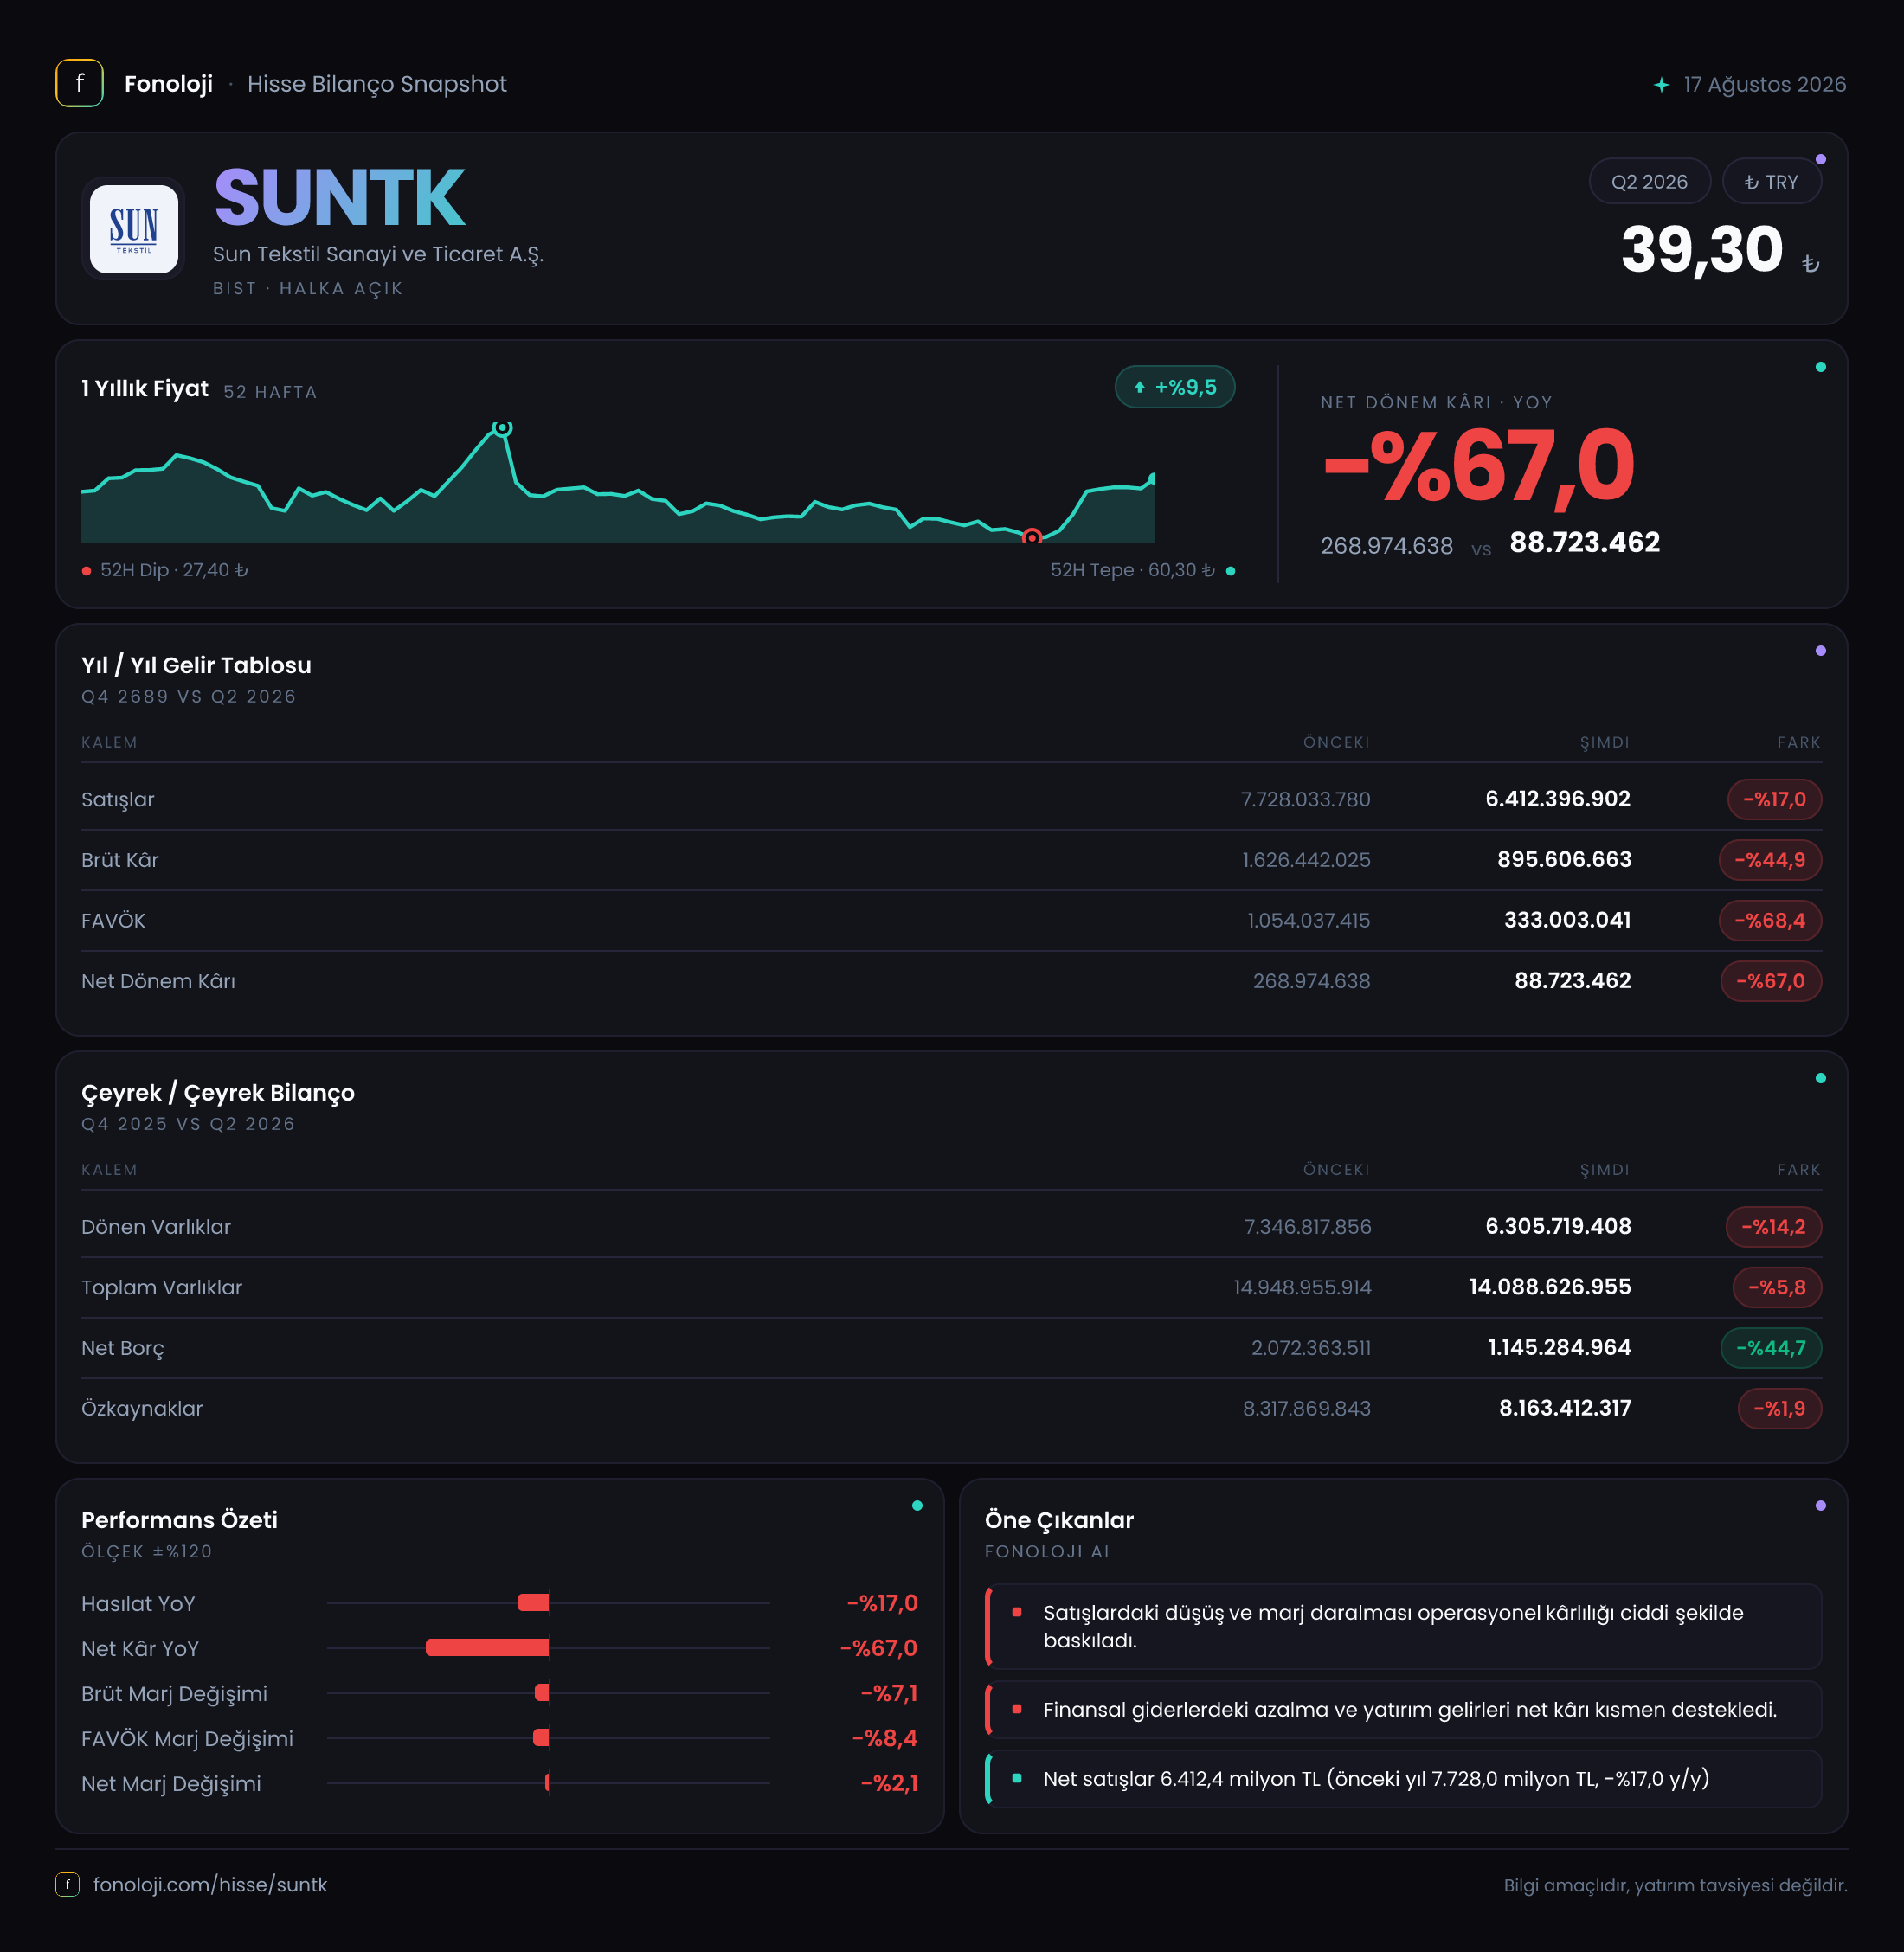
Sun Tekstil, tekstil sektöründe faaliyet gösteren ve satışlarını üretim ile ihracat bağlantılı operasyonlardan oluşturan bir şirket olarak 2026/6 ara döneminde zorlu bir tablo ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %17 gerileyerek 6,4 milyar TL’ye düşerken, kârlılık göstergelerindeki bozulma satış daralmasının belirgin biçimde üzerine çıktı. Özellikle FAVÖK’teki %68,4’lük düşüş, şirketin yalnızca daha az satış yapmadığını, aynı zamanda bu satışlardan elde ettiği operasyonel getirinin de ciddi şekilde zayıfladığını gösteriyor. Buna karşılık, net borcun %44,7 azalarak 1,1 milyar TL’ye çekilmesi bilanço açısından önemli bir dengeleyici unsur.
Satış Hikayesi
Sun Tekstil’in satışları 6,4 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 7,7 milyar TL idi; dolayısıyla nominal satışlarda 1,3 milyar TL’lik bir azalma ve %17’lik daralma söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların gerilemesi, reel açıdan çok daha belirgin bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde büyümemiş, satış hacmi veya fiyatlama gücü açısından da baskı altında kalmış görünüyor.
Tekstil şirketleri açısından satışların seyri kadar, bu satışların hangi marjla yapıldığı da kritik. Sun Tekstil’de satışlar azalırken brüt kârın çok daha hızlı düşmesi, fiyatlama, ürün karması, kapasite kullanımı veya maliyet yapısında baskı yaşandığını düşündürüyor. Ancak eldeki veride satışların ihracat-yurt içi kırılımı, sipariş hacmi ya da kapasite kullanım oranı bulunmadığı için bu baskının kaynağını kesin biçimde ayırmak mümkün değil.
Çeyreklik trend verisi sunulmadığından, satışların yılın ilk çeyreğinden ikinci çeyreğine toparlanıp toparlanmadığını veya daralmanın hız kazanıp kazanmadığını değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki raporda yalnızca yıllık büyüme değil, dönemsel satış momentumunun da izlenmesi gerekiyor.
Kârlılık
Kârlılık tarafında tablo satışlardan daha zayıf. Brüt kâr 895,6 milyon TL ile geçen yılki yaklaşık 1,6 milyar TL’nin oldukça altında kaldı. Buna göre brüt kâr marjı %20,8’den %14,0’a geriledi. Marjda yaklaşık 6,8 puanlık bu düşüş, Sun Tekstil’in satışlarındaki her 100 TL’den geçen yıl yaklaşık 20,8 TL brüt kâr elde ederken bu dönem yalnızca 14 TL brüt kâr üretebildiğini gösteriyor.
FAVÖK daha sert bir bozulmaya işaret ediyor. FAVÖK 1,1 milyar TL’den 333,0 milyon TL’ye inerken düşüş oranı %68,4 oldu. FAVÖK marjı da yaklaşık %14,3’ten %5,2’ye geriledi. Bu, operasyonel giderlerin ve üretim maliyetlerinin satışlardaki daralmaya yeterince hızlı uyarlanamadığını veya faaliyetlerin daha düşük verimlilikle sürdüğünü gösteriyor. Brüt marjdaki gerilemenin FAVÖK marjına daha da sert yansıması, şirketin faaliyet giderleri üzerinde de baskı bulunduğuna işaret ediyor.
Net dönem kârı 269,0 milyon TL’den 88,7 milyon TL’ye düşerek %67,0 geriledi. Net kâr marjı ise yaklaşık %3,5’ten %1,4’e indi. FAVÖK’teki düşüşe rağmen net kârın benzer ölçekte gerilemesi, finansal sonuçlarda net parasal pozisyonun geçen yıla göre daha az zarar yazmasının kısmi destek sağladığını gösteriyor. Ancak 88,7 milyon TL’lik net kâr, şirketin 6,4 milyar TL’lik satış hacmine kıyasla oldukça sınırlı bir kârlılık ürettiğini ortaya koyuyor.
Özetle, bu dönemin temel problemi satış düşüşünden ziyade satışların kâra dönüşüm oranındaki bozulma. Marjların yeniden toparlanması, önümüzdeki dönemlerde satış büyümesinden bile daha kritik hale gelmiş durumda.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 14,9 milyar TL’den 14,1 milyar TL’ye geriledi. Bu düşüş esas olarak dönen varlıklardaki %14,2’lik azalmadan kaynaklanıyor. Dönen varlıklar 7,3 milyar TL’den 6,3 milyar TL’ye inerken, duran varlıklar %2,4 artışla 7,8 milyar TL’ye yükseldi. Dönen varlıklardaki gerileme, işletme sermayesi ihtiyacının azalması veya stok ve ticari alacakların düşmesi anlamına gelebilir; ancak alt kırılım bulunmadığı için bunun operasyonel iyileşme mi yoksa satış daralmasının sonucu mu olduğunu kesinleştiremiyoruz.
Net borç 2,1 milyar TL’den 1,1 milyar TL’ye geriledi. 1,0 milyar TL’lik bu azalma, zayıf kârlılığa rağmen şirketin borçluluk seviyesini azaltabildiğini gösteriyor. Bununla birlikte mevcut dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 3,3x seviyesinde. Geçen yılın aynı dönem FAVÖK’üyle karşılaştırıldığında bu oran yaklaşık 1,9x idi. Dolayısıyla borç tutarı düşmüş olsa da operasyonel kârlılıktaki sert gerileme, borcun FAVÖK’e oranını yükseltiyor. Ara dönem FAVÖK’ünün mekanik olarak yıllıklandırılması halinde oran yaklaşık 1,7x seviyesine gelir; ancak bu bir tahmin değil, yalnızca dönemsel bir gösterge olarak ele alınmalı.
Özkaynaklar 8,3 milyar TL’den 8,2 milyar TL’ye sınırlı biçimde geriledi. Buna karşın özkaynakların toplam varlıklara oranı yaklaşık %55,7’den %58,2’ye yükseldi. Bu artışın temel nedeni özkaynakların güçlü büyümesi değil, toplam varlıkların ve borçluluğun azalması. Yine de bilanço, mevcut veriler çerçevesinde yüksek borç baskısı altında bir yapı sergilemiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -307,9 milyon TL’den -256,8 milyon TL’ye yükseldi; yani zarar görünümü %16,6 oranında iyileşti. Buradaki negatif değer, enflasyon muhasebesi kapsamında şirketin net parasal pozisyonundan kaynaklanan etkinin dönem kârını aşağı çektiğini gösteriyor.
TAS 29 kapsamında bu kalem, şirketin operasyonel performansından farklı bir katman sunar. Net parasal pozisyon zararının azalması, yüksek enflasyon ortamında geçen yıla kıyasla parasal bilanço yapısının şirket aleyhine daha az çalıştığını gösteriyor. Ancak bu iyileşme, nakit yaratımında aynı ölçüde bir toparlanma anlamına gelmez; muhasebesel bir düzeltme kalemidir ve operasyonel kârlılıktaki sert düşüşü telafi edecek büyüklükte değildir.
Yatırımcı için Ne Anlama Geliyor?
Sun Tekstil’in 2026/6 sonuçları, bilanço borçluluğu açısından kontrollü; faaliyet performansı açısından ise belirgin biçimde zayıf bir görünüm sunuyor.
- Fırsat: Net borcun 1,1 milyar TL’ye gerilemesi, şirketin finansal riskini azaltıyor. Özkaynakların toplam varlıklardaki payının %58,2’ye yükselmesi de bilanço tamponunun korunduğunu gösteriyor.
- Ana risk: Satışların %17, brüt kârın %44,9 ve FAVÖK’ün %68,4 gerilemesi, marj baskısının geçici olup olmadığını kritik hale getiriyor.
- Takip edilmesi gerekenler: Brüt marjın yeniden %14,0 seviyesinin üzerine çıkıp çıkamayacağı, FAVÖK marjının %5,2’den toparlanıp toparlanmayacağı ve satışların reel olarak yeniden büyüme gösterip göstermeyeceği.
- Bilanço notu: Borç azalmış olsa da FAVÖK’teki düşüş nedeniyle borçluluk oranı operasyonel kapasiteye göre hâlâ dikkatle izlenmeli.
Bu aşamada yatırım tezinin merkezinde büyümeden çok marjların normalleşmesi ve operasyonel nakit üretiminin güçlenmesi bulunuyor. Bir sonraki ara dönemde satışların yanında özellikle brüt kâr ve FAVÖK marjında toparlanma görülmedikçe, düşük net borç tek başına güçlü bir yatırım hikâyesi oluşturmayacaktır.
Yatırım tavsiyesi değildir.