
Açılış
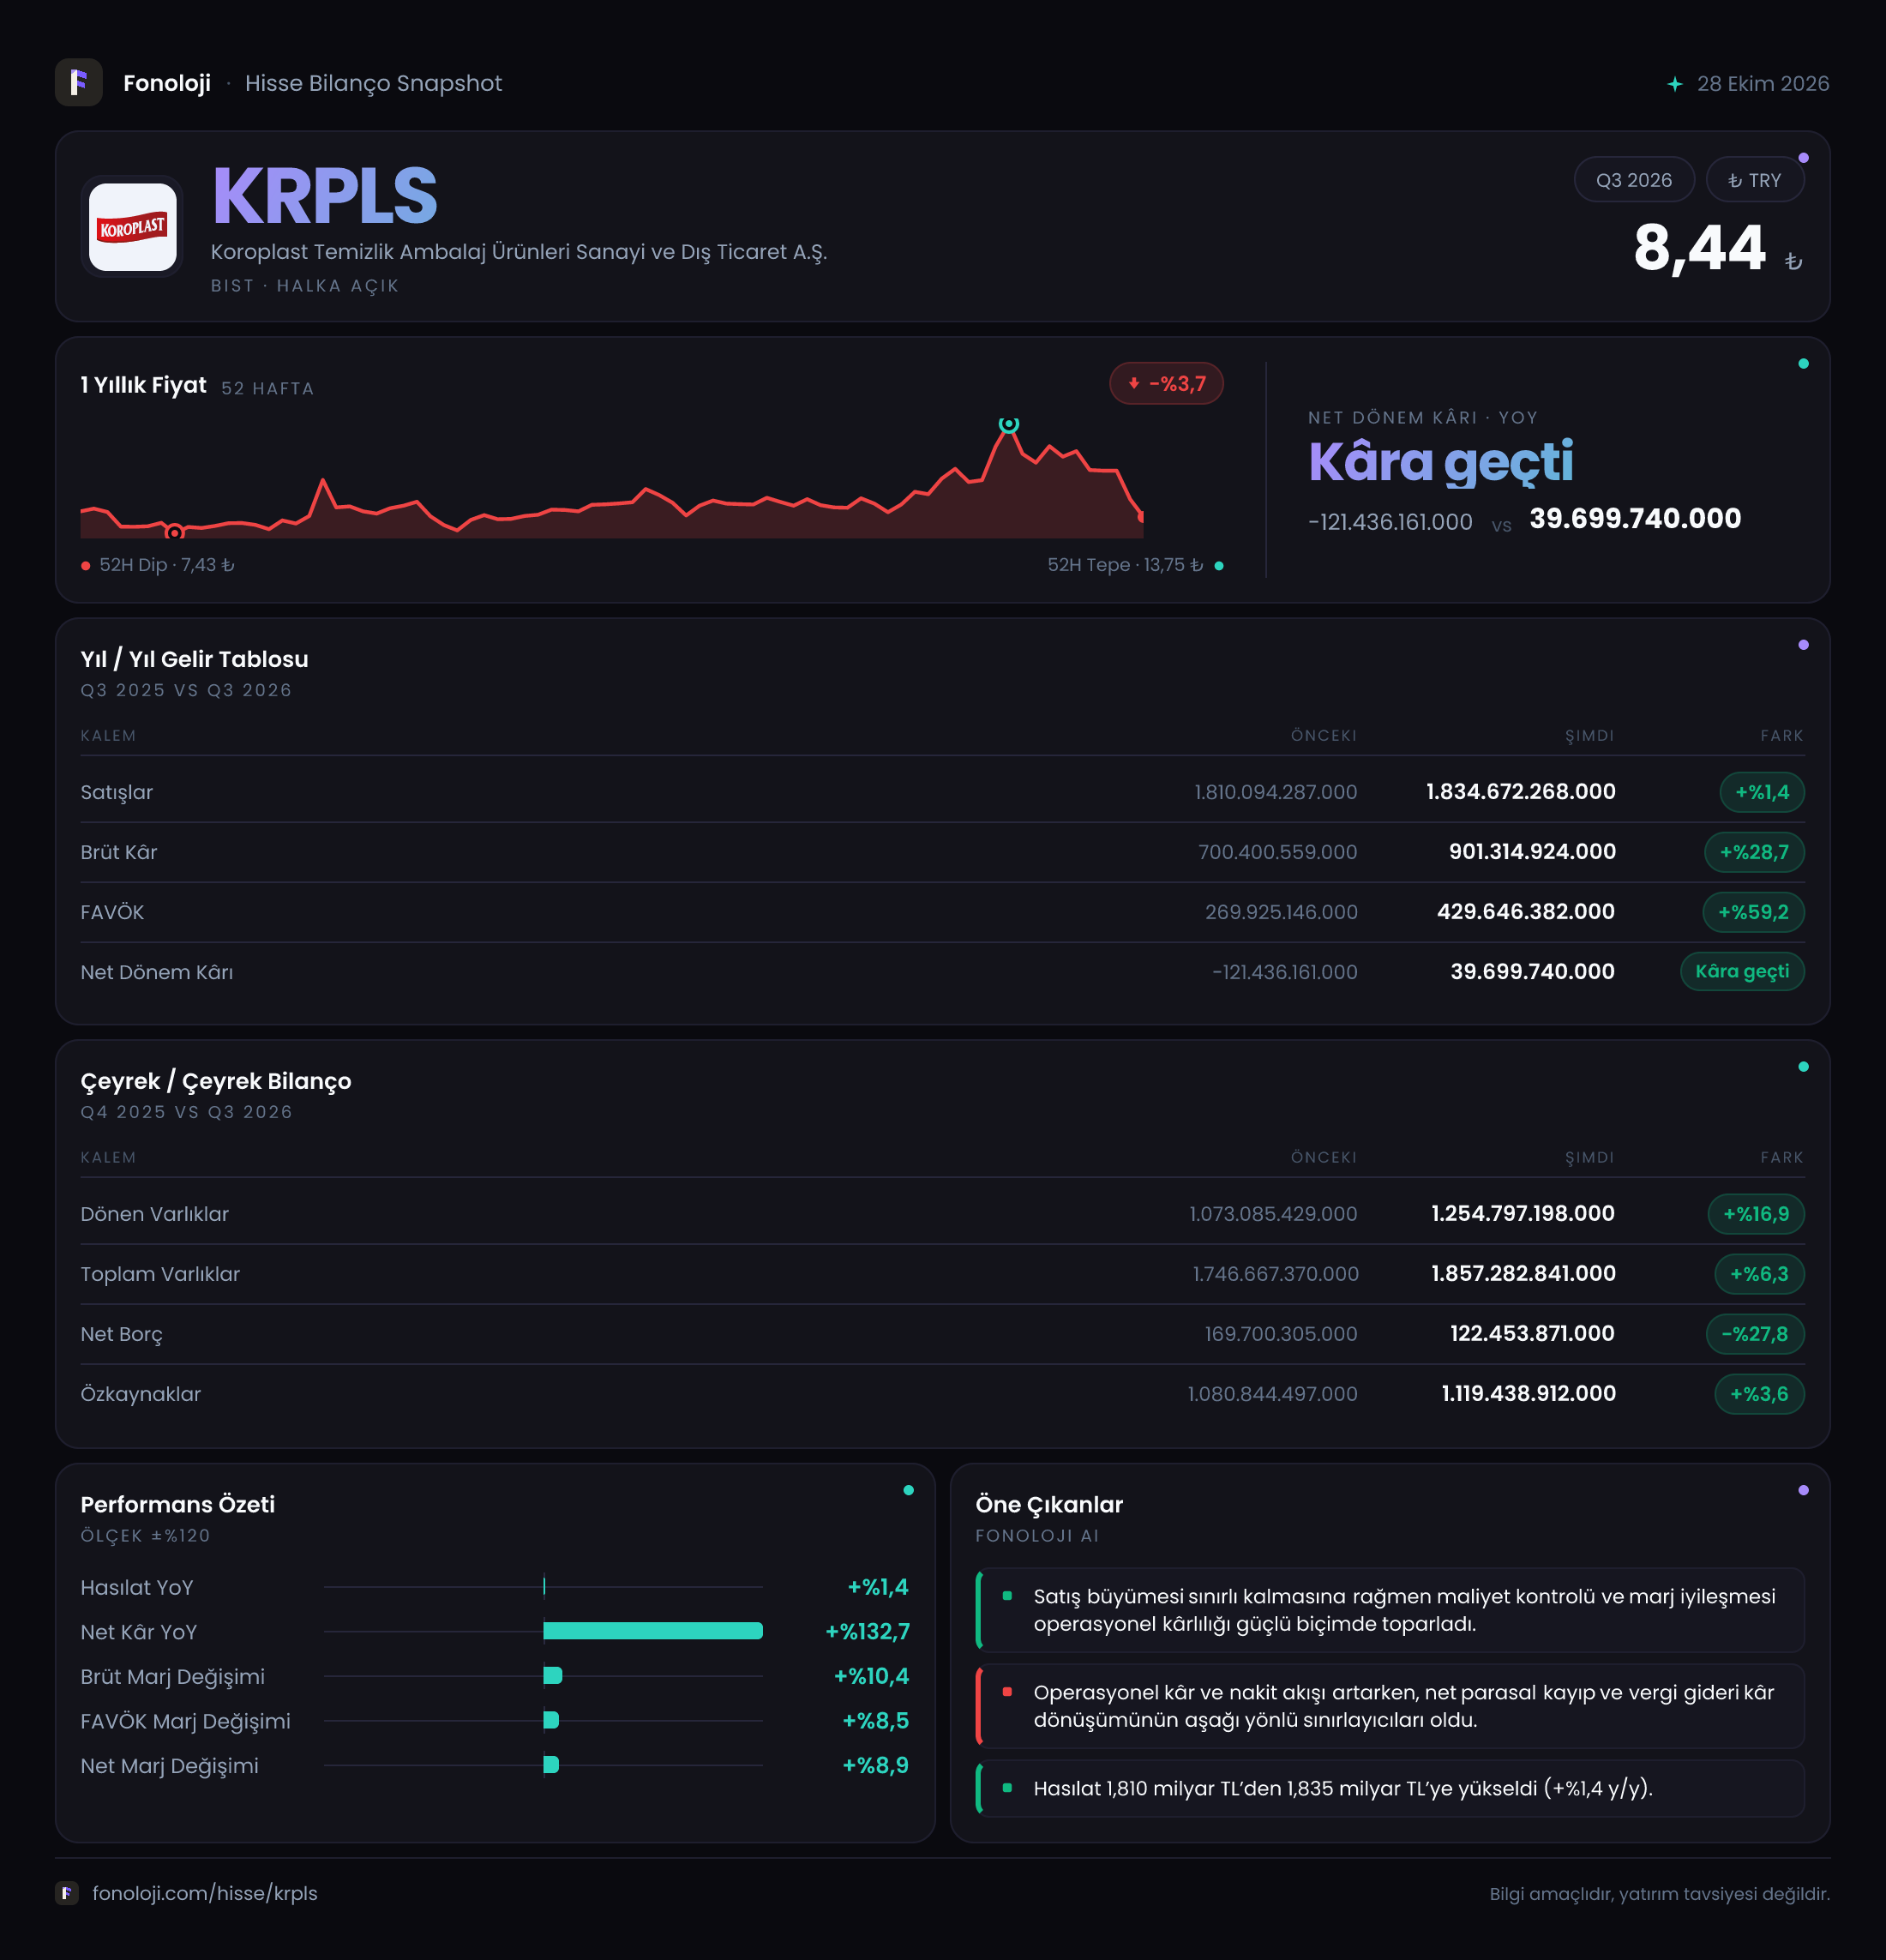
Koroplast, temizlik ve ambalaj ürünleri üreten, gelirlerini büyük ölçüde tüketim ve perakende talebinden elde eden bir şirket. 2026/9AB finansallarının ana mesajı, satışların reel olarak zayıf kalmasına rağmen operasyonel kârlılığın belirgin biçimde güçlenmesi ve net borcun azalması. Şirket, 1,8 milyar TL satışla geçen yılın aynı dönemine göre yalnızca %1,4 büyürken, brüt kârını %28,7, FAVÖK’ünü ise %59,2 artırmış. Buna karşılık enflasyon muhasebesi kaynaklı net parasal pozisyonun pozitiften negatife dönmesi, operasyonel iyileşmenin net kâra tam olarak yansımasını sınırlamış.
Satış Hikayesi
Koroplast’ın 2026’nın ilk dokuz ayındaki satışları 1,8 milyar TL seviyesinde kaldı ve yıllık artış %1,4 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, nominal olarak satışların korunduğunu; ancak reel olarak şirketin hacim, fiyatlama veya ürün karması açısından güçlü bir büyüme ortaya koyamadığını gösteriyor.
Başka bir ifadeyle, şirket satışlarını enflasyonun üzerinde artırabilmiş değil. Bu durum, tüketicinin temizlik ve ambalaj ürünlerinde daha düşük fiyatlı alternatiflere yönelmesi, perakendecilerin stok ve fiyat baskısı yaratması veya ihracat tarafında yeterli büyüme sağlanamaması gibi faktörlerle ilişkili olabilir. Ancak veride bu başlıklara ilişkin ayrıntı bulunmadığı için neden konusunda kesin bir sonuca varmak mümkün değil.
Geçen yılın aynı dönemindeki 1,8 milyar TL seviyesinin korunması, satış tarafında sert bir bozulma olmadığını gösterse de yatırımcı açısından asıl soru, bu cironun hangi maliyet ve kârlılık yapısıyla üretildiği. 2026/9AB’de cevap olumlu: satışlar neredeyse sabit kalırken brüt kâr ve FAVÖK çok daha hızlı büyümüş.
Çeyreklik trend açısından ise mevcut veri sınırlı. Paylaşılan referans noktası olan 2025/9’da satışlar 566,1 milyon TL, net dönem kârı ise -43,3 milyon TL seviyesindeydi. Mevcut dönemin karşılaştırılabilir çeyreklik satış ve net kâr verisi bulunmadığı için, büyümenin son çeyrekte hızlanıp hızlanmadığını veya yavaşladığını kesin biçimde söylemek mümkün değil. Bu nedenle gelecek raporda özellikle son çeyrek satışlarının ve hacim gelişiminin izlenmesi gerekecek.
Kârlılık
Kârlılık tablosu, bu finansalların en güçlü tarafını oluşturuyor. Brüt kâr 901,3 milyon TL’ye yükselirken yıllık artış %28,7 oldu. Buna göre brüt kâr marjı yaklaşık %50,1 seviyesine çıktı. Geçen yıl aynı dönemde brüt kâr 700,4 milyon TL ve brüt marj yaklaşık %38,9 idi. Yaklaşık 11,2 puanlık bu iyileşme, satışların sabit kaldığı bir ortamda ürün fiyatlaması, hammadde maliyetleri, üretim verimliliği veya ürün karmasında şirket lehine belirgin bir değişim olduğunu gösteriyor.
FAVÖK tarafındaki tablo daha da dikkat çekici. FAVÖK 429,6 milyon TL’ye ulaşarak yıllık bazda %59,2 arttı. FAVÖK marjı yaklaşık %23,9 olurken geçen yılki %15,0 seviyesine göre yaklaşık 8,9 puan yükseldi. Brüt marjın FAVÖK marjından daha hızlı iyileşmesi, şirketin yalnızca üretim maliyetlerini değil, faaliyet giderlerini de satışlara oranla daha iyi yönettiğine işaret ediyor.
Burada önemli ayrım şu: operasyonel kârlılık güçlü olsa da net kâr aynı ölçüde yüksek değil. Şirket, geçen yılki -121,4 milyon TL net zarardan bu dönemde 39,7 milyon TL net kâra geçti. Net kâr marjı yaklaşık %2,2 seviyesinde kalıyor. Yani her 100 TL’lik satışın yalnızca yaklaşık 2,2 TL’si net kâr olarak bilançoya yansıyor. FAVÖK marjı ile net kâr marjı arasındaki geniş fark, faaliyet kârlılığının finansman giderleri, amortisman, vergi ve enflasyon muhasebesi gibi kalemlerle aşağı çekildiğini gösteriyor. Bu kalemlerin detayları paylaşılmadığı için net kârdaki baskının hangi unsurdan kaynaklandığını ayrıştırmak mümkün değil.
Bilanço Sağlığı
Bilanço tarafında şirketin toplam varlıkları önceki dönem sonuna göre %6,3 artarak 1,9 milyar TL’ye yükselmiş. Bu artışın temel kaynağı dönen varlıklar: dönen varlıklar %16,9 artışla 1,3 milyar TL’ye çıkarken duran varlıklar %10,6 azalarak 602,5 milyon TL’ye gerilemiş. Bu görünüm, bilanço büyümesinin yeni kapasite yatırımlarından ziyade işletme sermayesi kalemleri üzerinden gerçekleştiğini düşündürüyor; ancak stok ve ticari alacak dağılımı verilmediğinden bu artışın niteliği ayrıca takip edilmeli.
Net borç 169,7 milyon TL’den 122,5 milyon TL’ye gerileyerek %27,8 azalmış. Bu, faiz ve likidite riski açısından olumlu. Net borcun mevcut dokuz aylık FAVÖK’e oranı yaklaşık 0,3x seviyesinde; önceki dönemdeki FAVÖK baz alındığında bu oran yaklaşık 0,6x idi. Dolayısıyla şirketin borçluluğu operasyonel kârlılığına göre düşük ve borç servis kapasitesi güçlü görünüyor.
Özkaynaklar 1,1 milyar TL seviyesinde ve önceki döneme göre %3,6 artmış. Özkaynakların toplam varlıklara oranı yaklaşık %58 düzeyinde. Bu oran, şirket bilançosunda özkaynakların önemli bir ağırlığa sahip olduğunu ve finansal kaldıraç riskinin sınırlı kaldığını gösteriyor. Bununla birlikte toplam yükümlülüklerin alt kırılımı paylaşılmadığı için kısa vadeli borçların, ticari borçların ve diğer yükümlülüklerin vade yapısı hakkında kesin değerlendirme yapılamaz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, Koroplast’ın net kârını değerlendirmeyi zorlaştıran kritik başlıklardan biri. Net parasal pozisyon, geçen yıl 31,7 milyon TL gelir yaratırken bu dönemde -50,6 milyon TL gider olarak gerçekleşmiş. Böylece şirketin net parasal pozisyonunda yaklaşık 82,3 milyon TL’lik negatif yönlü bir değişim oluşmuş.
Bu kalem, şirketin nakit ve nakit benzeri parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki pozisyonunu yansıtır. Yüksek parasal varlık taşıyan şirketler enflasyon karşısında kayıp yazabilirken, net parasal borç pozisyonundaki şirketler kazanç elde edebilir. Koroplast’ta bu dönemdeki 50,6 milyon TL’lik negatif etki, operasyonel iyileşmenin net kâra geçişini sınırlayan başlıca unsurlardan biri olmuş görünüyor.
Bu nedenle yalnızca net kâra bakmak yanıltıcı olabilir. FAVÖK’teki %59,2’lik artış, şirketin ana faaliyet performansının net kârdan daha güçlü olduğunu ortaya koyuyor; ancak enflasyon muhasebesi etkisi ve diğer finansal kalemler sürdükçe bu operasyonel güçlenme net kârda aynı ölçüde görünmeyebilir.
Yatırımcı için Ne Anlama Geliyor?
Koroplast’ın 2026/9AB sonuçları, zayıf reel satış büyümesine karşı güçlü marj toparlanması hikâyesi sunuyor. Yatırımcı açısından olumlu noktalar şunlar:
- Brüt marjın yaklaşık %38,9’dan %50,1’e, FAVÖK marjının ise %15,0’dan %23,9’a yükselmesi.
- Net zarardan net kâra geçilmesi.
- Net borcun 47,2 milyon TL azalması ve borçluluğun FAVÖK’e göre düşük kalması.
- Özkaynakların güçlü ve toplam varlıklar içinde yüksek paya sahip olması.
Buna karşılık riskler de net:
- Satışların enflasyonun belirgin biçimde altında büyümesi, şirketin reel olarak küçülmüş olabileceğine işaret ediyor.
- Net parasal pozisyonun -50,6 milyon TL gider yaratması, enflasyon muhasebesinin kârlılığı baskılamaya devam ettiğini gösteriyor.
- Net kâr marjının yalnızca %2,2 olması, faaliyet dışı kalemlere karşı kârlılığın hâlâ hassas olduğunu ortaya koyuyor.
- Dönen varlıklardaki hızlı artışın stok veya ticari alacak kaynaklı olup olmadığı, işletme sermayesi kalitesini değerlendirmek için kritik.
Önümüzdeki dönemde izlenmesi gereken temel göstergeler; satışların enflasyonun üzerinde büyüyüp büyümediği, yüksek brüt ve FAVÖK marjlarının korunup korunmadığı, dönen varlıkların hangi kalemlerden oluştuğu ve net parasal pozisyonun yeniden pozitife dönüp dönmediği olacak. Mevcut veriler operasyonel açıdan belirgin bir toparlanmaya işaret ediyor; ancak bu toparlanmanın kalıcı bir büyüme hikâyesine dönüşmesi için marj iyileşmesine satış hacmi artışının da eşlik etmesi gerekiyor.
Yatırım tavsiyesi değildir.