
Açılış
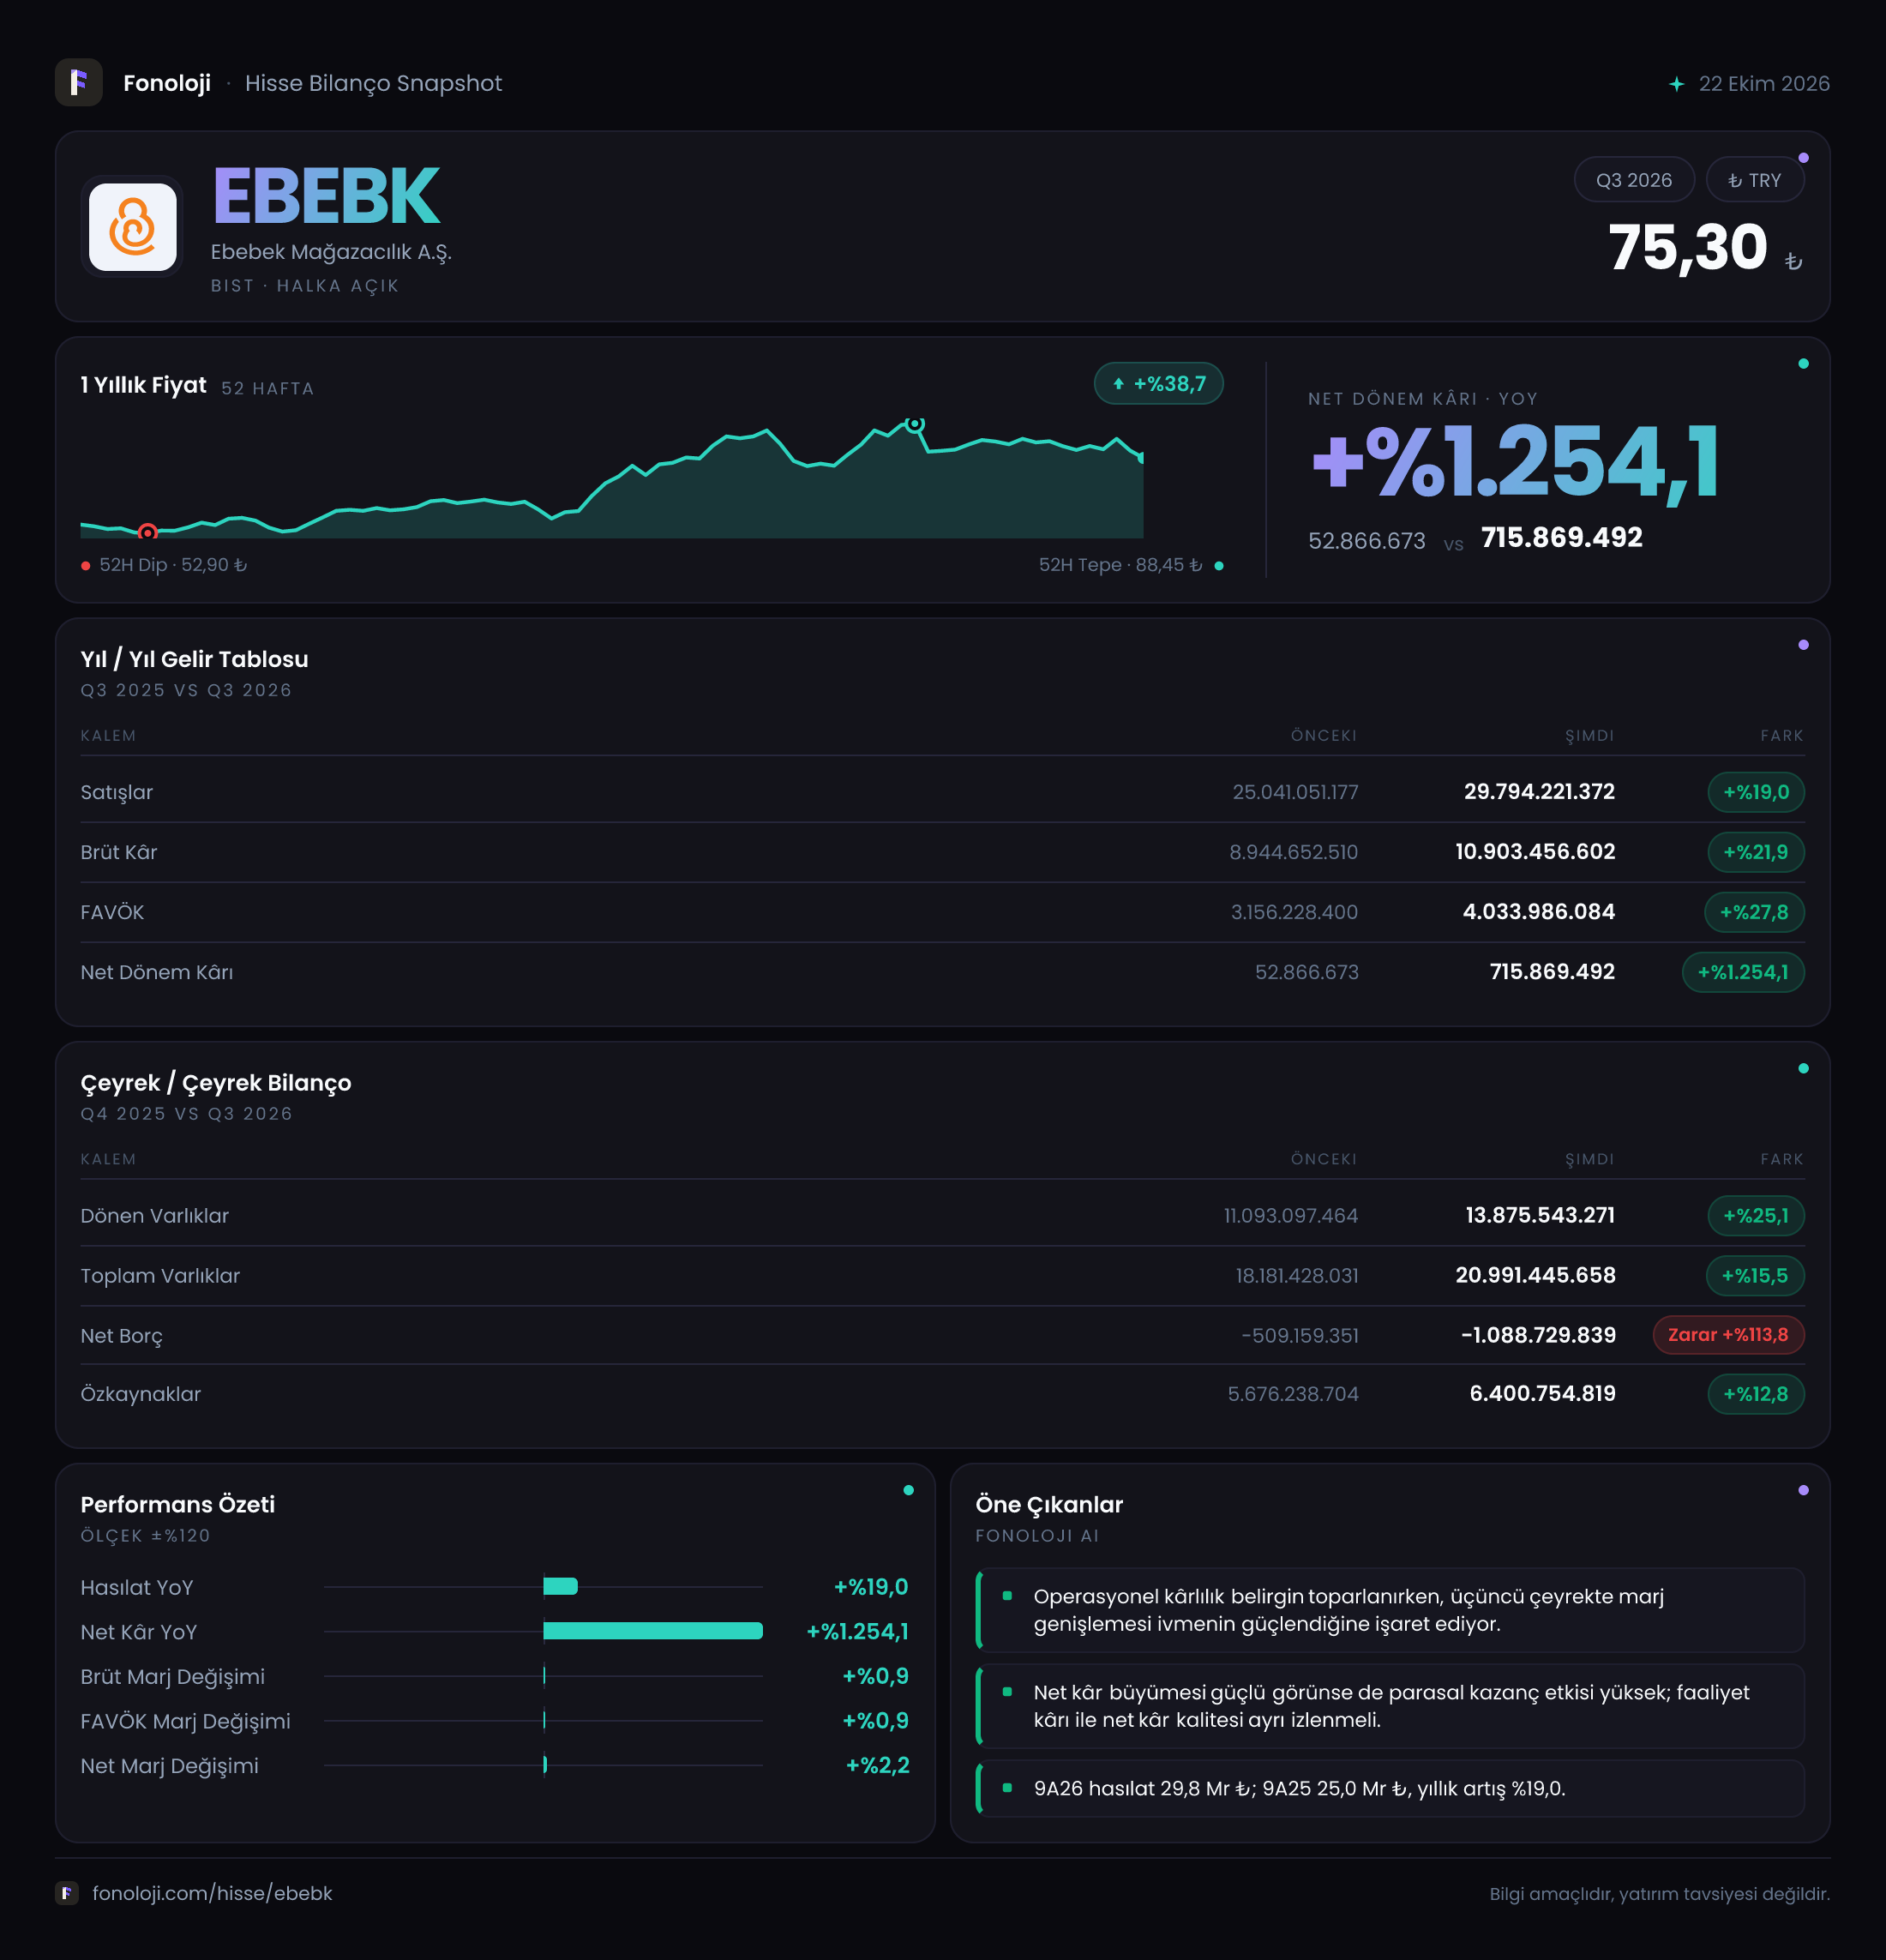
Ebebek, bebek ve çocuk ürünleri perakendeciliğinde mağaza ağı ile dijital kanalı birlikte kullanan bir şirket olarak 2026/9 döneminde operasyonel açıdan güçlü bir tablo ortaya koydu. Satışlar nominal olarak %19,0 artarak 29,8 milyar TL’ye, FAVÖK ise daha hızlı büyüyerek 4,0 milyar TL’ye ulaştı. Bu ayrışma, şirketin yalnızca daha fazla satış yapmadığını; brüt kârlılığını ve operasyonel verimliliğini de iyileştirdiğini gösteriyor. Net kârın 715,9 milyon TL’ye yükselmesi dikkat çekici olsa da, bu sıçramanın önemli bölümünde 1,6 milyar TL’lik net parasal pozisyon kazancının etkisi bulunuyor.
Satış Hikayesi
Ebebek’in satışları geçen yılın aynı dönemindeki 25,0 milyar TL’den 29,8 milyar TL’ye yükseldi. Bu, 4,8 milyar TL’lik nominal artış ve %19,0 büyüme anlamına geliyor. İlk bakışta güçlü görünen bu büyümeyi Türkiye’deki yüksek enflasyon ortamından bağımsız değerlendirmemek gerekiyor. Tüketici fiyatlarında %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki %19,0’lık artış şirketin reel anlamda aynı hızda büyümediğine, hatta fiyat etkisinden arındırıldığında daralma yaşamış olabileceğine işaret ediyor.
Buradaki kritik nokta, bebek ve çocuk ürünlerinin önemli bölümünün zorunlu veya ertelenmesi zor harcamalardan oluşması. Bu durum Ebebek’in satışlarını diğer isteğe bağlı perakende kategorilerine kıyasla daha dirençli kılabilir. Ancak yüksek enflasyon, ailelerin sepet tercihlerinde daha ekonomik ürünlere yönelmesine, özel markaların payının artmasına veya alışveriş sıklığının azalmasına neden olabilir. Dolayısıyla 29,8 milyar TL’lik ciroyu değerlendirirken yalnızca nominal büyümeye değil, mağaza trafiği, sepet büyüklüğü, adet bazında satış ve benzer mağaza performansına da bakmak gerekiyor. Bu detaylar paylaşılmadığı için büyümenin ne kadarının fiyat, ne kadarının hacim kaynaklı olduğu bu veri setinden kesin biçimde ayrıştırılamıyor.
Satışlardaki büyüme, brüt kâr ve FAVÖK artışının gerisinde kalmış durumda. Bu, şirketin satış kompozisyonunda daha yüksek marjlı ürünlerin payını artırmış olabileceğini veya fiyatlama ve satın alma yönetimini iyileştirmiş olabileceğini düşündürüyor. Ancak çeyreklik veriler bulunmadığından, bu performansın yılın son döneminde hızlanıp hızlanmadığını ya da yavaşlayıp yavaşlamadığını henüz göremiyoruz.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 8,9 milyar TL’den 10,9 milyar TL’ye çıkarak %21,9 büyüdü. Satışların %19,0 arttığı bir ortamda brüt kârın daha hızlı yükselmesi, brüt marjda iyileşme olduğunu gösteriyor. Hesaplamaya göre brüt marj yaklaşık %36,6 seviyesine gelirken, geçen yıl aynı dönemde bu oran yaklaşık %35,6 idi. Yaklaşık 1,0 puanlık artış, yüksek enflasyonun maliyetler üzerindeki baskısına rağmen şirketin fiyatlama, ürün karması veya tedarik yönetiminde olumlu bir denge kurduğunu gösteriyor.
FAVÖK, 3,2 milyar TL’den 4,0 milyar TL’ye yükselerek %27,8 arttı. FAVÖK marjı da yaklaşık %12,8’den %13,4’e çıktı. Bu artış, brüt kârdaki iyileşmenin mağaza ve merkez operasyonlarına ilişkin gider baskısıyla tamamen silinmediğini, aksine operasyonel kârlılığa da yansıdığını gösteriyor. FAVÖK büyümesinin satış büyümesinden yaklaşık 8,8 puan daha yüksek olması, faaliyet kaldıracının bu dönemde şirket lehine çalıştığını ortaya koyuyor.
Net kâr ise 52,9 milyon TL’den 715,9 milyon TL’ye yükseldi. Yüzdesel olarak ifade edildiğinde artış %1.254,1 gibi çok yüksek bir seviyeye ulaşıyor; ancak başlangıçtaki net kâr tabanının oldukça düşük olması bu oranı büyütüyor. Net kâr marjı yaklaşık %0,2’den %2,4’e yükselmiş durumda. Operasyonel iyileşme önemli olsa da, net kârdaki büyük sıçramayı yalnızca faaliyet performansıyla açıklamak doğru olmaz. 1,6 milyar TL’lik net parasal pozisyon kazancı, vergi, finansman ve diğer kalemlerle birlikte net kârı belirgin biçimde desteklemiş görünüyor.
Bilanço Sağlığı
Ebebek’in toplam varlıkları önceki yıl sonundaki 18,2 milyar TL’den 21,0 milyar TL’ye yükseldi. %15,5’lik artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 11,1 milyar TL’den 13,9 milyar TL’ye çıkarak %25,1 büyüdü. Bu artış, şirketin faaliyet ölçeğinin büyümesiyle birlikte stok, ticari alacak veya nakit benzeri kalemlerde artış yaşandığını düşündürüyor; ancak alt kırılım verilmediği için hangi kalemin baskın olduğunu kesinleştiremiyoruz.
Duran varlıkların 7,1 milyar TL civarında yatay kalması, bu dönemde bilanço büyümesinin yeni mağaza yatırımlarından çok işletme sermayesi ve dönen varlıklar üzerinden gerçekleştiğini gösteriyor. Perakende şirketlerinde stok seviyesinin satış büyümesine göre kontrol altında tutulması kritik. Dönen varlıklar satışlardan daha hızlı artarken stok detayının izlenmesi, büyümenin nakit yaratımıyla ne ölçüde desteklendiğini anlamak açısından önemli olacak.
Net borç tarafı ise oldukça güçlü. Şirketin net borcu 1,1 milyar TL net nakit pozisyonuna geçmiş durumda; önceki yıl sonunda bu rakam 509,2 milyon TL net nakit seviyesindeydi. Net borcun -%113,8 değişmesi, borçluluk yerine nakit fazlasının arttığını ifade ediyor. Net borç/FAVÖK oranı yaklaşık -0,3x düzeyinde. Başka bir ifadeyle şirketin borcu, faaliyet kârına göre yüksek değil; tersine bilanço net nakit taşıyor. Özkaynaklar da 5,7 milyar TL’den 6,4 milyar TL’ye yükselerek %12,8 arttı. Ancak toplam yükümlülükler paylaşılmadığından, varlık büyümesinin ne kadarının borçlarla finanse edildiği tam olarak ölçülemiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı, enflasyon muhasebesi uygulaması altında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Ebebek’in bu kalemi geçen yılki 1,1 milyar TL’den 1,6 milyar TL’ye yükseldi ve %40,7 arttı. Bu rakam, şirketin net kârını destekleyen önemli bir unsur.
Ancak net parasal pozisyon kazancını operasyonel kâr gibi değerlendirmemek gerekiyor. Bu kalem, mağaza satışlarının veya ürün marjlarının doğrudan sonucu değil; bilanço yapısının enflasyon karşısındaki muhasebesel etkisini gösteriyor. Dolayısıyla 715,9 milyon TL’lik net kârın kalıcılığını analiz ederken FAVÖK’ün 4,0 milyar TL seviyesindeki gelişimi daha sağlıklı bir operasyonel gösterge sunuyor. Net parasal kazancın yüksek olması, enflasyon muhasebesi etkisinin dönemden döneme değişebileceği anlamına da geliyor.
Yatırımcı için Ne Anlama Geliyor?
Ebebek’in 2026/9 sonuçları, operasyonel açıdan olumlu bir mesaj veriyor: satışlar büyümüş, brüt marj yaklaşık 1,0 puan, FAVÖK marjı ise yaklaşık 0,6 puan iyileşmiş ve şirket net nakit pozisyonunu güçlendirmiş. Özellikle FAVÖK’ün satışlardan daha hızlı büyümesi, maliyet ve ürün karması yönetiminin bu dönemde başarılı olduğunu gösteriyor.
Buna karşılık, %19,0’lık satış büyümesi yüksek enflasyonun gerisinde kalıyor. Bu nedenle şirketin nominal olarak büyürken reel hacim açısından ne yaptığı, yatırımcı açısından en önemli takip başlığı. Ayrıca net kâr artışının büyük bölümünde TAS 29 kaynaklı 1,6 milyar TL’lik net parasal pozisyon kazancının etkisi bulunuyor. Stokların dönen varlıklar içindeki payı, benzer mağaza satışları, mağaza başına ciro ve çeyreklik FAVÖK trendi açıklanmadıkça büyümenin kalitesi konusunda temkinli olmak gerekiyor. Mevcut veri, güçlü bilanço ve iyileşen marjlar sayesinde olumlu; fakat reel satış büyümesi ve operasyonel nakit üretimi teyit edilmeden tabloyu tamamen risksiz görmek doğru olmaz.
Yatırım tavsiyesi değildir.