
Açılış
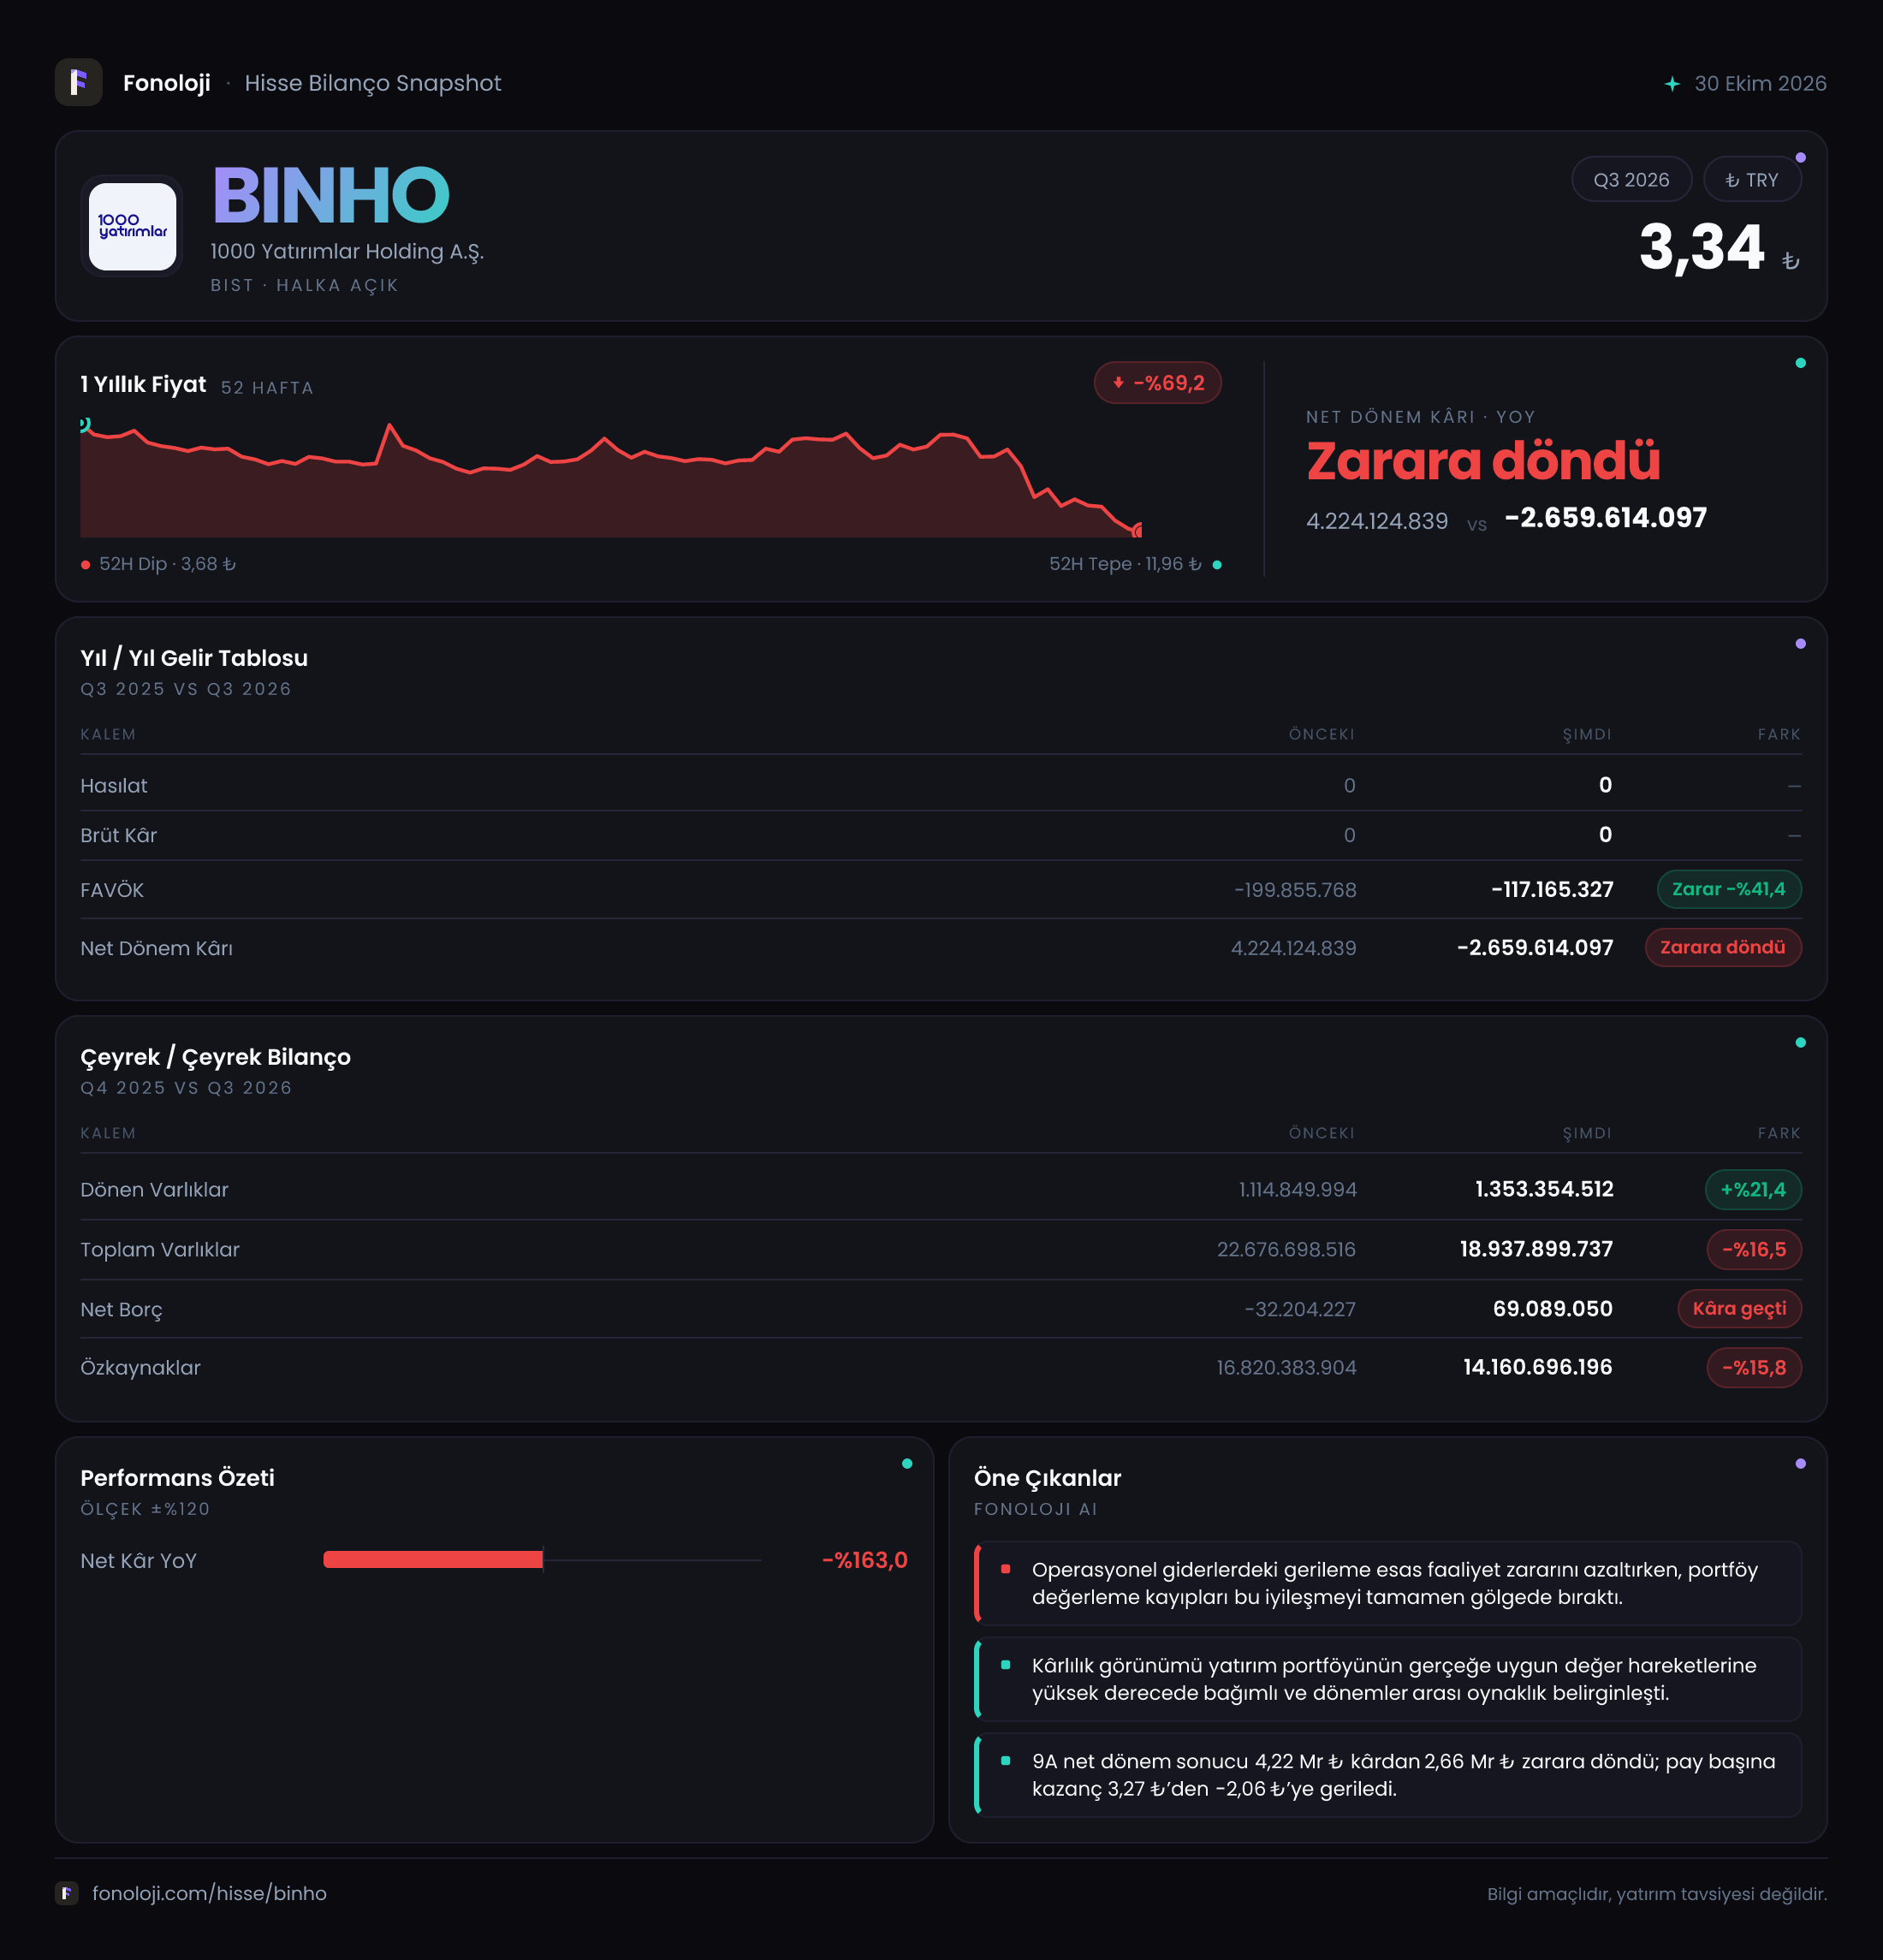
1000 Yatırımlar Holding’in 2026/9A finansal sonuçları, faaliyet gelirlerinin görünmediği ve bilanço küçülmesinin eşlik ettiği zorlu bir döneme işaret ediyor. Şirketin bu dönemde 117,2 milyon TL FAVÖK zararı üretmesi, operasyonel tarafta hâlâ kâra geçilemediğini gösterirken, geçen yılki 199,9 milyon TL’lik FAVÖK zararına kıyasla kaybın daralması olumlu bir ayrışma yaratıyor. Buna karşılık net sonuç, geçen yılki 4,2 milyar TL kârdan 2,7 milyar TL zarara dönmüş durumda. Bu tablo, operasyonel zararın tek başına hikâyeyi açıklamadığını; yatırım, değerleme, finansman veya enflasyon muhasebesi kaynaklı kalemlerin net sonucu belirgin biçimde etkilediğini gösteriyor.
Satış Hikayesi
Gelir tablosunda hem 2026/9A hem de geçen yılın aynı döneminde satışlar 0,0 bin TL olarak raporlanmış. Bu nedenle şirketin ciro büyümesi, satış hacmi, müşteri talebi veya enflasyonun üzerinde reel büyüme üretip üretmediği konusunda bu veri seti üzerinden sağlıklı bir değerlendirme yapmak mümkün değil.
Bu nokta özellikle Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda kritik. Böyle bir dönemde satışların nominal olarak artması dahi tek başına yeterli olmaz; artışın enflasyonu aşarak reel büyümeye dönüşmesi gerekir. Ancak burada satış kaleminin sıfır görünmesi, holdingin gelir yaratma yapısının klasik bir sanayi veya perakende şirketinden farklı olabileceğini ya da ilgili dönemde konsolide gelirlerin bu veri ekranına yansımadığını düşündürüyor. Yine de eldeki rakamlar, satış tarafında büyüme varmış gibi bir sonuç çıkarmaya izin vermiyor.
Satış ve brüt kârın 0,0 bin TL raporlanması nedeniyle:
- Cirodaki yıllık değişim analiz edilemiyor.
- Brüt kâr marjı hesaplanamıyor.
- FAVÖK zararının satışlara oranı ölçülemiyor.
- Çeyreklik trend için mevcut veri seti yeterli değil.
Dolayısıyla yatırımcı açısından ilk takip edilmesi gereken başlık, gelecek raporlarda satış ve brüt kâr kalemlerinin nasıl oluştuğu olacaktır. Şirketin büyüme tezinin gerçekten faaliyet geliri üreten yatırımlara mı, yoksa varlık değerlemeleri ve portföy hareketlerine mi dayandığı burada netleşecek.
Kârlılık
Operasyonel kârlılıkta iki farklı mesaj var. FAVÖK, geçen yılın aynı dönemindeki 199,9 milyon TL zarardan 117,2 milyon TL zarara gerilemiş. Zarar tutarındaki 82,7 milyon TL’lik iyileşme, operasyonel giderlerin kontrol altına alındığını veya bazı faaliyet maliyetlerinin azaldığını gösteriyor. Yüzde bazında açıklanan %41,4’lük iyileşme de bu daralmayı teyit ediyor.
Ancak FAVÖK’ün hâlâ negatif olması, şirketin ana faaliyetlerinin kendi giderlerini karşılayacak seviyede nakit yaratmadığını anlatıyor. Satışlar ve brüt kâr sıfır göründüğü için, FAVÖK marjının hesaplanamaması da bu iyileşmenin ciro büyümesinden mi yoksa gider azaltımından mı kaynaklandığını belirsiz bırakıyor.
Net kâr tarafı ise çok daha sert bir bozulma sergiliyor. Şirket, geçen yıl aynı dönemdeki 4,2 milyar TL net kârdan 2,7 milyar TL net zarara geçerek yaklaşık 6,9 milyar TL’lik bir sonuç değişimi yaşamış. Açıklanan %163’lük düşüş, yalnızca kârın azalmasını değil, kârdan zarara geçişi ifade ediyor. Bu nedenle net zarardaki bozulma, FAVÖK’teki iyileşmeden çok daha büyük.
Bu fark, net sonucun operasyon dışı kalemlere yüksek derecede duyarlı olduğunu gösteriyor. Fakat mevcut veri, söz konusu değişimin hangi kalemlerden kaynaklandığını ayrıştırmıyor. Bu nedenle yatırımcı, finansal raporun dipnotlarında yatırım değerlemeleri, iştirak sonuçları, finansman giderleri ve diğer kapsamlı gelir kalemlerini ayrıca incelemeli.
Bilanço Sağlığı
Bilanço, yıl sonuna göre küçülmüş durumda. Toplam varlıklar 22,7 milyar TL’den 18,9 milyar TL’ye gerileyerek %16,5 azalmış. Bu, yaklaşık 3,8 milyar TL’lik bir bilanço daralmasına karşılık geliyor.
Daralmanın ana kaynağı duran varlıklar. Duran varlıklar 21,6 milyar TL’den 17,6 milyar TL’ye inmiş ve %18,4 azalmış. Buna karşılık dönen varlıklar 1,1 milyar TL’den 1,4 milyar TL’ye yükselerek %21,4 artmış. Yani şirketin kısa vadeli varlıklarında bir miktar güçlenme varken, uzun vadeli varlık tabanı belirgin biçimde küçülmüş. Bu değişimin satış, elden çıkarma, değer düşüklüğü veya muhasebe sınıflaması kaynaklı olup olmadığı, bilanço dipnotları görülmeden kesinleştirilemez.
Özkaynaklar da 16,8 milyar TL’den 14,2 milyar TL’ye gerilemiş. 2,6 milyar TL’lik ve %15,8’lik düşüş, dönem zararının özkaynak tabanına yansıdığını gösteriyor. Buna rağmen özkaynaklar hâlâ toplam varlıkların yaklaşık dörtte üçünü oluşturuyor. Bu oran, şirketin bilançosunda yüksek bir özkaynak ağırlığı bulunduğuna işaret ediyor; ancak özkaynakların niteliği ve hangi varlıklarla desteklendiği önemini koruyor.
Net borç pozisyonu ise yıl sonunda 32,2 milyon TL net nakitten, dönem sonunda 69,1 milyon TL net borca dönmüş. Mutlak tutar bilanço büyüklüğüne göre sınırlı; ancak şirketin likit pozisyonundaki yön değişimini gösteriyor. Negatif baz nedeniyle açıklanan %314,5’lik artış ekonomik anlamda tek başına kullanılmamalı. FAVÖK negatif olduğu için net borç/FAVÖK oranı da anlamlı biçimde hesaplanamıyor; bu nedenle borçluluk değerlendirmesinde oran yerine nakit tamponu ve varlıkların likiditesi izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu dönemin en dikkat çekici kalemlerinden biri. Şirket, 2026/9A’da 898,0 milyon TL net parasal pozisyon açıklamış; bu tutar geçen yılın aynı dönemindeki 416,1 milyon TL’ye göre %115,8 artmış.
Pozitif net parasal pozisyon, enflasyon muhasebesi altında net parasal kazanç yönünde çalışan önemli bir kalemi temsil eder. Şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısı, bu sonucu doğrudan etkiler. Rakamın yükselmesi, net zararın daha da yüksek oluşmasını sınırlamış olabilir; ancak 898 milyon TL’lik parasal pozitif etkinin, toplam 2,7 milyar TL’lik net zararı telafi etmeye yetmediği görülüyor.
Burada önemli ayrım şu: Net parasal pozisyon, şirketin faaliyetlerinden nakit yarattığı anlamına gelmez. Bu kalem, TAS 29 kapsamında muhasebesel bir enflasyon düzeltmesi etkisidir. Bu nedenle yatırımcı, pozitif parasal pozisyonu operasyonel kârlılığın yerine koymamalı.
Yatırımcı için Ne Anlama Geliyor?
BINHO’nun 2026/9A sonuçları, operasyonel zararın daraldığını ancak net finansal tablonun belirgin biçimde bozulduğunu ortaya koyuyor. FAVÖK zararındaki iyileşme olumlu; buna karşılık satışların ve brüt kârın sıfır görünmesi, bu iyileşmenin kalıcı bir gelir modeline dayanıp dayanmadığını belirsiz bırakıyor. Net zararın 2,7 milyar TL seviyesine ulaşması ve özkaynakların %15,8 gerilemesi, bilanço değer yaratma kapasitesinin yakından izlenmesini gerektiriyor.
Yatırımcı açısından fırsat, net borcun hâlâ düşük seviyede olması ve operasyonel zararın geçen yıla göre daralması. Temel riskler ise şunlar:
- Satış ve brüt kârın görünmemesi,
- Duran varlıklardaki 4,0 milyar TL’lik azalışın nedeninin belirsizliği,
- Net zararın FAVÖK zararından çok daha büyük olması,
- Özkaynakların dönem zararıyla erimesi,
- Çeyreklik trend verisinin bulunmaması.
Bir sonraki raporda özellikle gerçek faaliyet gelirleri, iştirak ve yatırım değerlemeleri, nakit akışı ve duran varlık değişiminin dipnotları takip edilmeli. Bu veriler ortaya çıkmadan şirketi yalnızca FAVÖK zararındaki iyileşme üzerinden olumlu değerlendirmek erken olur.
Yatırım tavsiyesi değildir.