
Açılış
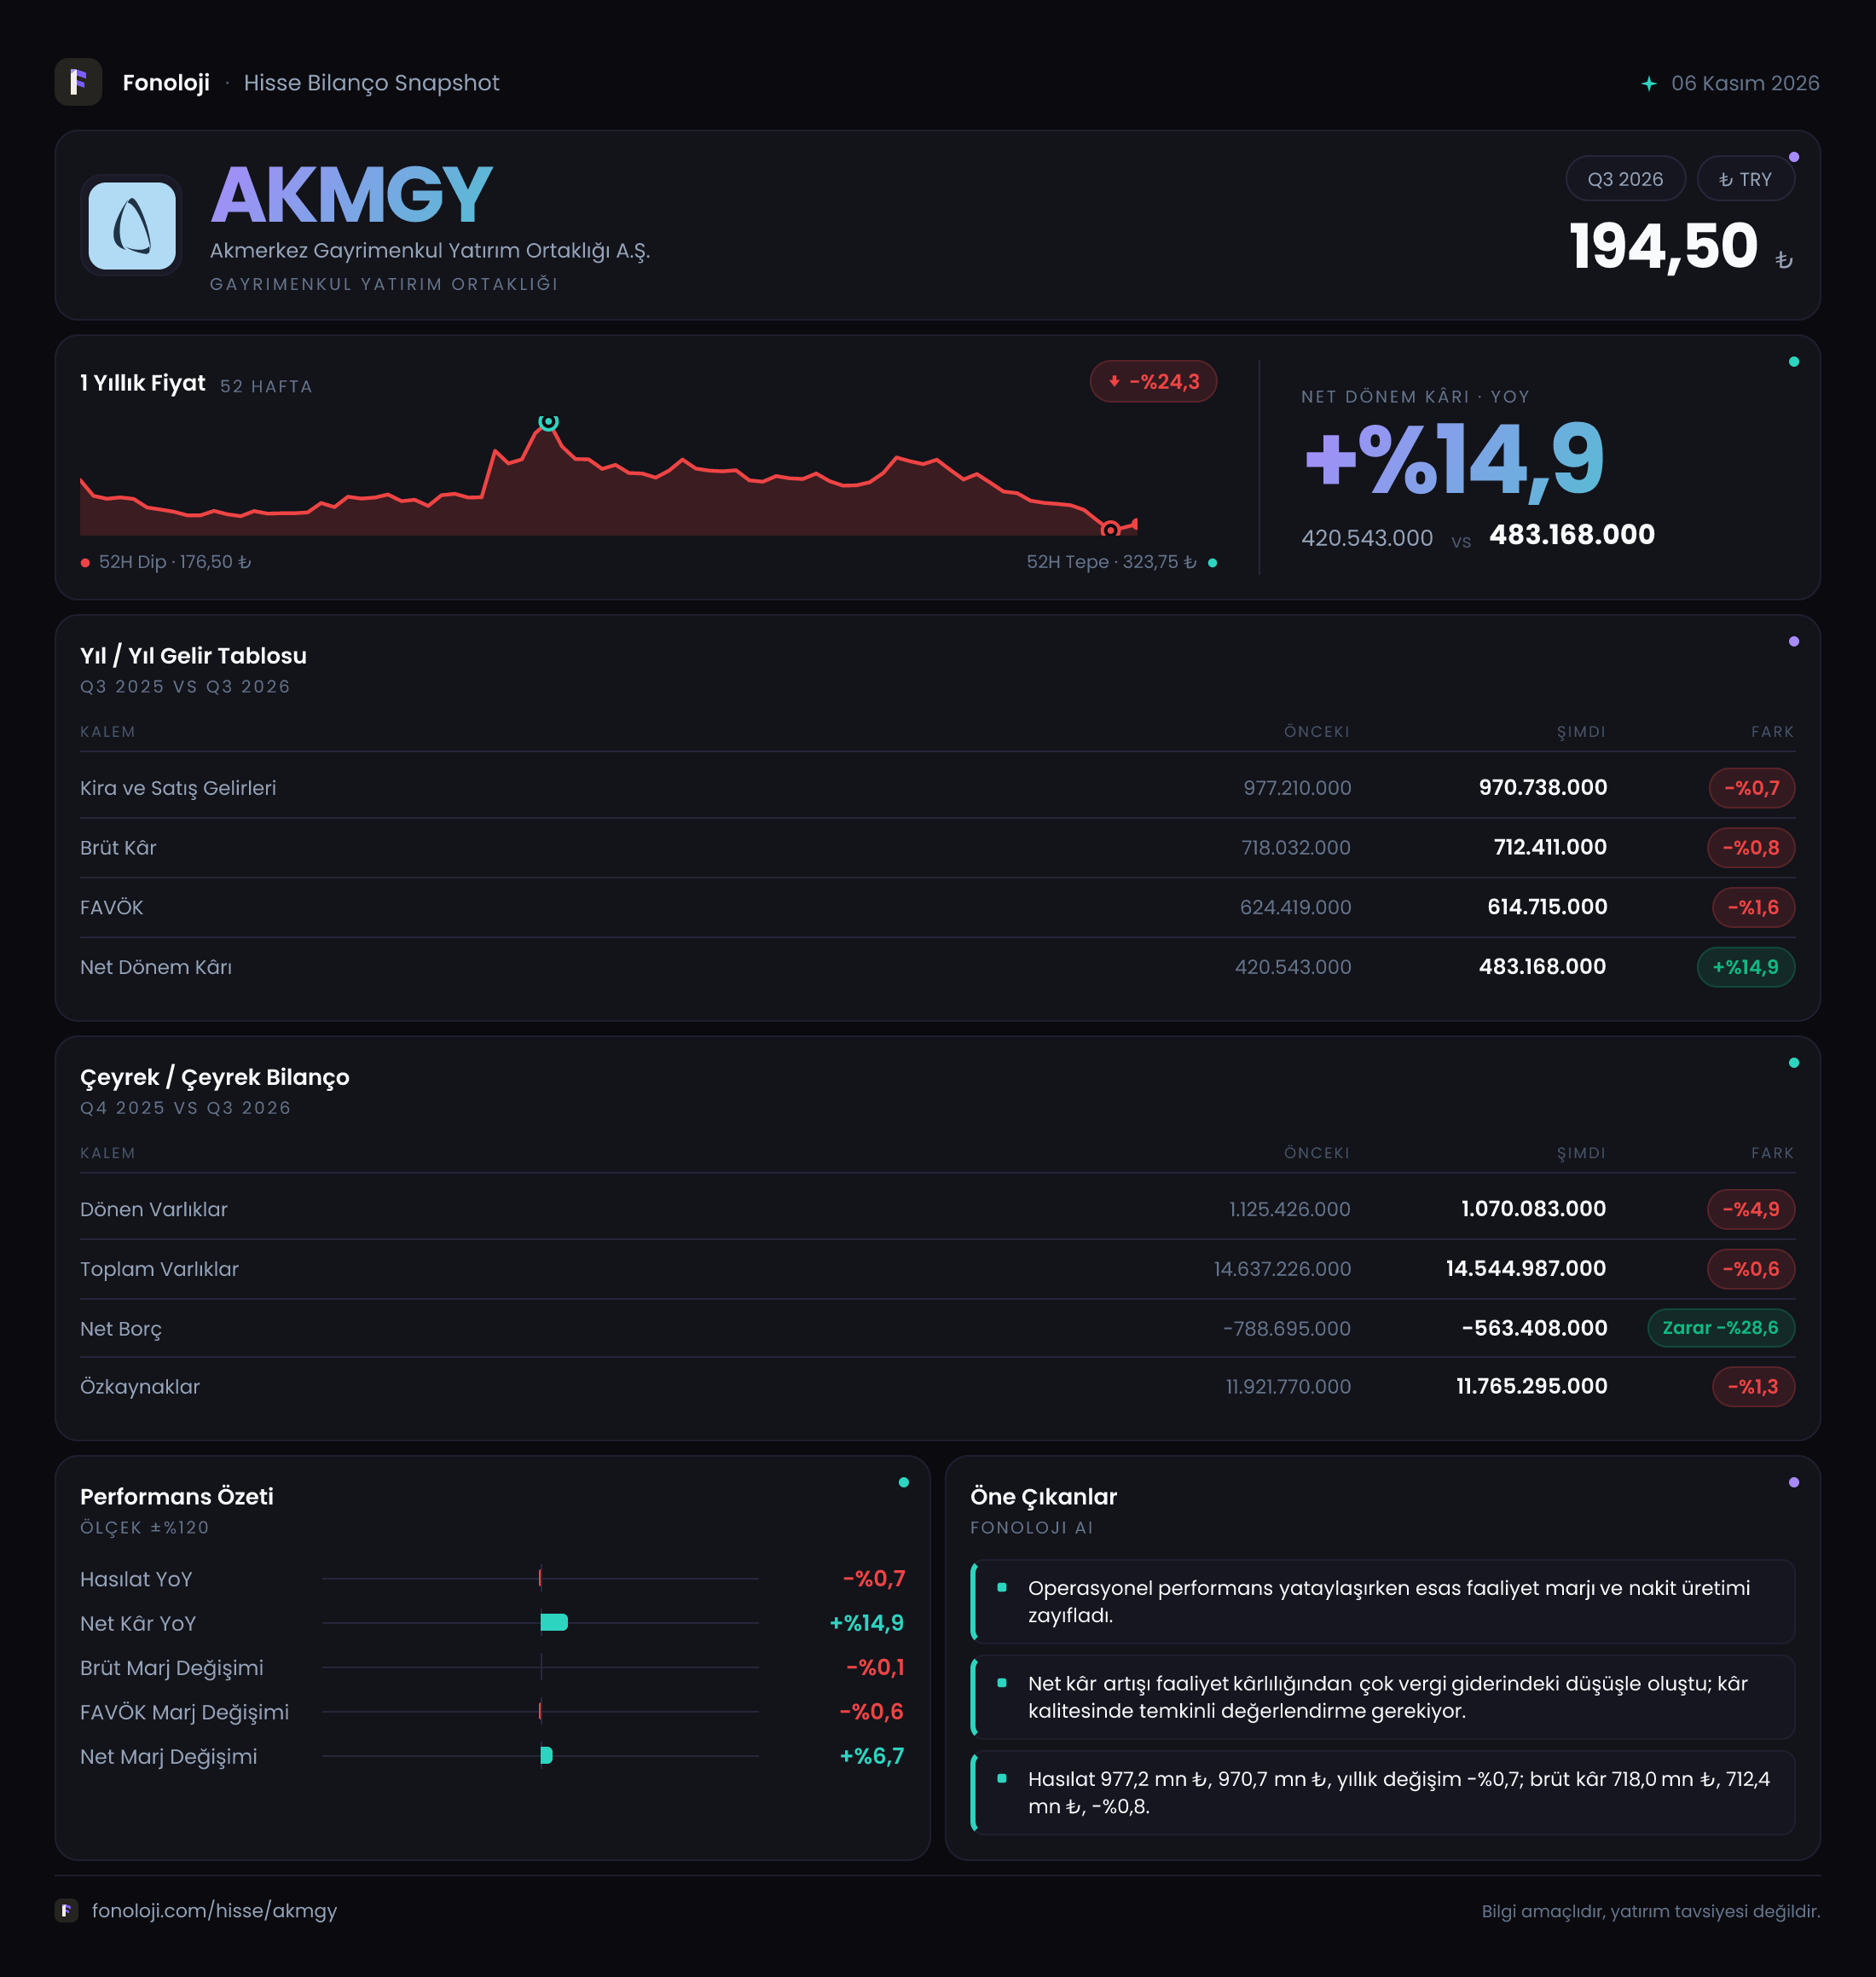
AKMGY, gelirlerinin temelini gayrimenkul işletme faaliyetlerinden oluşturan, yüksek marjlı ve güçlü özkaynak yapısına sahip bir GYO görünümünde. 2026/9 ara döneminde şirketin satışları geçen yılın aynı dönemine göre yatay kalırken, operasyonel kârlılık bir miktar geriledi. Buna karşın net dönem kârı %14,9 artarak 483,2 milyon TL’ye yükseldi. İlk bakışta kâr artışı olumlu görünse de bu performansın ana operasyonlardan mı, yoksa faaliyet dışı kalemlerden mi kaynaklandığını ayrıştırmak gerekiyor; mevcut veri seti bu detayları sunmuyor.
Satış Hikayesi
AKMGY’nin satışları 970,7 milyon TL seviyesinde gerçekleşti; geçen yılın aynı dönemindeki 977,2 milyon TL’ye kıyasla nominal olarak %0,7 geriledi. Bu, şirketin gelirlerinin Türk lirası bazında dahi büyümediğini gösteriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yatay kalması, reel anlamda daha belirgin bir daralmaya işaret eder.
Gayrimenkul şirketleri açısından kira gelirleri, doluluk oranları, kira yenileme koşulları ve sözleşmelerdeki artış mekanizmaları satış performansının temel belirleyicileridir. AKMGY’nin gelirleri nominal olarak korunmuş olsa da enflasyonun gerisinde kaldığı için, portföyün reel gelir üretme gücü bu dönemde zayıflamış görünüyor. Başka bir ifadeyle şirket 970,7 milyon TL’lik gelir yaratmaya devam ediyor; ancak bu tutar geçen yılın alım gücüyle karşılaştırıldığında daha düşük bir ekonomik değer taşıyor.
Satışlardaki sınırlı düşüş, operasyonel yapının tamamen bozulduğunu göstermiyor. Ancak fiyatlama gücünün enflasyonu aşacak ölçüde çalışmadığını ortaya koyuyor. Bu noktada şirket için kritik takip alanları; kiracı yenilemelerinde uygulanan artışlar, ziyaretçi ve ciro performansı, doluluk oranları ve kira tahsilat kalitesi olacaktır. Çeyreklik trend verisi paylaşılmadığı için satışların yıl içinde ivme kazanıp kazanmadığını veya son çeyrekte zayıflayıp zayıflamadığını henüz ölçemiyoruz.
Kârlılık
AKMGY’nin brüt kârı 712,4 milyon TL oldu ve geçen yılki 718,0 milyon TL’ye göre %0,8 geriledi. Satışlardaki düşüşe yakın gerçekleşen bu gerileme, doğrudan maliyetlerin genel olarak kontrol altında kaldığını gösteriyor. Brüt kâr marjı yaklaşık %73,4 seviyesinde; geçen yıl bu oran yaklaşık %73,5 idi. Yani şirketin gayrimenkul işletme modelindeki yüksek brüt kârlılık korunmuş, ancak marjda çok sınırlı bir aşınma yaşanmış.
FAVÖK ise 614,7 milyon TL ile geçen yılki 624,4 milyon TL’nin altında kaldı. FAVÖK düşüşü %1,6 olurken, FAVÖK marjı yaklaşık %63,3’e geriledi; önceki yıl bu oran %63,9 civarındaydı. Marjların hâlâ yüksek olması, AKMGY’nin faaliyet giderleri ve işletme maliyetleri üzerinde güçlü bir kontrol taşıdığını gösteriyor. Bununla birlikte satışlar büyümediği için sabit giderlerin gelirler üzerindeki etkisi hafifçe artmış.
Net dönem kârı ise operasyonel göstergelerden farklı bir tablo çizerek 483,2 milyon TL’ye yükseldi. Geçen yılki 420,5 milyon TL’ye göre artış %14,9 oldu. Net kâr marjı da yaklaşık %43,0’dan %49,8’e çıktı. FAVÖK gerilerken net kârın yükselmesi, kâr tablosunun operasyonel performansın ötesindeki kalemlerden etkilendiğini gösteriyor. Ancak finansman giderleri, vergi etkisi, yatırım amaçlı gayrimenkul değerlemeleri veya diğer gelir-gider kırılımları verilmediği için bu artışın kaynağı hakkında kesin bir neden yazmak mümkün değil. Bu nedenle yatırımcı açısından net kâr artışı olumlu olmakla birlikte, FAVÖK’teki gerilemenin önüne geçirilmemeli.
Bilanço Sağlığı
AKMGY’nin toplam varlıkları 14,5 milyar TL seviyesinde bulunuyor ve önceki yıl sonundaki 14,6 milyar TL’ye göre yalnızca %0,6 geriledi. Duran varlıklar 13,5 milyar TL ile bilançonun yaklaşık %93’ünü oluşturuyor. Bu yapı, şirketin sermayesinin büyük bölümünün gayrimenkul varlıklarında tutulduğunu ve bilanço değerinin gayrimenkul portföyünün niteliğine duyarlı olduğunu gösteriyor.
Dönen varlıklar 1,1 milyar TL seviyesinde ve yıl sonuna göre %4,9 azalmış durumda. Dönen varlıkların toplam içindeki payı sınırlı olduğu için bu düşüş, şirketin genel bilanço yapısını tek başına bozacak ölçekte değil. Bununla birlikte kira tahsilatları, nakit ve kısa vadeli alacakların kompozisyonu paylaşılmadığından kısa vadeli likiditenin kalitesini ayrıntılı değerlendirmek mümkün değil.
Özkaynaklar 11,8 milyar TL ile toplam varlıkların yaklaşık %81’ini karşılıyor. Özkaynakların önceki yıl sonuna göre %1,3 azalması, kâr artışına rağmen bilançoda sınırlı bir gerileme yaşandığını gösteriyor. Bu değişimde enflasyon muhasebesi, temettü, değerleme veya diğer özkaynak kalemlerinin etkisi bulunabilir; ancak veri setinde ayrıntı yer almıyor.
Net borç kalemi negatif olduğu için şirket borçlu değil, net nakit pozisyonunda. Net borç -563,4 milyon TL seviyesinde; yani şirketin nakit ve nakit benzeri varlıkları finansal borçlarını yaklaşık 563,4 milyon TL aşıyor. Önceki yıl sonundaki -788,7 milyon TL seviyesine göre net nakit azalmış durumda. Bu değişim, şirketin net borcunun 225,3 milyon TL artması değil, net nakit tamponunun daralması anlamına geliyor. Mevcut FAVÖK’e göre net borç/FAVÖK oranı yaklaşık -0,9x; bu da finansal kaldıraç riskinin düşük olduğunu ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -210,7 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -178,7 milyon TL’ye göre parasal kayıp %17,9 arttı. Negatif net parasal pozisyon, şirketin enflasyon muhasebesi açısından parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olduğunu ve yüksek enflasyon ortamında net parasal kayıp yazdığını ifade ediyor.
Bu kalem net kâr üzerinde aşağı yönlü baskı yaratmasına rağmen şirketin dönem kârı yükselmiş. Dolayısıyla operasyon dışı diğer gelir veya giderlerin, vergi etkisinin ya da değerleme kaynaklı kalemlerin net sonucu desteklemiş olması mümkün; fakat mevcut veriler bu kalemlerin katkısını ayrıştırmıyor. Buradaki ana mesaj şu: AKMGY’nin 483,2 milyon TL’lik net kârı, 210,7 milyon TL’lik net parasal kaybın ardından oluşuyor. Bu nedenle yalnızca net kâra değil, FAVÖK ve nakit yaratma kapasitesine de bakmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
AKMGY’nin bu ara dönem performansı, yüksek marjlı, düşük borçlu fakat reel olarak büyümekte zorlanan bir gayrimenkul şirketi profili çiziyor. FAVÖK marjının %63,3 seviyesinde korunması ve net nakit pozisyonunun devam etmesi önemli güçlü taraflar. Finansal borçluluğun düşük olması, faiz ve refinansman riskini sınırlıyor; bilanço şirketi olası piyasa dalgalanmalarına karşı daha dayanıklı hale getiriyor.
Buna karşılık satışların enflasyonun belirgin biçimde gerisinde kalması temel risk. Kira gelirleri nominal olarak korunurken reel olarak zayıflıyorsa, portföyün gerçek gelir üretme kapasitesi baskı altında kalabilir. Ayrıca net nakit tamponunun 788,7 milyon TL’den 563,4 milyon TL’ye gerilemesi, bilanço hâlâ güçlü olsa da likidite avantajının yıl sonuna göre daraldığını gösteriyor.
Yatırımcıların önümüzdeki dönemde özellikle şu başlıkları izlemesi gerekiyor:
- Satışların enflasyonu aşacak şekilde yeniden büyüyüp büyümeyeceği,
- FAVÖK marjının %63 civarındaki güçlü seviyesini koruyup koruyamayacağı,
- Net parasal kaybın azalması veya artması,
- Net nakit pozisyonunun korunup korunamayacağı,
- Net kâr artışının faaliyetlerden mi, yoksa tek seferlik ve faaliyet dışı kalemlerden mi geldiği.
Sonuç olarak AKMGY, bilanço ve marj kalitesi açısından güçlü; ancak reel gelir büyümesi ve operasyonel ivme bakımından yakından izlenmesi gereken bir dönemde. Çeyreklik veri bulunmadığından, yılın son bölümünde gelirlerin ve FAVÖK’ün hız kazanıp kazanmadığını görmek önemli olacaktır. Yatırım tavsiyesi değildir.