
Açılış
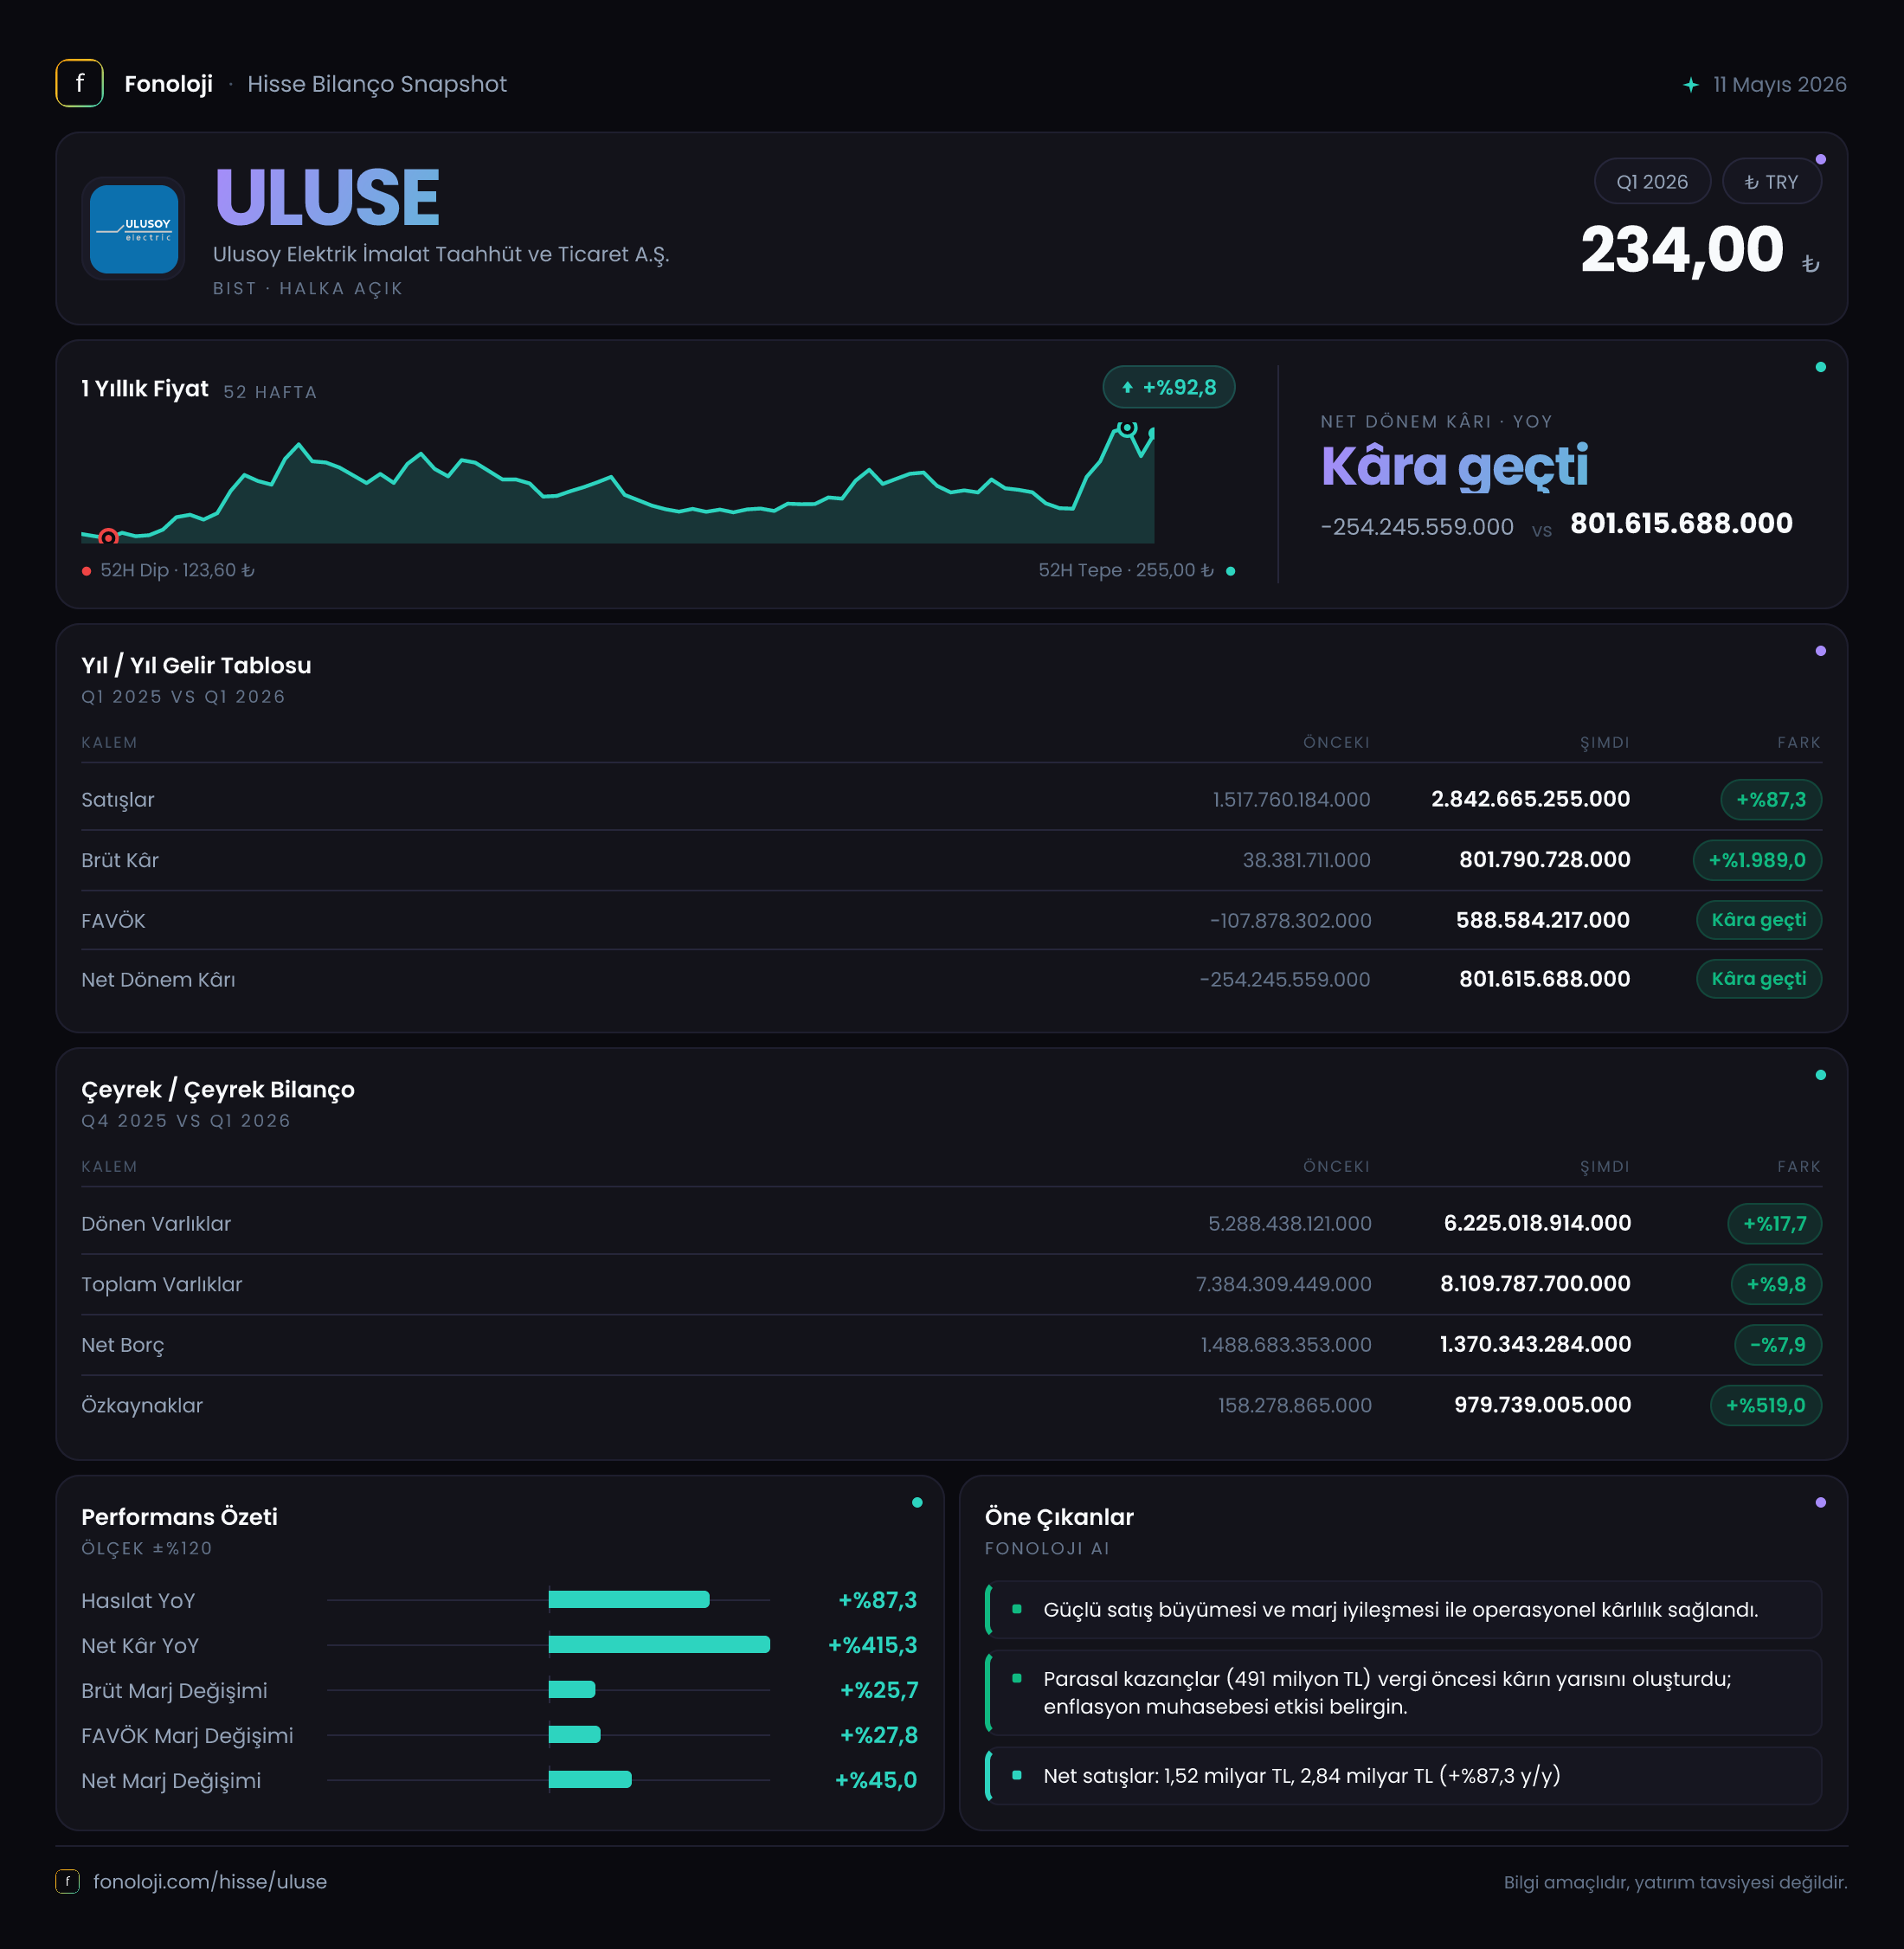
Ulusoy Elektrik, elektrik dağıtım ve iletim altyapısında kullanılan ekipmanları üreten, taahhüt ve ticari faaliyetleri de bulunan bir sanayi şirketi. 2026/3AB döneminde şirketin hikâyesi, yalnızca satışların büyümesinden ibaret değil; kârlılıkta çok sert bir toparlanma ve bilanço tarafında özkaynakların belirgin biçimde güçlenmesi öne çıkıyor. Satışlar geçen yılın aynı dönemine göre %87,3 artarken, brüt kâr ve FAVÖK çok daha hızlı büyümüş durumda. Bununla birlikte, 491,1 milyon TL’lik net parasal pozisyon kazancı, 801,6 milyon TL’lik net kârın önemli bir bölümünü oluşturuyor; dolayısıyla operasyonel iyileşme güçlü olsa da kârın niteliğini değerlendirirken enflasyon muhasebesi etkisini ayırmak gerekiyor.
Satış Hikayesi
Ulusoy Elektrik’in satışları, geçen yılın aynı çeyreğindeki 1,5 milyar TL’den 2,8 milyar TL’ye yükseldi. Bu, nominal olarak 1,3 milyar TL’lik artış ve %87,3’lük büyüme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların enflasyonun belirgin üzerinde büyümesi olumlu bir sinyal. Kabaca bakıldığında şirket yalnızca fiyat artışlarını yansıtmamış, satış hacmi, ürün karması, ihracat veya proje teslimleri gibi unsurlardan da destek almış olabilir. Ancak eldeki veri bu büyümenin ne kadarının hacimden, ne kadarının fiyat ve kur etkisinden geldiğini göstermiyor.
Satışlardaki artışın niteliğini anlamak için brüt kârdaki sıçrama daha da önemli. Çünkü ciro %87,3 büyürken brüt kâr 38,4 milyon TL’den 801,8 milyon TL’ye çıkmış; bu da %1.989’luk olağanüstü bir artış demek. Burada geçen yılın düşük baz etkisi çok yüksek. 2025’in aynı döneminde şirketin brüt kârı yalnızca 38,4 milyon TL seviyesindeydi. Dolayısıyla büyüme oranı etkileyici olsa da, karşılaştırmanın zayıf bir baz üzerinden yapıldığı unutulmamalı.
Çeyreklik karşılaştırma için mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2025/12 veya 2026/3 öncesindeki çeyreklerle karşılaştırma yaparak satış ivmesinin hızlanıp yavaşladığını söylemek mümkün değil. Şirketin önümüzdeki dönemlerde bu satış seviyesini koruyup koruyamayacağı, özellikle proje teslimlerinin sürekliliği ve siparişlerin tekrarlanabilirliği açısından izlenmeli.
Kârlılık
Kârlılık tablosu, satış büyümesinden daha güçlü bir tablo ortaya koyuyor. 801,8 milyon TL’lik brüt kâr, 2,8 milyar TL’lik satışlara bölündüğünde brüt marj yaklaşık %28,6 oluyor. Geçen yıl aynı dönemde brüt marj yaklaşık %2,6 seviyesindeydi. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 2,6 TL brüt kâr üretirken bu dönemde yaklaşık 28,6 TL brüt kâr üretmiş.
Bu değişim, ürün karmasında, fiyatlama gücünde, maliyet yapısında veya muhasebe etkilerinde önemli bir farklılaşmaya işaret ediyor. Ancak bu seviyedeki marj artışının tamamının kalıcı operasyonel verimlilik olarak kabul edilmesi için birkaç çeyrek daha izlenmesi gerekir. Özellikle geçen yılın düşük kârlılık tabanı, artış oranlarını olduğundan daha çarpıcı gösteriyor.
FAVÖK tarafında da benzer fakat daha güçlü bir toparlanma var. Şirket geçen yıl aynı dönemde 134,9 milyon TL FAVÖK zararı açıklarken, bu dönemde 745,8 milyon TL FAVÖK elde etmiş. FAVÖK marjı yaklaşık %26,6 seviyesine ulaşmış; önceki yıl marjı ise yaklaşık -%9,0 düzeyindeydi. Bu veri, iyileşmenin yalnızca brüt kâr seviyesinde kalmadığını, faaliyet giderleri sonrasında da şirketin güçlü nakit yaratma potansiyeline sahip olduğunu gösteriyor.
Net kâr 254,9 milyon TL zarardan 801,6 milyon TL kâra dönmüş. Net kâr marjı da yaklaşık -%17,0’den %28,6’ya yükselmiş. Fakat net kâr ile FAVÖK arasındaki farkı açıklayan en önemli unsur, 491,1 milyon TL’lik net parasal pozisyon kazancı. Bu tutar, net kârın yaklaşık %61’ine denk geliyor. Dolayısıyla operasyonel kârlılık gerçekten güçlü olsa da, net kârın tamamını tekrarlanabilir faaliyet performansı olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Bilanço, dönem sonunda daha sağlam bir sermaye yapısına işaret ediyor. Toplam varlıklar önceki yıl sonundaki 7,4 milyar TL’den 8,1 milyar TL’ye yükselmiş; artış %9,8. Bu büyümenin kaynağı ağırlıklı olarak dönen varlıklar olmuş. Dönen varlıklar 5,3 milyar TL’den 6,2 milyar TL’ye çıkarak %17,7 artmış. Bu durum işletme sermayesi, ticari alacaklar, stoklar veya nakit benzeri kalemlerde büyüme yaşanmış olabileceğini gösteriyor; ancak alt kırılımlar bulunmadığı için artışın likidite mi yoksa işletme sermayesi ihtiyacı mı yarattığı net değil.
Duran varlıklar 2,1 milyar TL’den 1,9 milyar TL’ye gerilemiş. Bu %10,1’lik düşüş, yeni yatırım harcamalarının amortismanı telafi edecek ölçüde olmadığına veya enflasyon muhasebesi etkileriyle duran varlık değerlerinin değiştiğine işaret edebilir. Yatırım harcamaları ve kapasite artışı konusunda kesin bir değerlendirme yapmak için nakit akış tablosunu görmek gerekir.
Net borç 1,5 milyar TL’den 1,4 milyar TL’ye gerileyerek %7,9 azalmış. Aynı dönemde özkaynaklar 158,3 milyon TL’den 979,7 milyon TL’ye yükselmiş; artış %519 gibi çok yüksek bir seviyede. Özkaynaklardaki yaklaşık 821,4 milyon TL’lik artış, açıklanan dönem kârı olan 801,6 milyon TL’ye oldukça yakın. Bu tablo, kârlılığın sermaye yapısını hızlı biçimde desteklediğini gösteriyor.
Net borcun mevcut çeyrek FAVÖK’üne oranı yaklaşık 1,9 kat. Bu, tek çeyrek FAVÖK’ü yıllıklaştırmadan yapılan bir karşılaştırma ve mevsimsellik nedeniyle temkinli okunmalı. Yine de şirketin güçlü FAVÖK üretimini koruması halinde borçluluk baskısının sınırlı kalabileceği görülüyor.
Net Parasal Pozisyon (TAS 29)
Ulusoy Elektrik’in net parasal pozisyon kazancı 241,9 milyon TL’den 491,1 milyon TL’ye yükselmiş; artış %103. Enflasyon muhasebesinde parasal kalemlerin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Pozitif net parasal pozisyon kazancı, genel olarak şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olmasının enflasyon ortamında kâr yaratıcı etkisini yansıtır.
Bu kalem şirketin faaliyet performansından farklıdır. Üretim, satış ve operasyon giderleriyle doğrudan oluşmaz; enflasyon, bilanço kompozisyonu ve parasal varlık-borç dengesiyle şekillenir. Bu nedenle 491,1 milyon TL’lik katkı, bu dönemin net kârını desteklemiş olsa da gelecek dönemlerde aynı büyüklükte tekrarlanacağı varsayılmamalı. Ulusoy Elektrik’i değerlendirirken FAVÖK performansı ve faaliyetlerden yaratılan nakit, net parasal kazançtan daha kalıcı göstergeler olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Veri, Ulusoy Elektrik’te güçlü bir operasyonel toparlanma olduğunu gösteriyor. Satışların 2,8 milyar TL’ye yükselmesi, brüt marjın yaklaşık %28,6’ya ve FAVÖK marjının yaklaşık %26,6’ya çıkması önemli bir iyileşme. Net borcun azalması ve özkaynakların yaklaşık 980 milyon TL’ye ulaşması da finansal dayanıklılığı artırıyor.
Buna karşılık yatırımcının özellikle şu noktaları izlemesi gerekir:
- %28,6’lık brüt marjın sonraki çeyreklerde korunup korunmadığı,
- Satış büyümesinin hacimden mi, fiyat ve kur etkisinden mi geldiği,
- 491,1 milyon TL’lik net parasal kazancın azalması halinde net kârın nasıl şekilleneceği,
- Dönen varlıklardaki %17,7’lik artışın nakit yaratımı mı, yoksa alacak ve stok birikimi mi oluşturduğu,
- Çeyreklik veriler açıklandıkça FAVÖK performansının sürekliliği.
Özetle, şirket bu dönemde düşük baz etkisinin de yardımıyla çok güçlü bir kârlılık dönüşü gerçekleştirmiş. Fırsat, bu marjların ve satış seviyesinin kalıcı hale gelmesi. Temel risk ise net kârın önemli bir bölümünün operasyon dışı net parasal pozisyon kazancından gelmesi ve mevcut yüksek marjların henüz tek çeyrekle kanıtlanmış olmasıdır. Yatırım tavsiyesi değildir.