
Açılış
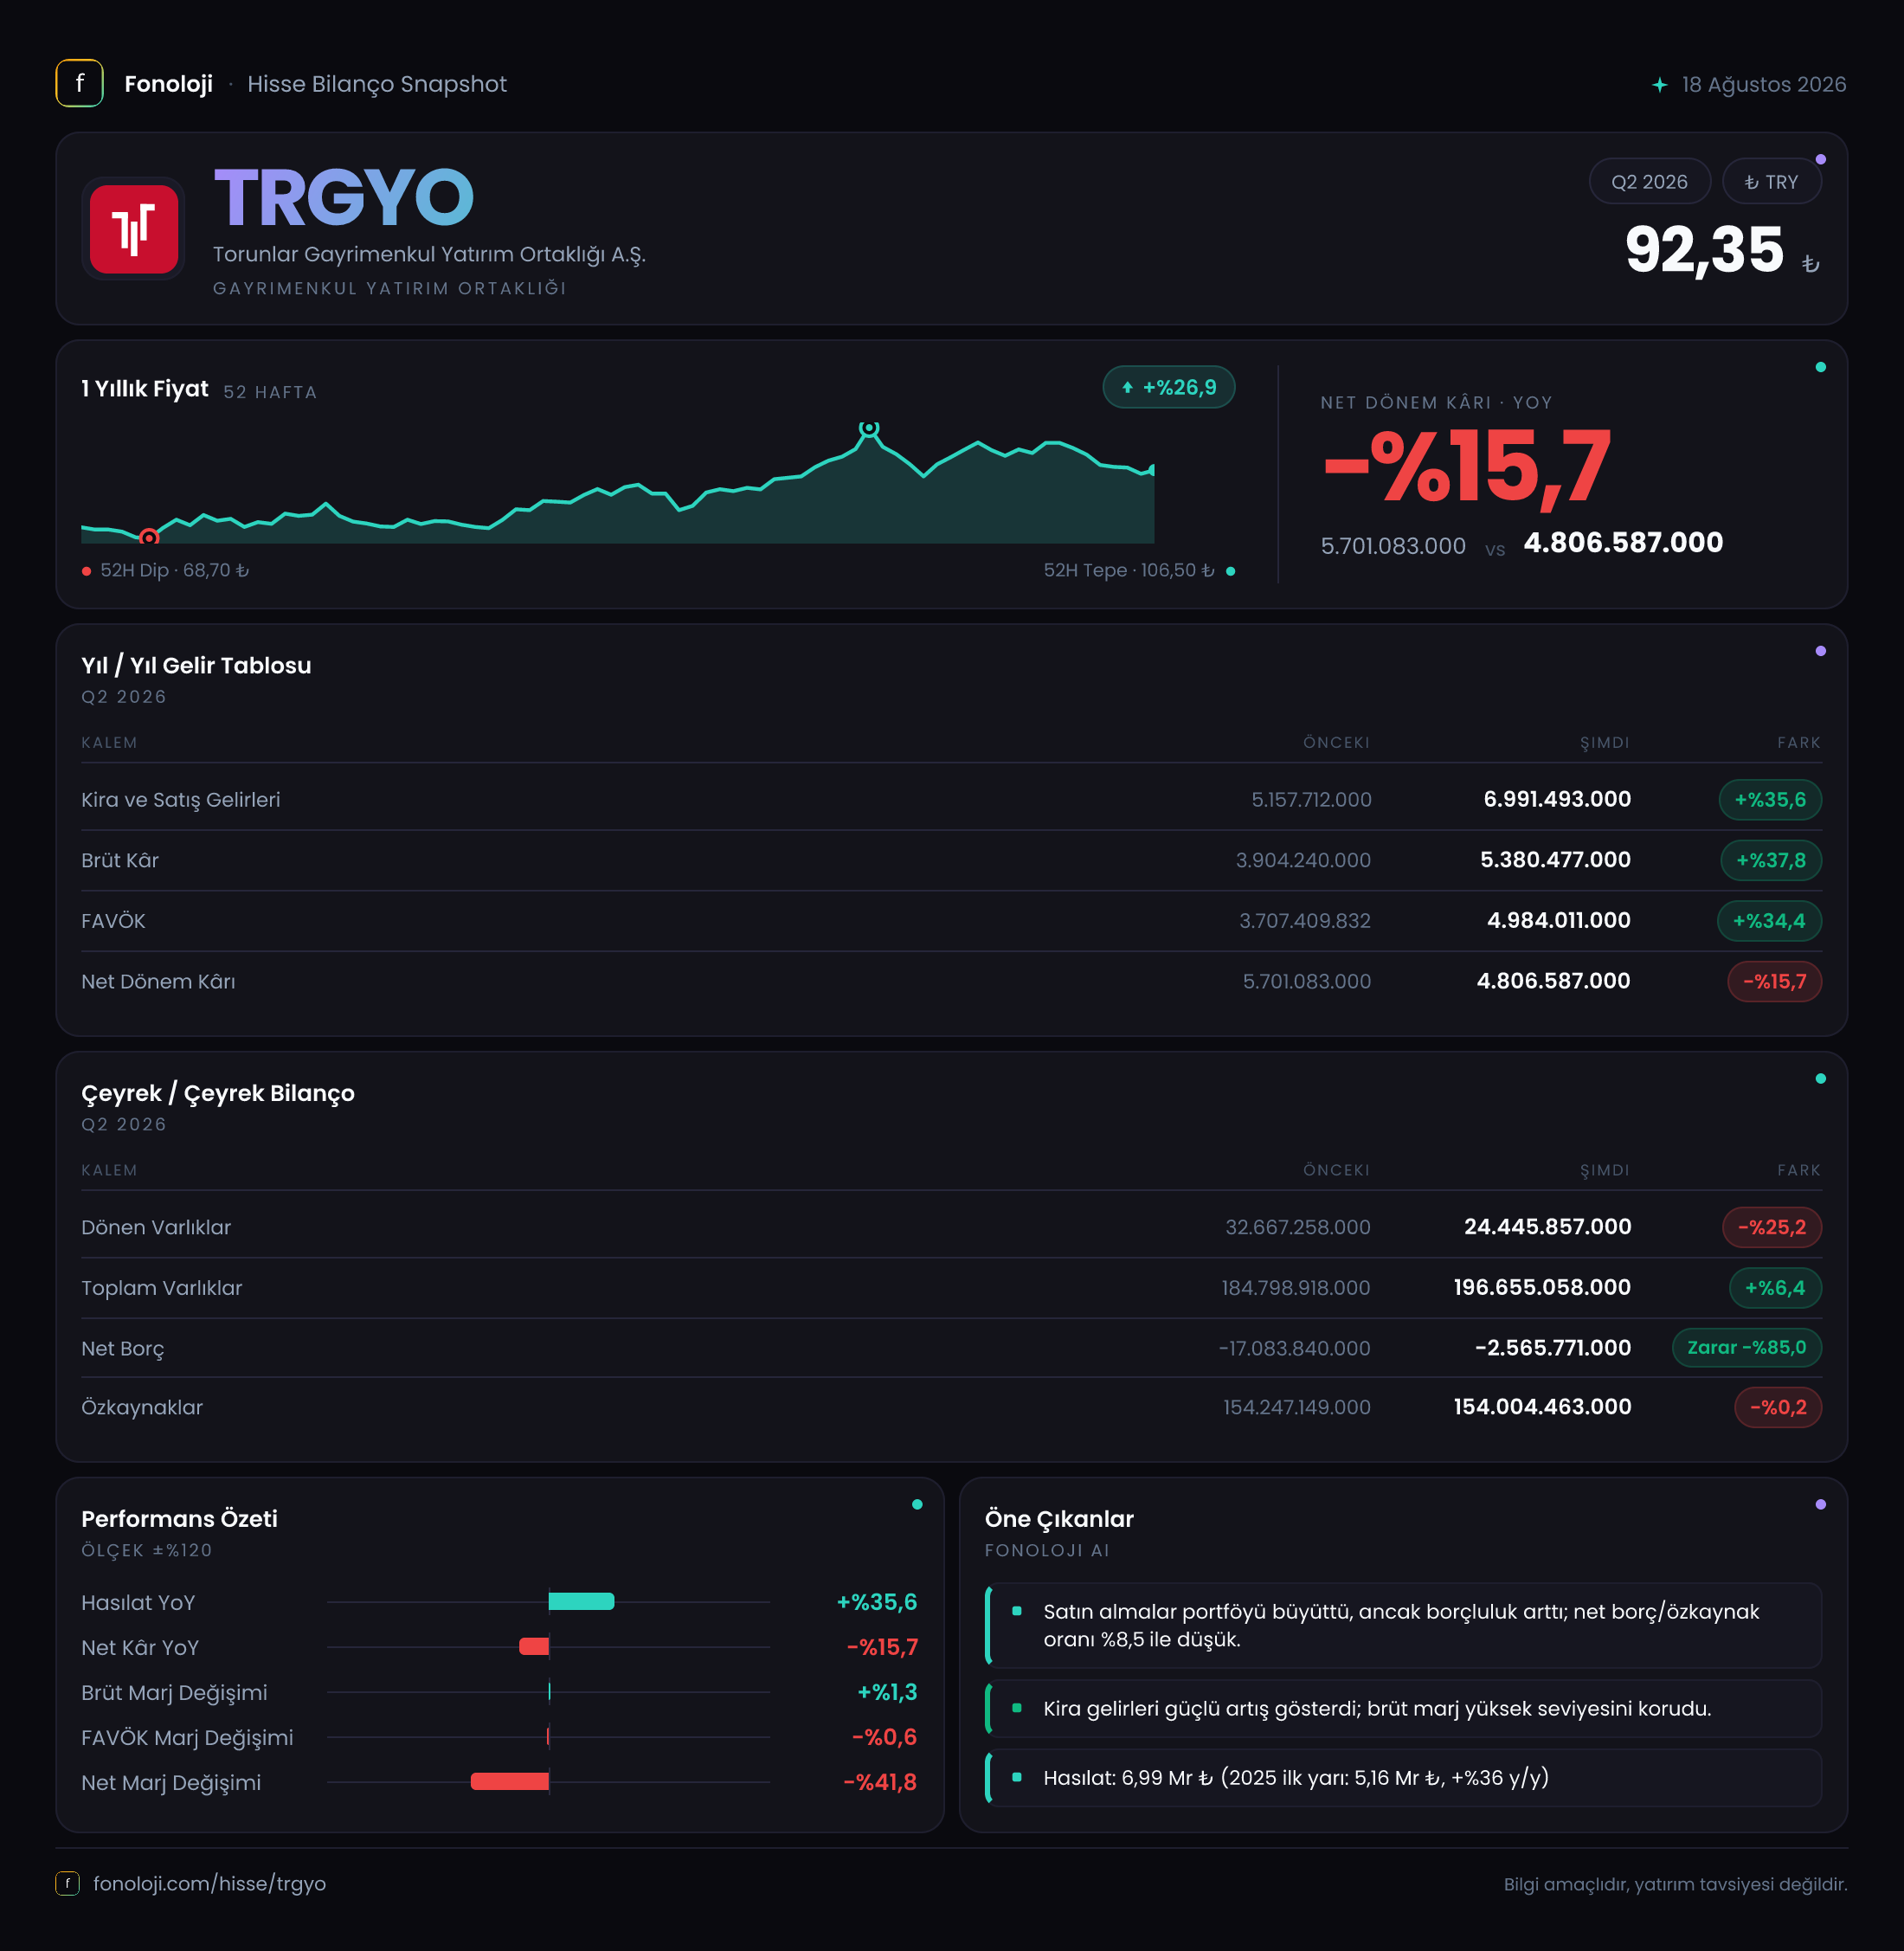
Torunlar GYO, alışveriş merkezleri, ofis, konut ve diğer gayrimenkul projeleri üzerinden kira geliri ve proje satışları üreten, bilançosu ağırlıklı olarak duran varlıklardan oluşan bir gayrimenkul yatırım ortaklığıdır. 2026’nın ilk altı ayında şirketin satışları geçen yılın aynı dönemine göre %63,7 artarak 8,8 milyar TL’ye, FAVÖK’ü ise %66 yükselerek 6,2 milyar TL’ye ulaştı. İlk bakışta operasyonel büyüme güçlü görünüyor; ancak net kârdaki artışın yalnızca %6 ile sınırlı kalması, finansal sonuçların satış ve operasyonel performans kadar enflasyon muhasebesi ile bilanço hareketlerinden de etkilendiğini gösteriyor. Bu rapor ara dönem raporu olduğu için çeyreklik ivme hakkında kesin bir yorum yapmak mümkün değil.
| Temel gösterge | 2026/6AB | 2025/6AB veya önceki dönem | Değişim | |---|---:|---:|---:| | Satışlar | 8,8 mlr TL | 5,4 mlr TL | +%63,7 | | FAVÖK | 6,2 mlr TL | 3,7 mlr TL | +%66,0 | | Net kâr | 6,0 mlr TL | 5,6 mlr TL | +%6,0 | | Net parasal pozisyon | -1,7 mlr TL | -4,9 mlr TL | İyileşme | | Net borç / (net nakit) | -3,4 mlr TL | -17,1 mlr TL | Net nakit azaldı |
Satış Hikayesi
Torunlar GYO’nun satışları 8,8 milyar TL seviyesine çıkarak geçen yılın aynı dönemindeki 5,4 milyar TL’den belirgin biçimde yükseldi. %63,7’lik büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında yalnızca fiyat artışlarından ibaret görünmüyor; şirketin nominal satış büyümesi enflasyonun üzerinde gerçekleşmiş durumda. Bununla birlikte gayrimenkul şirketlerinde satışların proje teslimleri, konut satışlarının zamanlaması ve değerleme kaynaklı muhasebe etkileriyle dönemden döneme dalgalanabileceği unutulmamalı.
Buradaki kritik nokta, büyümenin ne kadarının sürdürülebilir kira gelirlerinden, ne kadarının proje veya gayrimenkul satışlarından geldiğidir. Verilen finansal özet, satışların alt kırılımını göstermediği için bu ayrımı net biçimde yapmak mümkün değil. Eğer artışın önemli bölümü proje satışlarından kaynaklandıysa, 2026’nın ikinci yarısında aynı ivmenin korunması yeni teslimat ve satış kampanyalarına bağlı olacaktır. Kira gelirlerinin ağırlığı arttıkça ise daha istikrarlı ve öngörülebilir bir gelir yapısı ortaya çıkacaktır.
Çeyreklik trend verisi bulunmadığından satışların 2026’nın ilk çeyreğinden ikinci çeyreğine hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını söylemek mümkün değil. Bu nedenle bir sonraki raporda özellikle ikinci çeyrek satışlarının, kira gelirlerinin ve proje satışlarının ayrı ayrı izlenmesi önem taşıyor.
Kârlılık
Şirketin brüt kârı 6,6 milyar TL ile geçen yılki 4,0 milyar TL’ye göre %67 arttı. Bu rakamlar satışlara oranlandığında brüt kâr marjı yaklaşık %75,0 seviyesinde gerçekleşiyor; geçen yıl aynı oran yaklaşık %74,1 idi. Marjın yaklaşık 0,9 puan yükselmesi, satış büyümesinin maliyet artışlarından bir miktar daha güçlü gerçekleştiğine işaret ediyor.
FAVÖK ise 6,2 milyar TL’ye ulaşırken FAVÖK marjı yaklaşık %70,5 oldu. Geçen yılın aynı döneminde bu marj yaklaşık %68,5 seviyesindeydi. Dolayısıyla şirket, yalnızca daha fazla satış yapmakla kalmamış, operasyonel kârlılığını da yaklaşık 2 puan iyileştirmiş. Gayrimenkul şirketleri açısından bu yüksek marj, portföyün kira üretme kapasitesini ve gayrimenkul faaliyetlerinin düşük değişken maliyet yapısını yansıtabilir.
Ancak net kâr tablosu daha temkinli okunmalı. Net dönem kârı 6,0 milyar TL ile geçen yılki 5,6 milyar TL’ye göre sadece %6 arttı. Net kâr marjı yaklaşık %68,2 olurken geçen yıl bu oran yaklaşık %103,7 idi. FAVÖK ile net kâr arasındaki farkın açılmasında net parasal pozisyon zararı ve diğer finansal/muhasebesel etkiler rol oynuyor. Başka bir ifadeyle, şirketin ana faaliyet performansı güçlü olsa da bu güç net kâra aynı ölçüde yansımamış durumda.
Bilanço Sağlığı
Torunlar GYO’nun bilançosunda en dikkat çekici unsur, duran varlıkların 152,1 milyar TL’den 172,6 milyar TL’ye yükselmesi. %13,5’lik artış, şirket varlıklarının daha büyük bölümünün gayrimenkul ve uzun vadeli yatırımlarda toplandığını gösteriyor. Toplam varlıklar da 184,7 milyar TL’den 198,2 milyar TL’ye çıkarak %7,3 büyüdü.
Buna karşılık dönen varlıklar 32,6 milyar TL’den 25,6 milyar TL’ye geriledi ve düşüş %21,5 oldu. Bu hareket, kısa vadeli likidite tamponunun daraldığına işaret ediyor. Dönen varlıkların azalması tek başına olumsuz değildir; nakdin gayrimenkul yatırımlarına veya borç ödemelerine yönlendirilmesiyle de ortaya çıkabilir. Ancak gayrimenkul sektöründe varlıkların büyük kısmının hızlı biçimde nakde çevrilememesi nedeniyle, kısa vadeli varlıkların seyri yatırımcı açısından yakından takip edilmelidir.
Özkaynaklar 153,8 milyar TL’den 154,6 milyar TL’ye yükselerek yalnızca %0,5 arttı. Toplam varlıklar büyürken özkaynakların yatay kalması, bilanço büyümesinin daha çok yükümlülükler veya diğer finansman kaynaklarıyla desteklendiğini düşündürüyor. Verilen rakamlardan toplam yükümlülükler yaklaşık 30,9 milyar TL’den 43,6 milyar TL’ye yükselmiş görünüyor. Böylece özkaynakların toplam varlıklara oranı yaklaşık %83’ten %78’e gerilemiş durumda. Bu hâlâ güçlü bir sermaye yapısına işaret etse de önceki döneme göre finansal kaldıraç artmış.
Net borç kaleminin -17,1 milyar TL’den -3,4 milyar TL’ye gelmesi, şirketin hâlâ net nakit pozisyonunda olduğunu; ancak net nakit miktarının 13,7 milyar TL azaldığını gösteriyor. Net borç/FAVÖK oranı yaklaşık -0,55x seviyesinde; yani şirketin borcundan daha fazla nakit ve nakit benzeri varlığı bulunuyor. Buna rağmen önceki döneme göre net nakit tamponunun belirgin biçimde zayıflaması, yeni yatırımlar, işletme sermayesi ihtiyacı veya borçlanma eğilimi açısından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -1,7 milyar TL olması, şirketin dönem içinde net parasal zarar yazdığını gösteriyor. Bununla birlikte geçen yıl aynı dönemdeki -4,9 milyar TL’ye kıyasla zarar 3,2 milyar TL azalmış. Bu iyileşme, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük dengesinin önceki döneme göre daha az olumsuz etkilendiğine işaret ediyor.
TAS 29 açısından net parasal pozisyon, faaliyet performansından farklı bir katmanı temsil eder. FAVÖK’ün 6,2 milyar TL’ye yükselmesi, şirketin operasyonel gücünü gösterirken 1,7 milyar TL’lik net parasal zarar bu performansın net kâra taşınmasını sınırlıyor. Nitekim FAVÖK %66 büyürken net kâr artışı %6 ile kaldı. Bu nedenle yatırımcı yalnızca net kârı değil, FAVÖK ile net kâr arasındaki farkın hangi kalemlerden oluştuğunu da izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Torunlar GYO’nun 2026/6AB sonuçları, güçlü satış büyümesi ve yüksek operasyonel marjlarla desteklenen olumlu bir faaliyet tablosu sunuyor. Satışların ve FAVÖK’ün enflasyonun üzerinde büyümesi, şirketin gayrimenkul portföyü ve proje faaliyetlerinde fiyatlama gücünü koruduğunu gösteriyor. Brüt marj ve FAVÖK marjındaki yükseliş de bu büyümenin maliyet baskısıyla tamamen erimediğini ortaya koyuyor.
Bununla birlikte net kâr büyümesinin sınırlı kalması, net parasal zarar ve bilanço yapısındaki değişimlerin önemini artırıyor. Net nakit pozisyonu devam etse de 17,1 milyar TL’den 3,4 milyar TL’ye gerileyen tampon, şirketin önceki döneme göre daha az likit bir konumda olduğunu gösteriyor. Dönen varlıklardaki %21,5’lik düşüş ve özkaynak oranındaki gerileme de risk tarafında izlenmesi gereken başlıklar.
Önümüzdeki dönemde yatırımcı için üç gösterge öne çıkıyor:
- Proje satışlarının tek seferlik mi, yoksa tekrarlanabilir gelir yapısının parçası mı olduğu,
- Net nakit pozisyonunun korunup korunamayacağı,
- TAS 29 kaynaklı parasal kaybın net kâr üzerindeki etkisinin daha da azalması.
Sonuç olarak veri, güçlü operasyonel performansa sahip fakat bilanço likiditesi ve net kâr dönüşümü yakından takip edilmesi gereken bir GYO profili sunuyor. Yatırım tavsiyesi değildir.